AI巨头大消息,Anthropic 递交IPO,代码 ANT,能带AI企稳吗?
就在今晚,Anthropic 正式提交纳斯达克 IPO 申请,股票代码 ANT,也是继 OpenAI 之后,全球又一家头部大模型厂商走向公开市场。
招股书的几组数据非常有反差感:
上半年营收 163 亿美元,去年同期仅 12 亿美元,收入一年暴涨十余倍,商业化落地速度超出预期。
但账面净亏损高达 807 亿美元,这里要重点区分,绝大部分亏损来自可转债公允价值变动的会计调整,并非当期现金烧钱,它的经营端亏损其实已经在收窄,调整后营业利润已经转正。
最核心的产业看点,是算力刚性支出。
公司预计算力与基础设施协议支出区间 1250–1500 亿美元,大量是长期锁单、不可撤销的算力采购合同,绑定谷歌、亚马逊、微软、SpaceX 等多方算力供给。
这直接印证当下 AI 行业的底层矛盾:大模型收入增速很快,但算力是最高优先级的刚性成本,算力供给稀缺,头部厂商必须提前锁定 GPU、TPU 产能,才能支撑模型迭代、智能体、物理 AI 等后续研发。
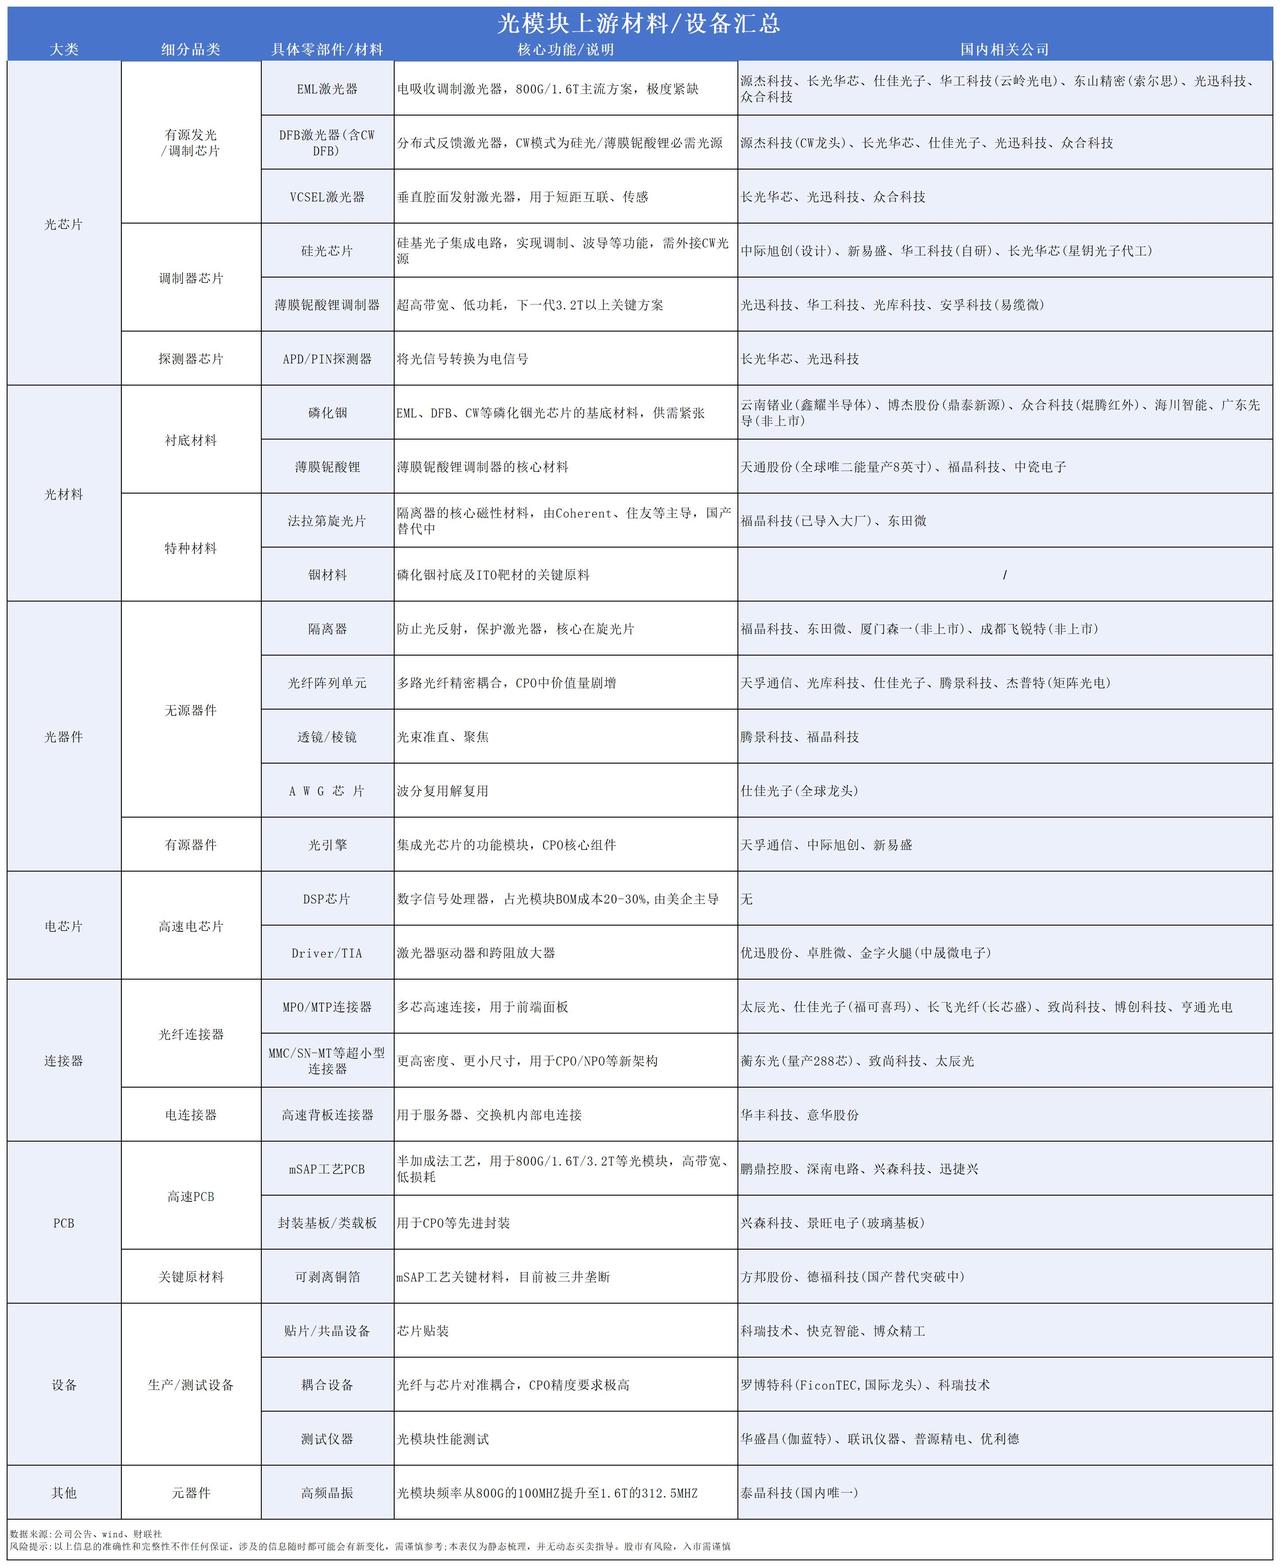
这条线索对 A 股算力链的指引很清晰:AI 大模型的竞争,本质已经变成算力供给的竞争。不管是海外头部,还是国内大模型厂商,长期算力采购订单的趋势明确,利好算力芯片、光模块、服务器、液冷、IDC 等上游环节。
但风险同样突出:巨额长期算力合同是一把双刃剑,如果后续模型商业化、客户付费转化不及预期,刚性账单会带来巨大现金流压力,另外AI 估值波动极大,上市后容易伴随高波动。