这并非“抢订单”,这是把日韩最后的高端船坞“逼到墙角”。
一艘高端货轮究竟值多少钱,不能只看造价,还得算交付时间、运营成本,以及未来二十年的使用价值。
过去,韩国船厂凭借LNG运输船占据高端市场,日本则依靠成熟工艺维持竞争力。但进入2026年,原有格局正在松动。中国造船业的优势,已经从规模扩张延伸到复杂船型的批量制造。
10月23日,工信部公布的数据相当有分量。前三季度,中国新接船舶订单17529万载重吨,占全球81.8%;完工量占63.6%,手持订单占72.4%。
这里必须说明,81.8%是按载重吨计算的市场份额,并非船舶数量占比。但如此庞大的订单集中度,已经足以改变国际造船市场的竞争关系。
真正值得关注的是高端领域的突破。
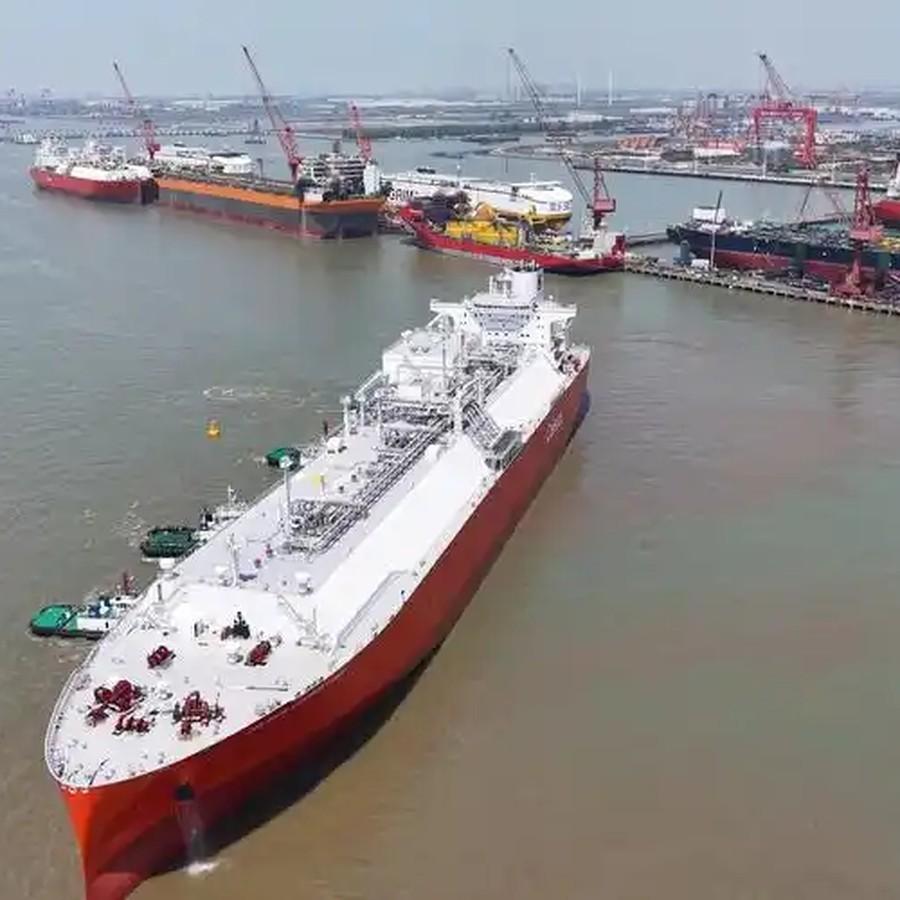
2025年,上海长兴岛造船基地交付14艘大型LNG运输船,其中沪东中华完成11艘,17.4万立方米船型的建造周期缩短至16个月。
LNG船对低温材料、货舱密封和动力系统要求极高。中国能够持续交付,意味着过去由少数国外船企掌握的技术优势,正在受到实质性挑战。
另一个变化发生在汽车运输船市场。
今年前三季度,中国承接71艘汽车运输船新订单,占全球97.2%。同期,万箱级以上集装箱船新订单份额达到82.7%。
这组数据背后,是汽车、钢铁、机械、电气设备与航运产业之间的协同。日韩可以改进单个船厂的效率,却很难在短期内复制如此完整的工业体系。
绿色航运同样出现变化。中国新接绿色动力船舶订单占全球74.1%。今年8月,上海港完成8016吨绿色甲醇单次加注,说明中国正在把船舶制造与燃料供应连接起来。
我认为,日韩面临的真正压力,不是中国船厂突然多接了几笔订单,而是原有的高端市场壁垒正在降低。
过去,高附加值船型可以依靠技术稀缺性维持较高利润。如今,中国既能制造复杂船型,又拥有庞大的供应链和持续扩张的绿色燃料服务能力,国际船东自然会重新计算采购成本。
不过,中国也不能被眼前的订单冲昏头脑。造船具有明显周期性,手持订单多不等于未来利润必然增长。核心设备、质量控制、国际标准和交付能力,仍然需要持续投入。
在我看来,下一轮竞争决定胜负的,不是谁拥有更多船坞,而是谁能把新技术更快转化为稳定可靠的产品。
日韩高端造船业尚未失去实力,但其长期享有的优势正在缩小。中国真正要争取的,也不只是订单份额,而是在全球船舶产业升级中掌握更大的技术与市场主动权。
这才是日韩高端船厂必须面对的长期挑战。