自从中国掌握住稀土命脉后,一个奇怪现象就此产生:越来越多的国家发现大量的稀土矿,就连贫矿的日本也发现了稀土!土耳其还曾仗着拥有世界第二大稀土矿,竟敢向中国强行索要稀土加工技术!
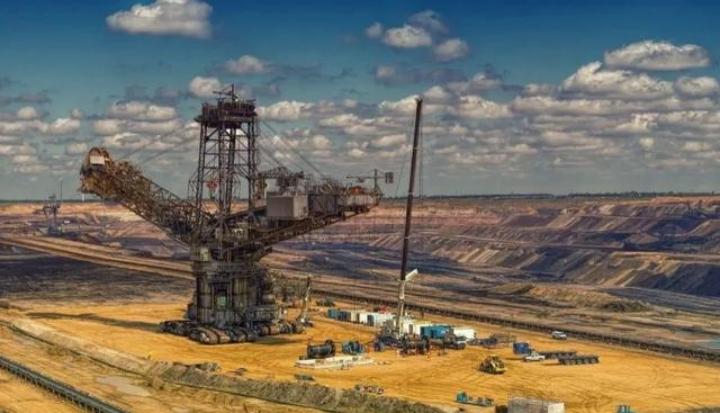
土耳其那个“世界第二大稀土矿”,储量口径6.94亿吨,听着能把人吓一跳。可这6.94亿吨是原矿石总重量,里面混着石头、泥沙和重晶石。
真正决定价值的稀土氧化物品位,大多在0.2%到1.5%之间。中国包头白云鄂博矿品位普遍在3%到6%,四川氟碳铈矿能到5%到10%。
把6.94亿吨原矿折算下来,实际稀土氧化物只有几百万吨量级,和白云鄂博超过3500万吨的家底不在一个重量级上。更尴尬的是元素构成,这矿八成以上是产能过剩的镧和铈,电动车电机和风机真正需要的镨、钕、镝、铽占比并不高。
品位差、元素偏,还不是最要命的。矿石和萤石、重晶石紧密共生,浮选分离难度大,还伴生放射性元素钍,环保治理成本压不下来。
土耳其自己设的试验厂年产能只有1200吨,离商业化量产差着好几个身位。拿着一座开采成本高、分离难度大、高价值元素占比低的矿,开口就要中国交出全套冶炼和串级萃取分离核心工艺,还要技术所有权完全归土耳其,这套谈法搁在任何一个掌握技术的国家那里都过不了关。
日本那条线走的是另一个极端。2026年2月,探测船“地球”号在南鸟岛附近近6000米深的海底抽上来含稀土的海泥,舆论场热闹了好一阵。
热闹底下是另一本账。深海稀土泥品位远低于陆地矿,开采成本每千克50到100美元,部分情况超过150美元,最终成本是中国的近20倍,“地球”号一年的运营费用就要100亿日元。
中科院研究员杨帆说得直白,这只能算科学钻探的一个环节,距离工业化还有很长很长的路,日本当前的稀土分离工艺距国际先进水平也存在代差。
这轮“发现潮”真正有意思的地方,不在矿本身,在时间点。2025年春天中国对多类中重稀土启动出口管制之后,各国勘探和官宣的节奏明显加快。
找矿变成了一种对冲动作,目的是告诉市场和国内选民“我们有备选方案了”。可矿石从地里挖出来,到变成电机里那片磁钢,中间隔着一段谁都想绕、谁都绕不过去的路。
中国真正的底牌不在矿山里。国际能源署的数据摆在那里,中国控制全球91%的稀土精炼产能和94%的烧结永磁体产能。徐光宪院士奠定的串级萃取理论,把17种化学性质极度相近的元素的分离过程从经验摸索变成了可计算、可自动化的工业流程。
技术之外还有标准。北方稀土2026年参与了41项国家和行业技术标准的修订,合金成分、颗粒尺寸、磁性能公差,这些参数一旦写进标准,全球零部件制造商就得照着调供应链。西方矿企挖出来的粗精矿,很大一部分仍然要跨洋运到中国完成高纯分离,美国芒廷帕斯矿也不例外。
西方追赶的速度不能装作看不见。彭博资讯预测2024到2030年间中国以外的稀土产能会增长4.4倍,但到2030年全球仍有36%的供应缺口。
非中国矿源到2035年可能供应全球约一半的矿石,可中国以外规划中的加工厂只能满足永磁体需求的两成不到。瓶颈已经从“挖矿”转移到了“把氧化物变成金属和合金”这一步,西方精炼厂能分离轻稀土,却缺少制造钕铁硼合金的商业化熔炉。
土耳其和日本的故事翻到最后一页,写的其实是同一句话:矿可以到处都有,但把石头变成高端工业原料的那套工业生态,不是发现一座矿就能长出来的。
真正该警惕的不是别人发现了多少矿,是别人在用多少时间和资金去补那截冶炼和合金化的课。守住技术出口管制的边界,把标准制定权攥在手里,让每一批非中国矿挖出来之后仍然绕不开中国的精炼环节,比对着储量数字一惊一乍实在得多。