金九银十没来,10月车市大跌28.9%,摩根大通的“摩咒”还在继续
日前,摩根大通预测2026年车市销量比2025年要少21%。大批网友留言,说摩根大通预测的准确性不高的。
确实不高,因为现实更残酷。
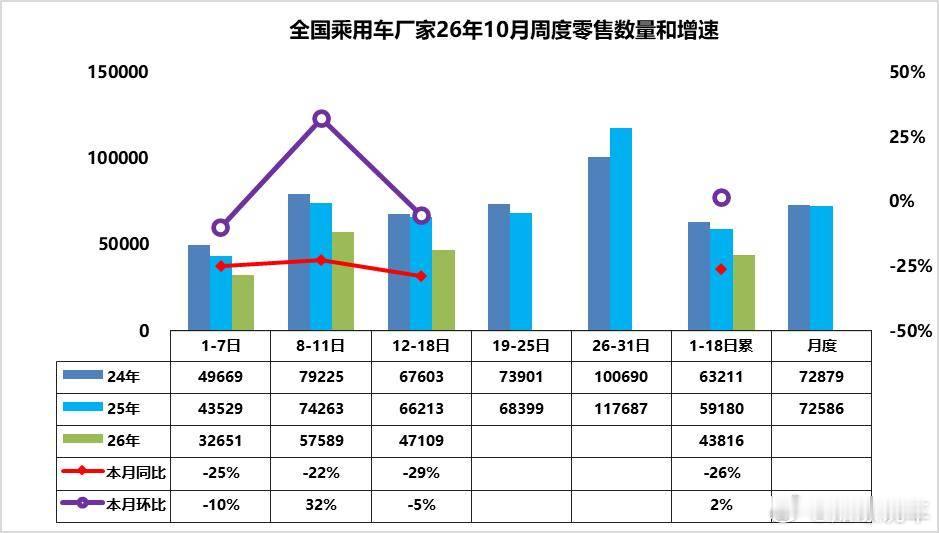
乘联会预计10月份乘用车的零售量为160万辆,同比萎缩28.9%。这个预测不是没根源,同样是乘联会数据,10月1日到18日,全国乘用车零售78.9万辆,同比去年少了26%。
如果按照这个数据,除非11月、12月出现扭转性翘尾,否则实际情况真的可能要比摩根大通的预测更悲观。
不要总以为大盘下跌,都是因为燃油车,其实新能源也一样。10月1日到18日,新能源零售52万辆,同比降13%,只是比燃油车好一点罢了。整体市场其实是大家都在跌,燃油车快一点,显现出新能源的占比在提升而已。
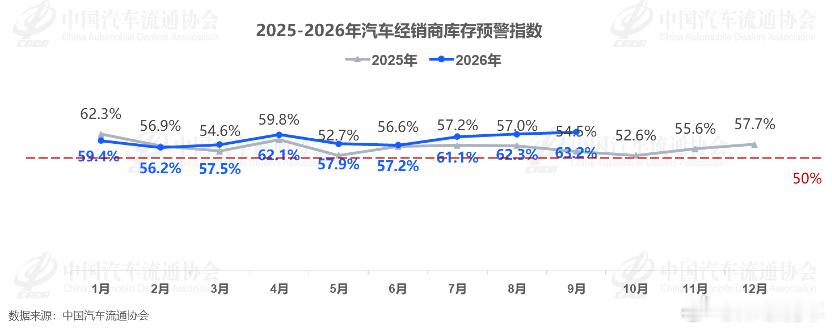
需求收缩时,先感受到压力的不是整车厂,而是渠道。9月经销商库存预警指数63.2%。它连续处在荣枯线之上。库存系数升到1.68,超过1.5的警戒线。
经销商对旺季的判断也在变弱。54.2%的经销商认为今年“金九银十”明显弱于往年,而33.7%的经销商认为旺季效应基本消失。车造出来压在库里,终端卖不动,越降越卖不动的循环还在转。
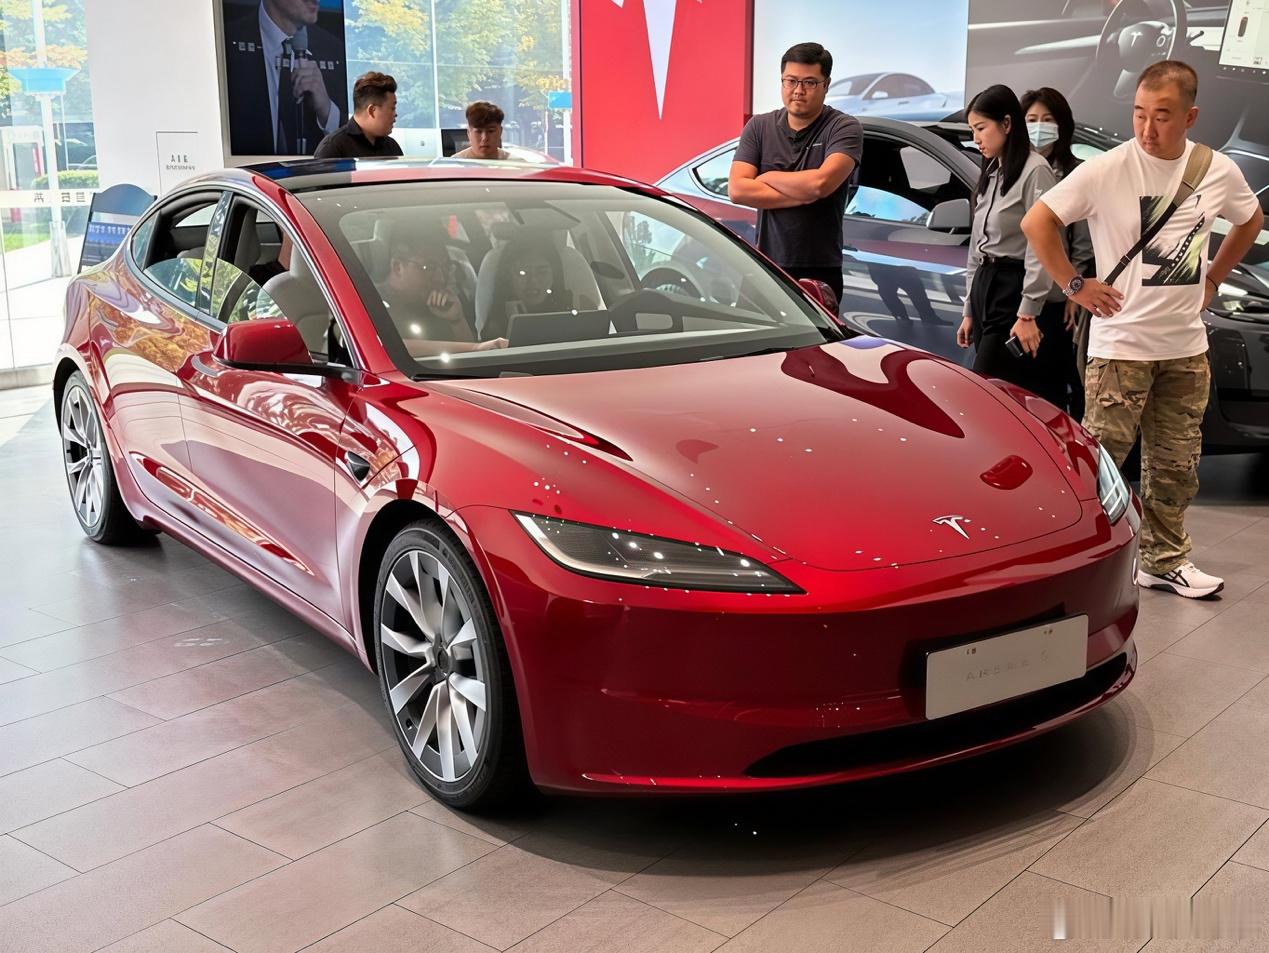
终端卖不动,厂家却没有停手,而且已经逐步蔓延到了豪华品牌。9月25日,特斯拉中国放出限时优惠。10月31日前下单,Model 3全系尾款减5000元。Model Y部分车型减7000元。叠加5年0息后,22.25万元起。
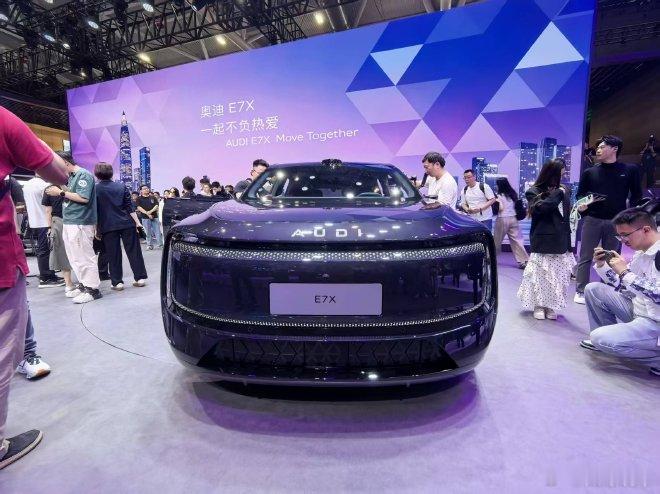
国庆期间,保时捷、奔驰、宝马、奥迪多款车型大幅优惠。奔驰纯电GLC、上汽奥迪E7X的成交价进入30万元以内。价格下探不再只是普通品牌的专利。
崔东树提到的一组统计数据也能说明问题,降价车型平均降3.8万元,整体降幅16.1%。力度不算小,销量照样跌。这说明降价没有换来稳定需求,它只是把观望情绪拉得更长。
降价不是单纯让利,让车企利润变薄,但却把亏损分摊给了渠道。一台20万元的新车,厂家落袋净利润约3000元。但相比车企,经销商更惨,80%以上经销商卖车价格低于进价,亏损面长期在50%以上。停手不卖,库存和资金链会断;继续卖,每台车都在制造新亏损。
整车厂不收手,还有份额原因。一旦有一家让出了价格段,旁边品牌会迅速填上。利润下滑是慢性失血,份额丢失可能意味着退出竞争的资格。
于是局面变成,所有人都知道降价在吃利润、耗品牌、挤渠道。但没有人愿意先收手。先收手的人失去份额,后收手的人利润更薄。
如今摆在车企面前的难题,不是要不要再降5000元,难的是把车造到不降价也有人肯买。既然“臣妾做不到”,那就只能把宝押在最后两个月会不会出现奇迹了。