深夜,两家单季净利暴涨超 10 倍,算力还能企稳吗?
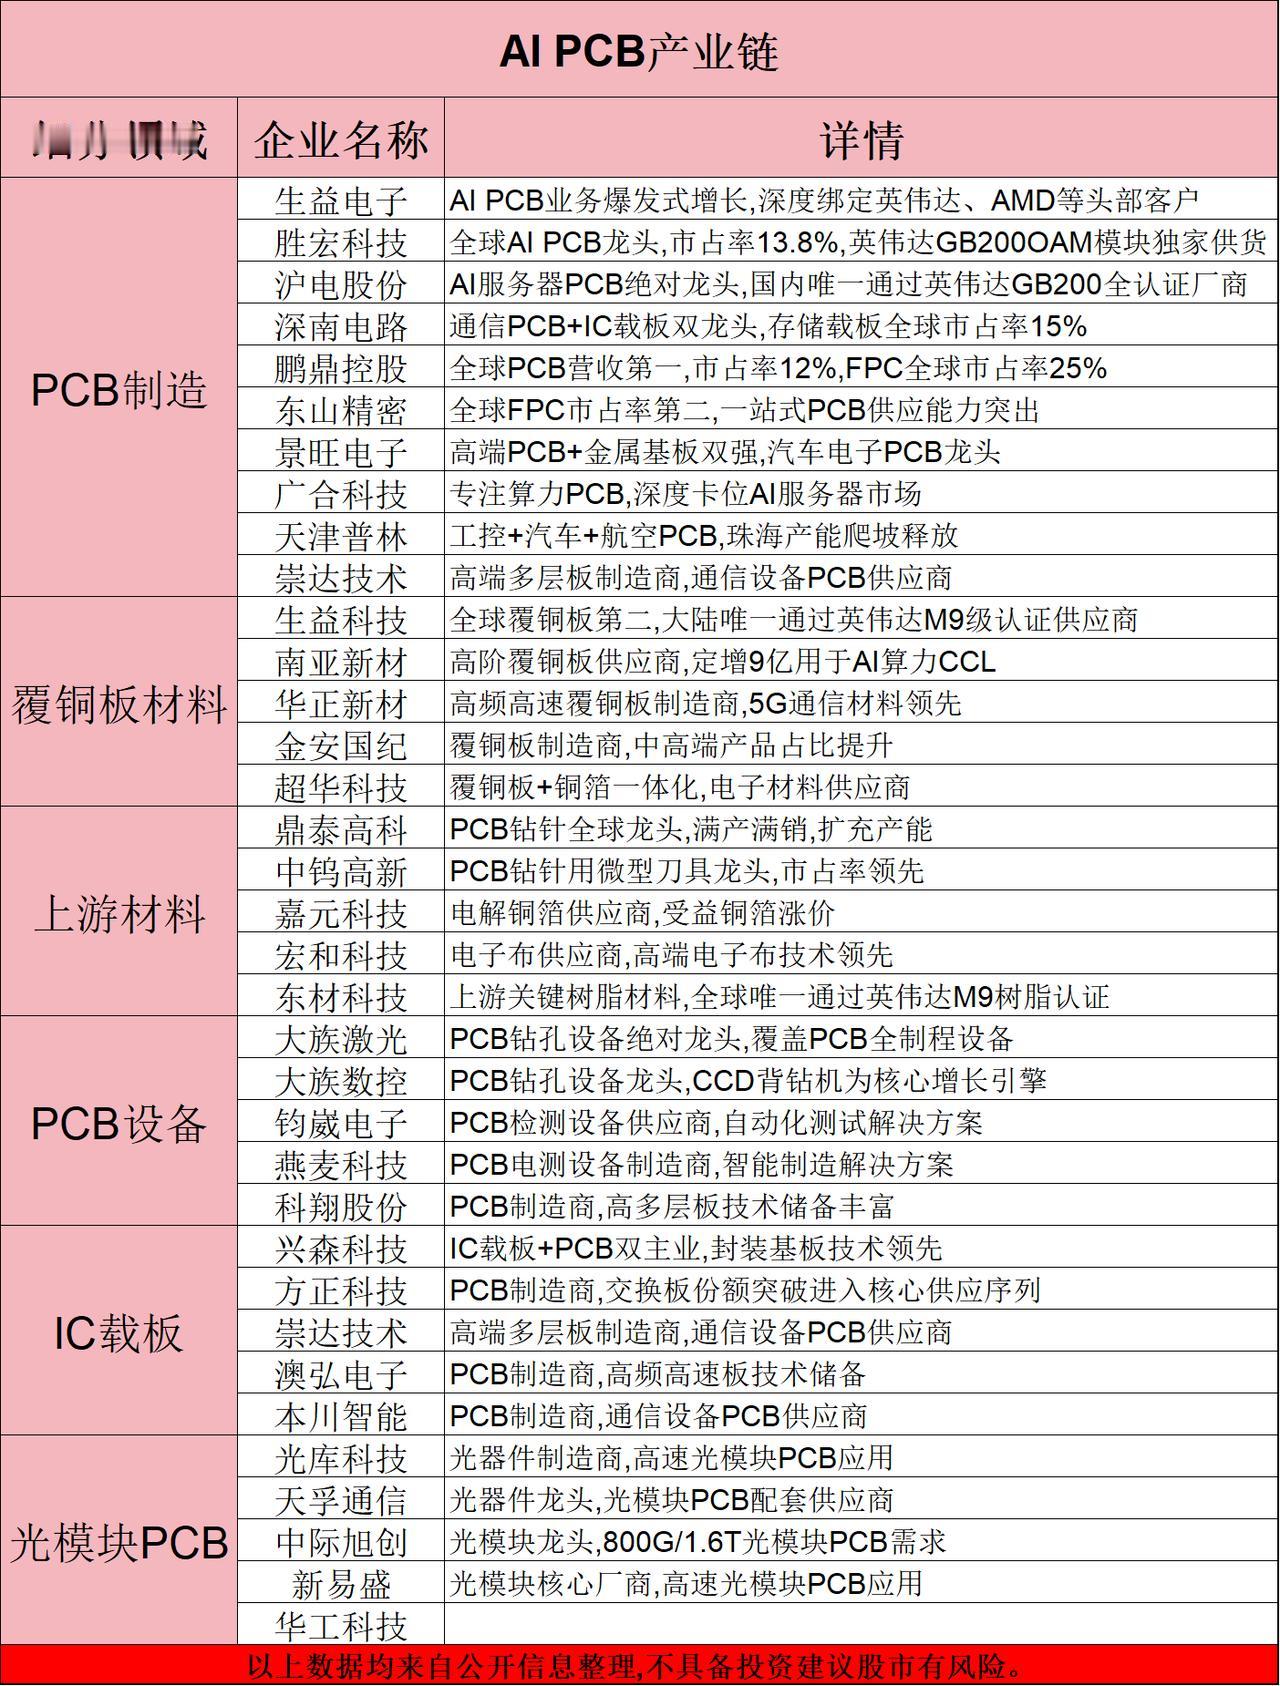
就在今晚,10 家 PCB 产业链公司同步披露三季报,板块业绩分化清晰,南亚新材、金安国纪 Q3 净利润同比增长超 10 倍,成为本轮算力硬件业绩的亮点,沪电股份等头部大厂同样保持翻倍级增长。
核心产业逻辑,是 AI 服务器带来的价值量重构。
普通服务器 PCB 价值有限,而多 GPU 集群、高速互联架构,要求 PCB 往高层数、高速、高密方向升级,单台 AI 服务器 PCB 价值量大幅抬升。
叠加覆铜板、树脂等上游材料涨价,行业进入量价齐升周期,高端板毛利显著高于传统消费电子 PCB,产能利用率拉满之后,盈利弹性快速释放。
这里要区分标的属性:
南亚新材、金安国纪属于上游覆铜板材料环节,是本轮涨价弹性最大的一环;
沪电、深南电路这类中游 PCB 龙头,绑定海外算力大厂,订单稳定性更强,业绩增速稳健;
还有部分标的传统板业务占比高,AI 相关订单占比有限,增速相对平淡。
盘面信号很关键:之前算力链更多炒预期,现在 PCB、覆铜板率先交出高增财报,属于算力硬件板块里先兑现业绩的分支。
但也要看到风险,上游铜箔、玻纤布持续涨价挤压利润。
AI 资本开支节奏一旦放缓,高端板订单会快速承压,同时部分标的暴涨是去年低基数叠加涨价带来的阶段性弹性,不是永续高增长。
板块属于业绩驱动,但短期涨幅已经充分定价部分乐观预期,后续重点跟踪订单持续性、原材料传导能力。