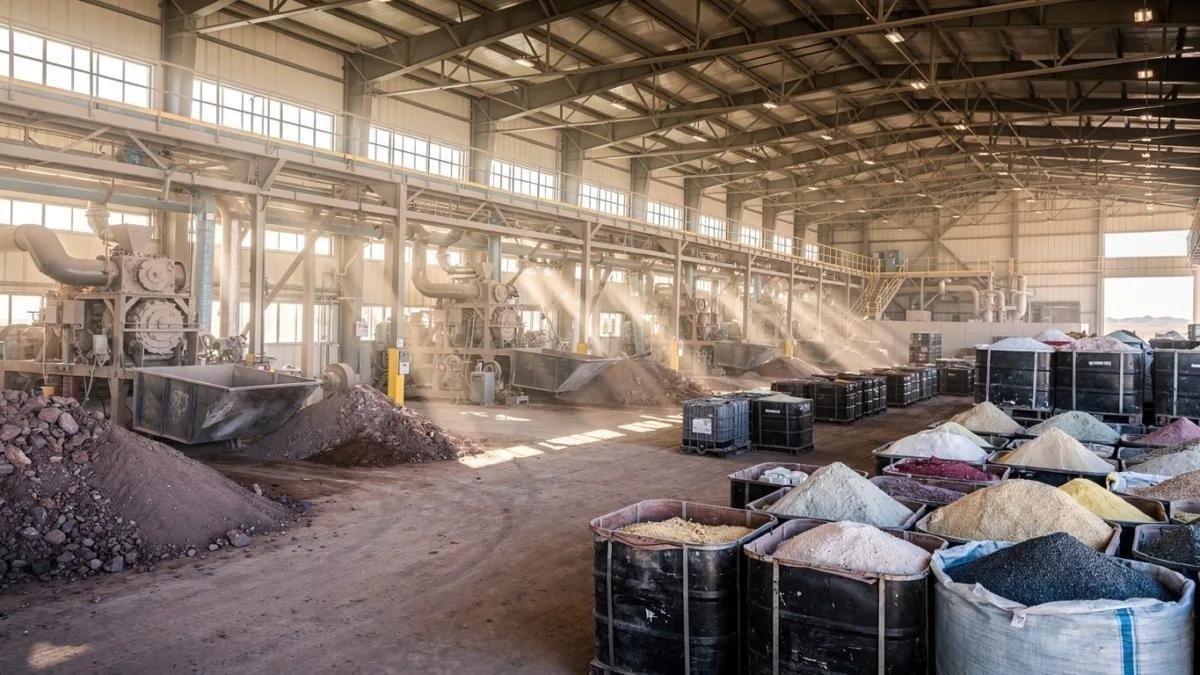
自从中国掌握住稀土命脉后,一个奇怪现象就此产生:越来越多的国家发现大量稀土矿,就连贫矿的日本也发现了稀土,土耳其还曾仗着拥有世界第二大稀土矿,竟敢向中国强行索要稀土加工技术!稀土这东西,名字叫稀土,其实地壳里并不那么稀罕,真正稀罕的是它总把十七种元素混在一块儿,谁也分不开。
稀土一共十七种元素,名字里带个“稀”字,地壳里其实并不少见。
麻烦在于它们总挤在同一块矿石里,脾气还特别像。尤其是镨和钕,活脱脱一对双胞胎,想从杂质里把它们拎出来不难,要分得干干净净、还能成批生产,就是另一回事了。
啃这块硬骨头的,是上世纪七十年代的中国科研人员。1972年,徐光宪团队接下分离高纯度镨、钕的任务,后来形成的串级萃取理论,思路是把一次分不开的活儿拆成很多级连续操作,每一级只放大一点点差别,层层叠加,最后留下想要的那一种。
道理好懂,落地却磨人。每一级怎么衔接,投多少料,控制在什么条件,全得在车间里一遍遍试。
实验室里的成果变成能天天开工的产线,靠的就是这股耐心。到上世纪九十年代初,中国生产的单一高纯稀土大批进入国际市场,价格跟着往下走,一些原本站得很稳的国外厂家开始减产、转产,有的干脆停产。
中国在稀土行业的分量,就是从那时候变重的。再看近几年的数字。
按多家机构常见的估算,2024年用于磁材的钕、镨、镝、铽,中国矿山产量约占全球六成,到了精炼环节,占比升到九成左右。从挖到炼,中间差出的这三成,恰好就是加工能力的价值。
分离完也不算到头。氧化物要还原成金属,金属要熔成合金,合金再做成磁体,才能装进新能源汽车的电机和风力发电机。
上下游挨得近,客户一挑毛病,工厂马上改工艺,这种来回磨合出来的默契,不是买几台设备就能补上的。拿这把尺子去量土耳其,就清楚多了。
2022年,土耳其宣布在贝伊利科瓦矿区探明约6.94亿吨矿石,称规模居世界第二。数字好看,可按他们自己公布的规划,每年处理57万吨矿石,产出约1万吨稀土氧化物,平均五十多吨矿石才换得一吨产品。
2023年投运的试验设施,设计年处理量只有1200吨,离57万吨的目标还隔着很远。2024年10月,中土签署矿业合作谅解备忘录,关键矿产在合作方向之内。
土耳其想把矿变成产业,把目光投向加工环节,一点也不奇怪,只是那套工艺是别人几十年试错攒下来的,不是谈判桌上开口就能带走的。日本选的是另一条路,往深海里找。
2026年1月起,南鸟岛附近海域开始稀土泥试采,到2月,“地球”号探测船在近6000米深的海底采到了含稀土的泥。能捞上来,在科研上是实打实的一步。
可后面的事一件比一件难。设备得长期顶住深海水压,管道得连续稳定输送,泥运回来还要脱水、提取、分离。
据报道,下一阶段的验证要到2027年,真正供给工厂使用,还得往后排。眼前的缺口却等不了这么久。
有媒体引述日本财务省8月公布的统计称,2026年上半年,日本进口镝铁合金约13吨、氧化钇约204吨,同比分别下降82%和74%。这是转述的数据,具体以官方原始统计为准。
日本当然没闲着,报道称,其稀土进口来源国已从3个增加到12个,可其中不少卖的是矿石或初级原料,后头的分离、冶炼还得有人接手。卖家多了,能直接用的材料却没跟着多起来。
中国守的也正是这一环,2023年12月调整后的技术出口目录,把稀土提取分离等技术列入禁止出口范围。矿石可以做生意,多年磨出来的工艺,却不能随手送人。
眼下是2026年10月,各国找矿、建厂的消息还在不断冒出来。找到矿,顶多算拿到一张入场券。
炼得出来,成本划算,废水废渣和矿石伴生的放射性物质处理得妥当,客户愿意长期订货,这几道关一道也绕不过去。这几桩事放在一起,说明了一个常被忽略的道理:手里有矿,并不自动等于有话语权。
土耳其账面上的储量、日本海底的稀土泥,都是潜力,可潜力要变成价格、变成合同,得经过工艺、资金、环保和客户信任好几道门槛,每一道都得靠时间一点点攒。中国的优势来自几十年里把实验室成果做成稳定产能,这样的优势可以被追赶,但追赶者同样需要这份耐心,没有捷径可走。