野村证券昨天发布了对国内九月 App 市场的复盘,里面关于红果短剧和字节系的内容引发了激烈讨论。
今天看了下这份研报的完整内容,感觉槽点和亮点都蛮多的,摘录了部分和大家分享:
- 9 月,中国智能手机月活跃用户规模同比微增 0.9% 至 12.8 亿。近几个月来大盘基本盘保持稳定。9 月全网月度总使用时长同比增长 7.6%,增速较上月(8.1%)略有放缓。
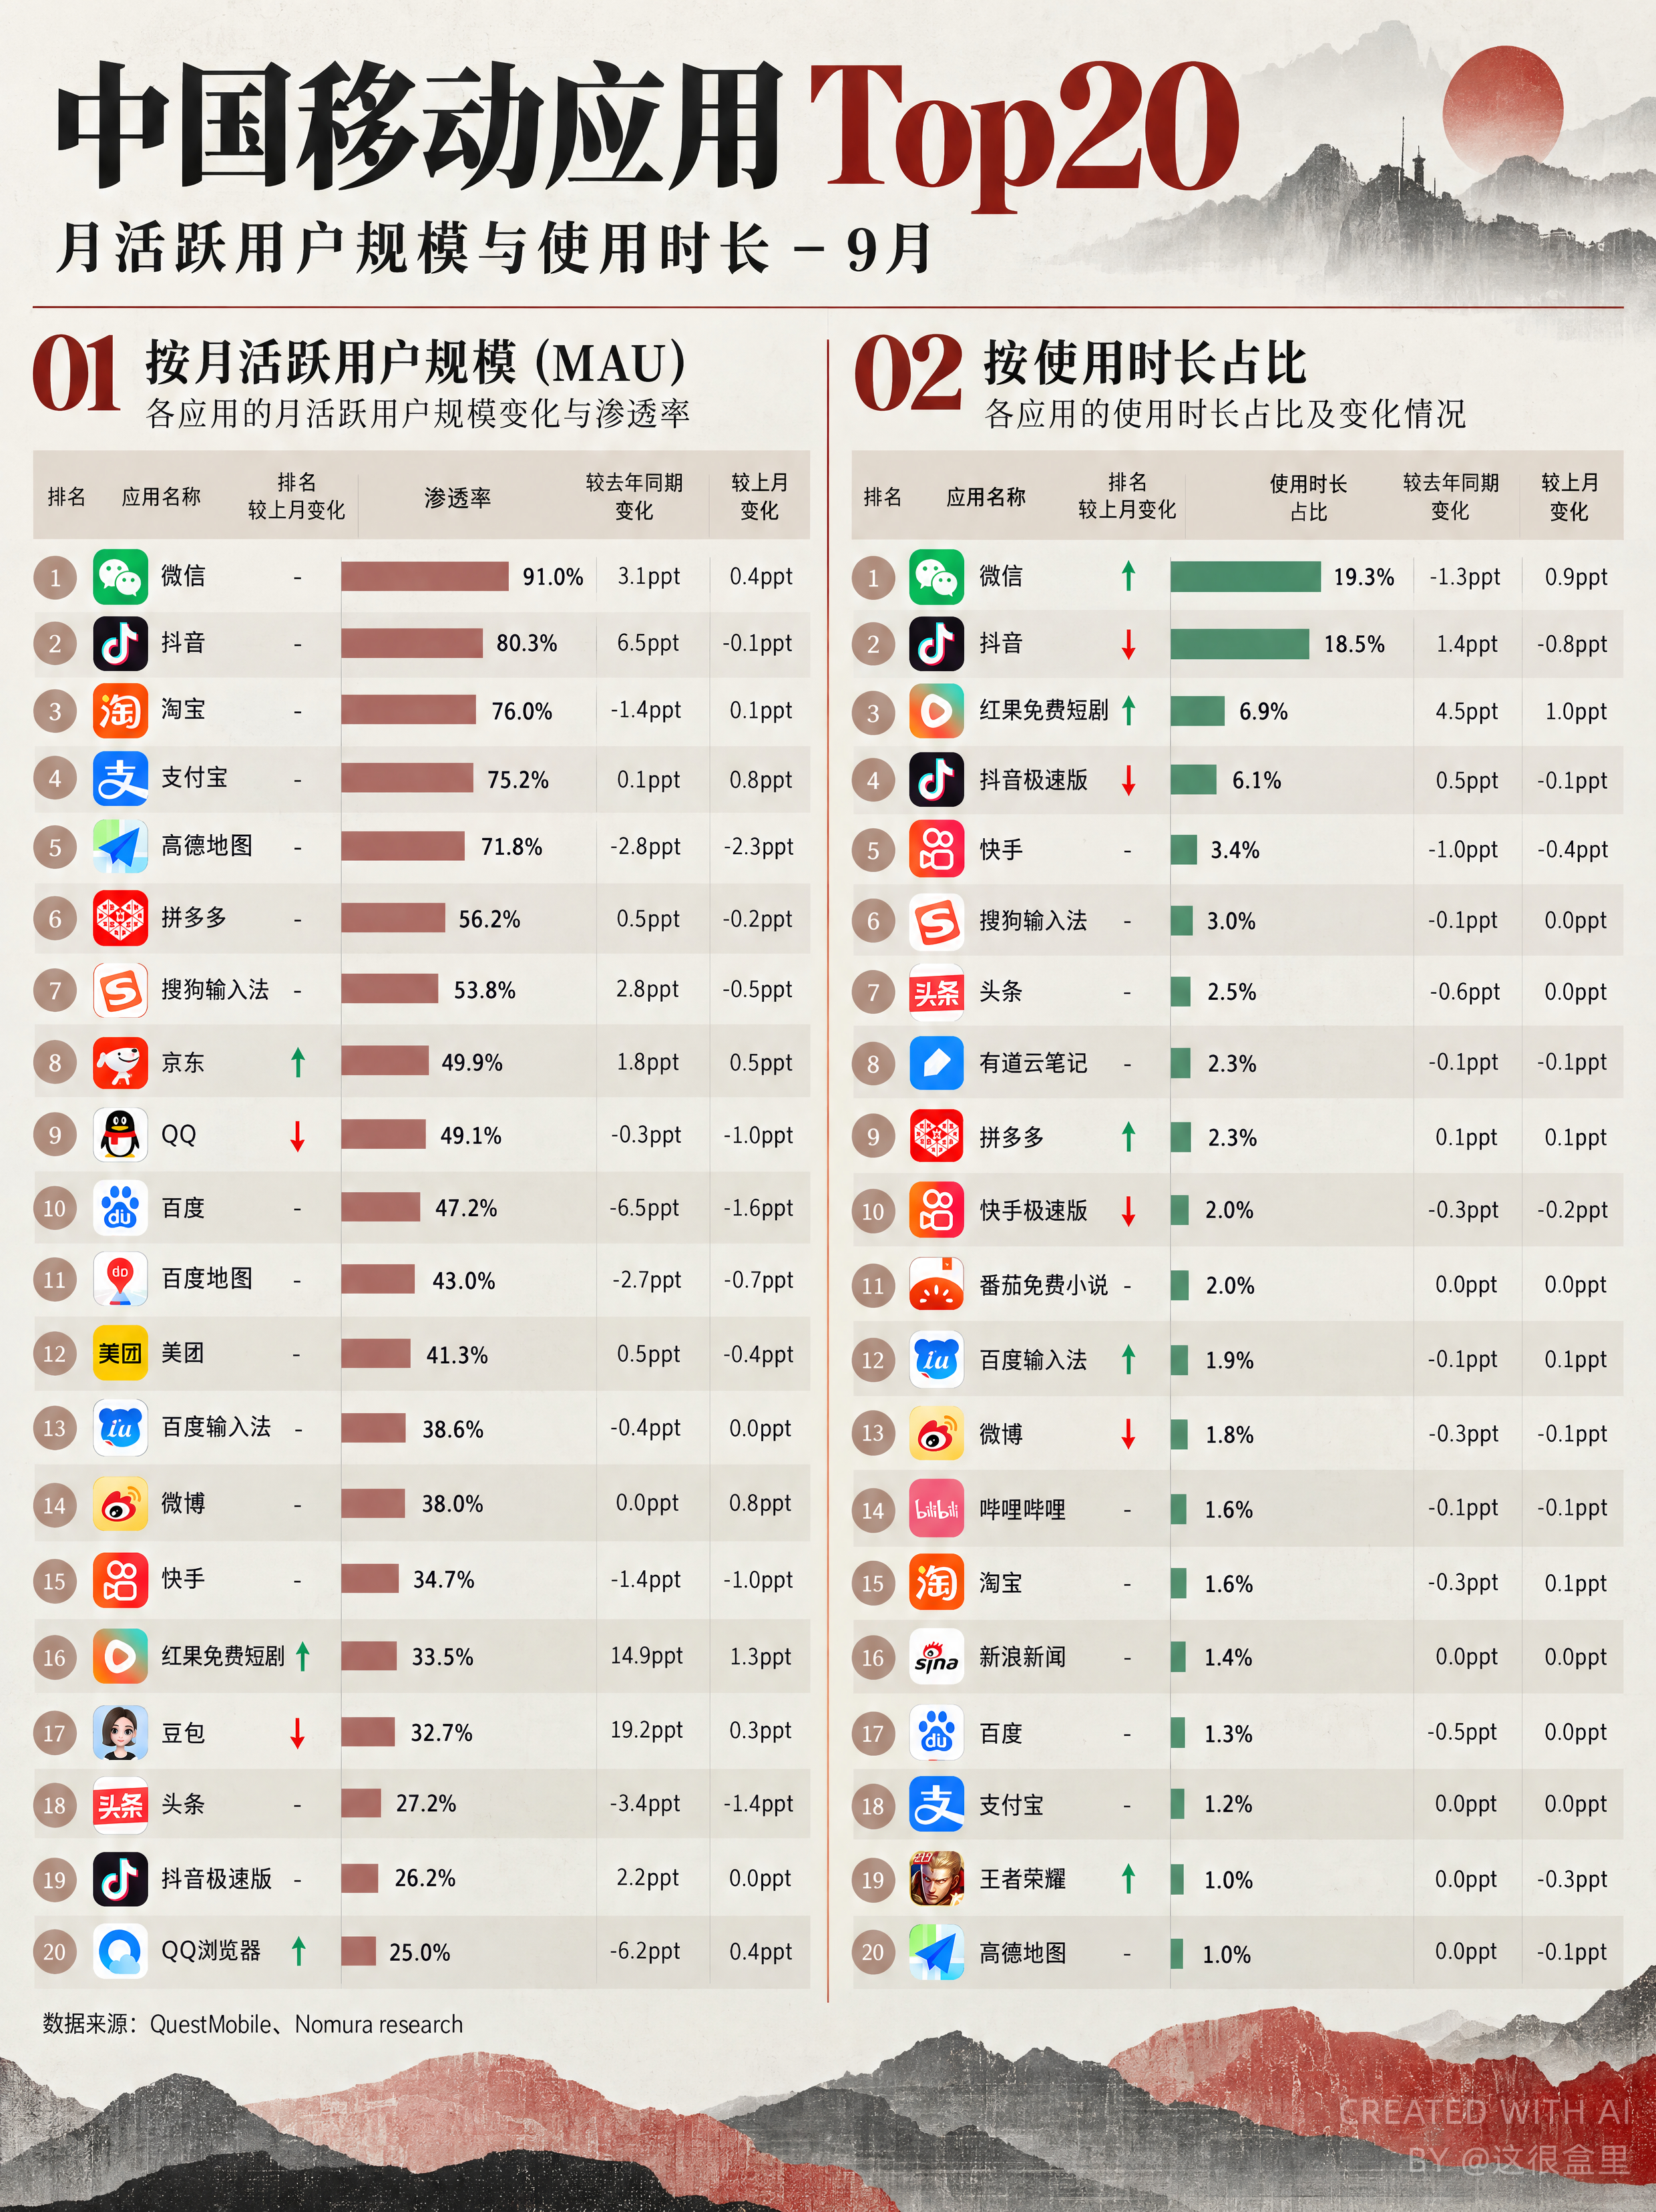
- 2026 年 9 月的大部分流量由字节跳动、腾讯、百度和阿里巴巴旗下的应用主导。根据 QuestMobile 数据,特别是在 9 月的月活跃用户数和使用时长份额两方面,字节跳动旗下的应用均在前 20 名中占据了五个席位。
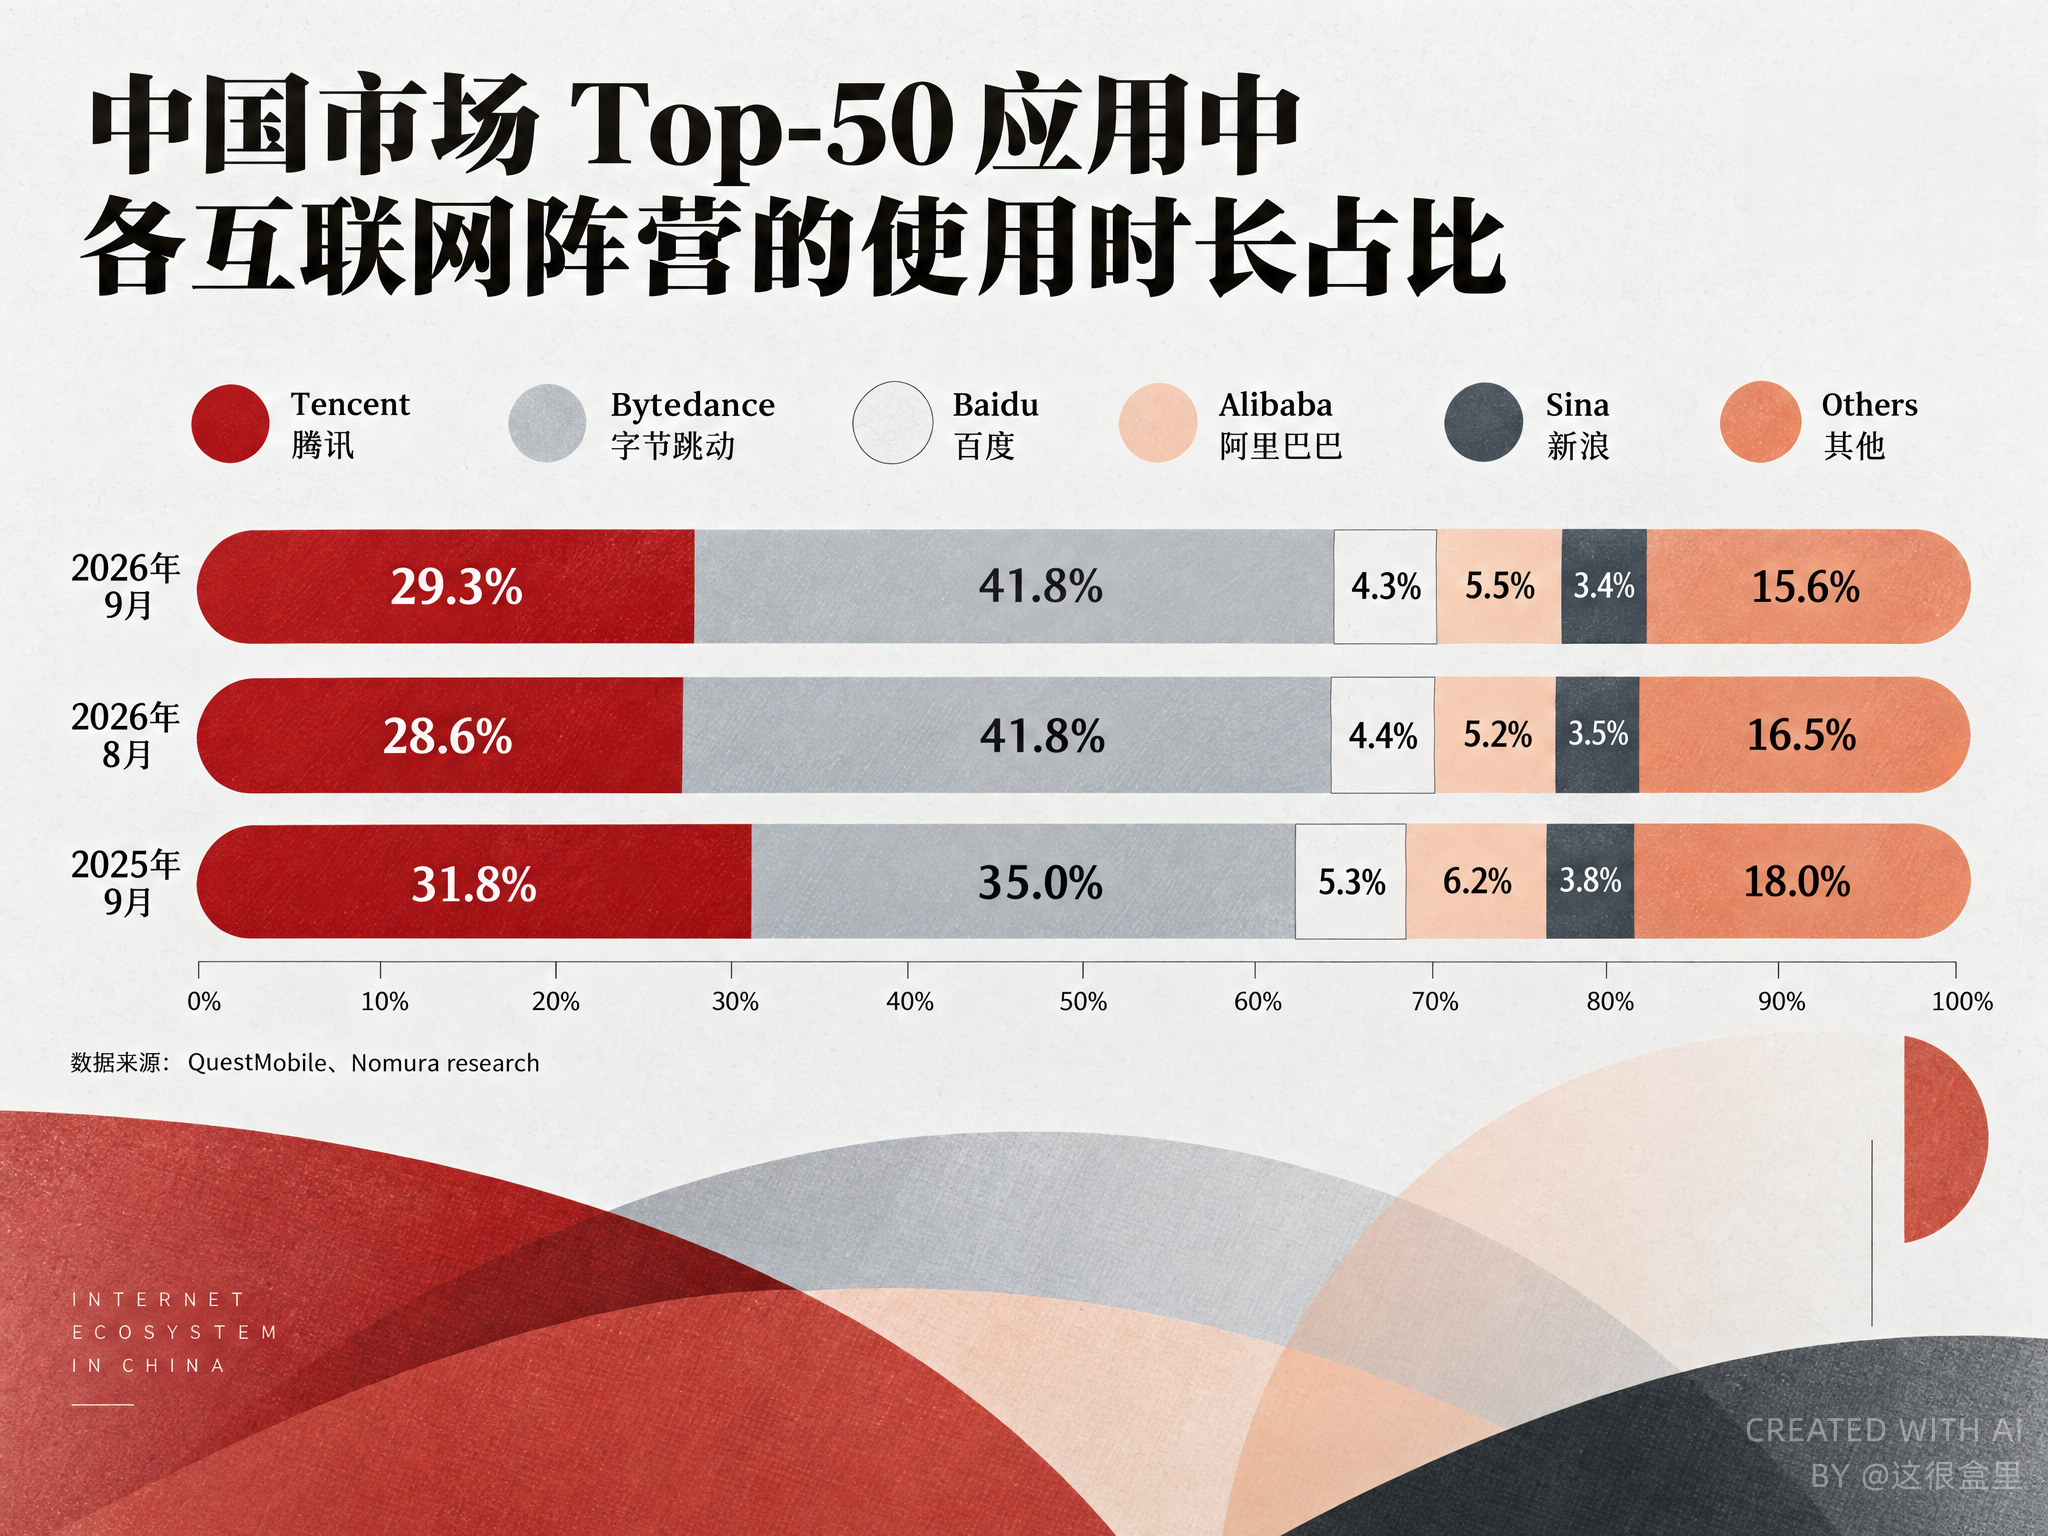
- 在前 50 大应用(约占 9 月中国移动端总使用时长的约 93%)中,字节跳动系应用的使用时长份额实现同比增长,从 2025 年 9 月的 35% 上升至 2026 年 9 月的 41.8%,超过了腾讯的 29.3%(低于一年前的 31.8%)。环比来看,字节跳动的时长份额持平,而腾讯的时长份额环比上升 0.7 个百分点。
- 腾讯的微信 App 以 19.3% 的中国移动端用户使用时长份额重回榜首,其次是字节跳动的抖音,时长份额为 18.5%。字节跳动旗下的红果免费短剧 App 位居第三,时长份额为 6.9%。
- 但字节和抖音这两大国民级 App 的王座之争远未盖棺定论:抖音的增长势头依旧凶猛,在 DAU 同比增长 16% 的带动下,月总时长同比攀升 17%,相比之下,微信对应的两项增速仅为 1% 和 3%。
- 据第三方研究机构易观分析数据显示,截至 2026 年 9 月,腾讯的 WorkBuddy 仍是中国最受欢迎的桌面端 AI Agent 平台,月度访问量飙升至 8500 万次(高于 2026 年 6 月的 2100 万次)。
- 阿里巴巴旗下的千问办公以 4700 万次月度访问量位居第二,紧随其后的是字节跳动旗下的豆包办公,9 月月度访问量达到 3000 万次。
- 字节系音乐应用攻势不减,汽水音乐与番茄音乐 9 月日活同比分别大涨 54% 和 27%。网易云音乐防御稳健,日活微幅上扬 2%。反观腾讯音乐,旗下主力矩阵遭遇用户流失困境,QQ 音乐、酷狗音乐与酷我音乐的日活同比分别下挫 6%、16% 和 11%。
- 为防堵价格敏感型用户流失,腾讯音乐开始激进押注各旗舰产品的轻量版。不同于旗舰版倚重会员订阅,轻量版主打看广告免费听的商业化路径。这批产品包括波点音乐、酷狗概念版和酷狗免费版。
- 效果立竿见影:QuestMobile 数据显示,波点音乐与酷狗概念版的 MAU 分别同比攀升 77% 和 21%,双双达到 500 万,酷狗免费版更是同比暴涨 391%,月活蹿升至 650 万。
- 9 月长视频赛道依旧低迷。腾讯视频、爱奇艺与芒果 TV 的总使用时长同比分别下滑 35%、35% 和 27%,核心症结在于日活遭遇重挫,同比跌幅分别达 26%、29% 和 15%。优酷则凭借爆款剧集「早春晴朗」逆势突围,在日活同比增长 4% 的拉动下,9 月总使用时长重回增长轨道,同比上升 5%。
- 作为微短剧赛道的头号玩家,字节跳动旗下的红果短剧延续了爆发式增长。其月度总时长狂飙 210%,背后由日活激增 127% 与人均单日使用时长提升 36% 双轮驱动。
- 短视频双雄的差距进一步拉大。9 月,抖音总时长稳步走高,在日活增长 16% 的助推下,月使用时长同比增长 17%。快手则持续承压,人均单日时长同比缩水 15%,直接拖累其月总时长同比下挫 17%。哔哩哔哩表现相对平稳,受益于日活 3% 的增幅,9 月总使用时长同比温和增长 3%。
- 免费网文赛道上,字节旗下的番茄小说 9 月总时长同比增长 9%,日活与人均单日时长分别提升 3% 和 6%。百度旗下的七猫小说则加速下坠,日活与人均单日时长分别萎缩 33% 和 26%,致使总时长腰斩 50%。至此,番茄小说 9 月日活已冲至 1.42 亿,体量达到七猫免费小说的 11 倍。
- 付费阅读板块同样承压。阅文集团旗下的起点读书与 QQ 阅读活跃度与黏性双双回落:两款产品当月 DAU 分别同比下滑 10% 和 2%,人均单日时长亦分别缩水 12% 和 15%。
- 社交领域中,小红书 9 月总使用时长同比增长 4%,日活与人均单日时长均微增 2%。微博日活虽有 1% 的微弱增长,但由于人均单日时长缩水 10%,总时长最终下滑 8%。在腾讯生态内部,QQ 止住了持续下滑的势头,月总时长同比打平,微信总时长则小幅微升 1%。
- 搜索赛道中,百度 App 依然牢牢把持国内搜索的霸主地位,但其 9 月总使用时长却同比骤降 23%。人均单日时长 2% 的微增,根本无法弥补日活大跌 25% 带来的流量失血。
- 协同办公赛道阵营分化明显。9 月,字节跳动旗下的飞书与腾讯旗下的企业微信日活分别同比增长 52% 和 7%,阿里旗下的钉钉则同比微跌 4%。但就用户体量而言,钉钉依然手握基本盘:其 8800 万的日活规模分别是企业微信的 1.1 倍和飞书的 8 倍。
- 不过,在用户黏性(人均单日时长)维度,QuestMobile 数据显示,飞书以 14.5 分钟居首(同比下滑 3%),企业微信为 12.2 分钟(同比下滑 1%),钉钉则以 10.3 分钟垫底(同比下滑 6%)。
- AI App 领域,根据 QuestMobile 数据,豆包 9 月 DAU 排名第一,达 1.86 亿,同比增长 2.9 倍,环比增长 7%。紧随其后的是夸克浏览器,为 3400 万(同比增长 1%,环比增长 3%),DeepSeek 为 3300 万(同比增长 10%,环比增长 6%),千问为 2900 万(同比增长 76 倍,环比增长 5%)。
- 在人均单日时长上,夸克浏览器以 31 分钟领跑整个 AI 工具赛道,但呈降温趋势(同比下滑 2%,环比下滑 6%),DeepSeek 紧随其后,人均时长达 17.2 分钟(同比增长 66%,环比微降 4%)。第二梯队中,腾讯元宝达到 11.6 分钟(同比增长 22%,环比微降 1%),豆包为 10 分钟(同比微增 6%,环比增长 3%)。千问的用户停留时间在主流 AI 工具中垫底,人均单日时长仅 4.1 分钟,同比重挫 56%,环比微增 5%。
- 在线旅游板块整体承压。携程旗下两大主力应用月总时长双双走弱:携程与去哪儿 9 月总时长同比分别下滑 17% 和 7%,主要归因于日活大盘萎缩,两者的 DAU 同比跌幅分别达 13% 和 7%。阿里旗下的飞猪月总时长亦同比下滑 6%。尽管其 DAU 同比逆势增长 10%,但仍架不住人均单日使用时长大幅跳水 15% 的冲击。
- 综合电商格局依旧由阿里旗下的淘宝与拼多多坐稳前二,无论在用户体量还是总时长上均领跑赛道。9 月,拼多多 DAU 同比增长 6%,轻度用户(日均时长不足 1 分钟)与重度用户(日均时长超 1 分钟)双轮驱动,分别录得 17% 和 4% 的同比增幅。
- 京东 DAU 同比增长 4%,其主要拉动力同样来自轻度用户(同比激增 21%)。反观淘宝,其 9 月 DAU 同比下滑 7%:轻度用户虽有 14% 的增长,却未能对冲高粘性重度用户高达 13% 的大幅流失。从用户黏性来看,拼多多 9 月人均单日时长同比提升 4%,而淘宝与京东则显现疲态,同比分别下滑 5% 和 4%。
- 本地生活赛道,美团系基本盘显现分化。美团 App 9 月月总时长同比下滑 11%,核心原因在于人均单日时长缩水 10%。大众点评 9 月总时长同比走平,其 DAU 虽大增 21%,但完全被人均时长同比暴跌 17% 所稀释。
- 字节跳动于今年 2 月推出的抖省省正对大众点评发起追赶:9 月抖省省日活达到 2700 万(环比持平),与大众点评的 3600 万(环比下降 9%)进一步缩小差距,不过二者体量仍显著落后于美团主 App 的 1.72 亿日活(环比下降 6%)。在停留时长维度,抖省省 9 月人均单日时长环比下滑 15% 至 4 分钟,大众点评环比下滑 4% 至 7.9 分钟,均明显低于美团主 App 的 13 分钟(环比下滑 6%)。
- 移动地图领域,百度地图 9 月总使用时长同比下滑 9%,人均单日时长与日活分别下降 4% 和 5%,遭遇双杀,阿里旗下高德地图 9 月总时长则同比增长 4%,主要由人均单日时长同比提升 4% 支撑。长期来看,高德地图的 DAU 在震荡中保持上行,而百度地图多年来基本止步不前,两者的用户规模差距正持续走大。
- 在线招聘行业马太效应加剧。 BOSS 直聘 9 月总时长同比增长 15%,其日活同比激增 23%,强力对冲了人均时长下滑 7% 的负面影响。反观传统招聘巨头,智联招聘与前程无忧 9 月总时长分别同比下挫 5% 和 12%。即便两者的日活微增 4% 和 3%,但在人均单日时长分别深跌 9% 和 15% 的颓势下,大盘仍旧难掩失血。