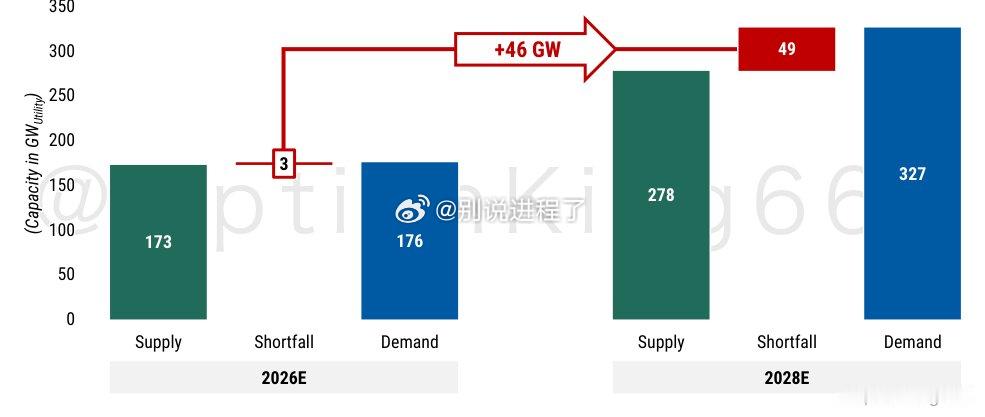
全球数据中心公用事业电力短缺将从2026年的3 GW扩大至2028年的49 GW,缺口达46 GW,因为电力需求达到327 GW,而供应仅为278 GW,分析师估计。这一缺口反映了从电网抽取电力以支持计算基础设施的情况,假设电力使用效率从2026年的1.27适度改善至2028年的1.24。虽然在基准情景下,直接向硬件交付的全球总IT容量预计将以23%的复合年增长率从2025年的108 GW和2026年的136 GW增长至2030年的316 GW,但电网互联队列的累积、劳动力通胀以及许可瓶颈阻碍了物理公用事业供应的跟上计算需求的步伐。在无约束的牛市情景下,全球IT容量可能达到2030年的377 GW,但持续的电网限制使供应缺口成为主导的运营现实。
严重的容量短缺正将经济盈余直接转移给那些获得稳定电力接入和设施稳定的运营商。行业调查显示,新签署的数据中心容量合同的平均价格在过去十二个月内上涨了11%,56%的受访者获得了超过10%的价格涨幅。此外,运营商已预租或承诺其现有容量的43%,超大规模云提供商和企业客户推动了大部分的远期预订。零售托管运营商在此环境中受益不成比例,因为较小的分布式足迹面临比多吉瓦级园区更低的社区许可阻力。这一供应挤压的关键运营风险将是宏观经济放缓抑制企业云投资,或工作负载效率的意外突破压缩底层电力密度需求。