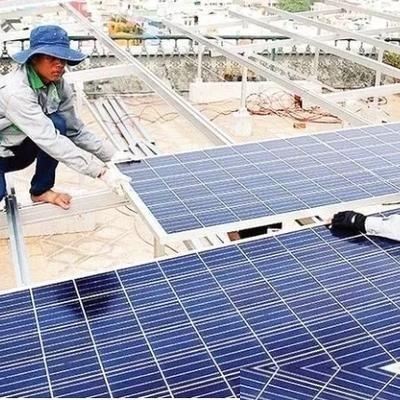
越南总理黎明兴这回把话放得很硬!从2027年到2030年,全国上下不许再闹电荒。10月底前,屋顶光伏指标得拆分到各省,12月前,家庭光伏支持政策要出台,哪个项目拖沓,就问责到人。
越南这次真正需要盯住的,不是屋顶上能铺多少块光伏板,而是电力系统能不能扛住未来几年的需求增长。一个值得注意的变化是,2026年前九个月,越南煤电发电量达到132.9太瓦时,同比增长15%,水电发电量却因降雨偏少而下降约12%。
电力供应越紧张,越南就越需要依赖能够稳定出力的电源,这也是它急着提前部署的现实原因。
这组数据还有另一层意思。越南的制造业扩张,需要持续、稳定的电力供应,可电力生产会受到天气、燃料供应和设备运行等因素影响。水电少发了,煤电就得补上;如果工业用电继续增加,单靠临时调整发电结构,压力只会越来越大。越南真正要争取的,是让不同电源相互补位,而不是每逢供电紧张才临时想办法。
10月22日,越南政府办公室发出第10790/VPCP-CN号公文,要求加快2027年至2030年的电力供应保障工作。工贸部须在10月30日前提出各省市屋顶光伏发展指标,地方则要在12月内推动出台家庭自发自用光伏支持政策。
这说明越南已经把任务期限明确下来,但期限只是起点,能否按时并网、能否在用电高峰发挥作用,才是检验政策的关键。
越南为什么把屋顶光伏摆到这么重要的位置?因为它可以利用住宅、办公楼和工厂已有的屋顶,不必每次都从征地、建设大型电站开始。对工商业用户来说,自发自用还有机会降低部分购电需求,配上储能设备,也能在一定程度上缓解高峰负荷。可这条路有个前提:发出来的电得有人用,暂时用不完的电也得有合理的处理办法。
再看今年的煤电数据,问题就更加清楚了。煤电发电量上升,能够帮助越南弥补部分供电缺口,但也带来燃料供应、碳排放和能源转型方面的压力。路透社援引的统计显示,越南2026年前九个月电力行业排放量也在上升。
如果长期依靠增加煤电来满足新增需求,保供压力可能暂时得到缓解,能源结构调整却会面临更大的挑战。
所以,屋顶光伏政策真正应该解决的,是家庭和企业为什么愿意安装、安装之后如何并网、发电与用电怎样协调、储能投资由谁承担。政策如果只规定装机目标,却没有清晰的收益机制和技术标准,地方即使完成了指标,也未必能换来同等规模的有效供电能力。越南接下来需要拿出的,不只是行政命令,还应当有让投资者算得过账的制度安排。
对中国企业来说,这里面确实存在合作空间。光伏组件、逆变器、储能设备、电力工程和电网运维,都可能成为合作方向。但市场机会不等于项目一定赚钱,越南各地的电网条件、项目审批、融资成本和合同执行情况,都需要逐项评估。能够长期落地的合作,应该建立在实际需求和商业可行性上,而不是只追着政策热度走。
我认为,越南这次把2027年至2030年作为重点保障期,最值得关注的,是它能否把能源建设从单个项目推进到整个系统的协调运行。中国的电力建设经验说明,发电、输电、配电和调度必须一起考虑,任何一环跟不上,都可能拖累其他环节。越南不必照搬别人的发展路径,但必须根据自身产业分布和电力需求,把投资安排与建设进度衔接起来。
对中国而言,越南的电力问题也提醒我们,东南亚产业链布局不能只看工资、土地和出口条件,还要把能源供应的稳定性纳入判断。制造业转移不是把厂房搬过去就算完成,配套设施能不能跟上,同样决定产业能走多远。中国企业参与当地能源建设,既要把技术和工程能力发挥出来,也要重视风险控制和长期运营。
说到底,越南这次提出的硬期限,能否转化为真正可靠的电力供应,还要看接下来几个月的执行情况。10月底的指标、12月前的支持政策,只是第一步;此后新增了多少有效发电能力,储能是否按计划投运,电网能否把电送到需要的地方,才是更有分量的答案。标题里说的2027年至2030年不许再闹电荒,不能只停留在一句承诺上,必须落实到每一个项目和每一个用电高峰。