晚上7点,一条公告弹出来,让盯着具身智能的人坐直了
不是芯片,不是算力卡,而是宇树科技的三季报。
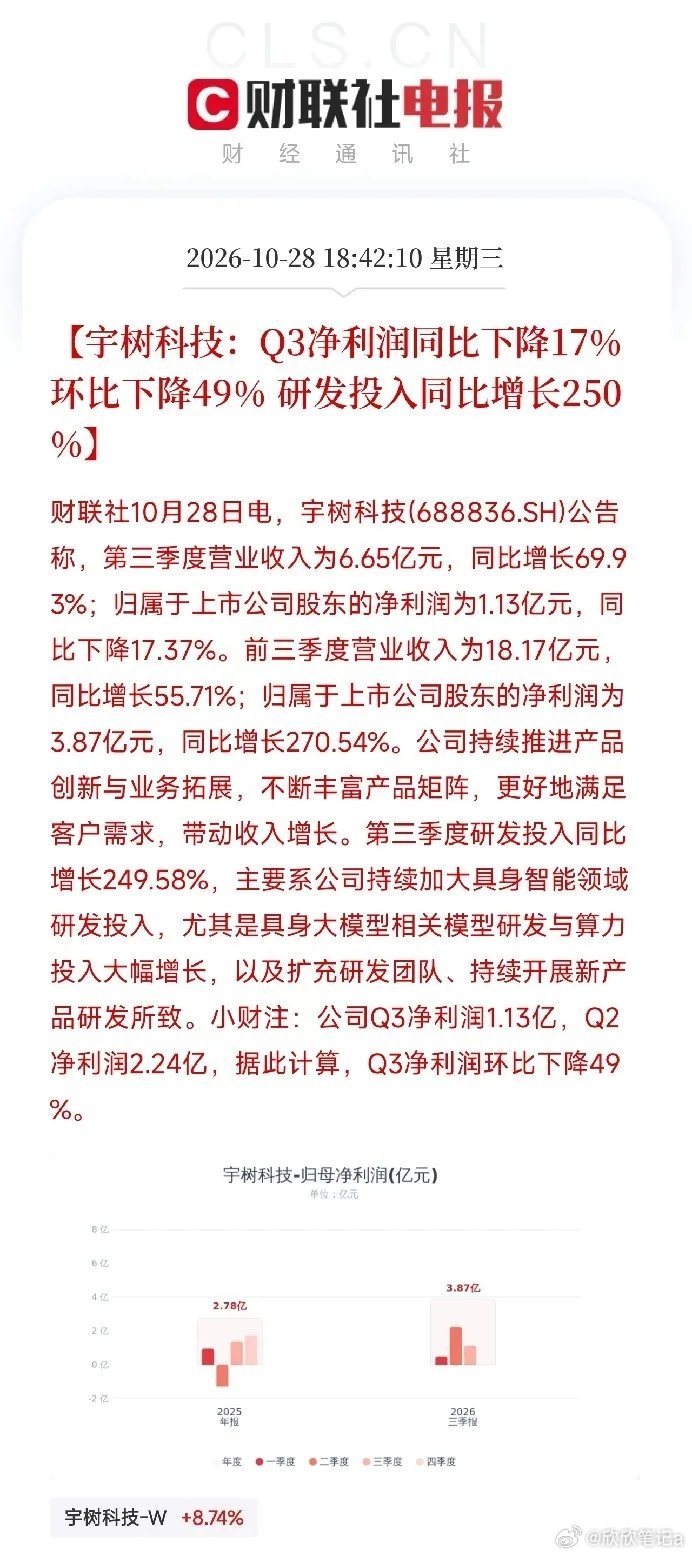
第三季度营收6.65亿元,同比增长69.93%;净利润1.13亿元,同比下降17.37%。前三季度营收18.17亿元,同比增长55.71%;净利润3.87亿元,同比增长270.54%,Q2净利润2.24亿,Q3是1.13亿,环比下降49%。
收入在跑,利润在缩。营收同比增七成,净利同比降17%,环比直接腰斩。增收不增利,而且是主动选择的那种。
拆开看,公告把原因说的很清楚:第三季度研发投入同比增长249.58%,主要系公司持续加大具身智能领域研发投入,尤其是具身大模型相关模型研发与算力投入大幅增长,以及扩充研发团队、持续开展新产品研发所致。
利润不是丢了,是砸进研发了。研发投入同比增2.5倍,砸的方向很明确——具身大模型和算力。这不是被动承压,是主动押注。
这跟之前那盘棋,完全是同一个方向。
中信证券icon研报刚说,GPT-6 Astra进入机器人控制,物理AI迎来重大拐点icon。通用大模型正在从机器人的高层任务规划,向动作生成和执行控制延伸,NVIDIAicon、Stanford等机构在探索用通用模型减少对专用策略训练的依赖,2027年通用模型进入具身任务将成为AI行业的下一个投入方向。
现在宇树科技用一份利润下降、研发大增的季报告诉市场:物理AI不是研报里的展望,是已经在烧钱的现实。研发投入同比增250%,砸的就是具身大模型和算力。机器人要从能走能动变成能理解、能决策、能执行,靠的不是多造几条腿,是把大模型塞进身体里。而塞进去的前提,是算力、是模型、是数据,全是钱。
链条很清楚:物理AI要落地,机器人要动作生成和执行控制,就需要具身大模型、边缘端推理芯片、传感器icon、执行器、光互联和稳定供电。通用模型进入具身任务,推理调用会从云端往边缘走,单位Token成本要更低,芯片要更专用,模型要更轻量。宇树研发投入暴增,说明这条链上的投入已经开始。中信证券说算力产业仍在增长但将回归理性,北美投融两端有困局,我国资本开支空间大但瓶颈在国产芯片性能和产能。现在宇树用利润换研发,说明物理AI的竞赛不只是造硬件的竞赛,还是烧模型、烧算力、烧人才的竞赛。
但也要看到另一面。研发投入大增2.5倍,利润同比转负、环比腰斩,说明投入是猛的,回报周期是长的。具身大模型还在早期,泛化性、安全性、成本都还要验证;机器人量产和场景落地,不是一代产品就能跑通;研发投入如果持续快于收入,利润弹性会被压制;行业竞争在加剧,做具身的、做通用机器人的、做专用模型的都在往里挤。
这跟英维克icon那份季报形成了有趣的对照。英维克营收增33%但利润几乎没动,是被费用和交付节奏拖住;宇树营收增70%但利润下降,是主动把利润砸进研发。一个是被动承压,一个是主动押注。同一个AI链条,不同环节的利润选择不一样。谁在卡位置,谁在换未来。
当然,风险也在。研发投入的回报周期长,具身大模型的商业化路径还在探索;机器人量产和场景落地需要时间,收入增速能不能持续覆盖研发增速还要盯;行业竞争激烈,技术路线和产品定义都可能变;单季利润受研发费用确认节奏影响,不能简单线性外推。但至少这份季报说明,物理AI不是讲故事,是真金白银在投入。
AI的上半场,拼的是谁的模型参数大、谁的算力卡多;下半场,拼的是谁能把单位Token成本打到地板,同时谁能把物理AI的最后一公里、具身大模型的泛化能力和研发投入的回报周期扛住。算力可以买,电力难买;模型可以追,机器人的动作生成和研发兑现难追。
去看看,谁在做具身智能的边缘推理芯片,谁在给机器人供传感器和执行器,谁在给物理AI提供算力基座和光互联,谁又在用研发投入换未来的卡位。那才是这轮AI资本开支周期里,真正被产业趋势和研发投入同时推上台前的硬核方向。
宇树科技