欧盟取消对华太阳能玻璃双反关税,中国份额仅3%:大门放开,市场主力已是印度。
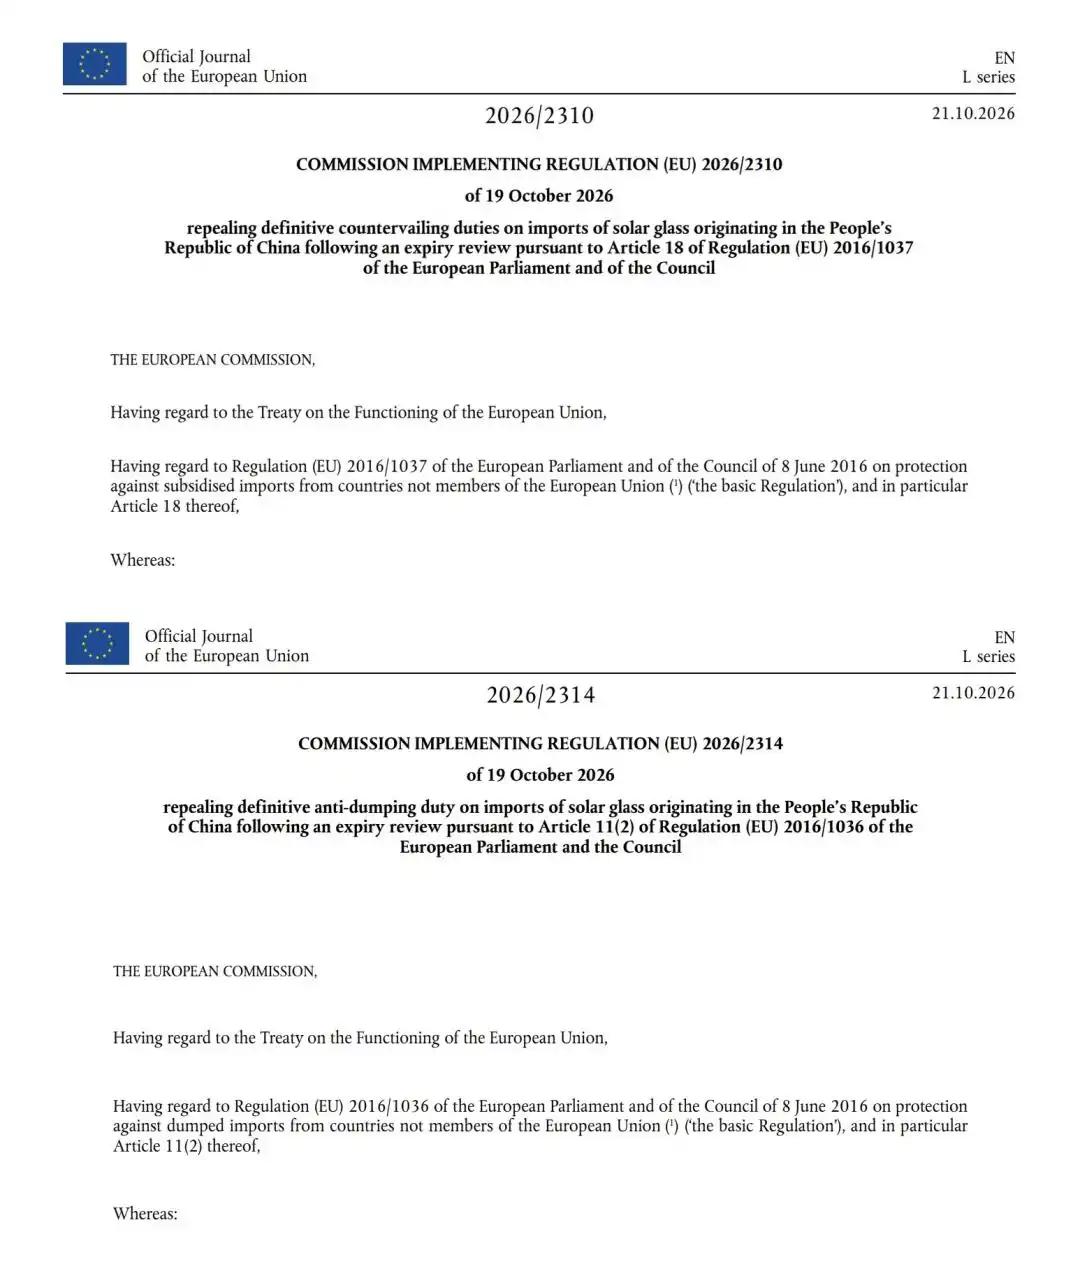
2026年10月22日这天,欧盟官方法规正式生效,把征了12年半的两道税一笔勾销。一道反倾销税,一道反补贴税,加起来最高能把一块中国玻璃的价格抬高一倍还多。
从2014年5月一直收到今天,中国企业被这道门槛挡在欧洲市场外头,走了一茬又一茬。如今税单撕了,大门敞开,听着像个扬眉吐气的消息,可翻开账本一看,中国太阳能玻璃在欧盟的占比,从当年调查时的30.5%掉到了3%。
3%是什么概念,就是货架上满满当当摆着别人的货,中国货在最角落占一小块,连凑个热闹都勉强。
更扎心的是,欧盟这次之所以肯开门,根本不是良心发现,也不是被谁说服了。法规里写得明白,欧盟境内已经没有一家在生产这种太阳能玻璃的工厂了。
2014年刚征税那会儿,德国有GMB,比利时有AGC,法国还有圣戈班这种世界级玻璃巨头在做这个行当。欧盟本想用关税把这些厂子护住,给它们一口喘气的机会,让它们长成能跟中国货掰手腕的本地产业。
结果12年过去,GMB在2025年7月申请破产,2026年春天设备打包拍卖,AGC在2025年第一季度就停了这条线,圣戈班们还在,但早不碰这块了。
关税这把伞撑了12年,伞底下一个活人都没剩下。保护来保护去,把保护对象保护没了,这在贸易史上都算得上一桩奇闻。
门既然要开,屋里总得有人。中国货被税挡在外面的时候,欧洲的光伏电站一天也没停着建,组件要装,就得有玻璃盖在电池片上头。
这缺口不会因为中国货进不来就自己消失,自然有人填上来。填上来的不是欧洲本土厂子,是印度。
印度那家叫Borosil的企业,这些年一门心思扩太阳能玻璃的产能,趁欧洲人缺货、中国货又贵的窗口,把货运进德国、西班牙、葡萄牙,一年一年把客户关系做扎实。
到今天,它在欧洲这块市场拿下了60%多的份额,光德国一国就占到65%上下。
印度人自己也没闲着,对着从中国进口的太阳能玻璃,同样在国内征了5年反倾销税,一手把中国货挡在自己门外,一手把自家货推进欧洲大门。
欧洲人花了12年想替本地企业守住的地盘,最后养肥的是隔了几千公里外的印度厂。
回头看这盘棋,欧盟当年算的账不算离谱。中国玻璃便宜,质量稳,一进来本地厂子顶不住,那就加税,给本地企业留条活路。
问题是玻璃这行不是靠关税就能凭空长出来的买卖。一座玻璃熔炉点着火就得连着烧好几年,停不得,电费天然气人工天天往外掏钱。
欧洲工业电价本来就高,炉子一开就是成本,订单又被中国货惯得刁了——便宜、量大、随叫随到,本地厂出来的东西要么贵一截,要么交期对不上。
关税把中国货的价格抬上去,本地厂确实少了个对手,可下游做组件的厂子也得算成本账,买不到便宜玻璃,自己的组件就贵,装到电站里发电就不划算。
关税护住了上游那几座炉子,却掐住了下游整个光伏产业的脖子。欧洲人嘴上喊着要搞能源转型、要装更多光伏板,可手里盖板子的玻璃却被自己的关税卡得死死的。上游厂子没被救成,下游竞争力也跟着往下滑,两头落空。
中国这边的教训同样不轻。3%的份额,不是因为中国玻璃做不出来、做不好,恰恰相反,这12年里中国把整个光伏产业链做到了世界第一,组件占了欧洲八成以上的份额,电池片、逆变器无一不领先。
可偏偏在玻璃这一个环节,被一道关税卡出了市场。市场这东西不讲情面,你12年不出现,客户就会找别人;用惯了别人的货,质量交期都磨合顺了,你再想挤回去,得重新跑客户、重新验厂、重新谈价。
Borosil在欧洲攒下的那些客户关系,不是靠便宜抢来的,是靠一年年稳定供货攒出来的信任。
信任这东西,中国企业在这12年里连露面的机会都没有,自然也就没法积累。
等门重新开了,客户的习惯早就改了,供应链的订单早就签给别人了,你站在门口喊得再响,屋里人也未必回头。
这就是这件事最值得琢磨的地方。贸易壁垒从来不是一堵密不透风的墙,墙这边的人以为挡住了谁,其实只是把一块空地空了出来,空地上很快会长出新的玩家。
欧盟想挡中国,结果自家厂子没长出来,印度长出来了;中国想靠性价比硬闯,结果被挡在门外12年,回来发现座位已经换了人。
真正的产业竞争,比的不是谁关税加得高,而是谁在客户身边待得久、谁的炉子转得稳、谁在别人缺席的日子里把每一张订单都接住了。
门开了是好事,但门开了之后能不能重新走进去,靠的不是等对方减税,而是这12年里你有没有在别的地方把本事练到让人非用你不可。
欧洲这堂课,中国企业得记牢:在全球化的生意场上,退出一个市场只需要一道关税,再想回去,往往要付出几倍的代价。