很多人问:个人缴社保,选哪个档次最划算?
普通上班单位大多按60%档次交,那灵活就业自己缴费,是不是也照着60%交就行?
先说结论:“选60%保住缴费年限”这个思路没问题,但如果讨论划不划算,一定要分清:你是单位职工,还是自己全额自费。这两种,算账逻辑完全不一样。
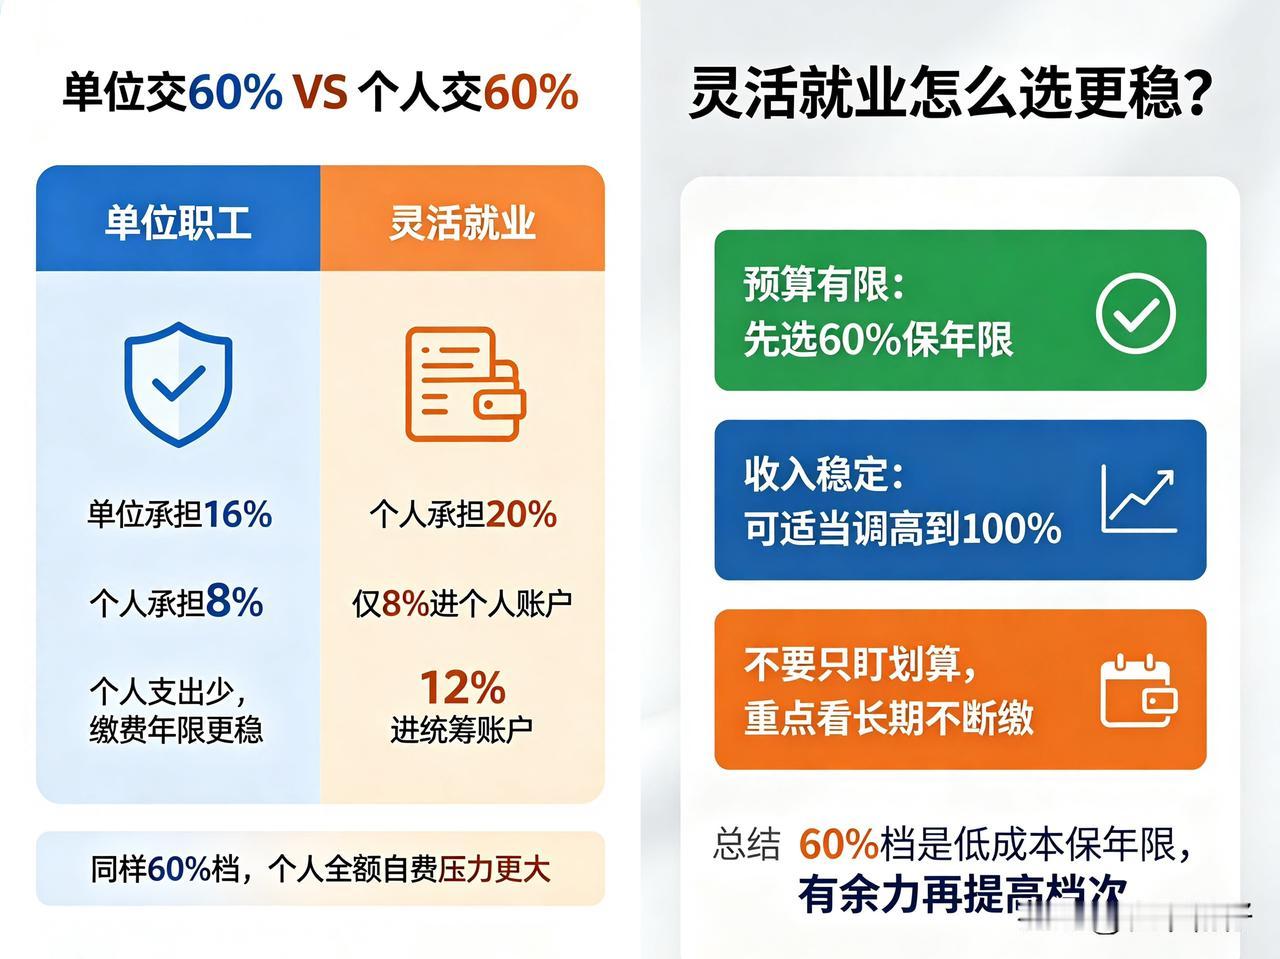
✅单位交60% 和 灵活就业个人交60%,根本不是一回事
单位参保:养老保险大头16%由公司承担,个人只承担8%。哪怕选60%档,个人付出少,还能撬动单位配套缴费,很划算。
灵活就业参保:全部20%费用都要自己承担。以四川2026标准举例,60%档每月缴费约939.8元,一年11277.6元。
重点:这当中只有8%进入个人账户,剩下12%划入统筹账户。
所以灵活就业选60%,核心是用最低成本保住缴费年限,优先保证不断缴,不是追求养老金最高。
👉60%档次的优势:
1. 回本速度最快。总投入低,同等条件下拿回本金时间最短。
2. 缴费压力小,不容易断缴。只要坚持缴满年限,退休就能领养老金。
3. 投入产出比相对更高。养老金计算公式有调节机制,缴费档次翻5倍,基础养老金不会同步翻5倍,低档相对性价比更高。
⚠️但不要死守60%,分情况选择
如果收入不稳定、手头紧张,选60%先“占住年限”,是稳妥方案。
如果收入稳定、手里有余钱,距离退休还有很多年,一直只交最低档,退休后的养老金水平会偏低。条件允许,可以在收入好的年份,适当调到100%档,拉高整体平均缴费指数。
一句话总结:
灵活就业自费交养老,60%档是低成本保年限的稳妥选择,适合求稳、预算有限的人。但单看收益,它不是最高的,只是对钱包压力最小。
灵活就业社保