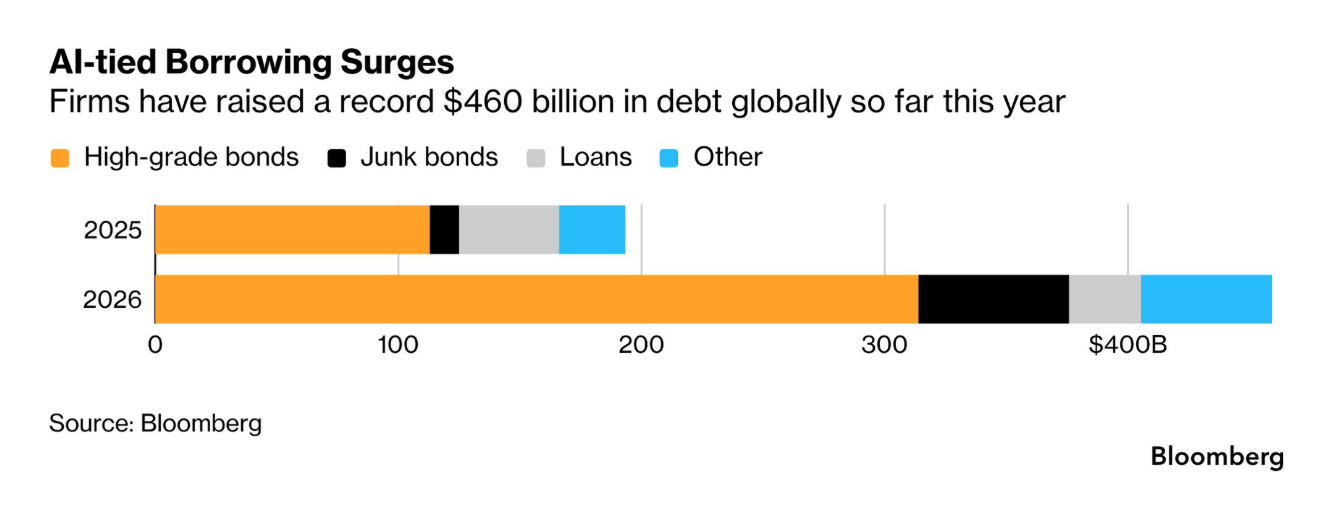
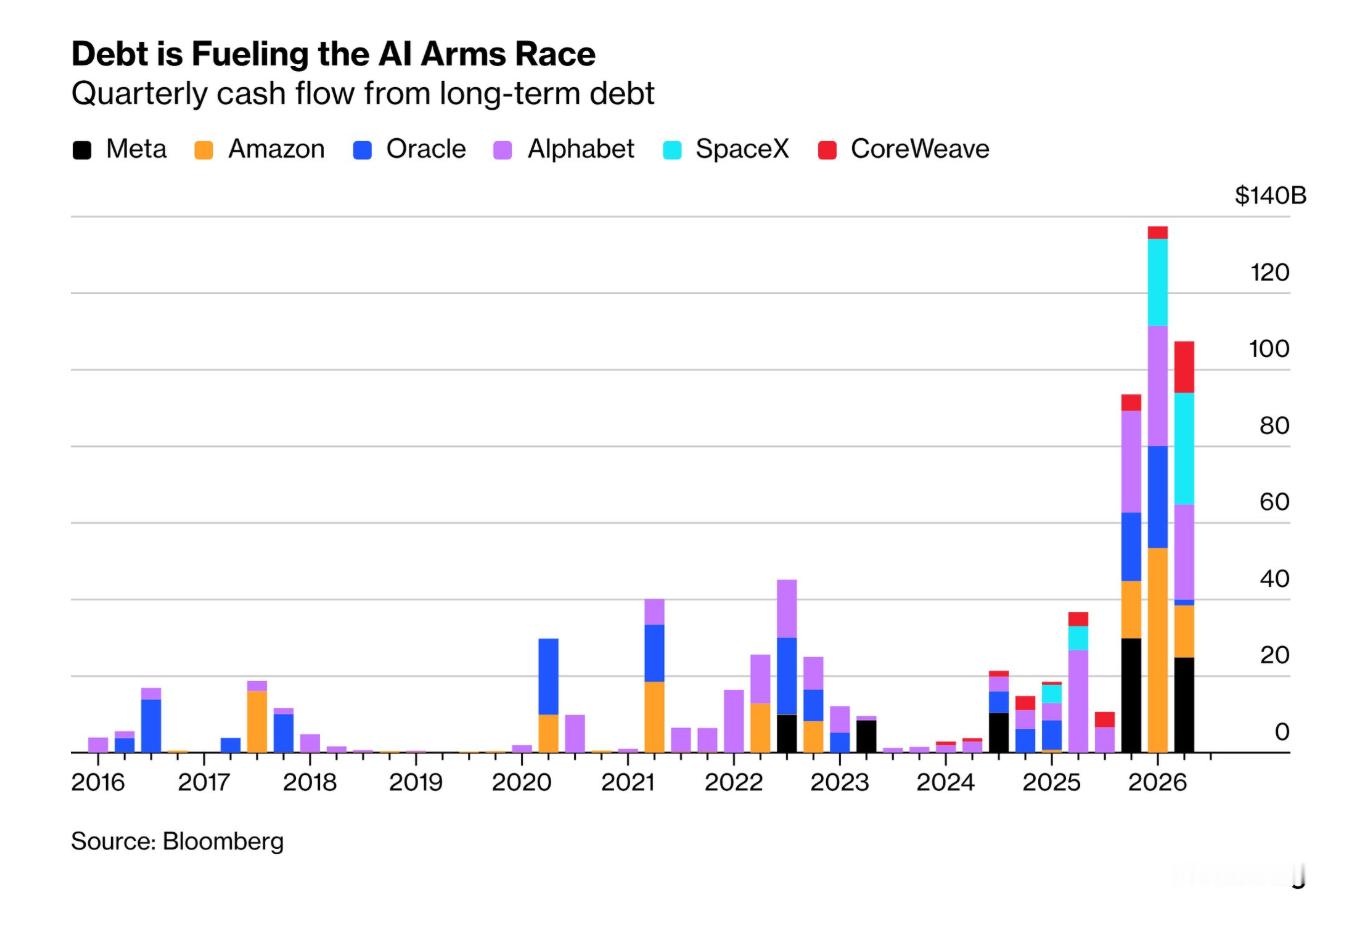
「彭博社」警告称:种种早期迹象显示,信贷市场能消化的 AI 债务规模正在逼近极限。
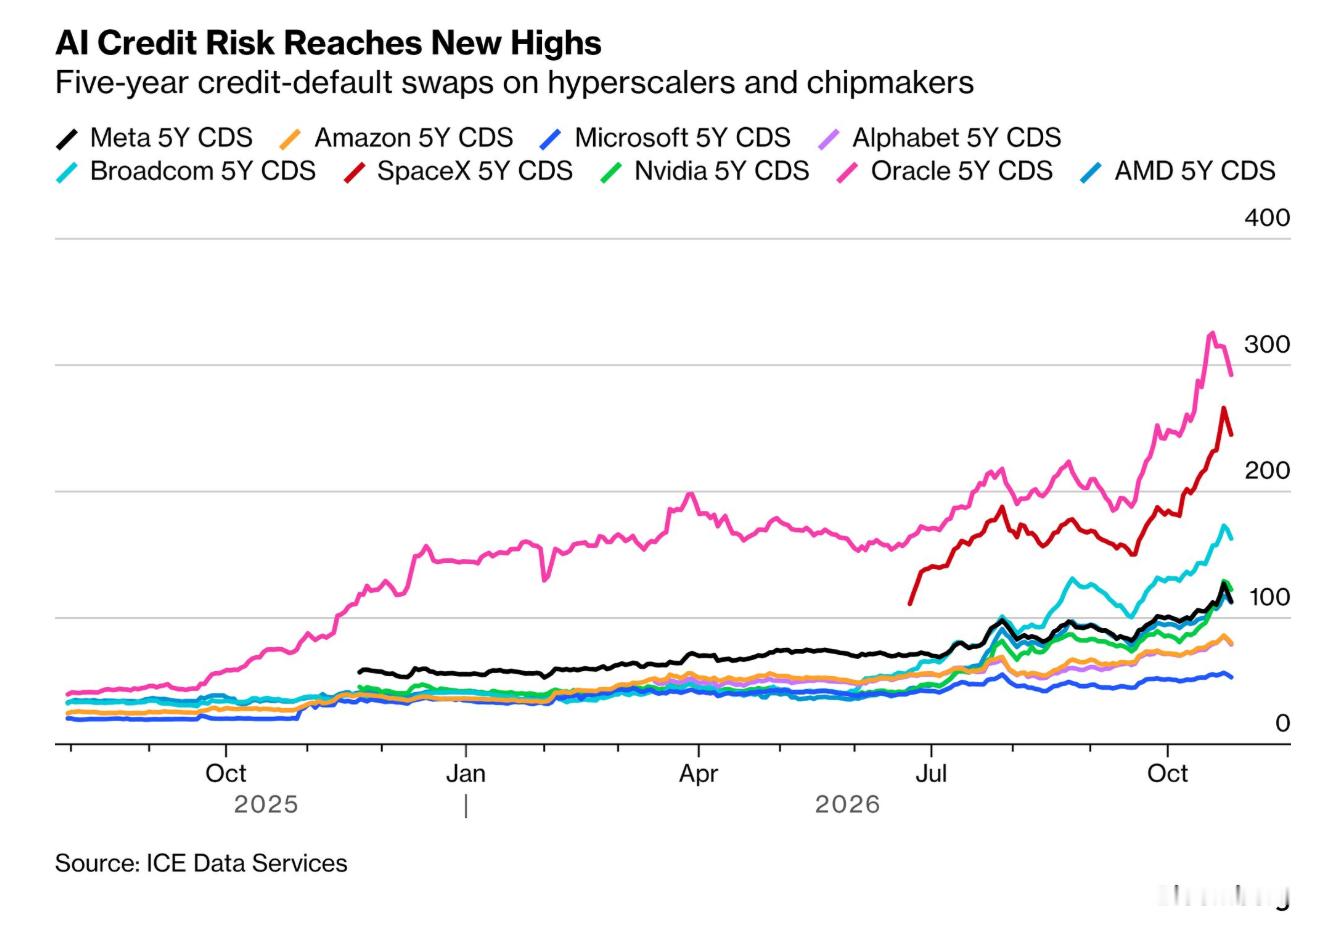
最近几天,博通、SpaceX 以及甲骨文等公司的违约对冲成本急剧拉升,达到了通常只有垃圾级借债人才会有的水平。更令从业者担忧的是,这种冲击正向更广泛的信贷市场扩散。
此外,未来几年市场仍有数万亿美元的债务需求,而硅谷高管认为能够筹到的钱、金融机构宣称可以提供的支持,以及基金经理实际愿意承担的额度,三者之间的脱节正越来越严重。
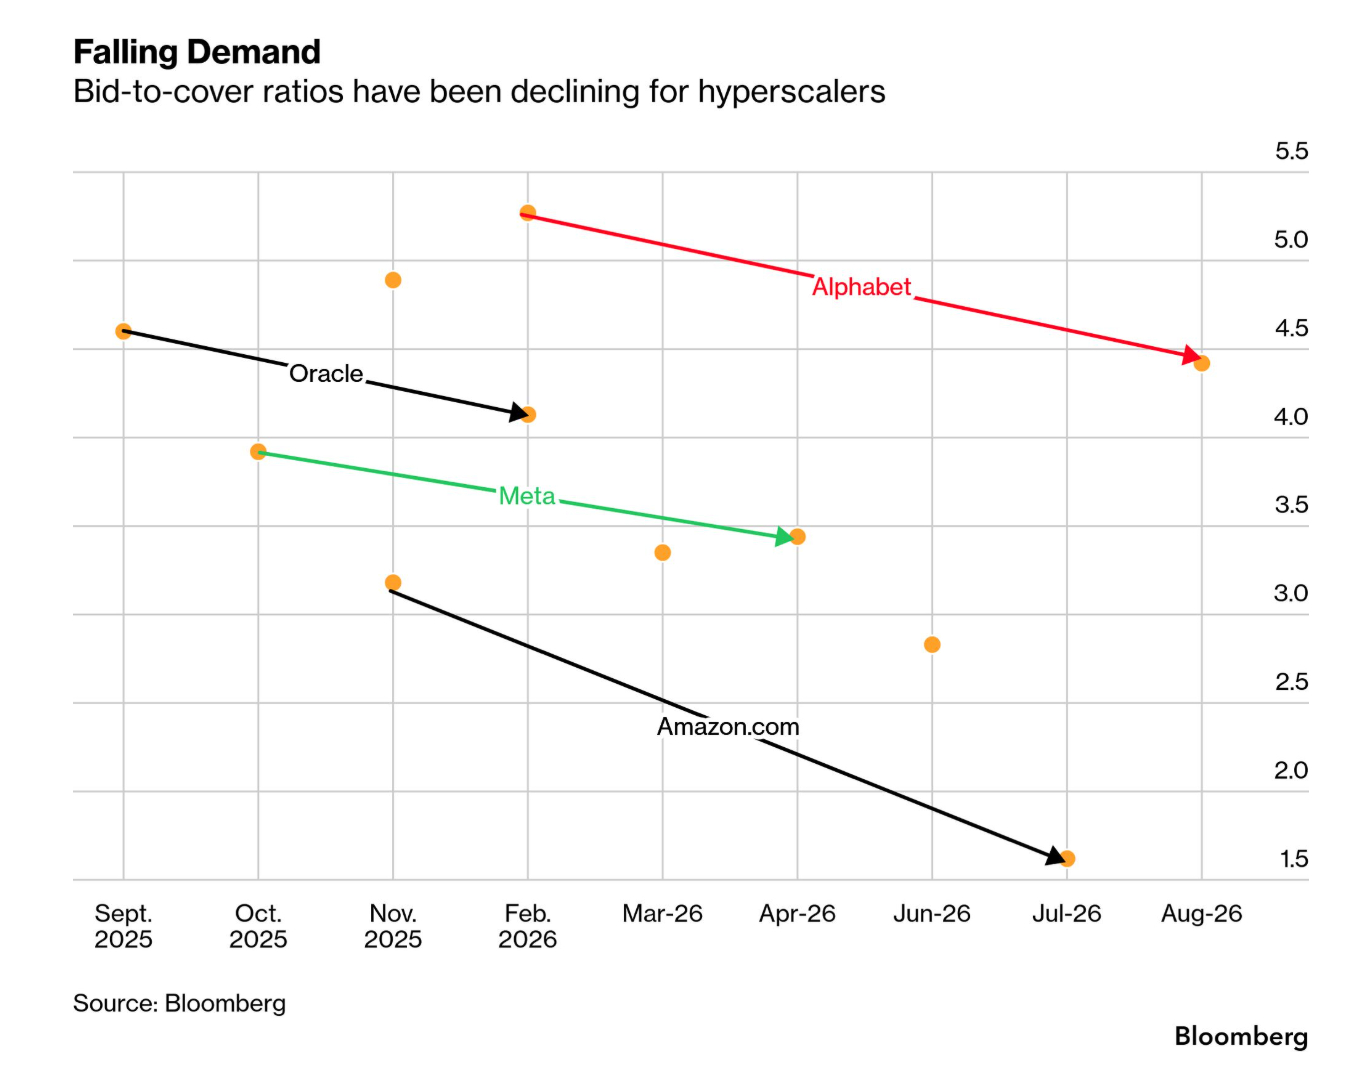
「彭博社」采访了 30 多位参与了近期和当前数据中心融资谈判的银行家、基金经理、私募股权高管以及其他相关人士的交流中,所有人都承认,筹集资金的难度已经显著高于仅仅几个月之前。
症结之一在于合同条款。投资者越来越害怕合同中的取消权等退路。一旦核心大客户中途弃约撤出,所有的风险都会砸在投资人自己手里。
就在上个月:甲骨文因新墨西哥州一个超大数据中心的工程延期,直接发出不可抗力通知,试图借此顺延付款。
另一大阻碍在于如何将风险倒手出去,以腾出额度承接新交易。
一家欧洲大型银行的技术、媒体和电信贷款业务负责人表示,眼下出售债务或转让风险可能需要五个月的时间,这限制了其将资金回笼并投入新融资的能力。
保险机构向来会分摊此类贷款中的部分信用风险,但早在几个月前,部分机构就已表态:它们在数据中心领域的信贷敞口已逼近甚至触及上限。
高企的利率同样在重创数据中心运营商。摩根士丹利 ABS 策略师 Carolyn Campbell 本月早些时候表示:
“在 2026 年初,评级最高的数据中心债券收益率低于 5%。如今,类似债券的收益率已接近 7%,这一增幅对于那些试图为数十亿美元设施筹资的公司来说影响巨大。当借贷成本接近 8% 时,发行这些债券的难度将显著增加。”
她指出,今年 ABS 和 CMBS(商业不动产抵押贷款支持证券)市场的数据中心债务发行总额约为 220 亿美元,尽管支撑这一基础设施建设需要极其庞大的资金,但这一发行规模仅勉强赶平去年。
投资机构 Diameter Capital Partners 在走访旧金山湾区后同样深感不安。他们质疑科技行业是否过于盲目乐观,竟认定「市面上会有源源不断的债务资本,愿意为规模高达 5.5 万亿美元的 AI 基础设施建设买单」。
根据彭博汇总的数据,在垃圾债和杠杆贷款市场上,至少有 18 笔数据中心融资目前的收益率达到了两位数。
面对新兴云厂商 Volta 一笔 50 亿美元的银团贷款,牵头承销的摩根大通与高盛不得不给出更大幅度的折价并推高票息,才勉强拉来买家,直接将该笔贷款的收益率逼升至 11% 以上。
在 CDS 市场上,甲骨文一向被视作本轮 AI 热潮的风向标,其债务违约保险成本在上周创下历史新高。SpaceX、英伟达与 Meta 的违约互换成本也同样刷新了纪录。