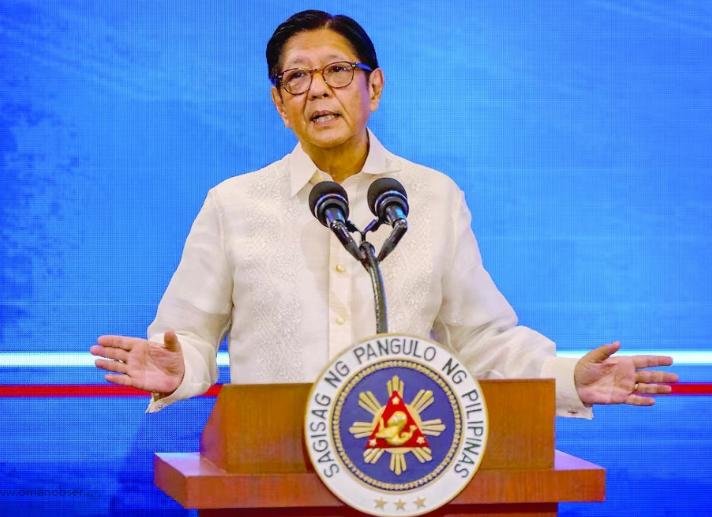
菲律宾这回是真遇上坎了。10月28日外媒消息,比索兑美元一路跳水,跌到 64.17,刷新历史最差纪录。总统马科斯赶紧表态,说政府会用尽一切手段保卫比索,让老百姓别慌。这话听着提气,背后的日子有多难过,得拆开看。
这并非突然崩盘。10 月 15 日比索刚跌破 63 关口,一周多后的 27 日收盘又破 64,收在 64.17,纪录接连被改写。汇率一个台阶往下出溜,市场情绪越来越紧。
把时间拉到年初,比索还在 58 附近徘徊,到 9 月初年内已跌掉 6%,是亚洲新兴市场表现最差的货币。摩根大通和美银预计,跌势可能延续到明年年中,兑美元摸到 65 一线。
10 月 28 日,马科斯在马尼拉接受记者采访,开口第一句就是 "不要恐慌"。他把疲软归因于全球油价上涨、燃料涨价,再一步步传导到整个经济。
他强调政府有工具、有资源,外汇储备充足,会尽全力捍卫比索。可谈到物价,他自己承认货币政策有极限,这是供给端引发的通胀,光靠金融手段走不远。
他的原话大意是,油价我们基本没办法,食品我们还能管,政府正想办法压低食品价格。外部能源价格马尼拉说了不算,能腾挪的只有国内食品。
汇率破纪录,最先疼的是普通家庭。菲律宾统计局数据,9 月通胀率从 8 月的 6.1% 跳到 7.2%,是 2023 年 3 月以来最高,食品、交通、住房涨得最快。今年平均通胀 5.4%,远高于央行 3% 的目标。
比索越贬,进口的油、粮、化肥越贵,又反过来推高车票、电费和做饭成本,成本一环套一环,最后全压到日常开销上。
央行出手很快。10 月 22 日基准利率上调 50 个基点到 5.50%,这是连续第四次加息,自今年初中东冲突以来累计已加 125 个基点。彭博调查 25 位经济学家,只有 1 位猜到加 50 个基点。
别人扛得住、菲律宾吃力,根子在结构。菲律宾能源进口依赖超 90%,自己几乎产不出油。中东局势一紧、霍尔木兹海峡受阻,国际油价往上跳,马尼拉只能照单全收。
它和印度、印尼不同,后两国靠制造业和资源出口挣美元,储备厚实,印度外储超 7000 亿美元,印尼约 1450 亿美元。菲律宾前七个月贸易逆差扩大约 29%,达到 370 亿美元,外储降到 1030 亿美元,腾挪余地并不宽裕。
菲律宾还有一条特殊支柱,就是海外劳工侨汇,2024 年汇回 383 亿美元,约占经济总量八分之一。可这条垫子正在变薄,2026 年上半年侨汇 171.5 亿美元,增速仅 2.4%,低于全年 3% 目标。
农业也拖后腿,厄尔尼诺干旱叠加化肥涨价,大米价格跟着抬头。央行行长雷蒙洛纳在参议院听证会上说得直白,想靠消耗储备把汇率强行拉回 60,可能把家底耗空。
事实摆完,谈点个人看法。马科斯把贬值归于油价,只讲了一半真话。油价和冲突是外部导火索,真正让比索一推就倒的是自身结构,能源九成靠进口、出口弱、进口刚性,本就没有抵御冲击的厚墙。
"动用储备保卫比索" 听着坚定,实操空间有限。1030 亿美元听着不少,可央行承认储备不能硬扛趋势。一旦形成持续贬值预期,投机资金顺势下注,越托市储备消耗越快,信心反而越弱。
加息保汇率和稳增长是两难。累计加息 125 个基点,企业借钱、家庭还贷成本都在涨,而经济增速已跌到疫情以来最低。加过头,压住汇率的同时,很可能把内需和就业一并压垮。
侨汇这条线值得长期盯着。上千万海外劳工撑起的外汇底盘,是菲律宾的底牌。如今中东局势变化、汇款增速放缓,这条线一旦失速,汇率和通胀都会少一道保护。
这轮压力是外部冲击叠加内部结构短板,不是某项政策、某句喊话能立刻扭转。看别国汇率波动,没必要幸灾乐祸。
一个经济体抗不抗打,最终要看产业能不能挣回硬通货,能源粮食能否攥在自己手里,家底厚不厚。风浪谁都躲不开,墙厚扛得住,墙薄就得挨着。