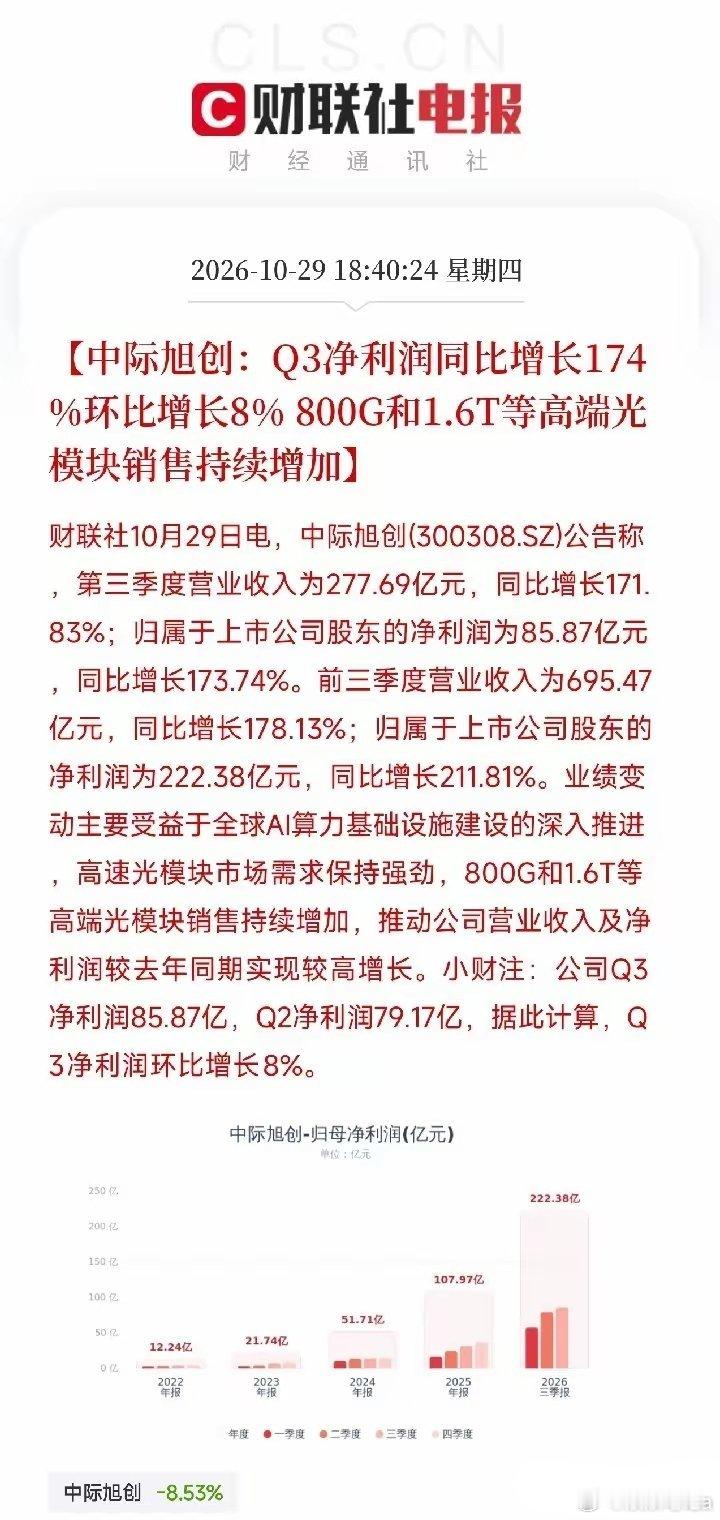
晚上,中际旭创两份公告砸下来,让我把手里那杯凉透的茶又放下了第一份,三季报。Q3营收277.69亿元,同比增长171.83%。归母净利润85.87亿元,同比增长173.74%。前三季度净利润222.38亿元,同比大增211.81%。原因很清楚:全球AI算力基建深入推进,800G和1.6T等高端光模块销售持续增加。第二份,更狠。拟将回购专用账户里565.31万股A股,用途从员工持股或股权激励变更为注销并减少注册资本。这50亿元的回购,是在9月1日到9月23日期间完成的。Q3利润环比还在涨,而且公司把50亿回购的股票,直接注销了。这指向了今晚整个财报季比较鲜明的分水岭。新易盛Q3净利润同比增61%,但环比降19%;兆易创新同比增729%,但环比降21%。光模块和存储,两大核心赛道,在同一天交出了同比炸裂、环比转负的财报。而中际旭创,Q3净利润环比增长8%,是今晚少的同比大增、环比还在涨的光模块龙头。为什么它能不一样?因为800G和1.6T。当别人还在为涨价放缓而焦虑时,中际旭创的高端产品结构,让它吃到了比较肥的那块肉。1.6T光模块的ASP远高于市场传言,交付紧张,只有少数厂商具备大规模交付能力。这是技术代差带来的定价权,不是靠周期吃饭。更值得琢磨的,是那50亿回购注销。不是用于股权激励,不是留给员工,是直接注销,减少注册资本。这意味着,剩下的每一股,含金量都被抬高了。这跟宁德时代200亿回购注销、SK海力士40万亿韩元回购注销,是同一个逻辑,当金融资本在利率风暴里反复摇摆时,产业资本用真金白银,把自己的价值锁定。这就是我反复强调的那层逻辑。AI竞赛的下半场,真正的赢家,不是只做一颗芯片或一个模块的公司,而是那些能在周期见顶时,靠技术代差和产品结构,把环比增速撑住的公司。中际旭创的8%环比增长,和50亿注销,就是光模块从周期品变成硬通货的强信号。去翻一翻,谁在给中际旭创供1.6T的光芯片和DSP,谁在做CPO的先进封装,谁又在光模块的上游材料上卡住了位置。那才是这场光模块分化里,真正跟着一起数钱的卖水人。