大幕拉开,一句狠话先上桌:华尔街这回真急了,“求求中国,别再让铝厂出海!”
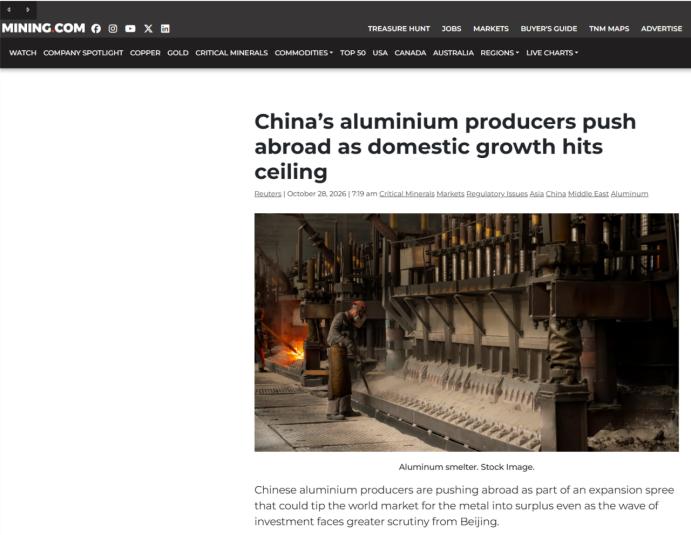
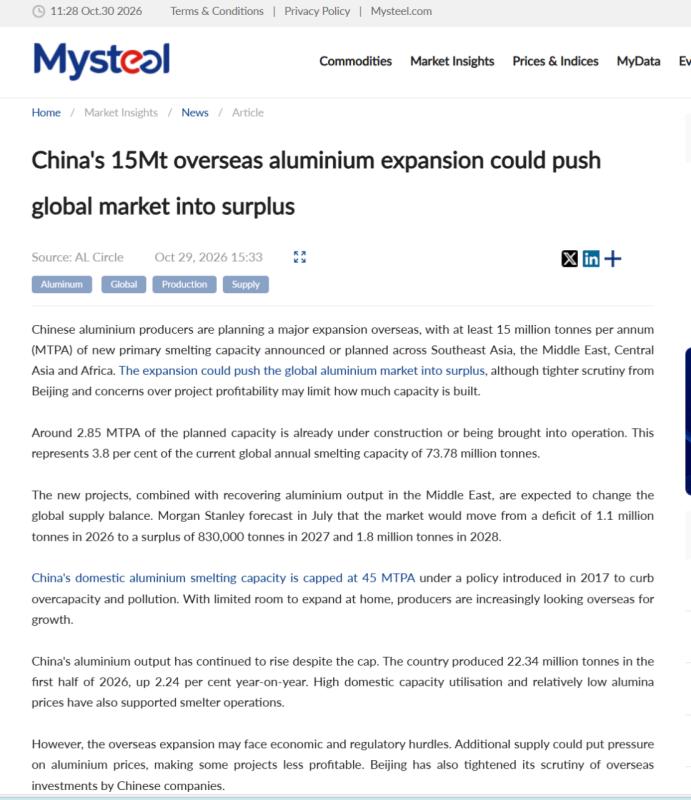
本来以为中国自己给自己画的那条4500万吨红线能让铝价肥得流油,大家都能爽爽过冬,结果谁能想到,2026年刚过完黄金周,路透社一纸深调,把华尔街的“美梦”全捅了个窟窿——中国铝老板压根没打算在天花板底下发愁,他们已经扛着电解槽、搬着工程队,把工厂一座一座搬到印尼的热带雨林、哈萨克斯坦的草原和中东的沙漠去了。
下一个惊喜,是铝价还要往下掉。谁主宰市场,谁就能让价格哭出来。你说这不是国际工业版的“卷王争霸赛”是谁?
看清楚核心矛盾:中国产能政策管得再死,也没法堵住企业家的前进路。4500万吨的封顶线只是锁住了中国国内那堆闪着银光的电解槽,可挡不住敏锐的企业嗅觉和资本的脚步。
2026年,整个中国铝产业开工率接近99.5%,再想在家门口多盖一平米厂房,哪怕隔壁村长都能拿着红本拦你。
但只要老板脑子活、钱袋子鼓,地球上总能找到便宜电和新的地儿,产业链就能一直卷下去。印尼莫罗瓦利工业园、哈萨克斯坦的矿区、沙特延布,都成了新的“淘金地”。
路透社一口气列出1500万吨出海产能,摩根士丹利立刻把全球过剩数字拉直线,2028年说有180万吨多余。你以为老外会拍手叫好?他们眼睁睁看着铝价打折,基金经理头发掉一地。
话说回来,为什么中国铝厂出海能“卷崩”市场?答案其实早就写在工厂账本里:谁电价低,谁就是老大。
西方修一座铝厂,八到十年磨一剑,标准流程环保审批排期打卡,项目完成率几乎能等到小孩结婚。而中国的工程队就不一样,十八个月够造完一座全流程大厂,在印尼雨林里直接拉电投产。
摩根士丹利统计,仅2026年印尼就能硬生生塞入86.6万吨年产能,2027年还有130万吨起步。
更关键的是,印尼煤电和中东廉价天然气的组合拳,让中国铝企能一直玩出最低电价,哪怕全球铝价跌破2800美元,依然能赚得盆满钵满。
这种成本优势摆在那,北美和欧洲那些小冶炼厂自然怂了,没等大象起舞,自己就退出了舞台。
就拿真实数字说话:南山铝业刚宣布的宾坦岛25万吨项目,两年之内要从批地到出铝,速度快得像装配积木;青山系加上信发在印尼和韦达湾的布局,投产的一个劲儿往上爬坡。
这种规模,这种节奏,传统西方企业看直了眼。路透社采访的数据里,行业人士自己都说:“中国企业不只是在扩张,更是在重构全球产业格局”。
说到底,这波“产能外溢”玩的并不是资源开采那套老路,而是彻底的成本打法。中国铝业二十年,哪次不是在折腾电价?
山东靠自己拉电建煤厂,那会儿美国铝业都被打得没脾气;后来红线一划,全部南迁云南水电,还是卷生卷死;结果遇上气候变化,云南水电不靠谱,干旱停电,那就再出海找电。
但这回中国企业学得更精了,不是单纯跨境,而是资源换技术,资本直接入股新市场,随身携带国内的工程体系,把产能打包直接“出口”到别国工地。
这一轮操作下来,海外产能迅速起飞,中国用一己之力抢下了全球铝供应六成的份额,牢牢把住了全球铝市话语权。
受益的是谁?普通消费者。铝价低迷意味可乐罐、电动车零件、太阳能边框都能省钱。但西方铝厂没法比,资源、周期和现金流一盘账全是劣势,乏力跟上节奏。
尤为讽刺的是,中国当初设产能红线,本意是降能耗、拼减碳、带点结构调整的味道。
可现实偏不按剧本走,中国企业没光武帝挂印封金,直接带本事砍出一条“曲线救国”,不仅跑得快,还跑得远,顺便把定价权都搬去了印度洋和中亚的工厂区。
摩根士丹利的铝价推演再精密,也抵不过市场现实的铁拳。伦敦金属交易所喊得再响,带不动买卖两头的沮丧。基金经理们背着跌价的铝期货回家,嘴里只剩一句话:“中国把铝市卷崩了”。
2026年全球资源博弈日趋焦灼,欧洲能源转型本就步履蹒跚,美国铝业在环保和劳工纠纷里苦苦挣扎。中国选择的不是硬碰硬,而是算明白自己的生意账,一路卷、一路向前。
别管是铝,是锂,是铜,这条路开好了,全球市场规则终归要适应新的玩家。等到2027年印尼、哈萨克斯坦的铝锭源源不断流进市场,那些做多押宝高价的投机盘,终于明白:天花板再牢固,也能被中国企业搬出新世界。
算错中国出海的那一步,注定要在铝市账单上写进新的教训。
这局“产业出海+卷市场”的新套路,暂时没有终点。华尔街眼里是灾难,买铝的老板看见的却是省钱福音。
中国企业还没打算停,他们关心的只剩下一个问题——下座工厂在哪儿落地,电价还能不能再砍一刀。市场风向标,已经悄然转向。