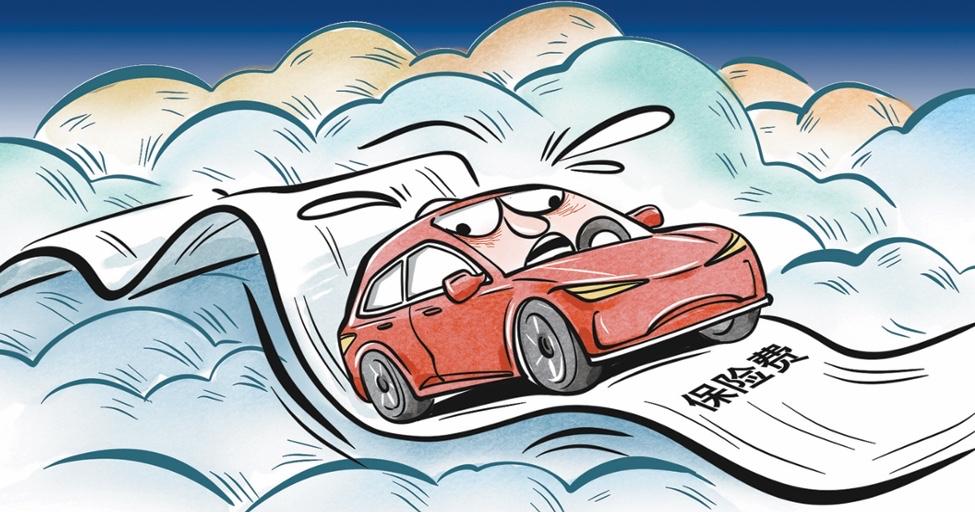
北京,一女子开新能源车。她2025年一年没出险。可奇怪的是,她2026年续保时,保费从5000元涨到7400多元。女子惊呆了,赶紧去问业务员。对方只告诉她3年内出险记录,解释不出涨价原因。另一男子的车,有过一次轻微追尾出险,次年报价飙升至7000元上下,甚至有保险公司拒保。新能源车的保费涨跌,让车主们集体傻眼。
金女士买了一辆新能源车,她是女士,平时不飙车,开的稳稳当当,所以很少有剐蹭,事故。
2025年一整年,她都没出过任何事故,连小剐小蹭都没报过保险,这让她很是骄傲。
结果2026年,她去续保时,保费竟直接从之前的5000元,涨到了7400多元。
她找对接的业务员问原因,对方翻来覆去,只说参考3年内的出险记录,根本说不清楚平白无故多出来的2000多块到底咋回事?
同样摸不着头脑的,还有车主董先生,他之前开车,出过一次很轻微的追尾,只是撞坏了前车的尾灯灯罩,自己的车也只有小损伤。
结果,第2年他续保的时候,多家保险公司直接报出7000元左右的价格。
甚至,还有保险公司看到他的出险记录直接拒保。
好在之后,他连续2年都没出过险,保费又慢慢降回了3300多的水平。
搁以前开燃油车的时候,车主们心里都有数。
不出险保费就按规则打折,就算出过一两次小事故,第2年涨价也涨得明明白白,整体波动不会太大。
如今,换到新能源车上,涨跌全看保险公司报价,连业务员都讲不清规则,不少车主都觉得自己像在“开盲盒”。
行业里,一直有个奇怪的2头堵现象。
车主觉得保费涨得没道理,险企那边却算着账,说自己在亏钱。
2025年,全行业新能源车险保费收入有1900亿元,算下来整体还亏了56亿元,有143款主流车型的赔付率已经超过100%。
在我看来,就是以前燃油车那套不出险就打折的老经验,放到新能源车上已经不好使了。
保费涨不涨,早就不是只看你自己出没出过险,你平时闯没闯红灯、违没违章,你开的这款车,整个城市里的车主出险多不多,甚至这款车,是不是很多人拿来跑网约车,这些都能影响你的保费。
如今,最该改的不是单纯让保费涨价或者降价,而是把每一笔保费浮动的原因,明明白白告诉车主。
不能让车主,稀里糊涂多掏钱,也不能让保险公司,闷头亏钱,两边都明明白白,这个市场才能正常转起来。
1
《保险法(修订草案征求意见稿)》中,关于机动车保险费率形成机制的规定,商业车险的费率调整应当遵循公平、合理原则,与承保风险相匹配。
具体到本案,车主遭遇的保费异常浮动,是当前费率透明度不足的体现。
新规要求定价必须可追溯、可解释,避免保险公司在没有告知依据的情况下,随意大幅调整保费,既保障车主的知情权,也让风险和价格真正对应上。
在我看来,新能源车险的盲盒式涨价,是把行业运营成本直接平摊到了所有家用车主头上。
哪怕你自己从来没违章、没出险,也没跑过网约车,只要你开的这款车别人拿去跑营运、出的事故多,你就得跟着一起承担更高的保费。
这种一人违规全车型买单的模式,根本不合理,最该先做的,就是把家用车,和营运车的风险彻底分开,别让规规矩矩开家用车的车主,为别人的高风险行为买单。
对此,你怎么看?
案例来源:爱济南新闻客户端
2026-10-30