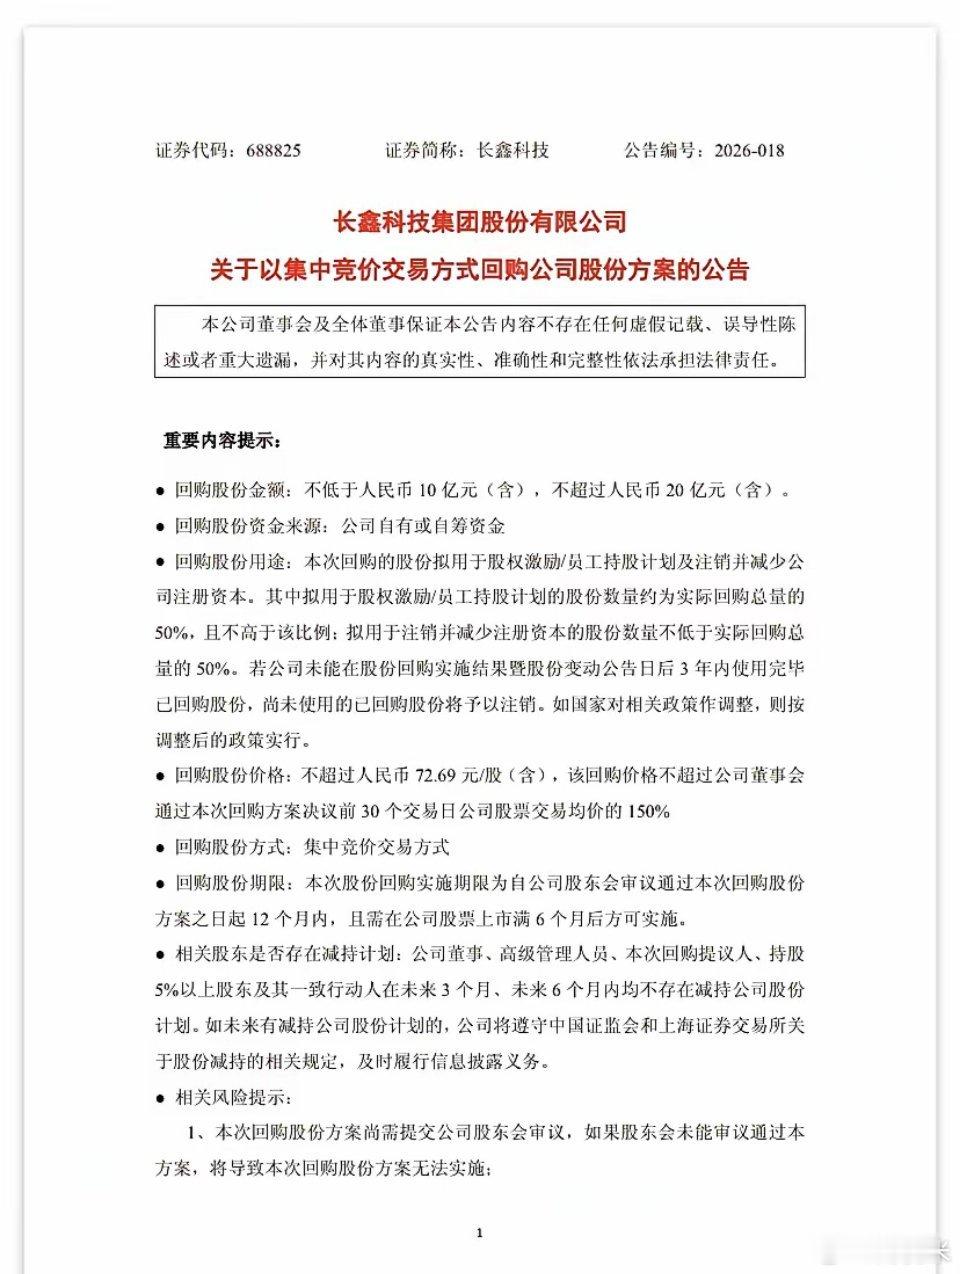
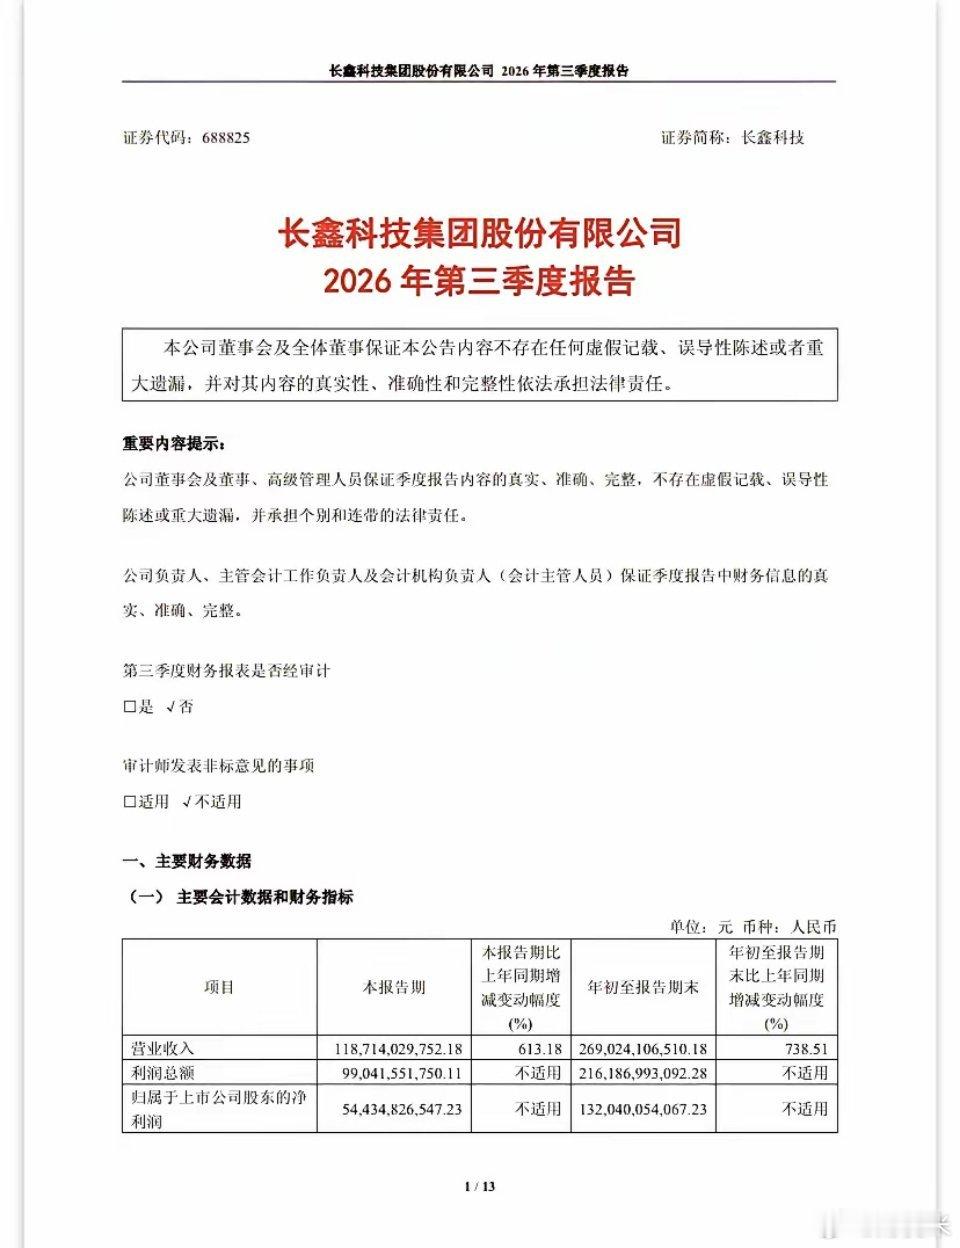
存储芯片板块下周一开盘要被资金怼着抢了。周五盘后长鑫科技一口气甩出来两份公告,一份三季报,一份回购,分量一个比一个重。我把数字扒开揉碎了给大家算笔账——先说三季报有多硬:前三季度营收2690.24亿,同比暴涨738.51%;归母净利润1320.4亿,直接从去年同期的巨亏干到赚成A股印钞机。单看Q3,营收1187.14亿,同比+613.18%,净利润544.35亿。这个数字落在公司自己预告的533.95亿—548.95亿区间偏上沿,不算炸裂,但胜在稳。真正值得品的是环比:Q2净利润528.43亿,Q3环比只增了3%。不少人一眼扫过去嫌增速掉了,但你得把行业背景叠上去看——TrendForce的数据,DRAM合约价Q2环比涨58%—63%,Q3环比约40%,Q4预计10%—15%。涨价斜率确实在放缓,但长鑫Q3还能环比正增长,说明什么?说明它在用量补价,产能利用率直接拉满。更关键的是财报里那句"单位成本下降"——先进制程良率爬上来了,规模效应出来了,这才是利润能持续的根本,不是靠一锤子涨价炒出来的账面浮盈。再说回购。10亿—20亿金额看着不多,但回购价上限给到72.69元/股。什么概念?今天收盘价才41.80元,管理层愿意掏真金白银在72.69块以下收,等于白纸黑字告诉你:我们认为自家公司至少值这个价。比现价高出74%的安全垫,这种回购价上限在A股都少见。而且白纸黑字写了不低于50%直接注销减资,不是拿去忽悠员工的画饼,是实打实增厚每股收益。这两件事放一起,信号就很明确了:长鑫用Q3单季544亿利润证明存储周期还在高位,用72.69的回购价给股价托底。但别光盯着长鑫本身——它市值已经3万多亿,两个月前从高点跌掉1万亿,现在位置是企稳不是主升浪。真正的弹性在它身后那批产业链兄弟身上。顺着DRAM产线从上游往下捋:设备端,北方华创、中微公司、拓荆科技、华海清科,长鑫每扩一条产线,刻蚀、薄膜沉积、CMP的订单就跟着走,这是最确定的β;材料端,沪硅产业供12英寸大硅片,安集科技供CMP抛光液,江丰电子供高纯靶材,雅克科技供前驱体——这些环节国产化率还低,一旦长鑫验证导入,就是从0到1的放量;封测端最有意思,深科技子公司合肥沛顿跟长鑫厂区就隔一条马路,今年一直满产扩产,华天科技是长鑫明确的封装合作商,长电、通富也在深度绑定;最下游的模组和接口,澜起科技作为长鑫战投入股,DDR5内存接口芯片直接配套,江波龙、德明利已经跟长鑫达成采购合作。逻辑很硬,但我必须泼一盆冷水。Q4合约价涨幅从Q2的60%+骤降到10%—15%,虽然原厂库存只剩2周、还在限货,虽然机构普遍看到2027年上半年,但涨价周期的拐点迟早要来。现在市场炒的是"国产替代+AI服务器抢产能"的双击,不是2019年那种全面缺货的普涨。那真瓶颈到底在哪?长鑫自己啃下来的是DRAM制造这个环节,但上游12英寸硅片、高端光刻胶、先进光刻设备这些卡脖子的东西,国产化率还趴在个位数。旧方案靠三星、海力士、美光转单给长鑫吃红利,一旦2027—2028年海外新产能集中放出来,价格战谁顶得住?手里那些沾"存储"两个字就被拉涨停的票,到底是真在长鑫产线上有稳定订单、真在验证导入下一代产品,还是只是蹭了个概念改个名?答案决定你这波是吃国产存储崛起的红利,还是在周期山顶接盘。——声明:本文数据来源于财联社、TrendForce集邦咨询、证券时报、第一财经公开披露信息,仅为个人复盘思考,不构成任何投资建议。股市有风险,入市需谨慎。长鑫科技三季报存储芯片DRAM涨价国产替代A股股市第一线股票财经股票交流AI芯片财经今日看盘