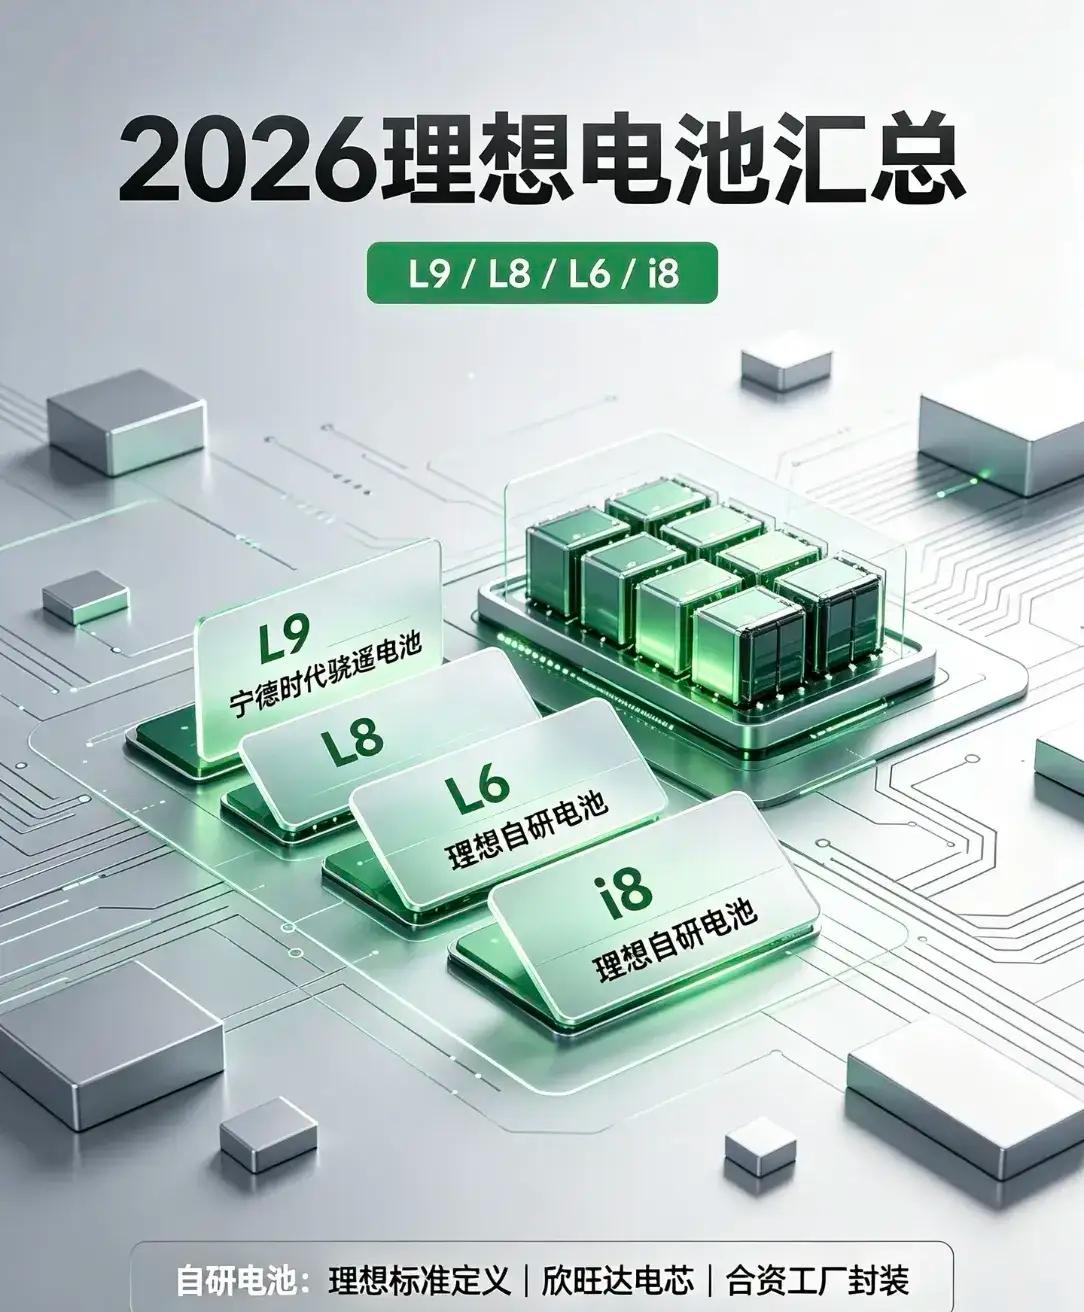
理想切换到欣旺达不是没有原因的。
2023年,理想净利润:118亿。
2024年,理想净利润:80亿。
2025年,理想净利润:11亿。
2026年Q1,理想净利润:-22.9亿。2026年Q2,理想净利润:-17亿。
理想为何坚持深度自研电池
理想对“自研”二字的清醒认知。他们并没有盲目去卷重资产的电芯制造,而是走了一条类似苹果芯片的“自研定义+代工制造+PACK自制”的轻资产路线。把最核心的化学体系配方、结构设计权牢牢攥在自己手里,把规模化生产交给欣旺达、中创新航这些在工艺一致性上有深厚积累的伙伴,再用股权绑定产能。这样一来,既避开了低水平产能的重复建设,又把整车对电池安全、寿命、性能的需求,前置到了电芯设计的最前端。
而真正让这套逻辑跑通的,是全链路数据的彻底打通。过去车企买电池,拿到的往往是个“黑盒”,一旦出了热失控等问题,车企和电池厂之间扯皮举证,用户维权周期漫长。但连山系统把这条链条彻底打通了:从上游材料、电芯制造、PACK组装,到整车装配、用户使用、充电补能,每一颗电芯的底层数据都能追溯20年。车端、充电桩和云端协同监测,甚至能提前72小时发出风险预警。这种权责闭环,不仅让理想有底气喊出“自燃报废赔新车”的保障承诺,更是把“安全省心”从一句营销口号,变成了有技术兜底的产品能力。
更巧妙的是,这套电动底座同时滋养着增程和纯电双路线。它不是抛弃增程,而是用统一标准、统一体验的高规格电动能力,稳住L系列这个现金牛,同时托举i系列纯电向上突破。当行业还在卷单点硬件参数、陷入价格战泥潭时,理想已经把竞争推向了系统体验和全生命周期安全的体系之争。