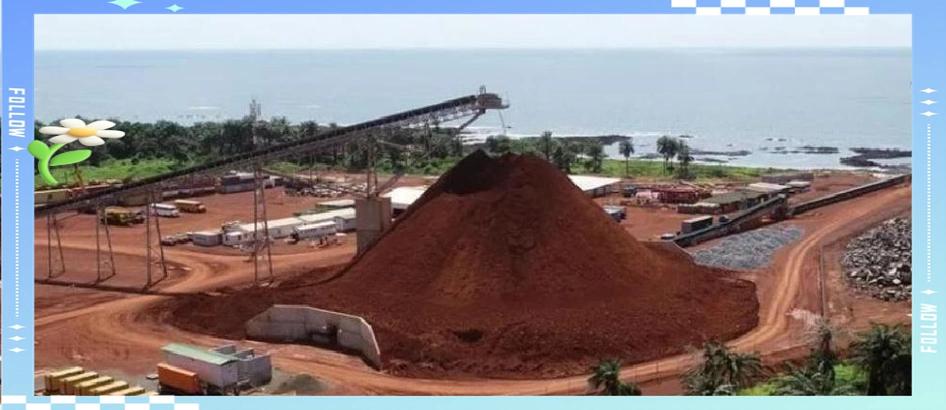
守着全球最大的铝矿“金山”却要饭?几内亚这回不装了,直接把底牌亮给全世界:谁不帮我搞工业化,谁就别想拉走一块石头!面对这块耗电上万兆瓦的“硬骨头”,法国人算完账直接溜边,只有中国带着图纸和挖掘机来了。
几内亚的铝土矿储量居全球第一,据美国地质调查局数据,2024年几内亚铝土矿储量为74亿吨,约占全球总储量的25%,这个体量单独拎出来,足够让任何一个资源国眼红。但在2023年之前,几内亚的财政收入里,铝土矿这块的贡献方式只有一种:挖出来,装船,卖掉。
买家拿回去炼成氧化铝,再电解成铝锭,再加工成工业品,每一道工序都是几倍的溢价,但这些溢价全部留在了买家那里,跟几内亚没有半毛钱关系。这不是几内亚不想赚,是根本没人帮它搭这个台子。
炼铝这件事,卡脖子的不是技术,不是矿,而是电。一条像样的氧化铝生产线,光是稳定运行就要吃掉几百兆瓦的电力,几内亚2022年全国电力装机约为1060兆瓦,还有相当部分是老旧机组,实际可调度的更少。
这个缺口,不是修几块光伏板能填上的。法国企业在几内亚不是没有存在感。
法语体系、金融网络、贸易渠道,这些软性资源法国人经营了几十年,轻车熟路。但修水电站是重资产,一个中等规模的水电站砸进去就是几十亿美元,回报周期拉十几年,中间还得扛政局风险。
2025年,法国Bouygues集团旗下DTP Mining宣布退出几内亚Tinguilinta铝土矿项目,几内亚政府当时正推动矿业权收归国有、将开采权移交给新成立的国有公司Nimba Mining,DTP Mining拒绝在新架构下继续作业。西方资本没有接过“资源换工业化”的盘,这不是一份公开的“算账声明”,但它确实没有留下来。
中铝和国家电投的逻辑完全不一样。中铝几内亚博法项目,保有可开发资源量约17.5亿吨,可持续开采60年,这个体量决定了这不是一笔短平快的买卖,而是要把整条供应链前移到矿山门口的长线布局。
几内亚方面把卡雷塔水电站称作“总统工程”,这座电站2015年已投产,装机24万千瓦,不是PPT,是混凝土。23公里长距离胶带输送系统从矿山直接拉到码头,这个细节很说明问题。
这不是来做贸易的,是来把整套生产逻辑重新设计一遍的。但有一个角度被大多数人忽略了。
几内亚现在走的这条路,本质上是用主权资源换基础设施,再用基础设施撬工业化。这个模式在逻辑上成立,但它有一个隐藏的时间窗口问题。
重资产基建的收益兑现需要时间,水电站从开工到稳定发电最快也要五到八年,氧化铝厂从建成到满负荷运转又是一段时间。在这个窗口期内,几内亚的财政依然高度依赖原矿出口,而原矿价格是国际市场定的,不是几内亚说了算的。
几内亚铝土矿价格在2025年5月一度冲高至约98美元/吨,随后快速回落,到2026年3月下探至约58美元/吨,这一轮波动直接冲击了高度依赖铝土矿出口的外汇收入,脆弱性没有因为签了几个大合同就消失。更难处理的是旱季。
几内亚雨季和旱季的降水量差距极大,水电站在旱季出力会明显下降,而氧化铝厂的用电需求不会跟着旱季打折。这意味着即便水电站建成,几内亚在旱季依然可能面临电力缺口,到时候是停产等雨,还是烧贵得多的备用火电撑着,每一个选项后面都是真金白银的损耗。
几内亚押注的不是某个国家,押注的是“重资产换工业化”这条路本身能不能走通。西方资本选择不接这个盘,不代表它算错了,只代表它的资本逻辑不支持在这里承担这种风险。
中国企业接了这个盘,也不代表这盘生意稳赚,只代表中国的供应链战略需要这个前移的节点。两边都是在算自己的账,只是算法不同,账本不同。
几内亚拿到了它想要的那部分,水电站在修,铁路在铺,氧化铝厂的图纸已经落地,这些是真实的进展。但工业化从来不是一批基建竣工就能宣告完成的事,它需要本地工程师、本地供应链、本地的资本积累能力逐渐生长起来,填进这些厂房和管道里。
厂房是别人帮你盖的,但开机之后的每一度电、每一个操作工位,最终得靠几内亚人自己撑起来。这一步,目前还没有人能替它走。