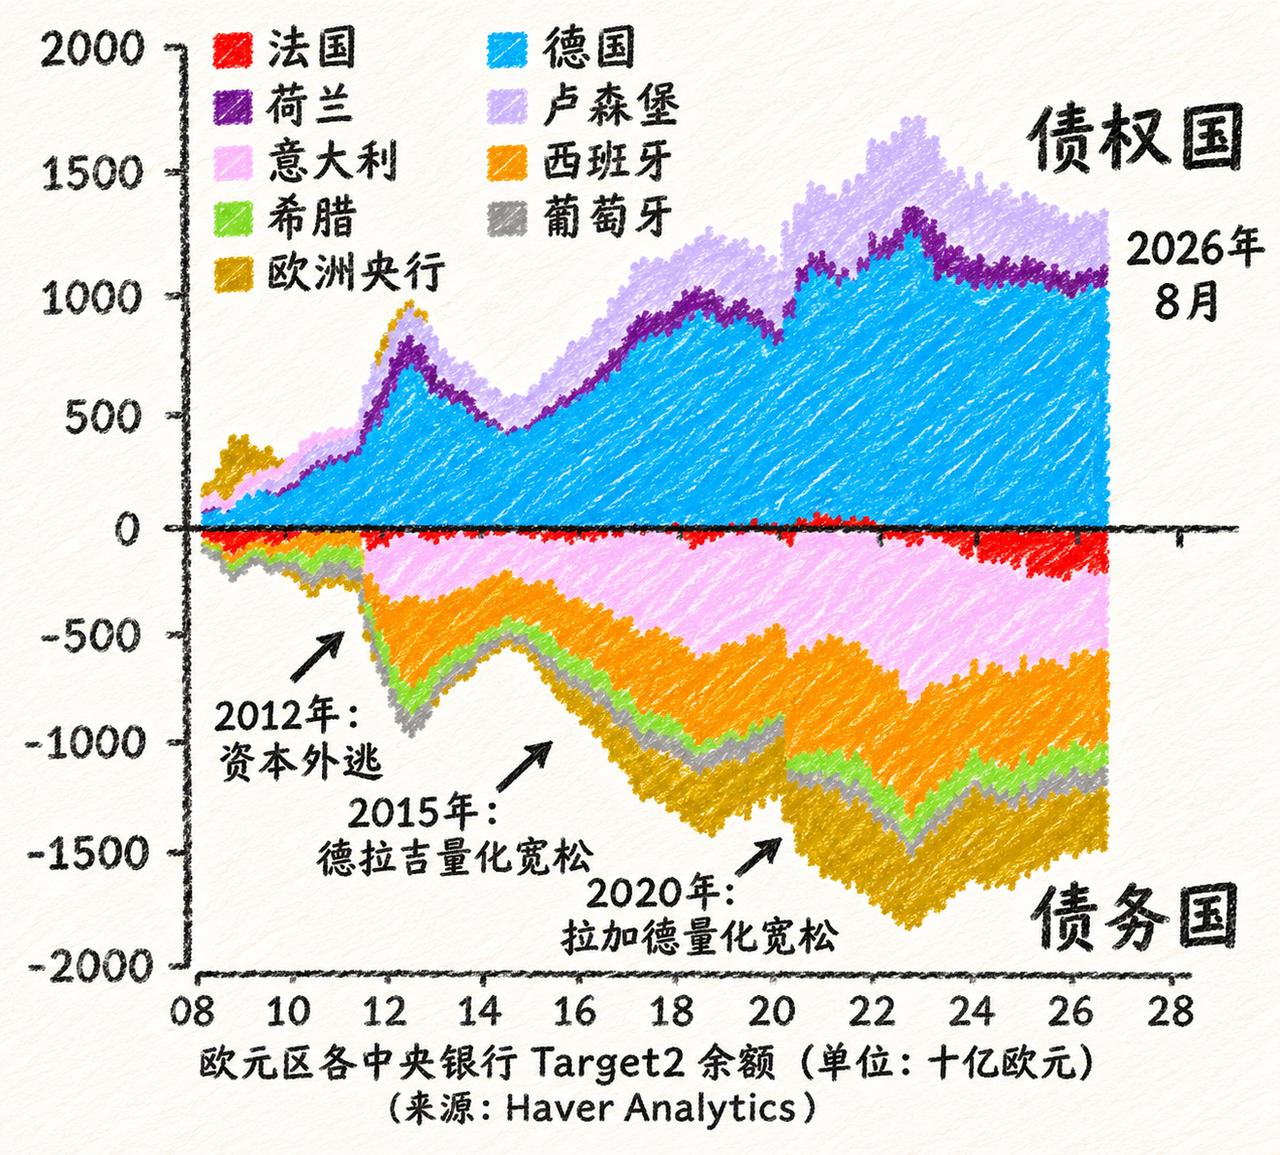
如果德国明天突然宣布放弃欧元,那么法国、意大利、西班牙、希腊和葡萄牙,绝对会在一夜之间面临集体破产。
这绝非夸大其词的耸人听闻,而是隐藏在欧洲央行账本深处冷酷无情的数据。
很多人以为欧元区是一个同甘共苦的经济共同体,但在央行结算层面上,支撑整个区域日常资金流转的底座叫 Target2 系统(欧洲实时全额结算自动化系统)。
这套机制通俗来说,就像是欧洲央行发给各成员国央行的一张共用“无限额信用卡”。
欧债危机那段动荡时期,市场目光全都盯着各国国债收益率的涨跌,很少有人留意这套后台清算系统正在悄悄积累巨额差额。
普通民众刷卡、跨境转账、企业跨国回款,每一笔资金在欧元区内部跨国家流动,都会在Target2的账本上留下一笔债权或者债务记录。
资金持续向南欧流出、源源不断流向德国,长期下来,德国央行在这套系统上积累了规模庞大的正向债权,意大利、西班牙、希腊等南欧国家央行则背负高额净负债。
这些债务不属于政府公开国债,藏在各国央行资产负债表里面,平时被统一货币的外壳掩盖,很少进入大众视野。
只要德国留在欧元体系之内,这些账面差额就只是体系内部记账数字,不需要立刻兑付现金。
南欧商业银行一旦出现流动性缺口,依靠Target2通道,就能在欧元体系内部获得流动性托底,银行挤兑的风险被缓冲。
这套机制当年稳住了濒临崩盘的南欧银行业,也是很多经济学家评价欧元区韧性时,常常忽略的底层支柱。
一旦德国单方面退出欧元,重新启用本国货币,账本上的债权债务性质就彻底变了。
原本欧元区内的内部记账,直接变成跨币种的对外债权。
南欧各国央行背负的Target2负债不再能够滚动挂账,需要落实兑付。
消息扩散之后,储户会立刻恐慌,抢先把存款从南欧银行转出,银行挤兑会连锁爆发,商业银行流动性瞬间枯竭,进而传导到主权债务市场。
但要分清,Target2本身不是危机的源头,它只是一个如实记录资金流向的记账工具。
差额持续拉大,根源是欧元区内部产业竞争力的鸿沟。
德国制造业优势突出,长期贸易顺差;南欧经济体产业偏弱,资本天然愿意向北欧资产集中。
欧元区有统一的货币政策,却没有配套的统一财政转移机制,没有办法主动抹平这种长期失衡,只能依靠这套结算系统被动承接资金流动带来的缺口。
还有一个很关键的现实约束,按照欧盟条约,并没有单独退出欧元区的法定通道,想要放弃欧元,法律层面几乎要连带退出欧盟,代价极高。
所以德国单方面退出,只是金融学界用来推演风险的假设场景,并不是现实里大概率会发生的事件。
不少德国本土经济学家也一直对Target2巨额债权心存顾虑,担心一旦货币联盟破裂,德国手里这笔巨额债权也会面临兑付损失,这也是德国国内长期有声音呼吁控制差额继续扩大的原因。
欧元联盟一直被宣传成风险共担的共同体,可Target2账本撕开了另一面:风险分担的机制十分脆弱。
繁荣周期里,资金自由流动,所有人共享统一货币带来的贸易便利;一旦核心成员抽身,原本被掩盖的清算压力会一次性释放。
这套看不见的清算网络,时时刻刻提醒着市场,欧元区内部的分化,一直藏在日常交易的底层。热点观点畅聊会
(来源:欧洲央行Target2公开报告、德国联邦银行研究报告)