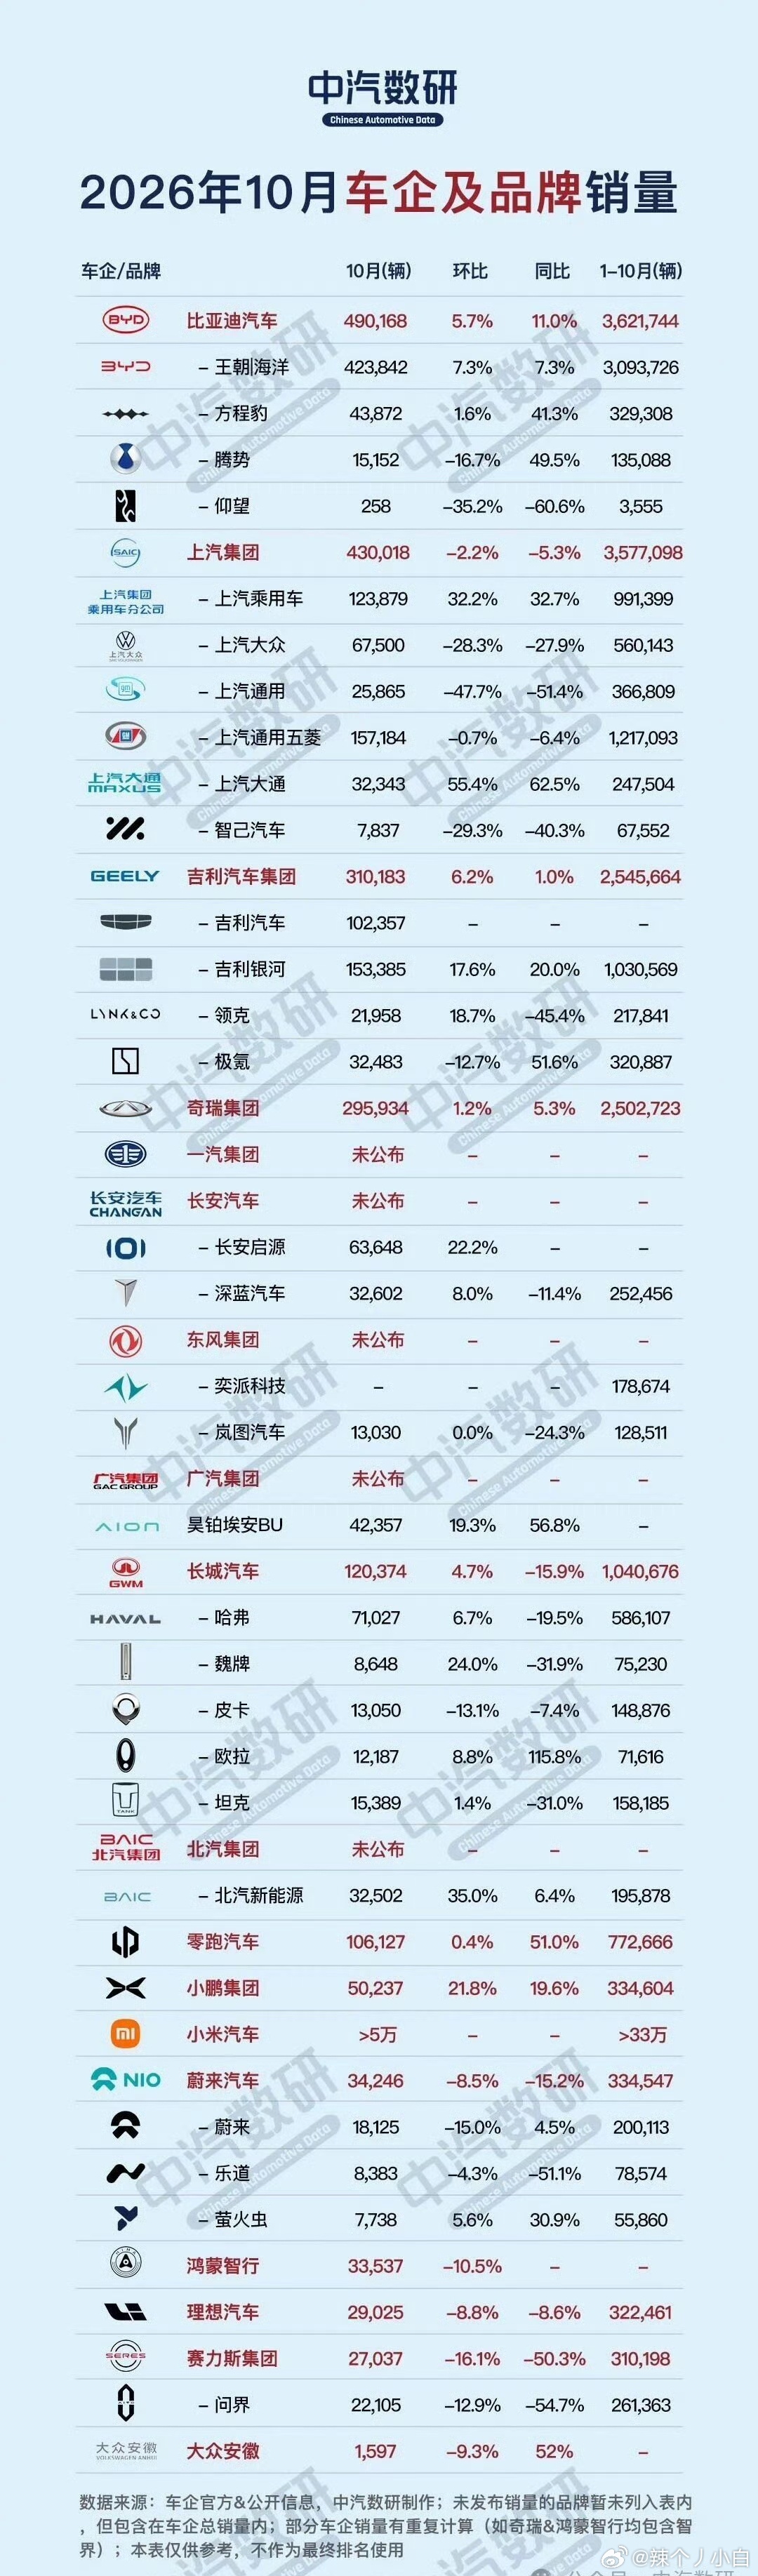
10月车企销量排名
10月的车企销量榜,看似只是排个名,但底下的数据正在重新改写牌桌:
比亚迪10月销量49.02万辆,创年内新高,稳坐头把交椅。上汽集团43.0万辆,位居第二。吉利31.02万辆,创年内新高,连续8个月同环比双增。奇瑞29.59万辆,出口超20万辆,稳居中国品牌出口第一。
但更刺激的戏码,在新能源和新势力这边:
零跑10月全球交付106,127辆,连续4个月月销超10万,断层领跑新势力。小鹏50,237辆,单月历史新高,MONA L05上市3分钟卖光5000台准现车。小米交付超50,000辆,连续三个月阶梯式增长,澎程系列首个完整交付月就贡献了近2万增量。鸿蒙智行33,537辆,同比大跌50.84%,连续5个月同比下滑。理想29,025辆,同比下滑8.6%,年度同比六连降。蔚来34,246辆,同比下滑15.2%,环比也在往下走。
看懂了吗?
过去挂在嘴边的“蔚小理”,10月的排序已经变成了“零小(米)”领跑,蔚来、鸿蒙智行、理想挤在3万区间里互相看着往下掉。零跑用10万级的规模证明,性价比路线在2026年依然是最硬的通货。小鹏靠MONA把量拉起来,小米靠澎程打开了纯电之外的第二增长极。
而鸿蒙智行和理想的下滑,说明了一件事:高端市场的技术叙事和家庭场景,正在被更便宜、更全能的对手分流。 全系成交均价超40万确实体面,但体面换不来规模。
大盘层面,10月新能源零售渗透率达到66.9%,燃油车规模已经不到新能源的三分之一。但整体乘用车零售约160万辆,同比下降28.9%,说明市场不是在普涨,是在剧烈地结构性转移。
这个月最值得记住的不是谁第一,而是“谁还在用旧地图找新大陆”。零跑和小米用产品定义打开了增量,鸿蒙和理想还在为过去的节奏还债。
你觉得11月,鸿蒙智行和理想能止住下滑吗?评论区聊聊。