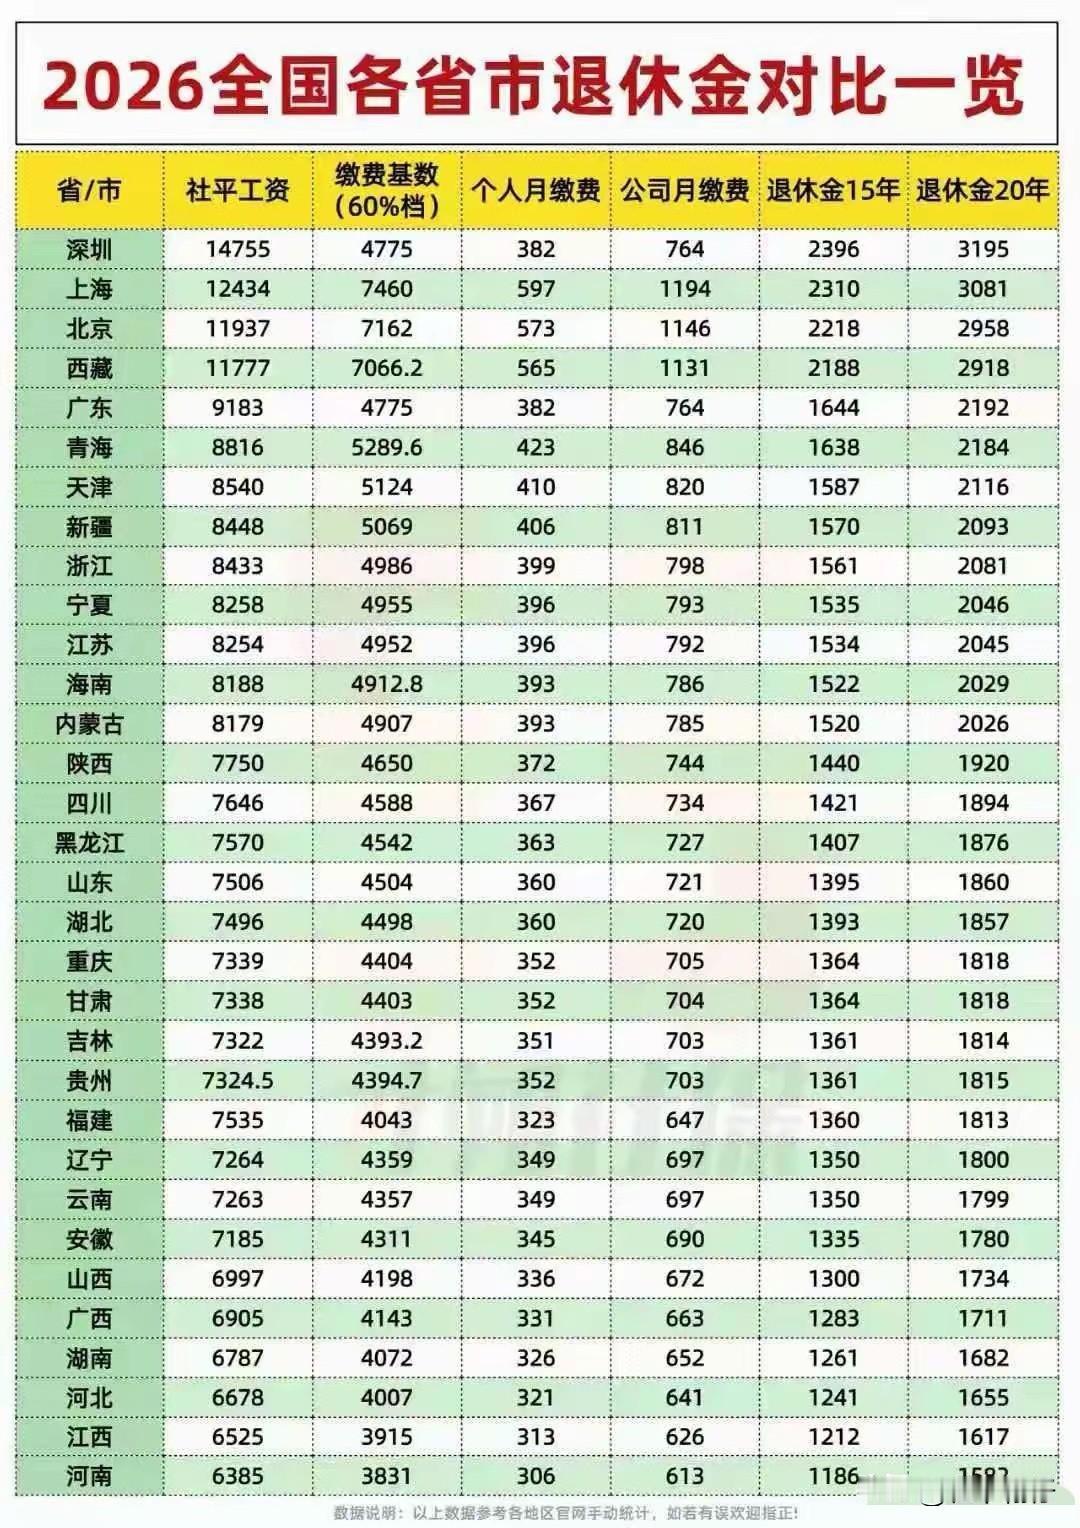
女子缴20年养老金每月仅领一千三百多:不是算错,是这三大因素叠加的结果
网传“女子缴二十年养老金,退休每月只领一千三百多”登上热搜。这个待遇并不是社保系统核算出错,而是长期按最低档缴费、退休地养老金计发基数偏低、50岁提前退休三大因素共同造成,完全符合社保“多缴多得、长缴多得”的计发规则。
①长期按最低档参保,缴费基数拉低待遇
当事人20多年一直按照当地缴费基数的60%(最低档)参保,缴费指数长期维持在0.6的低位,直接压低了基础养老金水平,同时个人账户累计储存额也会变少,从根源上压缩了每月到手的养老金。
②退休地计发基数,带来巨大地区差距
基础养老金和退休当地社会平均工资(计发基数)直接挂钩。像河南、广西这类计发基数偏低的地区,基数大概在六千多,按最低档缴费20年,养老金大多落在1200–1600元这个区间。
反观深圳、上海这类计发基数很高的城市,同样是最低档缴20年,养老金可以达到3000元以上,地区待遇差距非常明显。
③50岁退休,个人账户被“摊薄”
女性职工50岁退休,个人账户养老金的计发月数是195个月;如果是60岁退休,计发月数只有139个月。
简单来说:账户里的总额要分成更多月份来发放,每个月领到的个人账户养老金自然变少,这就是提前退休带来的摊薄效应。
📌补充:养老金构成、回本与长缴优势
养老金由基础养老金+个人账户养老金两部分组成。
在社平工资不高的地区,最低档缴费20年,回本周期大约7~10年,只要长寿,后面领取的养老金都属于净收益。
缴费年限的权重同样很高:同样选择最低档缴费,缴满30年的人,基础养老金几乎是只缴满15年人群的两倍,“长缴多得”并不是一句空话。
这条热搜之所以引发全网热议,背后是大众对养老问题普遍的焦虑。大家恐慌的不只是这一千多块的数字,而是内心深处的失控感:交了几十年社保,等到年老之后,养老金到底能不能支撑日常开销。当这个问题没有确定答案的时候,焦虑就会不断蔓延。女子称缴二十年养老金一千三百多 养老金算账