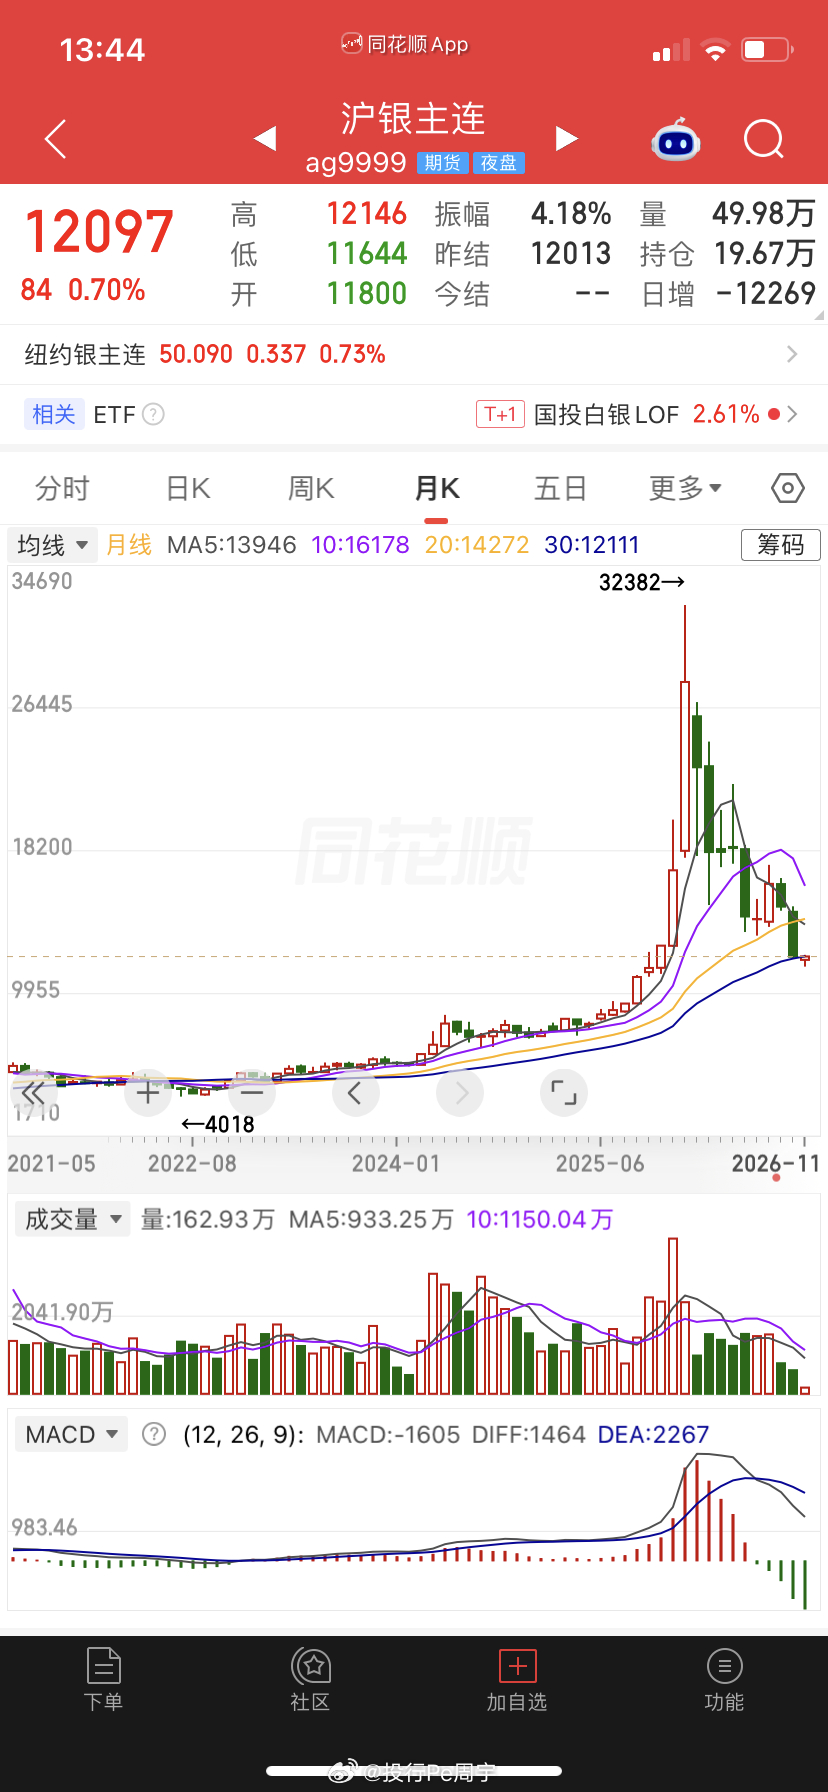
📈 关于衰退与萧条期的资产表现,以及当前能否“抄底”,核心结论是:历史规律显示黄金在衰退期整体占优,但过程并非坦途;而“金价触底、股市腰斩”是空间上的必要条件,远非充分条件。“跌得多”本身不构成买入理由,关键在于区分底部类型并等待确认信号。
📉 衰退与萧条期:黄金与股票的历史分化
黄金:胜率占优,但并非直线避险复盘1973年以来七次美国衰退,黄金收益率中位数约6%,胜率71%,表现优于美债和标普500。但需注意两个现实约束:流动性冲击下的“先抑”(危机初期为换取现金,黄金可能被抛售,如2008年金融危机和1970年代滞胀期均出现过金价大跌);深度萧条中的极端优势(1929-1933年大萧条期间,黄金生产商股价逆势上涨474%,源于金本位崩溃后的货币扩张预期)。
股票:系统性承压,但萧条期存在极端低位机会大萧条时期道指自1929年10月持续下行,直至1932年7月才止跌,期间鲜有有效反弹。止跌的核心原因并非单一催化剂,而是空头力量被大幅下跌消化后,部分标的已具备足够的价格吸引力。
衰退期的经典排序:债券 > 黄金 > 股票在流动性危机初期,现金为王,黄金可能被短暂抛售,但政策宽松后会反弹;股票作为风险资产,在衰退确认期通常承受最大压力。
🔍 当前的两个前提,需要逐一拆解
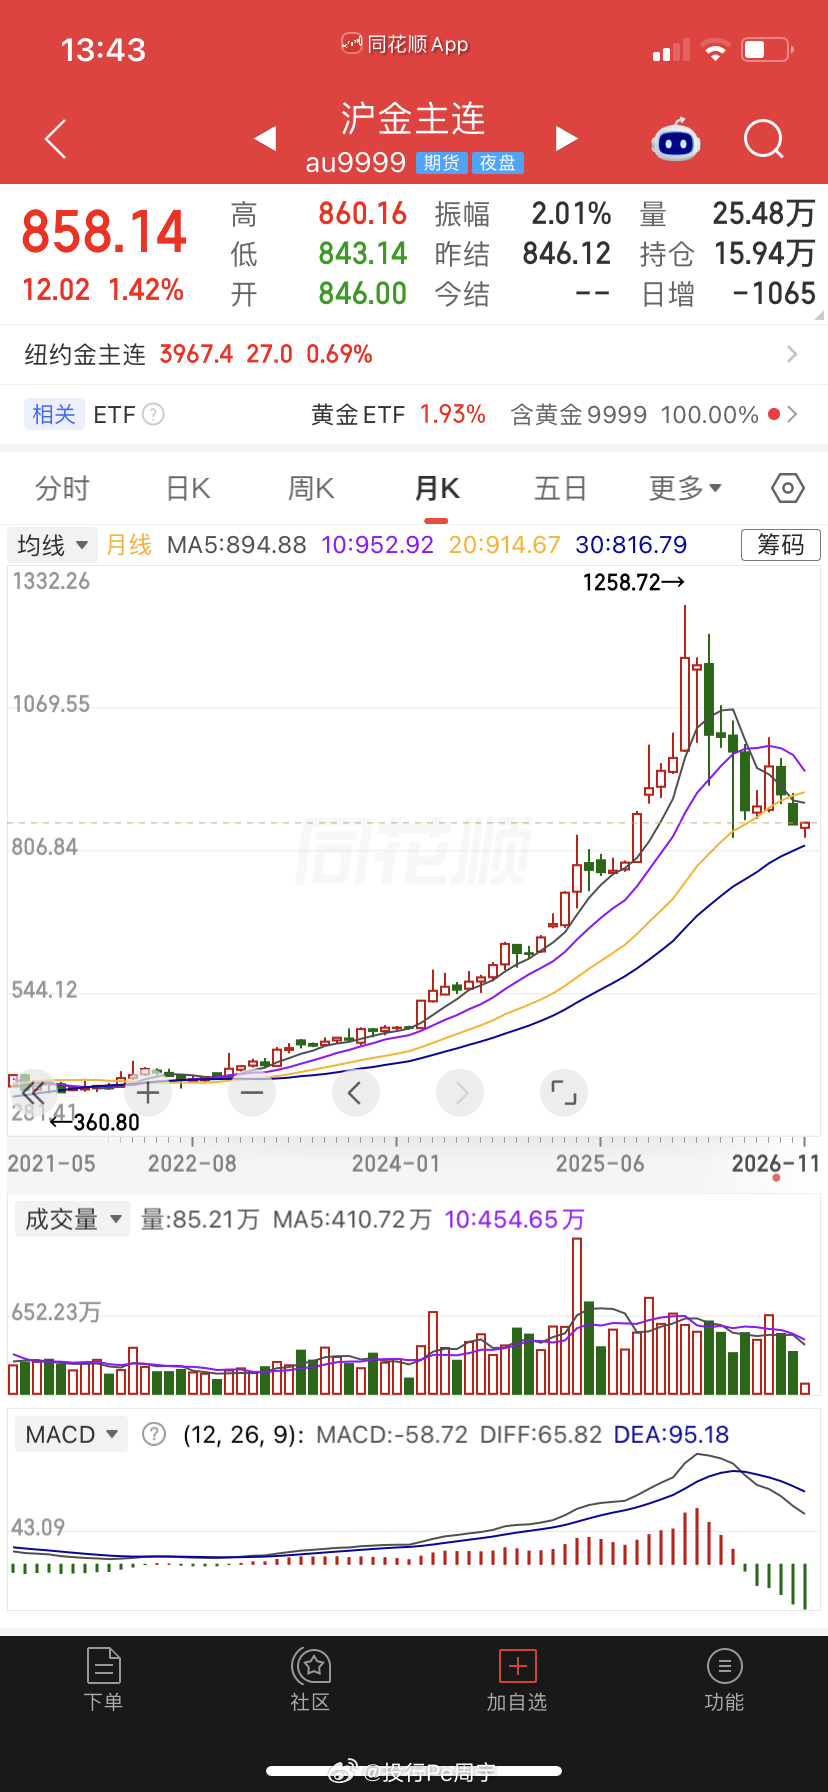
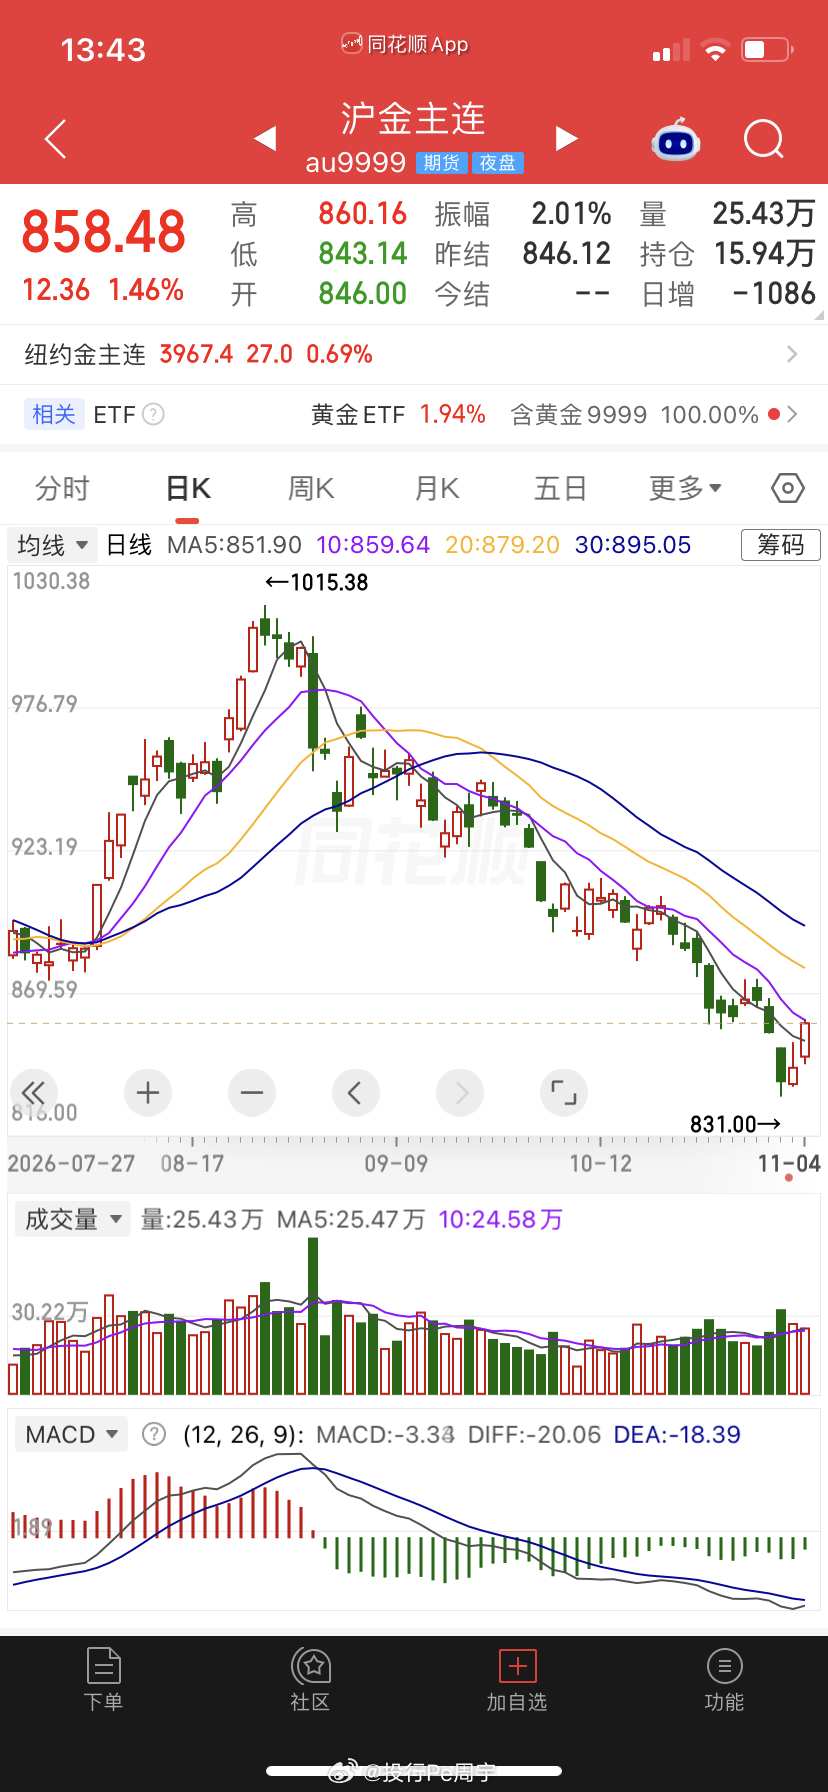
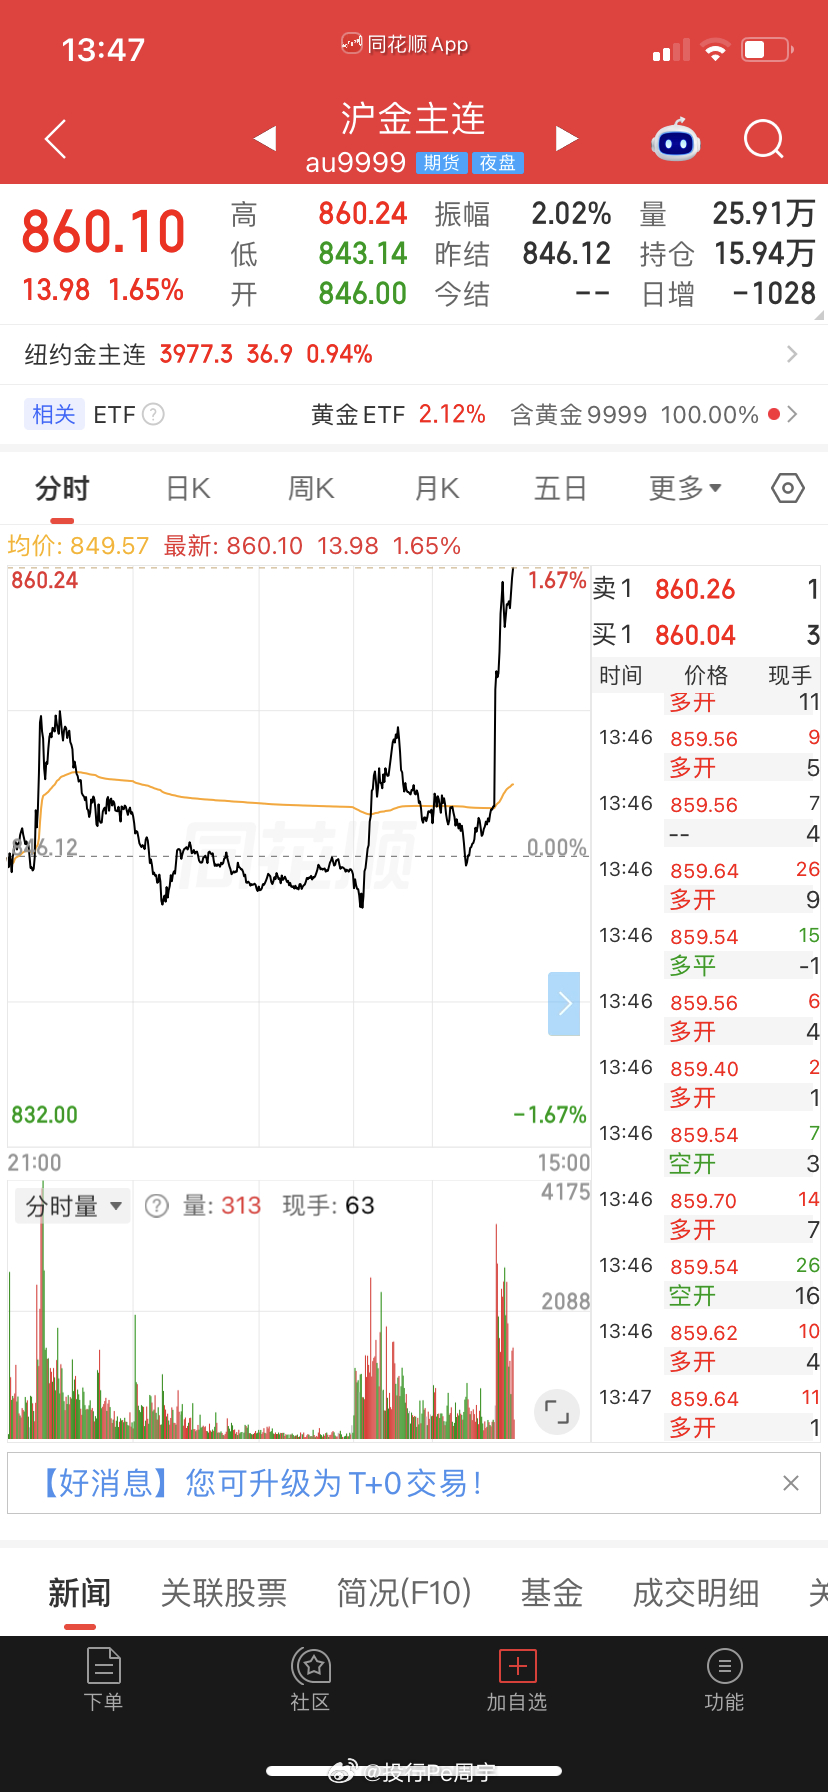
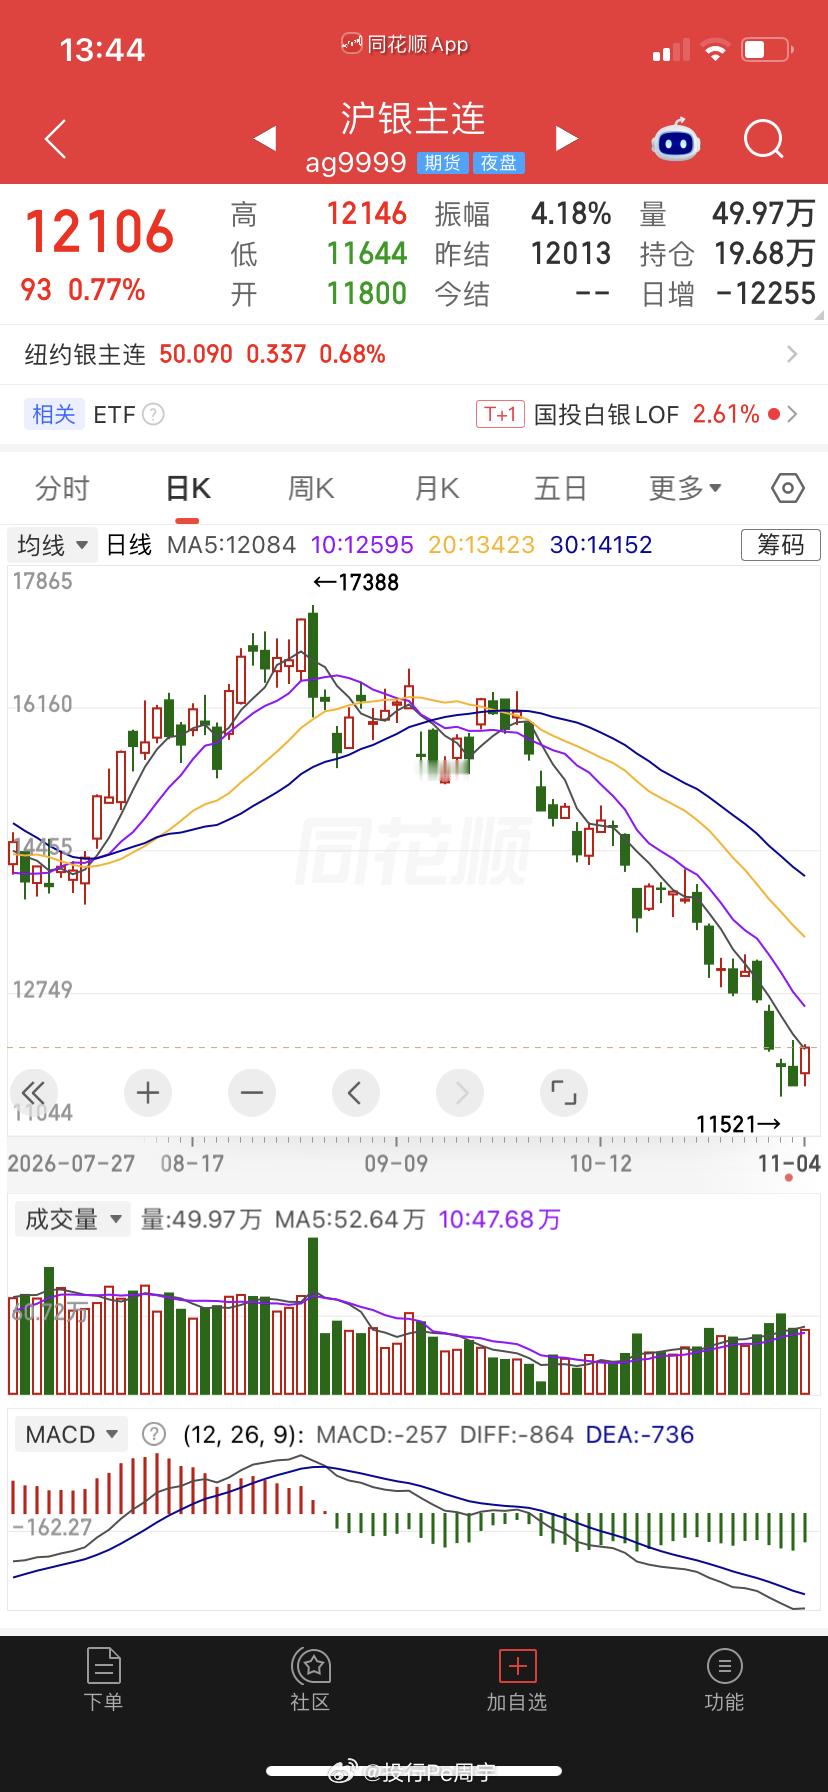
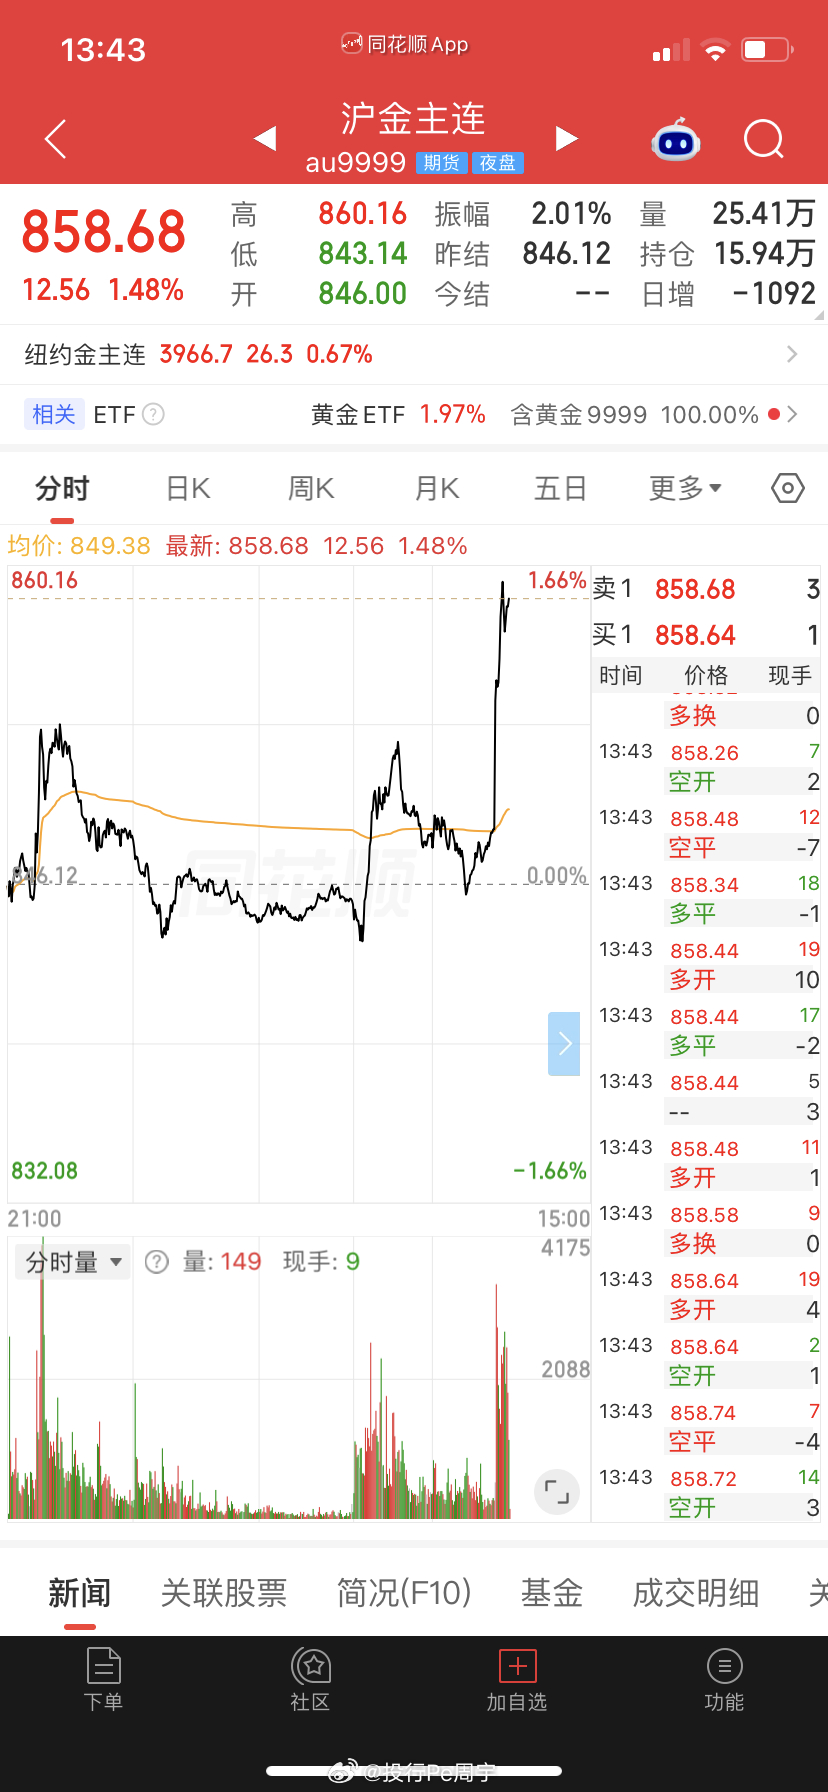
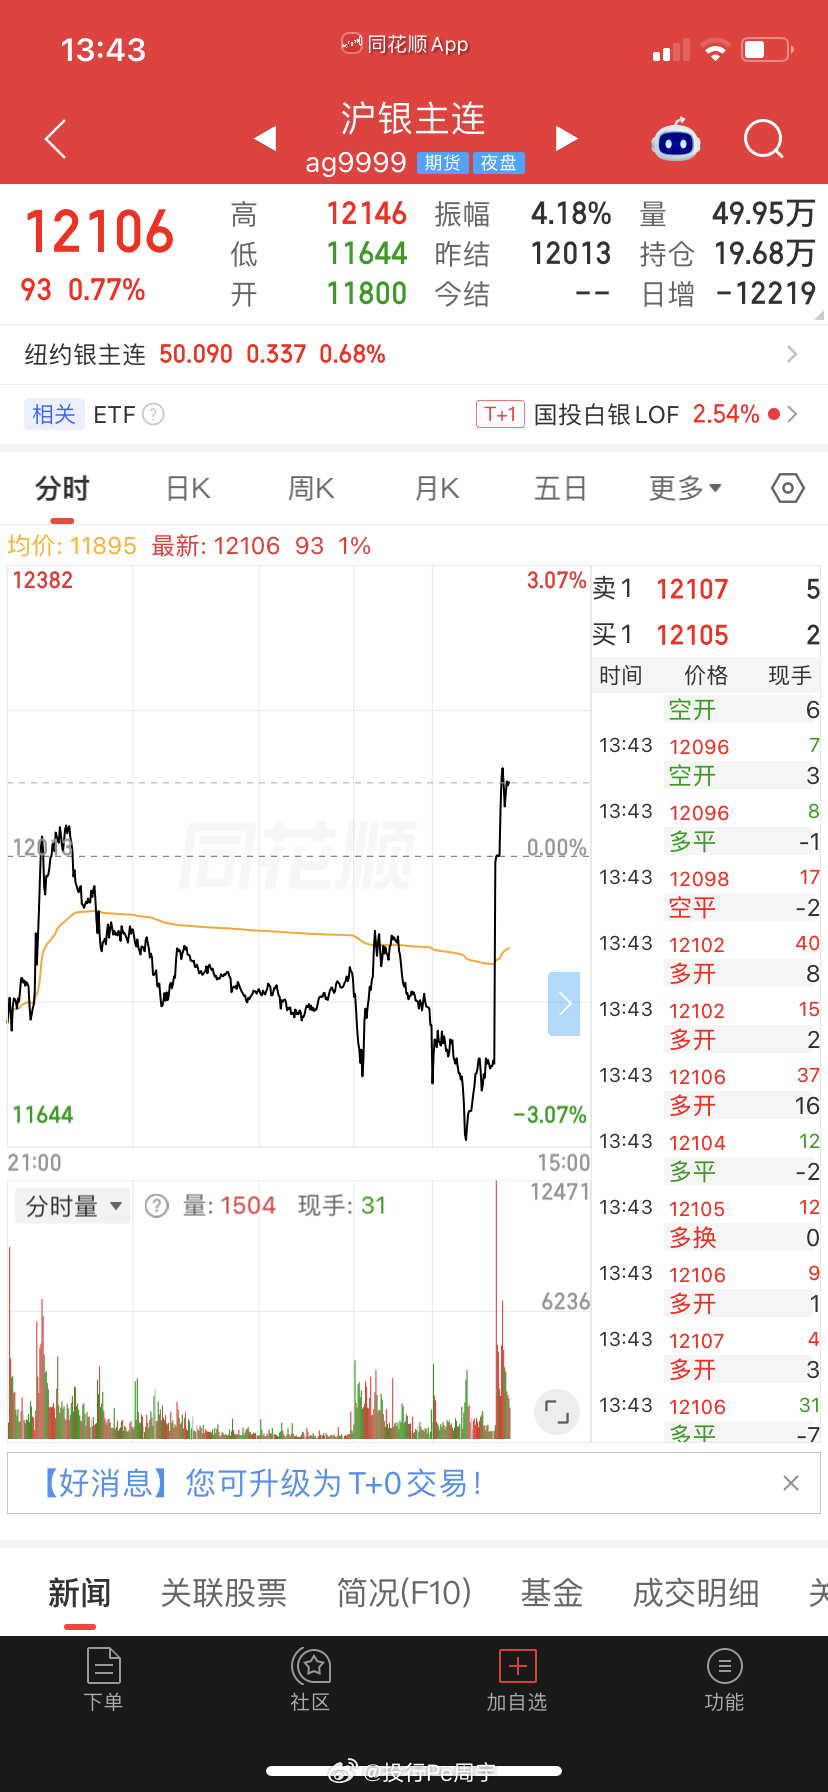
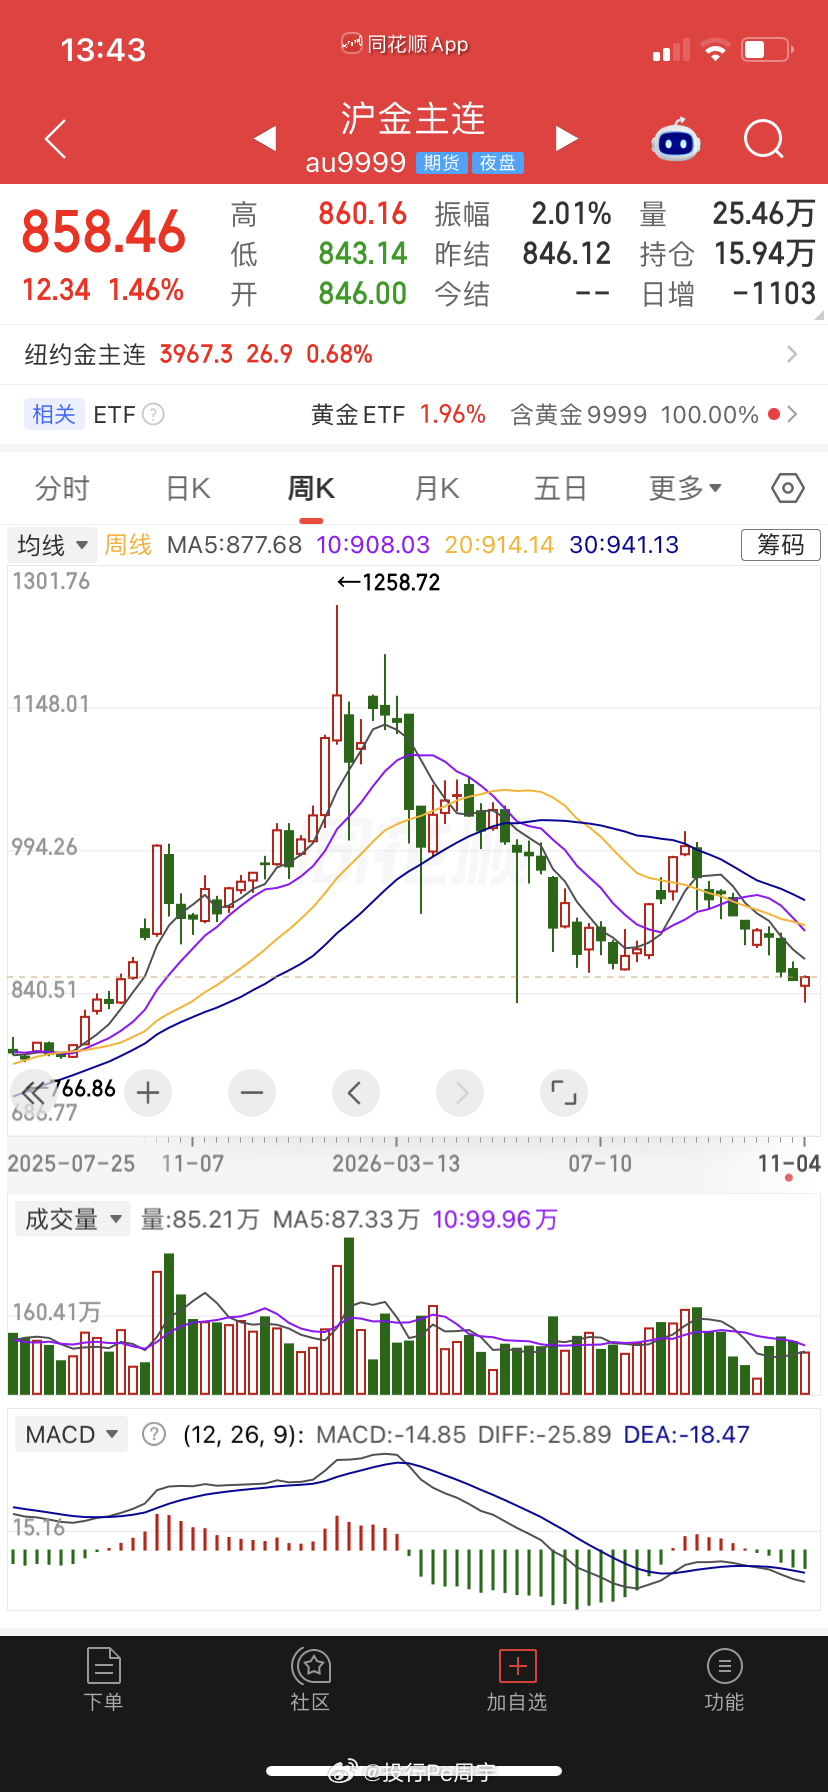
“金价已经到底部了吧?”——机构判断:临近筑底区间,但尚不足以确认底部当前国际金价运行于4000美元/盎司下方,较前期高点回撤明显。国金证券指出,黄金3个月隐含波动率虽已回落至约24%,但尚不足以确认价格底部;多家机构的中期判断是“价格或已临近筑底区间”,并非“已经见底”。短期承压的主因是利率上行与去杠杆压力压过了长期避险逻辑。
“股市大盘指数也跌了一半了。”——空间条件接近,但“底部”有多种类型以创业板指为例,本轮调整幅度已达44%-45%,接近历史极值区间;科创50回撤约48.6%。招商证券认为A股多项指标接近历史底部特征,但华鑫证券的措辞更精确:“救市底已现,等待市场底”,大概率是W型震荡筑底,而非V型反转。历史A股大底的经验也显示:跌幅腰斩(空间条件)→ 多次碰触60日均线 → 见底后仍会反复震荡。“政策底”和“市场底”之间,往往存在时间差和二次探底的可能。
🧭 关于“现在可以抄底了吗”的判断框架
将“空间跌幅”等同于“买入信号”,是抄底中最常见的认知陷阱。 更审慎的路径是区分你试图捕捉的是哪一种“底”:
· 政策底/估值底:当前A股在一定程度上已具备估值底、情绪底、政策底的混合特征,这意味着继续大幅系统性下跌的空间可能有限,但不意味着立即上涨。· 市场底/技术底:华鑫证券提出的观察信号更为具体——成交缩量至地量后的回升,以及融资转向净买入,可作为反弹行情即将开启的微观确认信号。在这些信号出现之前,震荡反复是基准情景。
对于黄金,机构提示的中期底部触发情景是:若金价因去杠杆和现金需求继续下跌,反而更可能进入中期底部区域,为长期配置提供机会。换言之,最后一跌可能恰恰是长期布局的窗口,但前提是你能承受那个过程的波动。
衰退与萧条期的历史规律,提供的是资产配置的倾向性(黄金占优、股票承压),而非精确的买入时点。 当前“跌幅够深”降低了部分资产的赔率劣势,但确认反转需要额外条件。将“便宜”与“可以买”区分开,是穿越周期更稳妥的起点。
股票黄金a股[超话]期货投资投资人资产资产管理资本市场资产配置金矿矿业黄金投资