传闻和辟谣,撞在了一起。 一边是市场流传昆仑芯上市时间可能推迟,一边是百度斩钉截铁的“不属实”。但百度没有给出任何替代性的时间锚点,只把一切推给了“监管要求”和“后续公告”。
与此同时,昆仑芯的A+H双线布局本身就带着天然的节奏不确定性:港股保密递表与科创板辅导同步推进,任何一个环节的静默都可能被读成“生变”。否认容易,消除猜疑链难。
2026年11月3日,百度方面回应市场传闻时,用的是一句干净利落的“不属实”。证券时报的报道白纸黑字写着,百度称昆仑芯处于保密申报阶段,监管要求之下不能披露任何重大非公开信息。
这个回应在合规层面无懈可击,在沟通层面却近乎空转。它堵住了谣言的嘴,却没有给市场递上任何可以抓住的新东西。辟谣一旦只剩下“否”而没有“替”,猜疑链就注定在原地打转。
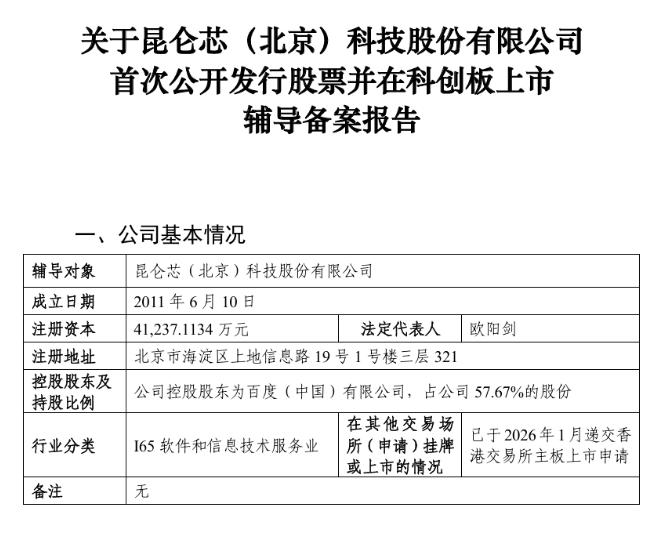
昆仑芯的上市筹备,走的是一条极为少见的双轨路径。2026年1月1日,它以保密形式向港交所递交了A1上市申请,计划募资约20亿美元。仅仅四个月后的5月7日,它又正式启动科创板上市辅导,中金公司出任辅导机构。
港股保密递表与科创板辅导备案同步推进,两条通道并行,意味着任何一条的进度都游离在公开视野之外。保密申报的制度设计本身就是为了延缓信息释放,而市场偏偏是一个对“没有消息”极度敏感的场所。
沉默不是中性状态,在IPO语境下,沉默会被自动翻译成各种版本的坏消息。
更值得追问的是,百度对新“国九条”以来监管气候的认知是否足够清醒。2024年4月国务院印发的文件明确写入了“从严监管分拆上市”。
这意味着昆仑芯的A拆A路径,从一开始就踩在一条审核标准收紧、节奏充满变数的轨道上。
百度在回应传闻时把“监管要求”当作挡箭牌,恰恰回避了一个更硬核的问题。监管从严是所有人都看得见的常量,不是解释节奏波动的临时变量。用常量来解释变量,逻辑上站不住脚。
估值锚的摇晃,让猜疑链又多了一层燃料。昆仑芯2025年7月融资后的估值约为210亿元人民币,但市场传闻中的港股目标估值一度被推到500亿美元量级。
高盛给出过百度所持股权价值30亿至110亿美元的宽幅区间,投行之间的分歧本身就大得惊人。
更微妙的是,昆仑芯的对标参照寒武纪,在2026年下半年经历了一轮剧烈的估值回撤。当参照物本身不再稳固时,以它为锚推导出的任何时间表都会变得可疑。
市场追问“是不是推迟了”,本质上是在追问那个支撑高估值的叙事还能不能准时兑现。百度只否认了时间,没有触碰估值叙事,猜疑当然不会消散。
我还注意到一个容易被忽略的细节,昆仑芯的港股保密递表发生在2026年1月1日,科创板辅导启动在5月7日,而传闻发酵和辟谣落地已经是11月初的事情。中间整整隔了半年,没有任何来自官方渠道的进度更新。
摩根士丹利此前曾判断港股分拆最迟7月至8月完成,这一窗口并未兑现。我认为,这才是猜疑链真正的起点。
不是市场天生多疑,而是一个被投行公开预测过的时间窗口悄然滑过之后,官方选择了用“不能披露”来覆盖所有追问。信息披露的真空期越长,填补真空的民间叙事就越蓬勃。辟谣跑得再快,也跑不过半年沉默累积起来的想象。
从语言艺术的角度看,百度这句“不属实”其实暴露了一种根深蒂固的沟通惯性。否认一个传闻只需要一个形容词,消除一条猜疑链却需要一整套可验证的信息供给。百度手里并非没有牌可打。
2025年财报电话会上,首席财务官何海建已经说过“昆仑芯分拆独立上市工作稳步推进”。这句话比“不属实”有信息量得多,它给出了方向性的确认,却没有被用在辟谣的语境里。
这是一种沟通资源的错配,该给方向的时候给了否定,该给节点的时候给了沉默,市场收到的信号自然是混乱的。
更深一层的问题在于,昆仑芯不是百度体内一个无关痛痒的边缘资产。它是百度AI叙事里最硬的算力底座,承载着从芯片到云到模型的垂直整合想象。它的上市节奏,本质上是对百度AI资产定价逻辑的一次公开压力测试。
当市场试图通过传闻来探测这个节奏时,百度用一句“不属实”把探针弹了回去,却没有告诉市场针应该往哪里扎。猜疑链不会因为一个否定词而断裂,它只会转移到下一个更隐蔽的角落,等待下一次沉默来喂养。
传闻和辟谣撞在一起的那一刻,表面上看是百度赢了。它用最快的速度掐灭了不实信息的扩散。但赢下一场辟谣不等于赢下一场信任。当一家公司选择用“不能披露”来回应所有关于节奏的追问时,它实际上把猜疑的产权转让给了市场。
市场会用自己的方式持有这份产权,直到下一份公告把真相交出来。而在那之前,每一个沉默的日子,都是猜疑链自我加固的工期。