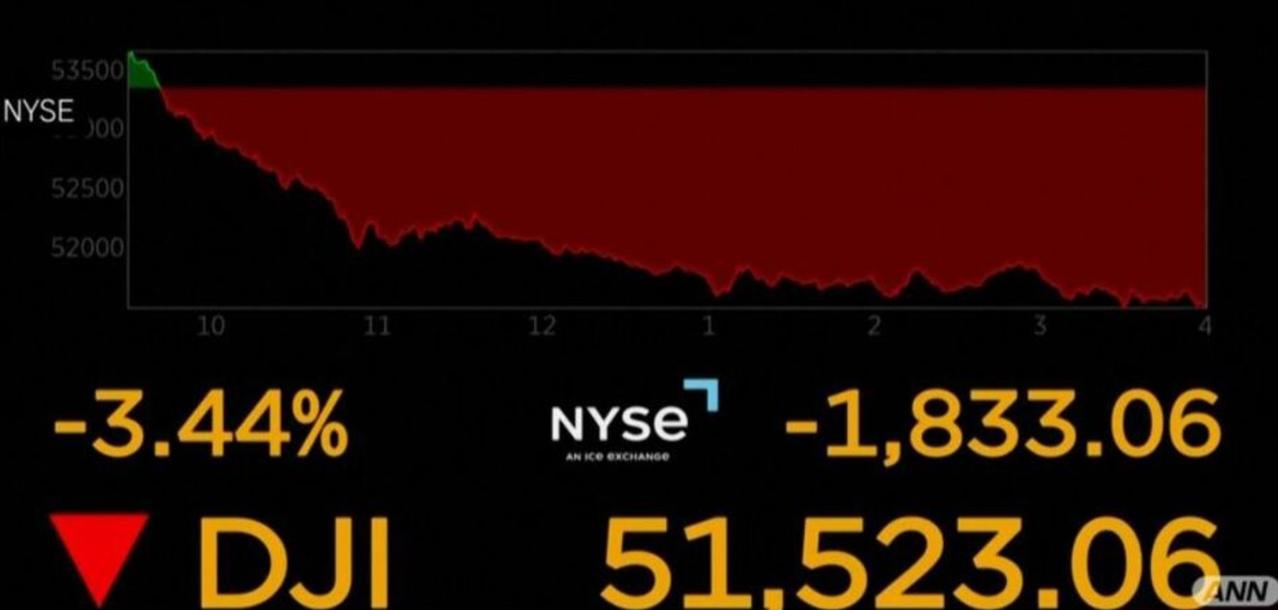
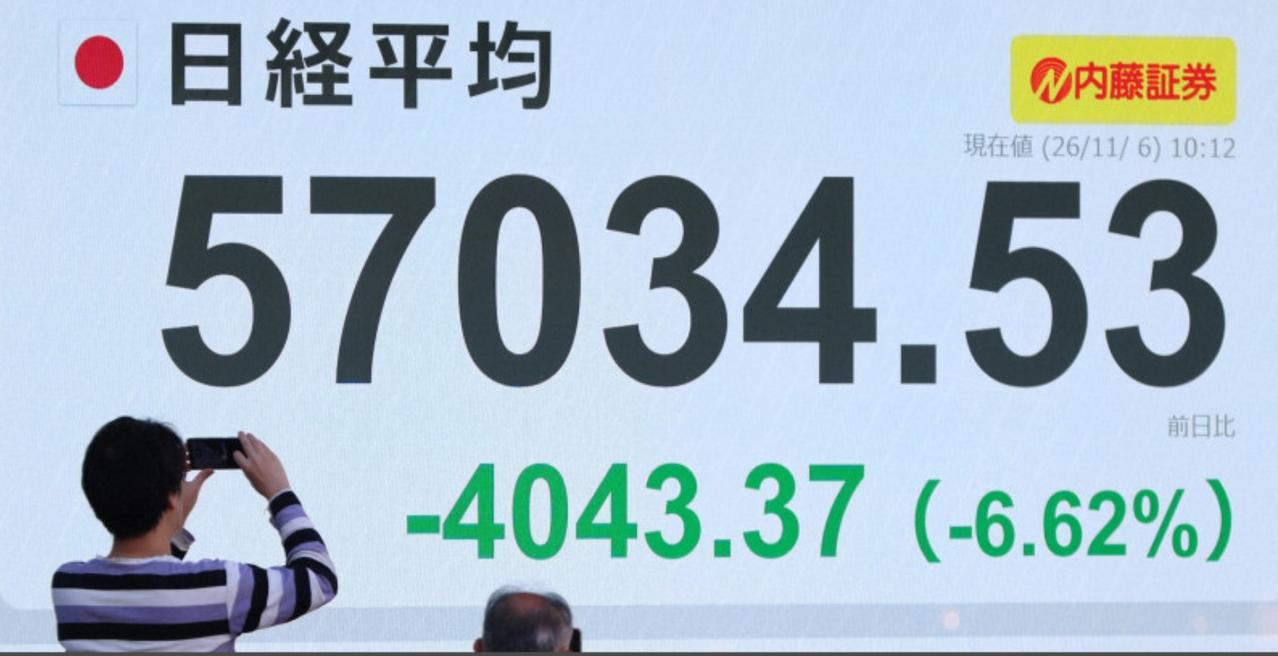
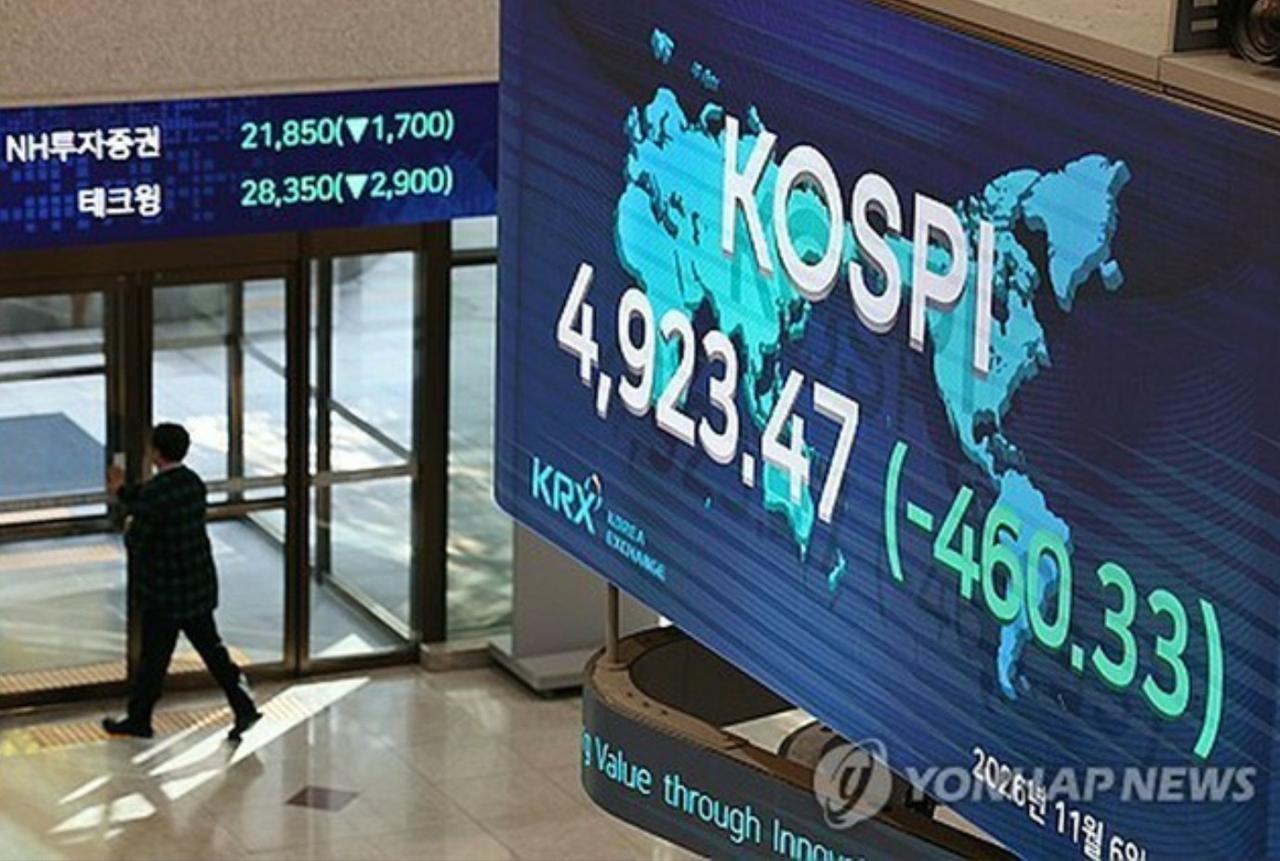
【美国中期选举共和党惨败诱发全球股市连锁下跌,AI与特朗普成为决定后市行情起伏的两大变量。】11月6日,综合富士电视台FNN Prime Online等多家外媒报道——本月4日以来,全球股市无一例外走出暴跌行情,美国纽约股市道琼斯指数一度大跌超1800点,跌幅高达3.44%;日经平均指数单日一度暴跌4000日元,击穿60000点心理大关;韩国股市单日跌幅超过8%,一度触发交易暂停;中国台湾省股市盘中也一度暴跌约9%,创下阶段性最大跌幅......一个不争的事实:这一轮股市下跌始于美国,而后扩散至全球。而暴跌的导火索则是本月3日投开票的美国中期选举结果,被形容为“中期选举冲击”的共和党大败。因为市场已经意识到,随着民主党掌控美国国会的参众两院,民主党几乎板上钉钉地会强化对AI投资、数据中心建设的监管,这种担忧快速升温。叠加当下海量的AI投资最终能不能转化成实实在在的利润的疑问,原本市场就存在对AI需求可持续性的疑虑中,这次中期选举民主党完胜共和党的冲击进一步放大了上述不安。同时,针对当前的暴跌行情,能否找到历史上的类似先例?不少市场人士首先联想到2000年的互联网泡沫期。当年市场相信互联网会重塑世界,IT泡沫狂热,日经指数一度站上20000日元高位。但泡沫破裂后,IT股引领大盘急速下挫。部分观点认为,当下走势和当年IT泡沫崩盘相似,此前日经指数持续站稳60000日元上方。在AI投资可持续性打上问号的背景下,即便不会复刻IT泡沫式单边暴跌,AI能否继续担当行情引擎,已成市场最大悬念。
上述情形下,决定后市行情明暗的两大变量一个是AI,一个是特朗普。在这两个变量下,股价会持续下跌,还是会在某个位置止跌? 市场同时存在利空、利好两面因素。明显利空因素:第一,德州州长为代表的民主党将收紧数据中心等监管,AI资本扩张节奏或将放缓;第二,特朗普上台后对外政策存在巨大不确定性。除中东局势动荡之外,特朗普本人已经表态不会取消关税,将给全球经济持续带来压力。而且,特朗普发言反复多变,本身就是最大的不确定性源头。潜在利好因素:利好同样围绕AI。不少业内人士认为,AI正在深刻改变生活,中长期普及大势不变;如果后续能够看到,投资计划和真实需求扩张匹配、落地节奏明确,股价有望企稳重回上行通道。笔者认为AI兑现力+特朗普政策预期是左右后市的核心变量判断没错。从AI端看,美国各州监管落地的松紧、Stargate(星门)这类巨型项目能不能继续推进、企业资本开支指引是否下调。从特朗普端看,关税、贸易、地缘表态高度不可预测,叠加中东局势,随时可以搅动全球风险偏好。这两大变量叠加,意味着短期市场会维持高波动,很难快速回到单边上行。最近已形成一个完整的风险传导链条:选举预期突变-监管预期收紧-信用债抛售-全球AI、半导体股连锁急跌-东亚散户资产账面回撤。而且,这种风险传导由股市扩散到亚洲,进入大众媒体视野、触及散户利益。
点评几句——上述报道等于通俗化地复盘了本轮全球AI股回调,把美国中期选举、得州数据中心监管收紧、对冲基金抛售AI信用债,串联成全球股市联动逻辑,同时贴合日本本土NISA散户投资的现实背景,引发几个关键思考:一是市场从“AI增长叙事”转向“政策风险定价”。市场前期炒作AI,默认前提是美国各州持续宽松、算力项目可以无限制铺开;得州选举翻盘、民主党掌控参众两院之后,市场突然意识到算力扩张不再是不受约束的线性故事。监管、环评、电力约束、地方民意,都会变成硬约束。 这不是 AI技术本身失效,而是资本发现AI算力的扩张边界被政治规则重新划定。二是东亚成为美国AI故事的垫背者。股市、债市同步杀跌AI板块,日韩半导体设备和存储、中国台湾半导体、AI算力链跌幅尤其惨烈,皆因东亚产业链是美国AI资本开支最直接的受益方,对美国算力资本周期敏感度最高。这也是为什么亚洲市场跌幅甚至比美股更猛。三是如何比对2000年IT泡沫。虽然是当下市场流行的焦虑叙事,但二者也不能简单等同:存在前期巨额资本开支、估值抬升、市场怀疑能否变现、资金集中押注科技赛道等相似点。但当年互联网几乎没有稳定现金流,现在AI已有企业落地营收、算力需求有真实B端订单支撑;同时美联储、各国央行的货币政策框架、主权债务约束和2000年完全不同。所以更大概率不是一次性崩盘,而是AI板块估值重估、资本开支预期下调、标的分化。能稳定产生现金流、电力审批无风险的项目依然受资金追捧,高风险、依赖地方宽松政策的算力项目持续被抛弃。