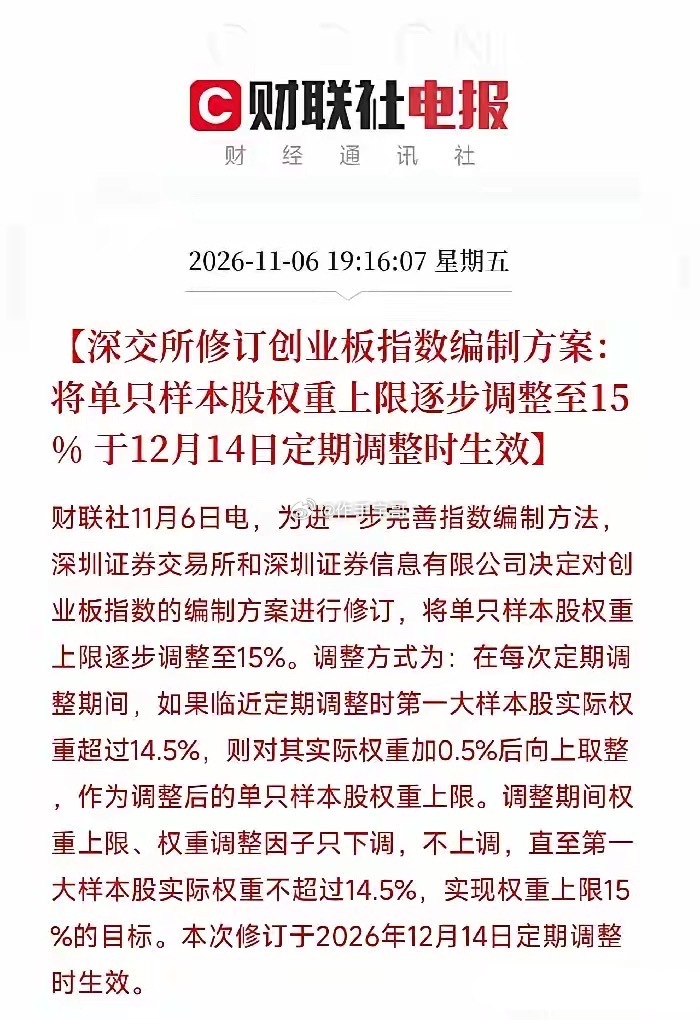
晚上7点多,一条消息弹出来,让盯着创业板指数基金和权重股的人坐直了
不是IPO,不是退市新规,而是深交所修订创业板指数编制方案:单只样本股权重上限逐步调整至15%,12月14日定期调整时生效。
具体规则很细:定期调整期间,如果第一大样本股实际权重超过14.5%,就对其实际权重加0.5%后向上取整,作为调整后的权重上限。权重上限、调整因子只下调不上调,直到第一大样本股实际权重不超过14.5%,实现15%目标。
拆开看,就是一句话:创业板指数不能再被单一只股票绑架了。
现在创业板指里,宁德时代一家权重长期在20%左右,最高时超过25%。一只股票涨调,能决定整个指数的方向。指数基金被动跟着买,涨的时候被迫追高,调整的时候被迫砸盘,指数和个股绑得太紧,分散风险的功能被削弱了。
这次调整的逻辑很清晰:不是一次性把权重砍到15%,是渐进式、只降不升。如果第一大权重股实际权重超14.5%,就设一个稍高的上限,然后只下调、不上调,逐步压到15%以内。这样既避免了一次性调仓对市场的冲击,又给了指数基金和被动资金明确的再平衡路径。
链条很清楚:权重上限调整→第一大权重股权重被逐步压降→被动资金在调整生效前后再平衡→释放出来的权重分配给其他样本股→指数分散度提升→单只股票对指数的影响下降。
这跟之前那层逻辑接得上。资本市场制度底座在一条一条完善:基金监管在治理风格漂移,IPO在压实中介责任,互换便利在打通资金管道,现在指数编制在优化权重结构。都是同一件事:让市场机制更健康,让被动资金不被单只股票绑架。
当然,风险也在。宁德时代权重被压降,短期被动资金可能有边际卖压;但渐进式调整缓冲了冲击,实际影响要看12月14日前的权重测算;权重压降后释放的份额分给其他样本股,哪些股票受益取决于调整时的市值和流动性排名;指数基金跟踪误差在调整期可能放大;这是指数编制规则的优化,不是对个股基本面的判断。
掏心窝子的话放这儿。这条消息不是让你去猜哪只股票会被动买入,而是在提醒你:创业板指数的宁德时代依赖症正在被制度性缓解。指数分散度提升,被动资金的配置会更均衡,单只股票绑架指数的时代在慢慢过去。
去看看,谁在创业板指里权重靠前且受益于再平衡,谁的流动性好、市值稳,谁能在权重调整后被被动资金增配。那才是这次指数编制修订里,真正被制度调整推上台前的边际方向。