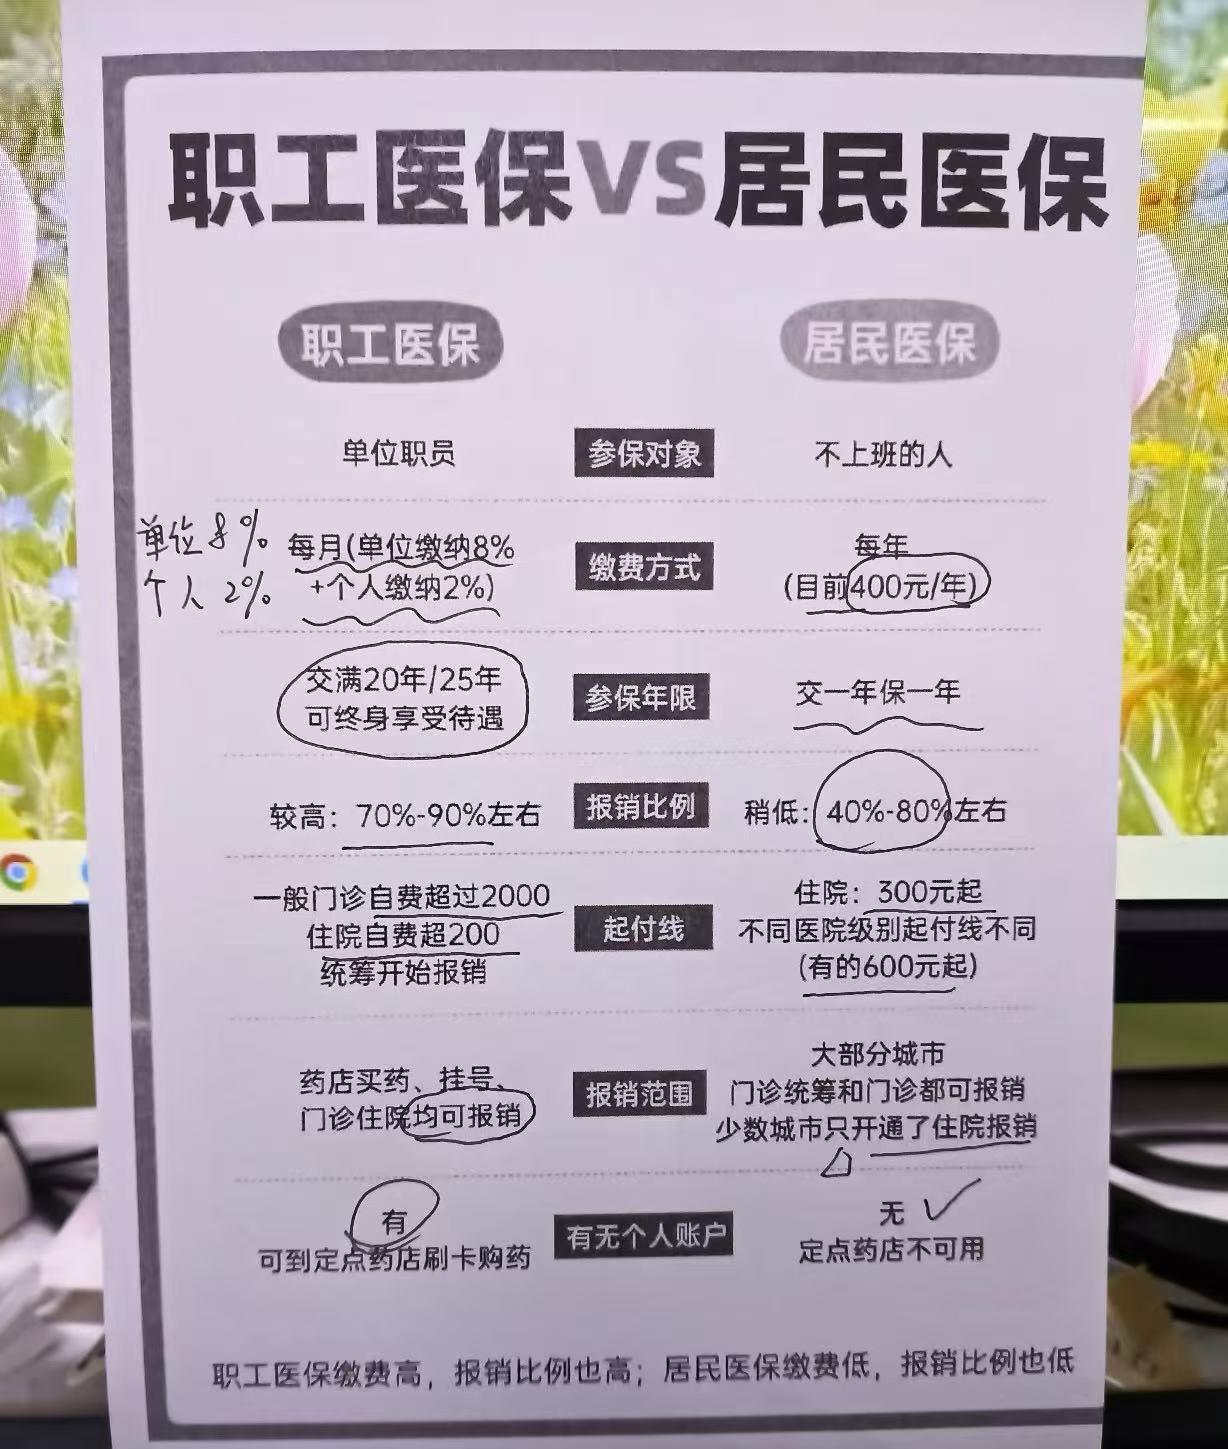
如果连一年400块的医保,都让不少家庭觉得有些吃力,那大家到底在经历什么样的生活?
最近,网传医保参保人数减少了8300万,不少人担心一旦医保库里没钱了,以后医保系统会不会出问题呢?
大可不必担心,这8300万里面,一部分是以前跨省重复交的,现在大数据把水分挤掉了,还有不少人去上班了,从居民医保转成了职工医保,剩下的和新生儿数量减少有关系。全国有13亿多人参保,医保的盘子依然稳当。
先说这个重复参保的事儿,说出来你可能觉得好笑。早年间全国医保系统没打通,你在老家交一份居民医保,跑到外地打工又在当地交一份,两边都算参保人数,实际上一个人占了两个坑。那时候大数据没这么厉害,各地各算各的账,重复的人多了去了。
2019年到2024年这几年,光清理出来的无效数据就有2500万人,相当于一个中型省份的人口规模。说白了这根本不是"没人参保了",而是以前的统计有水分,现在把账算明白了,数字反而更真实了。
再说说居民转职工医保这一块,这其实是好事。2019年的时候全国职工医保参保才3.29亿人,到2025年已经涨到3.89亿,6年净增6000万人。
这6000万里头,绝大多数都是从居民医保转过去的。你想啊,以前很多人没稳定工作,只能交居民医保,后来经济回暖就业好转,找到正经工作了,单位给交职工医保,报销比例更高,还有个人账户,待遇直接上了一个台阶。
从"居民"变"职工",听起来只是两个字的差别,背后是千千万万人找到了更稳定的饭碗,这怎么看都是进步,反倒被解读成"医保不行了",属实是把好事看反了。
剩下的那部分减少,确实和人口有关系。2021年全国人口达到峰值之后,已经连续好几年负增长,新生儿数量一年比一年少,新增的参保小朋友自然就少了。
这是人口大趋势决定的,不是医保本身出了问题。而且你算算账就知道,清理重复参保去掉2500万,转职工医保转走大几千万,再加上人口自然减少,8300万这个数字其实对得上,根本不是什么"大量人弃保"的恐慌故事。
说到这儿肯定有人要问,那为啥身边总有人说不交了?一年400块钱,说多不多说少不少,一顿饭钱就能搞定的事儿,怎么就有人舍不得?这里头还真不是简单的"交不起"三个字能概括的。
很多人算的是另一笔账:年轻人身体好,一年到头也不去几次医院,交了钱感觉用不上,白白浪费;还有人觉得年年涨价,从最初的几十块涨到现在的几百块,涨幅比工资快,心里不舒服;再加上门诊报销门槛高、有些药报不了,体验感打了折扣,索性就断交了。
这种心态其实挺正常的,谁的钱都不是大风刮来的,交了钱总想看见回头钱。但医保这东西本质上是个互助机制,年轻人交钱给老年人看病,健康人交钱给病人兜底,等你老了病了,又有下一代人给你撑着。
真要是哪天住院动手术,几万几十万的费用摆那儿,医保能报掉一大半,那时候你才会发现这几百块钱花得有多值。说白了,医保不是理财,不能算"划不划算",它是你人生风险的最后一道保险杠。
至于大家最担心的"医保基金会不会没钱",数据摆着呢。2025年全国医保基金总收入3.59万亿,总支出3.01万亿,当年就结余5200多亿,池子厚得很。13.3亿人的参保大盘,参保率稳定在95%以上,全世界最大的医疗保障网不是吹出来的。
而且这两年职工医保参保人数一直在涨,职工医保的缴费标准高、基金贡献大,相当于给整个医保池子注入了更优质的活水,结构反而比以前更健康了。
当然了,有人觉得400块有压力也是实话。对于低收入家庭、农村老人来说,几百块钱可能就是半个月的生活费。
国家也没不管,医疗救助每年资助参保的就有8000万人左右,低保户、特困人员这些困难群体,要么全额补贴要么部分减免,不会让老百姓因为钱的问题断了保障。
说到底,医保这件事没必要被网上的焦虑带着走。有人断交是真实的个体选择,但上升到"系统要崩"就纯属想多了。13亿人的大盘子,每年几十亿人次的报销规模,稳得很。
对于咱们普通人来说,几百块钱换一年的安心,怎么算都不是赔本买卖。毕竟你永远不知道明天和意外哪个先来,真到用得上的时候,你会感谢当年那个咬牙交了保费的自己。