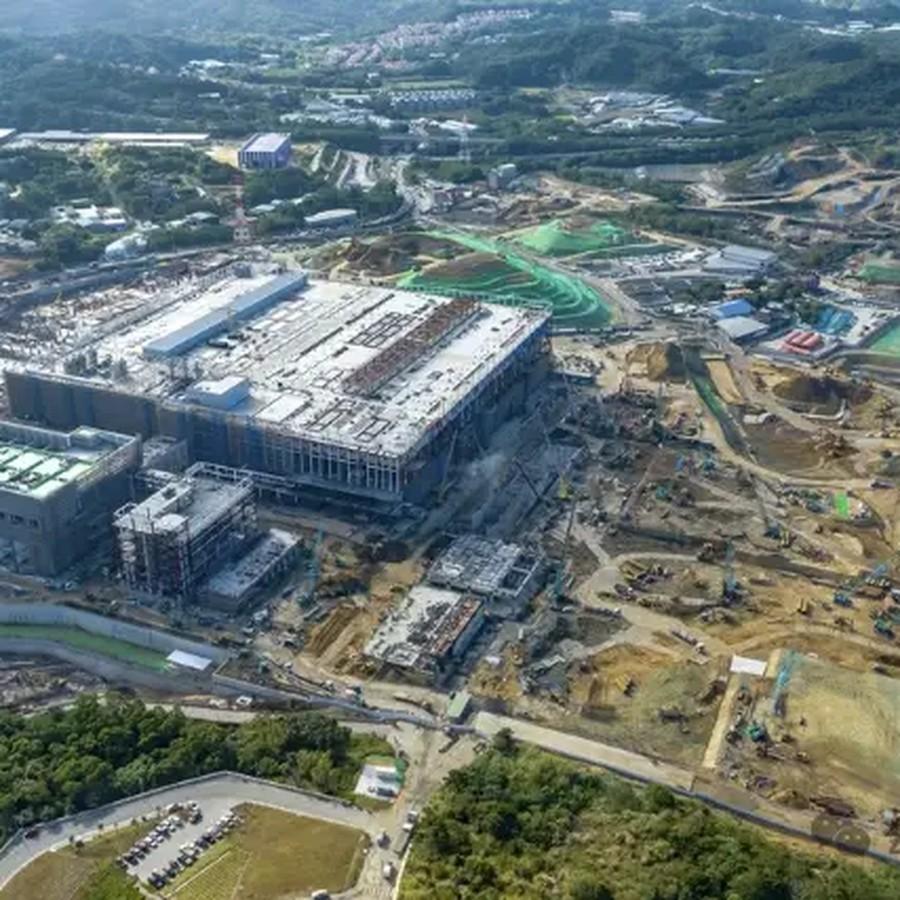
谁会想到,台积电已经死了!不是死在导弹下,而是死在了中美两国的A4纸上。
截至2026年11月7日,台积电仍在盈利高峰:第三季度营收467.2亿美元,毛利率66.4%,净利润7630.6亿新台币;七纳米及以下工艺占晶圆收入79%,二纳米贡献8%。被改写的,是它凭“纯代工”和全球配置换来的自主空间。
美国先用补贴、税收抵免、关税和市场准入牵引产能。台积电亚利桑那投资规划已由2020年的120亿美元扩至2650亿美元,拟增加二纳米及以下晶圆厂、先进封装设施和研发中心。
资本、设备、人才及供应商随之向美国集中。第三季度,北美客户已贡献台积电79%的收入,依赖程度清楚写进财报。
另一道约束落在中国大陆业务。南京厂原有“经验证最终用户”资格于2025年12月31日到期,2026年改以年度出口许可证维持美国受控设备供应。工厂能够运转,但许可证能否续期并非企业说了算,设备更新和长期规划由此被纳入美国出口管制节奏。
中国大陆并非靠一纸命令封杀台积电,而是在反制外部限制的同时加快补链。2025年9月,商务部对美国集成电路措施启动反歧视调查,并对美国相关模拟芯片发起反倾销调查。
2025年全国集成电路产量4842.8亿块,2026年上半年为2798亿块,同比增长23.1%。这不等于先进制程已经全面替代,却说明设计、制造、封测、设备和材料的本土协同正在加厚。
在我看来,台积电没有“死”,而是被重新定义。美国需要的不是完全自由的全球代工厂,而是嵌入其人工智能和国家安全体系的制造节点;中国大陆则要降低关键环节受制于人的风险。两股力量方向不同,却共同压缩其左右逢源的余地。
台积电或许还会借人工智能热潮刷新营收,但利润越高,未必意味着选择越多;订单越满,也可能意味着绑定越深。工厂没有倒下,消失的是那家只按成本、技术和客户需求决定产能去向的企业。A4纸没有炸毁晶圆厂,却把台积电推入边界分明的政策体系。