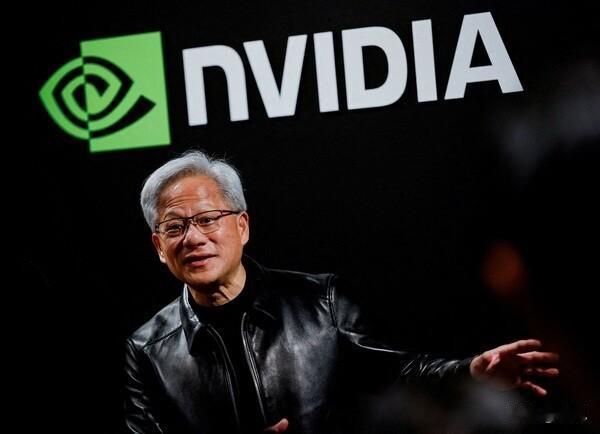
多条风险线同时收紧,英伟达正迎来多重考验。
花旗把英伟达目标价从315美元砍到285美元的前一日,英伟达股价收在178.67美元,创下七个月新低,盘中一度跌了8.8%。
目标价还站在285美元上方,股价却已经跌到170多美元。分析师和盘面之间的落差,本身就是一个信号:下调目标价,更像是在追赶已经发生的下跌,而这个追赶动作说明,资金早就先行离场。
表面上,花旗给出的理由,是重新评估估值和增长路径。但这份报告的分量,不在于30美元的下调幅度,而在于它出现的时机。
10月6日英伟达创出历史高点,到11月10日,市值蒸发近1.4万亿美元,一个月回撤接近20%,年内涨幅全部回吐。
一家连续多季度业绩超预期、盈利增速还在走高的公司,股价却这样快速回落。市场现在定价的,早已不是英伟达能不能赚钱,而是各类风险会不会打断它的盈利。
第一重风险,来自公司治理与监管。
黄仁勋11月8日承认婚外情,董事会随即启动独立调查,众议院三个委员会要求他11月18日赴国会闭门简报。收盘后不久,股东集体诉讼提交,指控其误导股东。
道歉信里有一句很值得琢磨:在承认私事之后,他着重强调自己会守护公司、服务美国国家安全。可见他清楚,要回应的重点,不只是私德问题。调查会核查是否存在国家安全隐患,投资者要掂量的,是核心掌舵人的稳定性,而黄仁勋是英伟达很难替代的对外核心。
第二重风险,来自中国市场。
2026上半年,英伟达国内数据中心AI芯片份额降至34%,昇腾追到28%,一年31个点的差距,现在只剩6个点。
H200虽然可以出口,但贡献收入占比极低;Blackwell无法入华,Hopper相关订单受阻,公司计提了45亿美元库存减值。黄仁勋也提到,中国营收占比已经降到9%,三年前这块市场在数据中心业务里占比很高。受出口管制影响,它正在慢慢退出这个重要增量市场,新市场的收入暂时补不上缺口。
第三重风险,AI高增长叙事正在松动。
中期选举后民主党掌控参众两院,不少两党候选人,都对大规模AI数据中心项目持审慎甚至反对态度。
分析师Josh Brown有一个偏悲观推演:如果未来一年盈利下修5%,股价或再跌40%。他不是看空AI长期,而是质疑“高增长永续”这个定价基础。15倍远期市盈率,已经低于长期均值,市场对远期盈利预测的信心在下降。乐观的盈利假设叠加保守估值,一点点业绩波动都会被放大。
单独看,花旗下调目标价只是卖方常规操作。放在当下,它是几重风险同步收紧之后,机构用数字表达谨慎。
股价先行调整、诉讼落地、国会问询、国内份额快速收窄、AI基建面临监管压力。花旗只是把市场已经交易的预期,写成了报告。
风险信号陆续显现,资金往往会提前做出反应。
风险提示:本文仅为市场观点评论,不构成任何投资建议,个股走势受多重变量影响,分析师推演不代表后续行情。