0.29%的营收占比,能不能衡量一次军工资质禁入的重量?
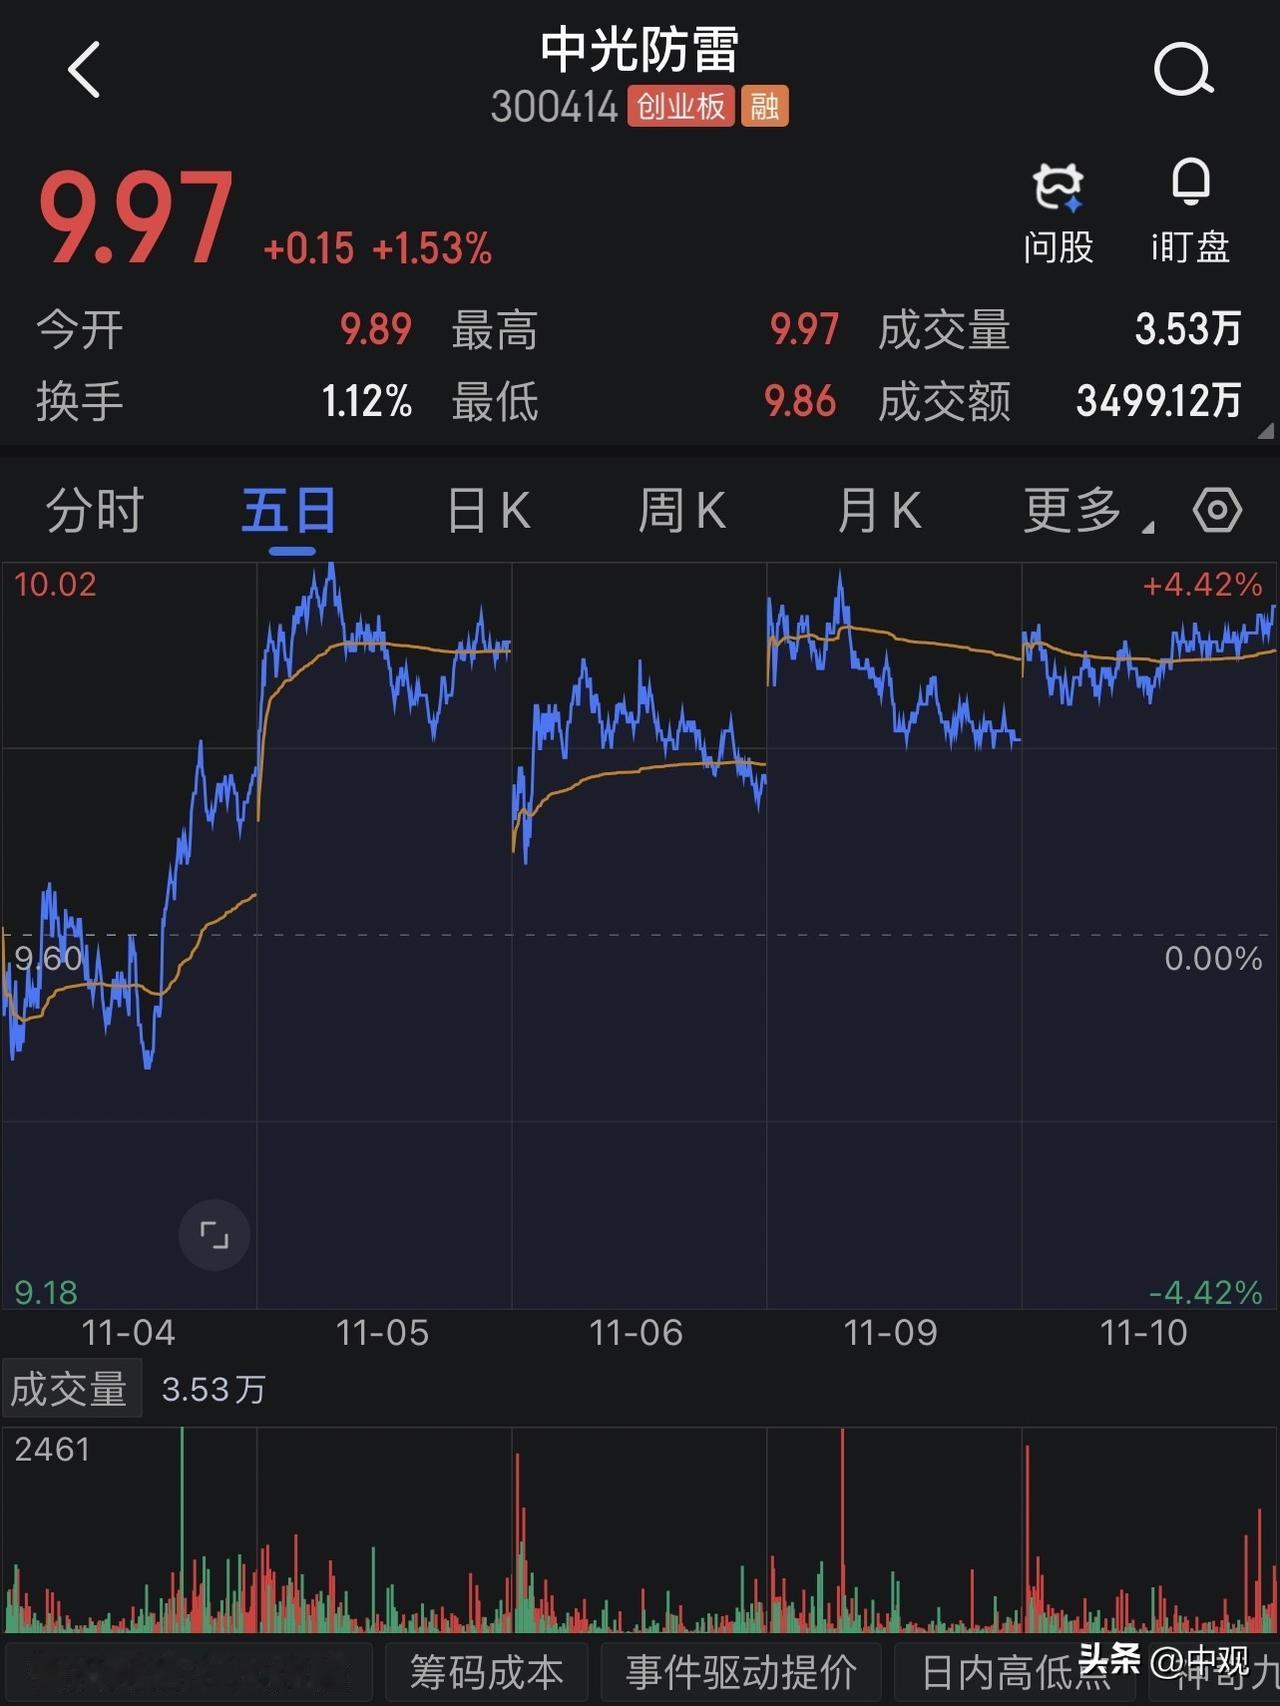
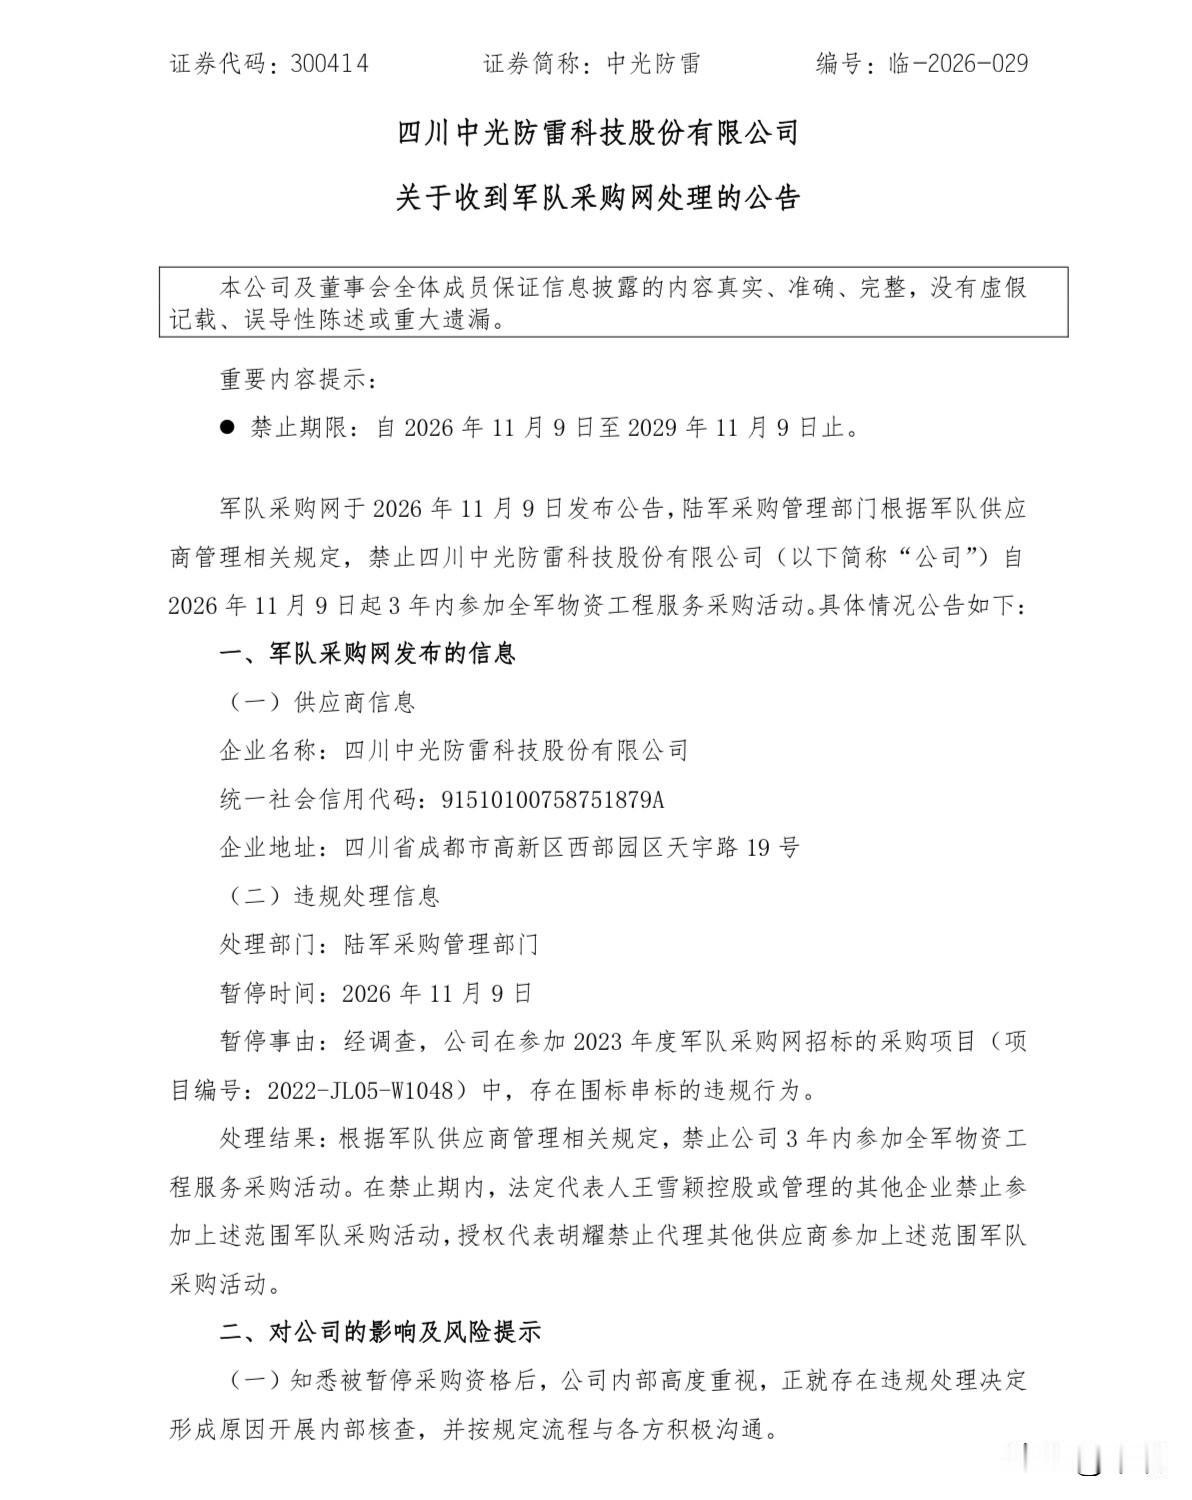
中光防雷公告里有一句话读起来很轻巧:近三年一期,在军队采购网中标金额累计550.56万,占营收0.29%,对整体经营影响很小。公告次日股价涨了1.53%,市场似乎认同这个判断。但翻看航天国防业务的毛利率就能发现,“影响很小”四个字,藏着比字面更多的信息。
550.56万,是过去多年从军队采购渠道拿到的历史合同,占同期总营收不足千分之三。单看已经确认的收入,这笔规模确实不大。
但这次处罚拿走的,不是已经到手的收入,而是未来三年参与这个市场的投标资格。资格被暂停三年,损失的不是过去的营收均值,而是这一周期里潜在的项目机会。军队采购有自身节奏、型号立项周期,供应商名录动态更新,缺席的企业很难再跟上节奏。
更值得留意的,是这块业务在利润表中的地位。2026年上半年,中光防雷航天国防板块收入742万,占总营收2.78%,毛利率50.50%。同期通信业务毛利率24.15%,能源业务19.39%。
军工业务体量不大,却是公司毛利率最高的板块。一个50%毛利的渠道被关上三年,和一笔0.29%营收的订单消失,对利润结构的冲击完全不在一个量级。公告只用营收占比解释,好比用称体重的秤去量身高。
围标串标的处罚在军队采购体系里约束严格。依据《军队物资工程服务供应商管理规定》第三十二条第九款,对应的处罚包含三年禁入,法定代表人控股、管理的其他企业以及相关项目代理人也一并受限。
这次违规发生在2023年单个项目,但处罚覆盖整个法人主体和关联方。军队采购的逻辑很明确:不是哪个项目出事就只限制哪个项目,一旦失去信任,整个采购体系会对其关闭大门。合规在这里不是加分项,而是入场的基础门槛。
市场用1.53%的单日涨幅消化了公告,说明多数资金接受了“影响很小”的叙事。这种理解有现实依据,公司当前增长主线落在能源、交通板块,2025年能源板块营收增幅88%,军工本来就不是业绩核心。
只是市盈率超过150倍的公司,市场定价的是未来的可能性,不只是短期财报。军工板块基数越小,后续重新进入供应链的价值越容易被低估,长期失去配套资格的代价也容易被忽略。三年之后,供应商名录、型号配套关系、审查记录都会迭代,中断三年再想回归,成本远高于550万。
0.29%这个数字本身没有错,错的是拿它定义事件的性质。这是资质处罚,不是简单的收入损失。资质处罚的成本,从来不在罚单标注的金额里,而在它封住的那些潜在机会。
短期来看,中光防雷的报表压力有限,能源、通信业务可以托住短期业绩。但“影响很小”适合用来解释短期报表,企业不能低估丢失资质带来的长期代价。一家把航天国防纳入主营的公司,三年无法参与投标,这件事的分量,不该只用0.29%来衡量。