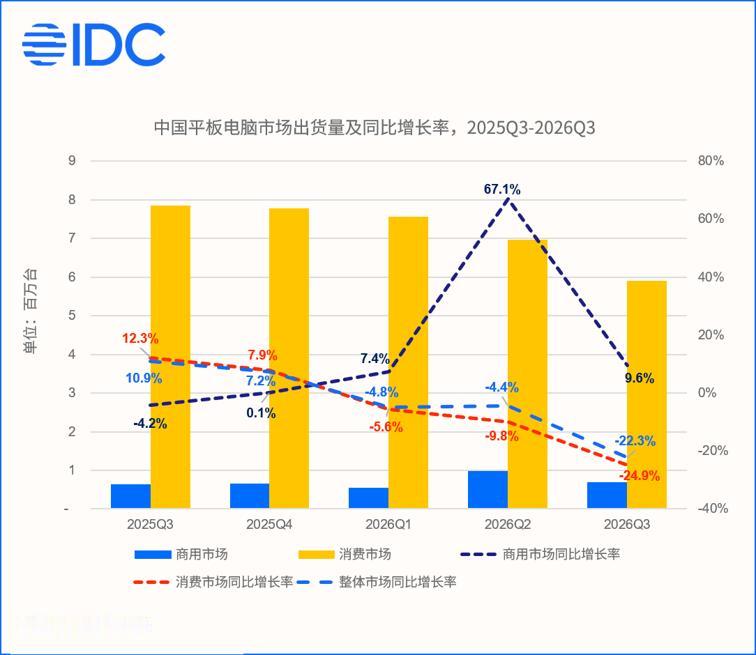
11月12日消息,IDC发布报告称,今年第三季度国内平板电脑市场出货量同比减少22.3%。当季出货规模为660万台,降幅为疫情以来最大,也是连续多个季度后首次跌破此前水平。IDC指出,上游成本上涨正加快向终端售价传导,市场调整幅度较上半年扩大。
第三季度消费与商用市场继续分化。消费市场平板出货量同比减少24.9%,头部厂商上调售价后,平均售价环比提高8.6%,部分消费者推迟购买或换机。商用市场平板出货量同比增加9.6%,主要受暑期教育采购带动,但随后需求减弱,叠加厂商上调商用平板售价,后续增长势头预计难以持续。
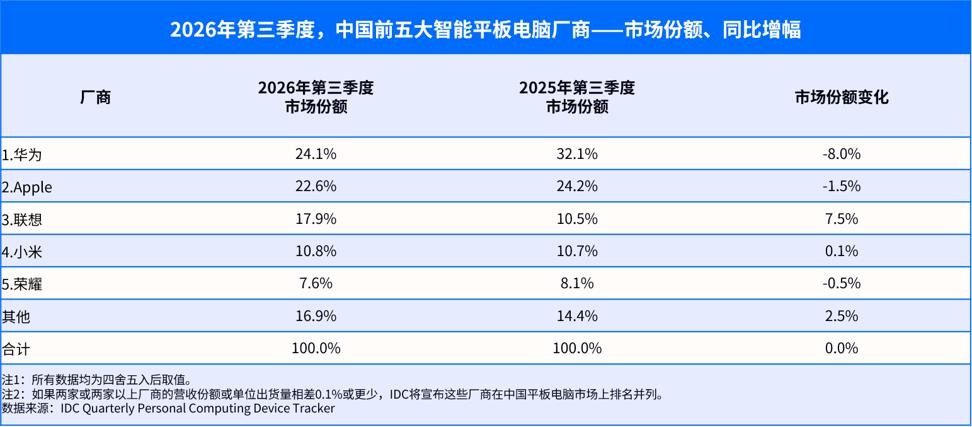
竞争格局保持稳定,华为仍居首位,苹果、联想分列第二和第三,联想也是前五中唯一增长厂商,小米和荣耀分列第四、第五。IDC称,成本压力下厂商在产品结构、渠道和调价节奏上的差异进一步显现,中游品牌的市场份额进一步上升。苹果调价后出货承压,联想则依靠消费与商用产品组合扩大份额。
价格上行推动需求分化。入门级产品出货规模同比缩小51.4%,中高价位段机型出货占比约为45%。IDC判断,成本上涨带来的压力会延续到2028年,第四季度及明年国内市场仍面临较大挑战,厂商也在重新评估产品迭代、备货和销售目标。