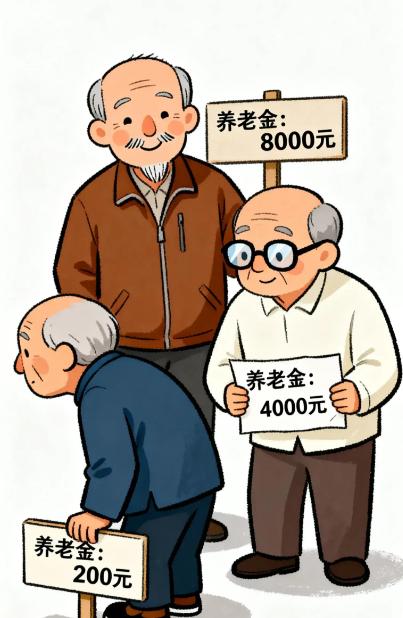
“分配失衡”与“退休金失衡”的矛盾,将会在很大程度上,倒逼社会在某个关键节点作出"分配变革抉择",因为这种眼前现实的及未来长期的“双向失衡”,正在狠狠重创社会经济与民生状况!一旦我们错过了改革的窗口期,就会陷入进退两难、无力回天的重大危局。
这话分量很重,可把2025年的收入账和养老账并在一起,确实让人笑不出来。
2025年,全国居民按收入五等份分组,最低20%人群年人均可支配收入10150元,高收入组是103778元,差距超过十倍。
平均到每个月,前者只有八百多元,后者八千多元,这还只是收入,不是房产、存款和投资收益形成的家底差距。
同一年,全国居民人均可支配收入平均数是43377元,中位数只有36231元,平均数比中间那个人高出七千多元。
这组数字最扎心的地方,不是谁吃得好一点,而是谁经不起一次失业、一场大病和一笔突然出现的家庭开支。
收入低的人往往没有资产托底,工资一停,生活立刻收紧;收入高的人还能靠储蓄和资产熬过去,这就是分配差距从数字变成命运的过程。
养老金的账更敏感,因为它把一个人几十年的职业、缴费能力、单位性质和地区财力,全都压缩成退休后每个月到账的那串数字。
截至2025年,城乡居民养老保险实际领取待遇者约1.88亿人,全国基础养老金最低标准提高到每月143元,2026年又明确再加20元。
别把163元误当成所有人的全部养老金,实际待遇还包括地方加发和个人账户,但这个全国保底线本身,已经说明底部有多薄。
另一边,2025年职工退休人员基本养老金的全国总体调整水平,是上一年月人均基本养老金的2%,还强调向待遇较低者倾斜。
一个按原有待遇盘子调整,一个靠提高全国最低标准托底,机制不同没错,可基数差距长期存在,结果就是同样叫“上涨”,体感完全不是一回事。
有人拿“多缴多得”解释一切,这话只说对了一半,稳定单位职工能连续缴、按较高基数缴,零工、农民工和低收入劳动者却常常连不断缴都很难。
年轻时收入不稳,缴费能力弱;老了待遇偏低,消费更加谨慎;子女还得贴补,原本就不宽裕的家庭再被抽走一层购买力。
这才是两种失衡互相咬住的地方,分配失衡制造低缴费能力,退休金失衡又把差距延长到晚年,最后反过来压住消费和生育意愿。
2025年末,60岁以上人口已经达到3.23亿,占总人口23%,16至59岁人口则为8.51亿,养老压力不再是将来的故事。
城镇职工养老保险参保职工约3.95亿,参保离退休人员约1.52亿,简单相除已经是2.59比1。
职工养老保险统筹部分带有明显的代际互济特征,今天劳动者缴费,支撑今天退休者待遇,缴费人增长放慢,领取者持续增加,账自然越来越难算。
好在2025年基本养老保险基金收入约8.87万亿元、支出约7.74万亿元,年末累计结余约9.85万亿元,眼下并不是无钱可调。
真正怕的不是没钱,而是趁有空间时只修补参数,把延迟退休、个人养老金当成唯一答案,最后让普通人自己多干几年、自己再攒一份。
延迟退休已经实施,全国统筹和个人养老金也在推进,这些动作有必要,但它们解决的是“池子怎么更耐用”,不是“蛋糕怎么分得更合理”。
分配变革要动真格,重点不是平均主义,而是让劳动报酬跟得上效率,让低收入者增收,让灵活就业者缴得起,让城乡居民养老金的底板抬得更快。
退休待遇调整继续向低待遇群体倾斜,也不能只停在文件里的“倾斜”二字,低基数多涨几十元,对日常生活才有实感。
更关键的是,不能一边希望年轻人多缴费、多消费、多生育,一边又让他们在工资、住房、教育和养老四本账之间反复拆东墙补西墙。
年轻人觉得工作有奔头,老人手里有点底气,内需才不需要天天靠口号催。
否则,一边喊着让大家放心花钱,一边让最该花钱的两头人群死死捂住钱包,这笔账怎么算都别扭。