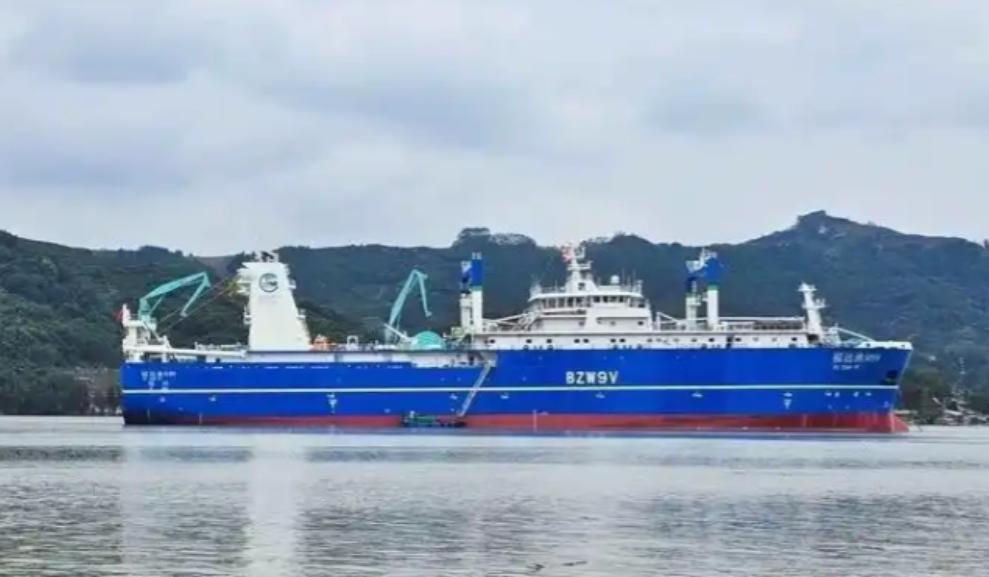
一位磷虾捕捞船老大说:“在南极捞了这么些年的虾,心里其实都明白,这行做到头,比的不是谁船大,也不是谁网多,而是谁能在这一片浮冰海里,把本钱压到最低,把人留得最久。”
这话不是煽情,是账本逼出来的。中国首制的专业磷虾捕捞加工船 “深蓝” 轮,就把这笔账摊在南极的浮冰上,虾捕得越多,账上那个窟窿反而看得越清楚。它不算小船小网,恰恰是这行里最像样的一条船,可照样没把账做平,船越先进,越显得这笔生意难做。
船是黄埔文冲造的,2020 年 2 月建成,全长 120.28 米,宽 21.6 米,2022 年 7 月 30 日交付使用,续航 12000 海里,能连着在海上干 50 天,一条船就是一座漂在南极的加工厂,捕上来就在船上分拣、蒸煮、冻干。
2021 年签的四年合作更直接,一年资产使用费 7850 万元,四年下来 3.14 亿元,盈亏按六四分,船东拿大头。这笔钱不看年景,捕多捕少,先得从账上扣走,合同到期后船怎么用,双方还得重新谈,到现在也没谈拢。
2025 年它捕了 70092 吨磷虾,上一年的 35550 吨几乎翻倍,创下这个项目四年来的纪录。船上加工线也跟着提速,日处理量比头两年顺了不少,从驾驶到加工,岗位一个萝卜一个坑,这个量已经是满负荷跑出来的。
可同一本账上,合作项目还亏 3506.65 万元。公司整体净赚 0.74 亿元,磷虾这一块却还在拖后腿,船是越跑越顺,亏损的口子却没跟着收上,一船虾卖出去,钱还得等运输和销售走完才回来,资金一压就是小半年,账面上不好看。
钱都沉在固定成本里。资产使用费、燃油、入渔费、折旧、人工,船停在港里也照样往外走。这些开支按月走,不按吨走,捕一吨和捕十吨,工资一分不少,船员工资、保险、伙食一天天往上加,产量一低,每吨虾分摊的成本立刻往上蹿。
南极还不给补课的机会。浮冰、风浪、窗口期,一年能下网的日子就那么些,错过一茬,全年都得跟着紧。磷虾群跟着冰缘走,今天在这片,明天可能就散了,找群的时间一样算成本,油还照烧,一个渔季跑下来,能把计划走完就算顺。
虾本身还不金贵。国产磷虾粉出油率低、品质不稳,多数只能进饲料厂,卖不上价,一吨虾的附加值薄得可怜。饲料级的价格年年被压,买家就那么几家,冻虾至少还按虾卖,做成粉,就只能按吨论价,连运费都未必挣得回来。
值钱的是磷虾油,可精深加工这关国内还在爬坡。同样的虾,别人榨出的是保健品原料,我们卖的是饲料添加物。不少企业还在为出油率和稳定性反复试,终端产品只能按普通食品卖,差价就卡在加工线上,这条路国内才刚起步,标准也还在摸索。
资源那头也在收紧。南极 48 区的 62 万吨捕捞触发线,2026 年 8 月 12 日就被吃满封海,这点量只占 561 万吨预防性上限的 11%,不是没虾,是规则不许再捞,门一关,再好的船也只能等下一季,码头上停一天,费用照样烧。
到 2023 年底,中国累计捕了 60 多万吨,占全球一成半,排第二。船越来越多,能下网的海域就那么几块,效率低的船连油钱都挣不回来。产量上来了,价格却没上来,议价权还不在自己手里,一条船七万吨,运费、加工、销售,哪一环都要从这七万吨里抠钱。
所以船长那句话的后半截,才是真功夫。远洋船员一年在海上 10 到 12 个月,集中出海,集中轮休,家和工作只能挑一个。合同一签就是整年,中间想下船,得等补给船或者转运船,船上信号时断时续,家里有个急事也只能靠卫星电话。
舟山一半普通船员来自内陆山区,上船才知道晕船、封闭、三班倒是什么滋味,违约返航的比例有 10% 到 15%。企业往中西部找人、办培训班,可人招来了,能不能待满一个航次,还是两说,半路走人,船东赔的是时间和油。
老手一走,新手上加工线,出成率立刻掉,返工和损耗全算进成本。换一茬人,摊薄的账又抬回去,还得从头教一遍。机器能买,网能换,人手上的经验和默契买不来,谁能让同一批人年复一年回来,谁才熬得过南极的冬天,这比多捕一船虾还难。