现在千元以上的羽绒服卖不动了,胖东来三百多的自营款和唯品会上四百以内的波司登经典款卖爆了。表面看是价格战,但我却觉得羽绒服爆卖靠的是渠道替消费者做了质检,不是靠低价本身。商超选品团队正在变成新的质检方,而且这个位置本来应该是属于品牌logo的。
只不是消费降级,如果大家只是图便宜,拼多多上几十块的羽绒服有的是,但没人抢。大家抢的是已经把杂牌淘汰掉后的商品。
胖东来的自营羽绒服吊牌上直接印进货价和毛利率,毛利压在二十几个点,而市面上叫得上名字的品牌羽绒服毛利率普遍在六成到七成。
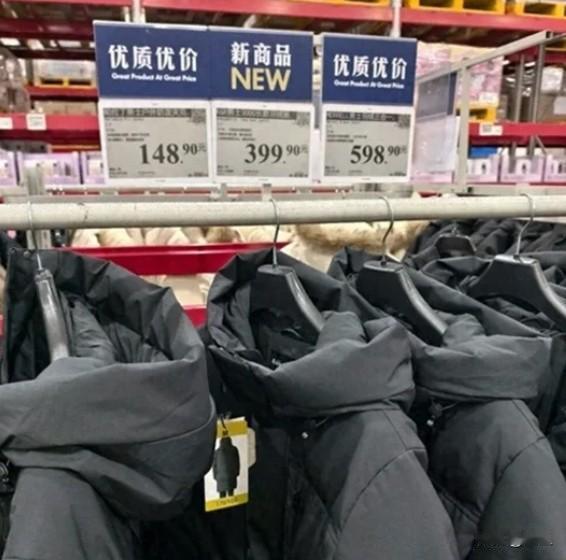
山姆那边是泰安一家代工厂给山姆供的399长款,L码充绒量300克起步,80%白鸭绒,蓬松度600+,同款只供山姆,不面向零售,工厂连续两年被抢购,依然没有做自主品牌的打算。
做品牌要养设计团队、铺渠道、扛库存,给山姆供货订单确定、回款稳定,赚的是制造环节的辛苦钱,但不用面对终端消费者的挑剔。
渠道把质检从品牌手里接过去了,而且做得比品牌更让消费者看得见。山姆的选品不是什么好卖上什么,是窄SKU的逻辑,每个品类只留一到三个选项,总量控制在四千个左右,供应商要过内部质检、SGS和天翔三道关,核心供应商淘汰率维持在8%左右。
消费者走进山姆,默认货架已经替自己做了一轮淘汰,399买到的不是一件羽绒服,相比一些参数党还在家里对着表格比绒子含量,渠道已经把信任做成了货架的本身。
那问题来了,品牌为什么就不做这件事?它们不是不会做质检啊,其实是没有动力把质检变成一件消费者能直接感知的事。
品牌的成本结构决定了它必须把信任包装成溢价,而不是把参数摊开给你看。25年第四季度主流电商平台羽绒服销售额增长14%,但销量只增了5.8%,大盘增长超过六成来自单价提升。
头部品牌主力款均价已经到1800元以上,鸭鸭、雪中飞这些原本300-600块价格带的品牌也在往两三千冲。代言人、时装周、联名设计,这些钱最终都要进价签。
而胖东来和山姆的商业模式则相反,山姆的核心利润来自会员费,不在单品毛利上,它可以把羽绒服当引流品,砍掉品牌溢价和商场租金,用效率把价格摁下去。
所不是大牌做不出399的羽绒服,是它的报表不允许它把毛利率降到二十几个点还笑着卖。渠道质检的本质,这是两套赚钱的方式。
那被挤掉的是不是波司登这些大牌?不是,先被挤掉的反而是那些既没有品牌logo、又进不了山姆胖东来货架的中间白牌。
25年监管部门抽检羽绒服1089批次,合格率78.1%,不合格产品里超过一半是绒子含量指标不合格。消费者不是不信便宜货,是不信“没人替我把关的便宜货”。大牌至少还有logo兜底,渠道专供款有货架信誉兜底,夹在中间的白牌既没有溢价理由,也没有质检背书,这才是最难受的位置。
当然,如果渠道自己开始品控翻车,信任资产会反噬得比品牌更快。山姆和Costco过去两年都出过选品和品控上的争议,会员店精选这些一旦被消费者发现是说说而已,货架信任垮起来比品牌广告垮得更快。
明年看羽绒服这个战场,就看谁家货架敢把充绒量和进货价一起印出来,谁才真正拿到了下一轮的门票。至于那些还在讲鹅绒故事、签代言人的品牌,它们不是输在品质上,是输在把让你信我这件事外包给了渠道。