英伟达Q3财报黄仁勋考虑重返英伟达曝英伟达董事会未考虑黄仁勋回归
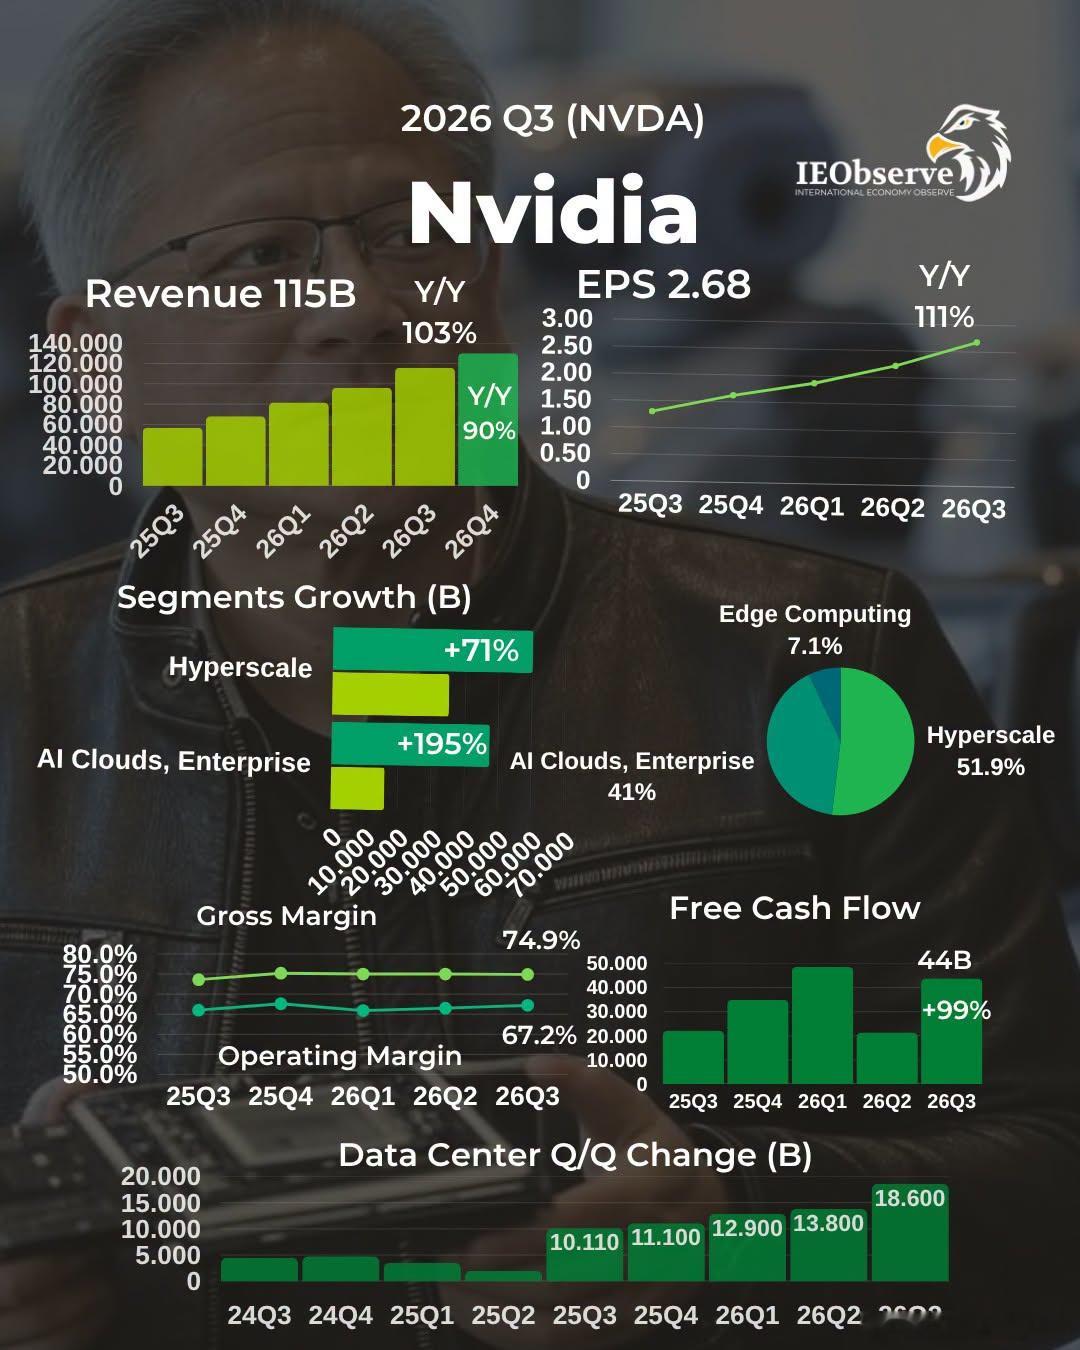
英伟达三季度营收1158亿美元,季环比增长20.3%、同比增长103.1%,分析师预期1093.3亿美元。三季度数据中心营收1076亿美元,分析师预期1018.7亿美元。三季度计算、网络营收1060亿美元,分析师预期982.7亿美元。英伟达表示 Vera Rubin平台环比新增近200亿美元营收。
这是英伟达连续第15个季度营收超出预估上限。英伟达财报依然劲爆!
同时,英伟达董事会批准增加1500亿美元股票回购计划,剩余股票回购授权额度为2273亿美元。————————-
黄仁勋突然辞去 CEO 职务后,NVIDIA 公布首份财报,营收与利润双双超出市场预期。Q3 营收达 1,158 亿美元,同比增长 103%,高于市场预期的 1,091 亿美元;每股收益(EPS)2.68 美元,也优于预期的 2.48 美元。
更关键的是,2027年营收增长预期 由 70% 上修至 75%;下一季度营收指引 1,300 亿美元,高于市场预期的约 1,251 亿美元。按当前指引推算,2027 年全年营收有望达到约 7,400 亿美元。
数据中心营收 达 1,076 亿美元,同比增长 110%,高于市场预期的 1,019 亿美元。其中大型云厂商贡献 601 亿美元,同比增长 71%;Neocloud、企业与工业等客群贡献 475 亿美元,同比增长 195%。
管理层指出,云产业的 未履约订单 规模已从三个月前的 2 万亿美元升至 2.5 万亿美元。OpenRouter 每周 Token 使用量同比增长 35 倍,其中智能体(Agent)工作负载约占 80%。即便 Token 价格自 5 月以来下跌近 60%,GPU 租赁价格仍持续走高,部分 Hopper GPU 的续约价甚至达到原价的两倍。
不过,毛利率开始承压。本季毛利率 74.9%,下季预计降至 71%~72%,2027 年则有望回升至 72%~73%。被问及 ASIC 竞争是否削弱定价能力时,管理层回应:毛利率下滑主要来自内存等供应成本上升,以及既有订单价格尚未调整;下季将是毛利率低点,进入新财年后可通过调整定价修复。
供应链成本与长期采购承诺 同步大幅攀升。NVIDIA 在供应链、云服务、租赁及投资等方面的承诺合计由上一季的 3,660 亿美元增至 5,180 亿美元,其中供应链采购承诺达 3,900 亿美元,主要与内存供应相关;仅下一财年对应的供应与产能采购承诺就达 2,030 亿美元。此外,公司还有最高 1,180 亿美元的融资担保,其中 1,050 亿美元涉及 SB Energy 为 OpenAI 建设的 4.25GW 数据中心园区。
分析师尤其关注 NVIDIA 是否会继续为 Neocloud 提供融资支持。管理层表示,未来将优先协助客户获取土地、电力与数据中心建筑等长期基础设施,但相关担保通常要等客户自行完成融资与设备部署后才会生效;若 Neocloud 未能完成融资、采购或让设备投运,相关承诺可能缩减或取消。
股票回购 也是本季财报的一大看点。本季自由现金流 438 亿美元,同比增长约 98%,并向股东返还约 281 亿美元,其中约 220 亿美元用于回购、约 60 亿美元用于分红。董事会另新增 1,500 亿美元回购授权,使季末剩余额度达到 2,273 亿美元,计划在下一财年结束前执行。
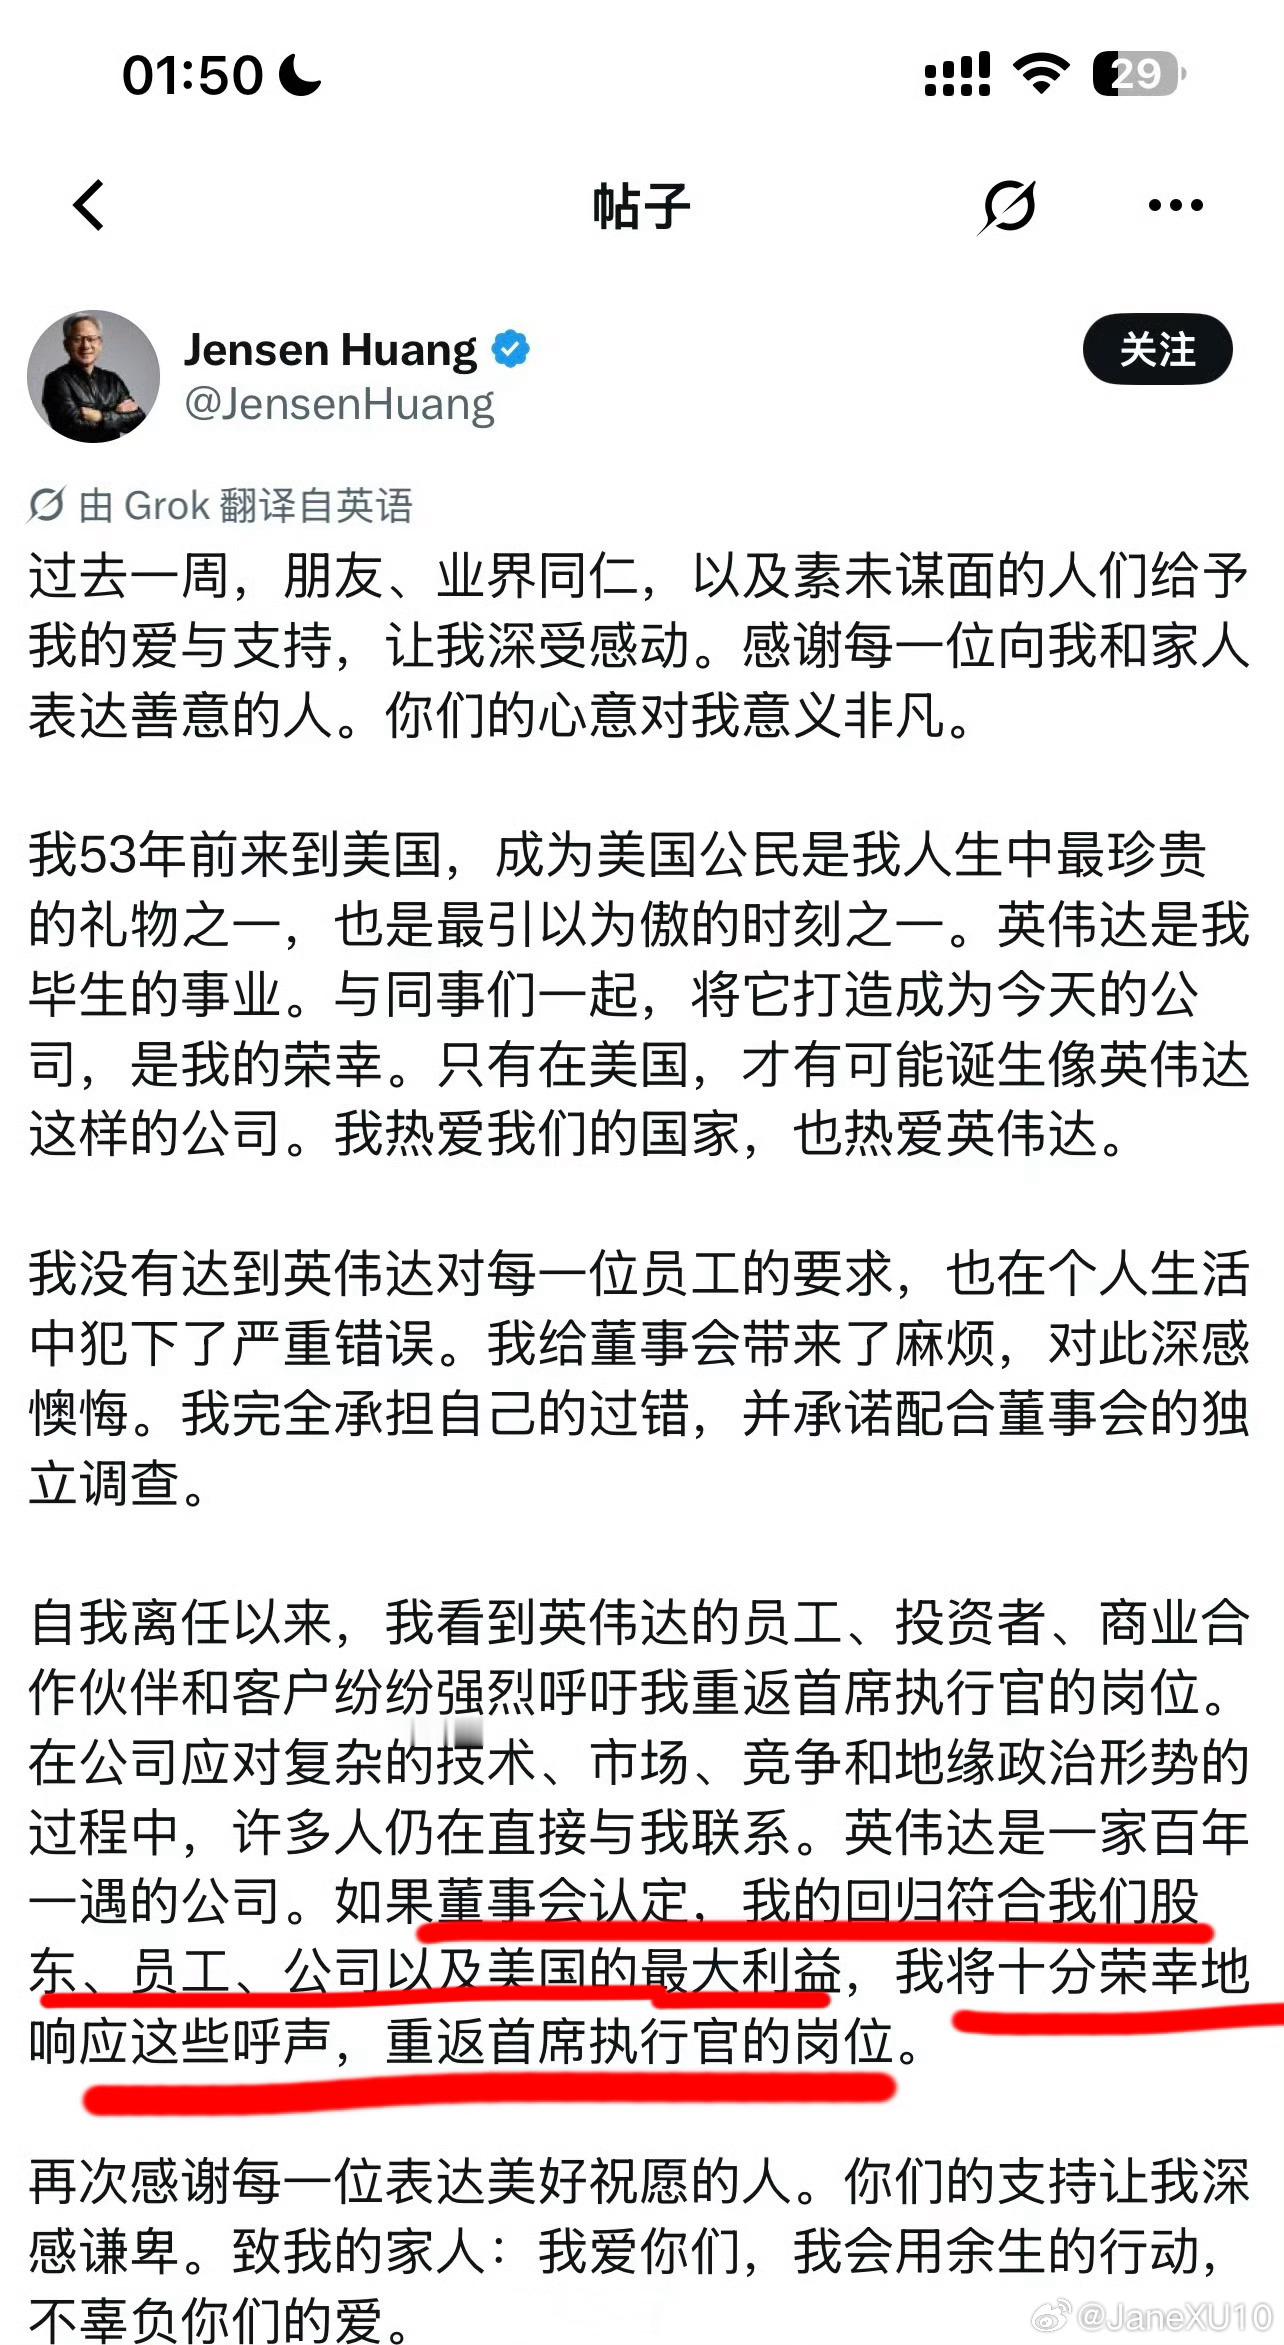
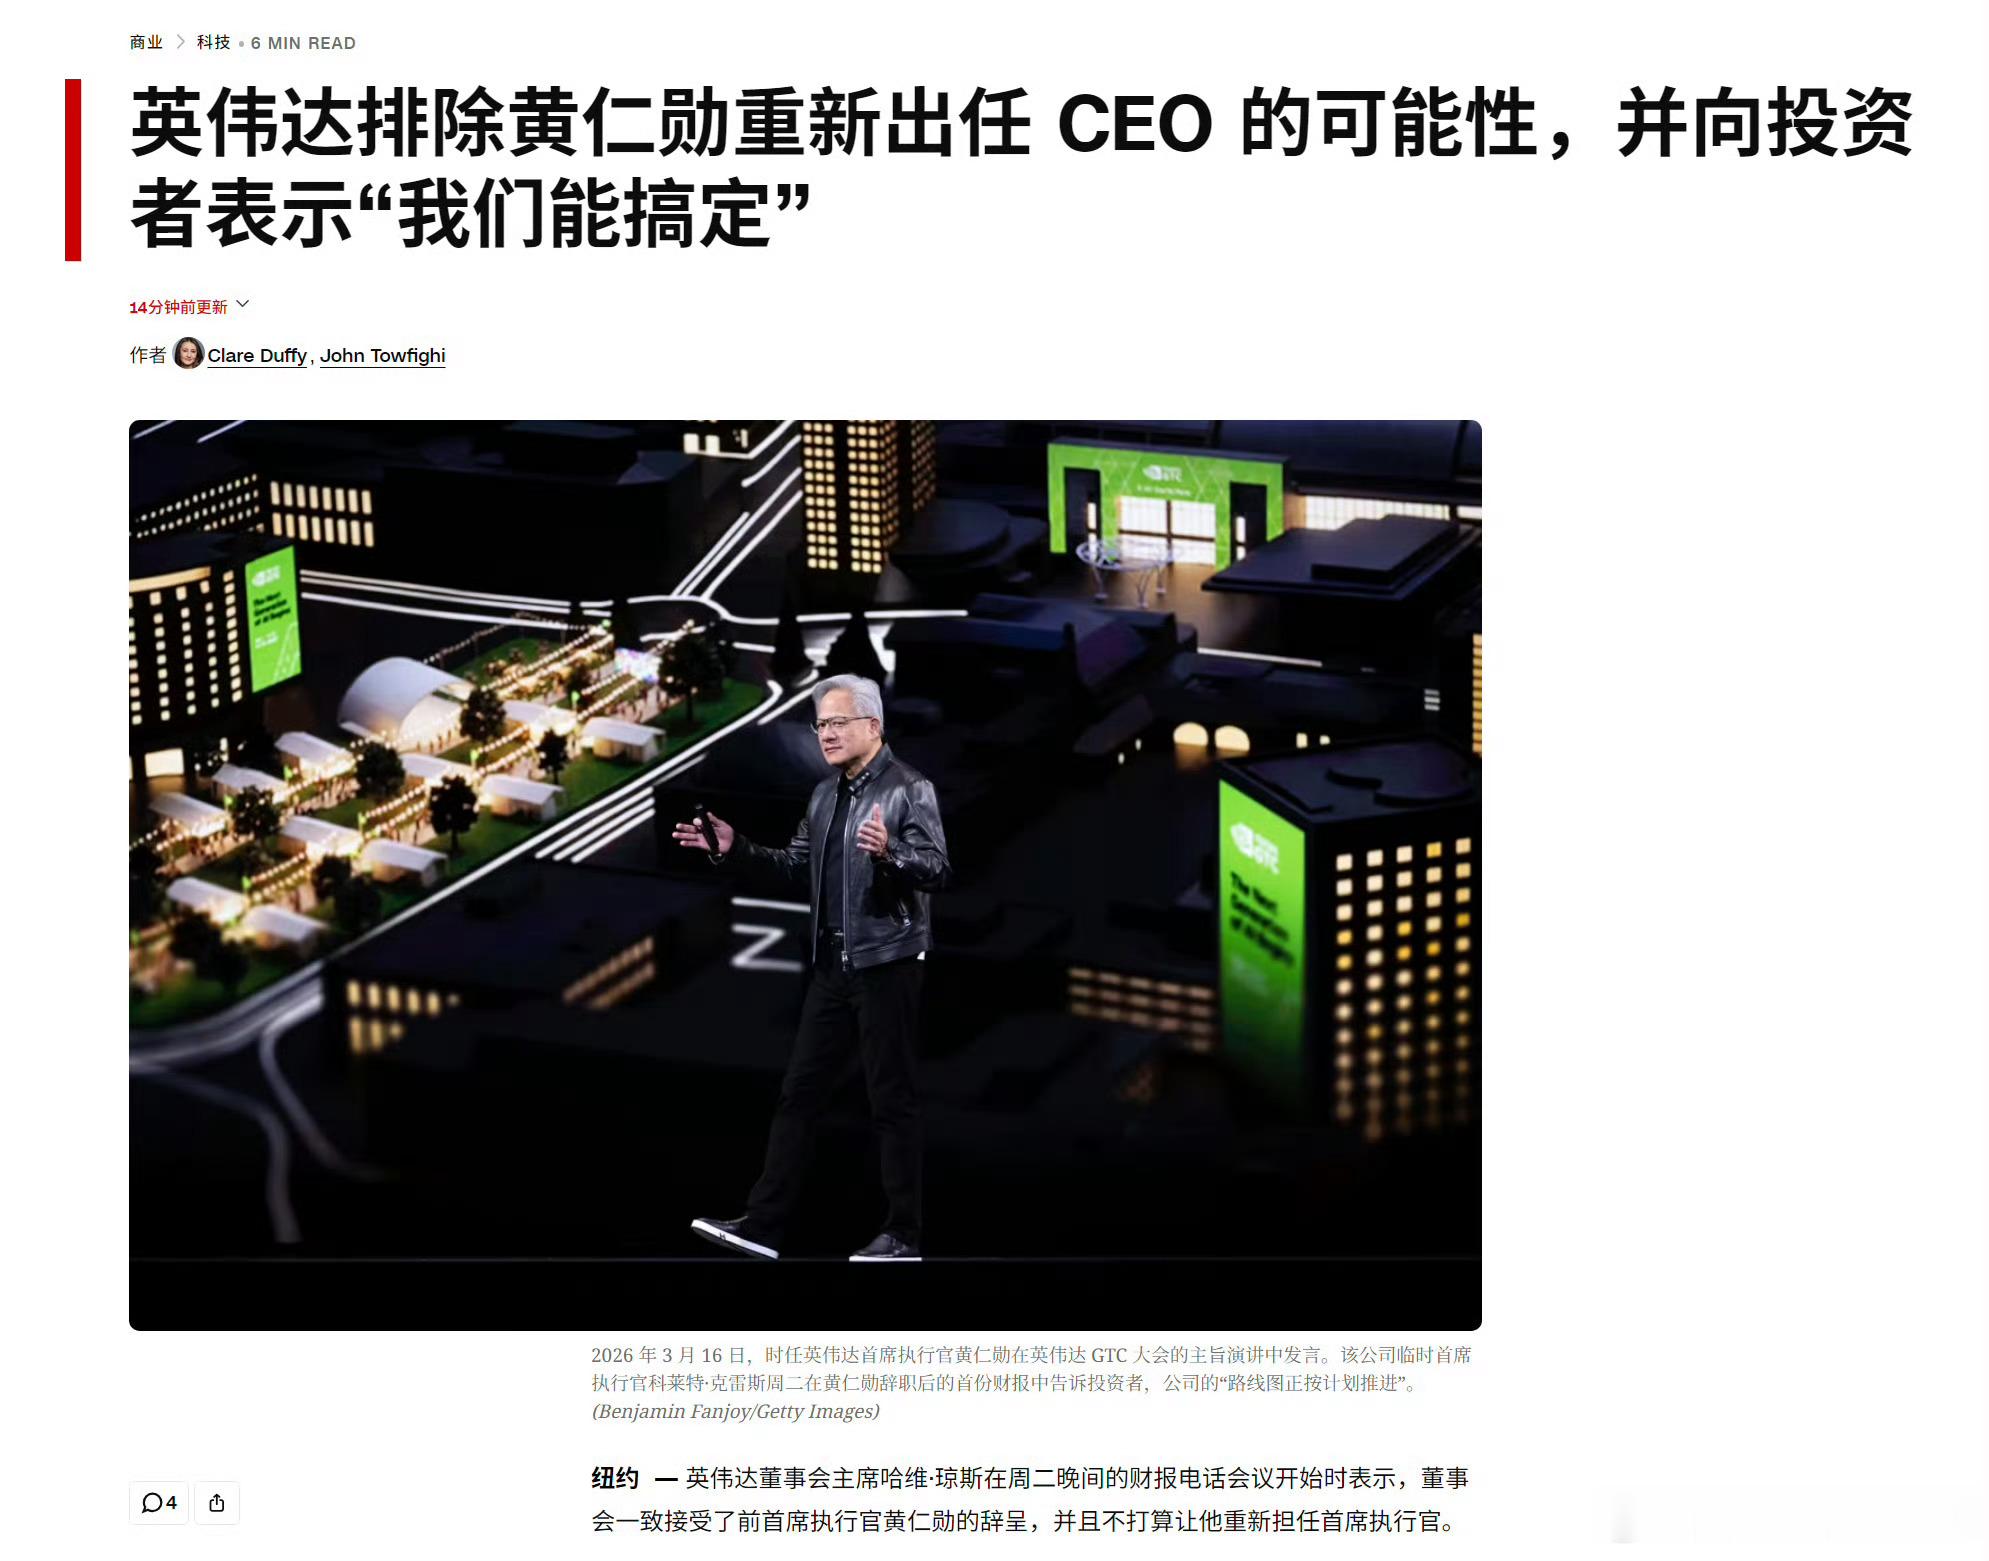
至于市场最关注的 黄仁勋离任事件,董事长 Harvey Jones 在电话会议开场明确表示,董事会已一致接受黄仁勋的辞呈,无意请他回任 CEO,目前正物色正式继任者。代理 CEO Colette Kress 则强调,公司运营一切照常,产品路线图与客户合作均未改变,主要供应商也持续提供支持;她特别提到,台积电高层本周仍亲自到访 NVIDIA,讨论如何缩小供需缺口。
中国市场则面临新的出口限制。NVIDIA 本季仍有 24 亿美元营收来自中国市场的授权 Hopper 数据中心产品,但已停止相关产品出货;下一季度营收指引也完全剔除了中国数据中心计算业务。