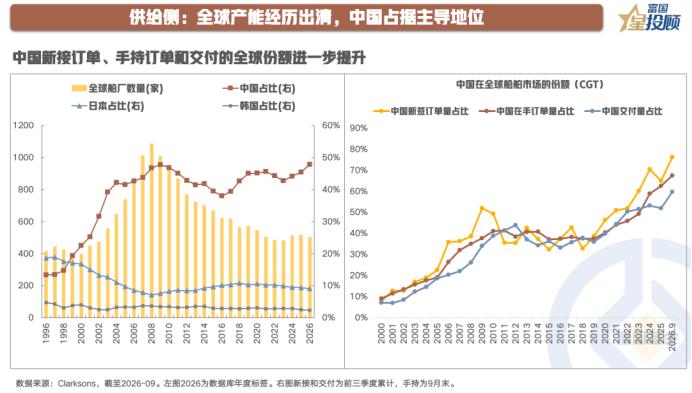
造船产能紧缺,中国船厂全球份额持续提升
2008年金融危机后,全球海运需求走弱,前一轮扩张留下的造船产能随之过剩。船厂陆续交付前期订单,新单长期补不上,一批船厂退出或合并。全球船厂数量从2008年的1,089家降至2026年的505家。需求回升后,大型船坞、主机配套和熟练工人难以在短期内重新配齐,能按期交付复杂船型的产能很难迅速增加。从2020年末到2026年9月,Danish Ship Finance 估算的全球造船产能增长约三成,同期在手订单已是原来的3.5倍。船台越紧,船东越看重谁能按期批量交付。中国船厂凭借完整的产业配套、较广的船型覆盖和批量建造能力,既承接了更多新增订单,也将订单转化为实船交付。按CGT计,中国的新接订单、在手订单和交付量的全球份额均较上年同期提高,其中在手订单份额已从2020年的40.4%升至2026年9月末的67.5%。
(市场有风险,投资需谨慎)