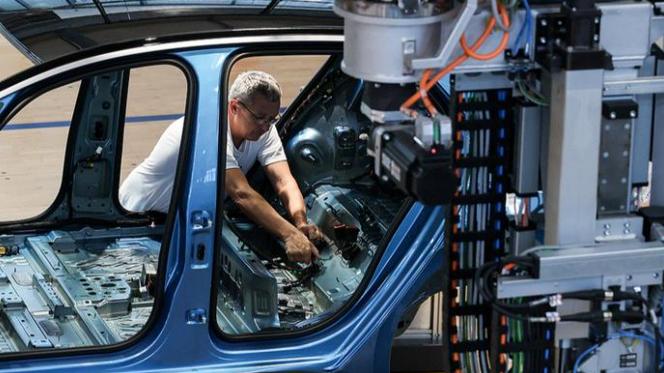
欧洲这次是真急了!曾经拿着五六千欧元、过着神仙日子的德国汽车工人,现在扣完税到手竟然只剩两千多,这种落差让整个西方福利神坛彻底崩塌。
这一切变化,要从欧洲汽车产业曾经建立的优势说起。
很长一段时间里,“德国制造”就是高品质的标杆,依托成熟的技术积累、品牌口碑,欧洲车企在全球市场拥有较强议价能力,企业利润丰厚,员工也能分享产业红利,稳定高薪、完善社保、带薪假期等福利,是当地汽车行业颇具代表性的标签,高福利也成为当地社会生活模式的重要组成部分。
但汽车产业的赛道正在切换,电动化浪潮打破了原有燃油车时代的壁垒。当市场选择变得多元,性价比、智能化成为消费者重要考量,过去依靠行业优势利润支撑的高成本体系,压力持续凸显。
我们可以简单梳理其中逻辑:燃油车时代,单车利润空间充足,足够支撑企业人力成本、社保支出和各类福利;进入电动化竞争阶段,市场内卷加剧,车企利润被持续摊薄。企业盈利承压之后,奖金、岗位、用工方案都会随之调整,很难再维持过去的收益水平。
这就像一门长期有稳定溢价的生意,原本可以轻松支撑较高的运营成本;当市场里出现效率更高、方案更贴合市场需求的竞争者,想要维持原有的收入和福利标准,难度会显著上升。所以德国汽车从业者感受到的收入压力,不只是税收层面的影响,本质是传统汽车产业红利消退、新旧赛道切换带来的转型阵痛。
反观国内制造业,我们的竞争力来自多年沉淀形成的全产业链配套优势。从原材料、零部件到整车组装,大量上下游企业高度集聚,短距离内即可完成配套协同,这套高效的产业体系,是长期一点点搭建起来的,很难短期复制。
同时,国内能源供给稳定,电价水平可控,对于制造业而言,能源成本直接影响产品定价和盈利空间,产业链配套、能源保障叠加在一起,共同构成了中国制造参与全球竞争的底气。
面对来自外部的竞争,欧洲并没有被动观望,而是出台了一系列产业与贸易层面的应对方案。一方面推出碳边境调节机制、开展电动汽车反补贴调查,设置市场准入门槛;另一方面出台《净零工业法案》,加码本土电池、新能源车产业链投资,扶持本土绿色制造,完善充电基建,推动供应链多元化布局。
不过这些政策本身也自带两难:抬高进口门槛,会传导成本,增加本土消费者的购车负担;推动供应链多元化,又很难短时间摆脱对国内零部件、产业链的依赖。不少措施在落地时,都面临产业、消费群体不同诉求的拉扯。
这就形成了一个很现实的矛盾:欧洲车企和政府想要保护本土产业、稳住就业与福利,又无法脱离全球化市场,既需要广阔的外部市场消化产能,也离不开成熟供应链的支撑。多重目标叠加之下,转型过程充满纠结与挑战。
其实这是全球产业竞争的常态。
市场没有永远不变的优势,产业格局会随着技术迭代、生产效率、创新能力持续改写。谁能够持续迭代技术、控制合理成本、匹配消费者需求,谁就能在竞争里占据主动。
中国制造走到今天,不是偶然,是一代代产业人持续投入研发、打磨工艺、完善配套,长期踏实积累换来的成果。
欧洲汽车行业当下的压力,也给我们带来启示:优势不会永久固化。我们今天拥有的产业竞争力,同样需要持续守护。产业升级不能停下脚步,要持续攻坚核心技术,不断巩固实体经济根基,才能守住来之不易的优势。
对于普通人而言,看到全球产业格局的变化,可以生出底气,但不该滋生傲气。底气来自国内产业稳步发展、民生持续改善;保持清醒,是因为我们清楚,高端制造、核心技术的攻坚之路依旧漫长,后续还有不少难关要闯。
欧洲汽车产业的转型困境也提醒我们,单一产业支柱、产业空心化、过度依赖服务业,在外部环境波动时,抗风险能力会偏弱。我们需要持续重视实体经济,把产业链、供应链的主动权牢牢抓在自己手中。
未来全球制造业的竞争,会围绕技术创新、效率、绿色低碳持续深化,挑战与机遇并存。
我们要继续沉下心做好产品、深耕技术,稳步提升产业实力,在全球市场中持续站稳脚跟。其他经济体如何应对竞争,是他们自己的选择。我们只需要稳步走好自己的路,持续迭代升级,向着更高质量的发展目标稳步前行。