可关注利率曲线变化带来的机会
报告在国际比较中明确指出:“中国的企业债信用利差较窄”、“目前中国实施正常的货币政策,信用利差为30个基点左右”。国内信用利差处于历史偏窄、国际比较偏低的位置,信用风险溢价保护不足,继续向低评级下沉博取收益的空间有限。
在基本面和资金面对债市依旧构成支撑的背景下,继续把握较高等级品种的基本票息。但要控制信用下沉和久期博弈的风险,同时动态关注利率曲线形态变化带来的期限结构机会。
(市场有风险,投资需谨慎)
可关注利率曲线变化带来的机会
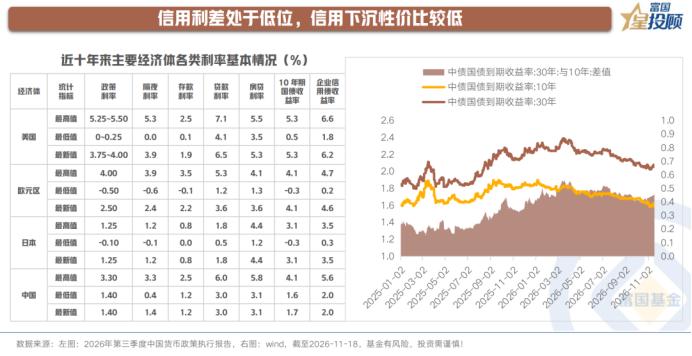
报告在国际比较中明确指出:“中国的企业债信用利差较窄”、“目前中国实施正常的货币政策,信用利差为30个基点左右”。国内信用利差处于历史偏窄、国际比较偏低的位置,信用风险溢价保护不足,继续向低评级下沉博取收益的空间有限。
在基本面和资金面对债市依旧构成支撑的背景下,继续把握较高等级品种的基本票息。但要控制信用下沉和久期博弈的风险,同时动态关注利率曲线形态变化带来的期限结构机会。
(市场有风险,投资需谨慎)