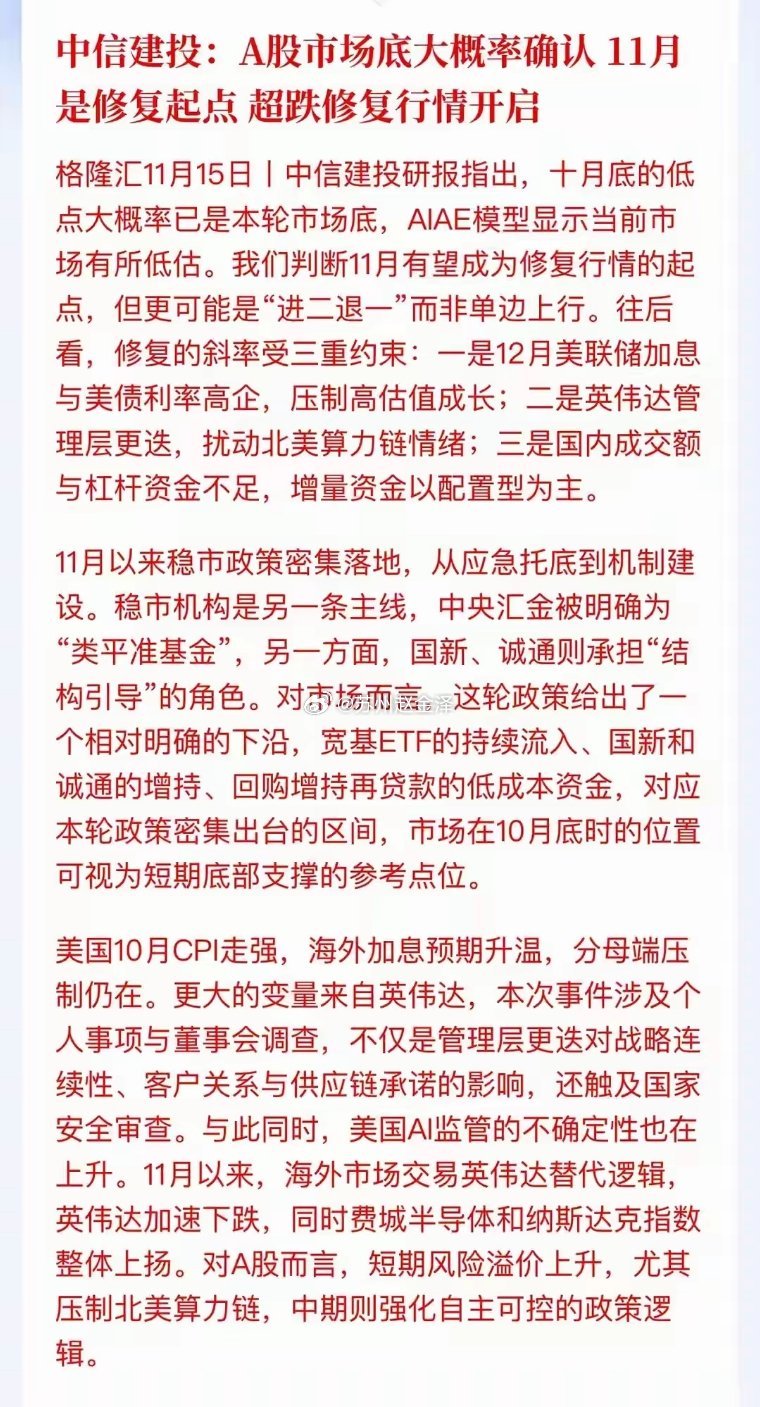
中信建投这份研报观点看看会不会成真核心判断:10月底低点大概率为本轮底部,11月是超跌修复行情起点;行情不是单边大涨,而是“进二退一”震荡修复。同时指出三大约束:美联储加息预期、英伟达事件扰动算力板块、A股增量资金不足;主线逻辑:国内稳市政策托底,汇金等机构形成类平准基金的底部支撑;英伟达风波短期压制国内北美算力链,但中长期利好国产自主可控。一、亮点(判断贴合市场底层逻辑)1. 行情定性很务实,没有喊大牛市没有预测持续单边上涨,用「进二退一」概括,非常符合当前A股资金结构:增量资金很少,大多是配置型资金、ETF资金,存量博弈下反弹过程里反复震荡、回踩是常态,这个预判和后面盘面的波动是匹配的。2. 把底部支撑的逻辑讲清楚了区分两层:政策给了估值下沿的安全垫(汇金、国新、诚通增持,回购再贷款、宽基ETF持续流入)。政策的作用不是直接拉指数走大牛,而是大幅压缩继续深度下跌的空间,10月底低点作为底部参考的逻辑是成立的。3. 内外变量拆分到位,区分短期冲击和中长期主线- 短期:英伟达人事风波、美国通胀/CPI推高美债利率 → 压制高估值算力成长股,抬升A股风险溢价;- 中长期:海外算力供应链不确定性,会强化国产算力替代、自主可控这条主线。这个“短期利空北美算力链、中期利好国产链”的二分法,是当下市场主流交易逻辑。二、这份观点的局限性(需要警惕的地方)1. “市场底确认”是概率判断,不是铁底保证研报用词是大概率,不是100%。市场底确认有前提条件:海外没有超预期黑天鹅、国内政策持续落地、经济基本面没有进一步走弱。如果后续美债利率继续大幅上行、海外AI资本开支预期大幅下调,底部还有被考验的可能性。2. 修复斜率会被外部变量强力压制研报写的三重约束,在研报发布之后(11月15日后)陆续兑现:- 美国通胀韧性强,加息预期升温;- Anthropic史诗级IPO叠加美股AI股大幅回调,海外算力预期继续下修;这就会直接压低修复行情的高度,也就是底部能守住,但反弹空间受限。3. 资金面的短板很难短期修复研报点明:国内成交额、杠杆资金不足,只有配置型资金进场。配置资金特点是慢买、不追高,不会像2020年那样带来全面普涨牛市,更多是结构性行情:低股息底仓+部分国产自主赛道,纯高估值AI北美链弹性会持续承压。