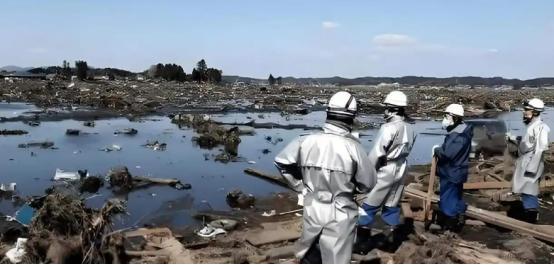
日本排核水之初,各国对海鲜避之不及;如今三年过去,核污染水仍在排,日本海鲜却照样不愁卖,人们也照吃不误。怪吗?其实不怪
日本福岛核处理水排海之后,最初不少国家和地区对日本海鲜采取了限制措施。中国暂停进口日本水产品,俄罗斯采取进口限制,韩国民间也出现了强烈反对声音。
当时很多人认为,日本水产业这次恐怕要遭受长期打击。
可三年过去,情况却出现了变化。
日本农林水产省公布的数据显示,2024年日本水产品出口额约3609亿日元,2025年达到4231亿日元,同比增长17.2%,创下历史新高。2026年前七个月,水产品出口额又达到2726.92亿日元,同比增长18.6%。
这就让人产生了疑问:日本海鲜不是受到进口限制了吗?为什么出口数字反而越来越好看?
答案其实没有那么神秘。
日本并没有让所有国家重新接受自己的海鲜,而是换市场、换渠道、调整加工链条,再加上汇率和政府扶持,逐渐把出口贸易重新运转起来。
首先发生变化的,就是买家。
过去,中国大陆曾经是日本水产品非常重要的市场,尤其是扇贝等产品。日本捕捞的扇贝大量进入中国,经过加工后再进入其他市场。
2023年排海争议发生后,这条贸易路线受到严重冲击。
联合国粮农组织2024年公布的数据显示,2024年前九个月,日本对中国的水产品出口几乎降到了零。与此同时,美国成为日本水产品最大的出口目的地,越南和泰国也迅速进入主要买家行列。
这说明日本企业并没有坐在那里等待中国市场重新开放,而是开始主动寻找新的客户。
美国市场承接了一部分订单,越南、泰国等东南亚国家也成为新的贸易节点。
原本集中在一个重要市场的出口业务,被拆分到更多国家和地区。
这种调整并不意味着日本海鲜突然变得更受欢迎,而是国际贸易本身就具有很强的流动性。只要存在采购需求,企业就会寻找新的买家。
第二个变化,是加工产业链开始调整。
以前,日本扇贝出口中国,不只是为了卖给中国消费者,还有一个重要原因:中国拥有成熟的水产加工能力和冷链物流体系。
日本扇贝运到中国后,可以进行去壳、分装、冷冻等加工,再出口到其他国家。
中国暂停进口之后,日本企业就必须寻找新的加工合作伙伴。
越南成为其中一个重要选择。
越南本身拥有成熟的水产加工产业,工厂、劳动力、冷库和出口物流都比较完善。日本企业与当地加工企业合作,可以减少原有贸易路线中断带来的影响。
联合国粮农组织的数据也印证了这一变化:2024年前九个月,日本扇贝出口越南的金额比2023年同期大幅增长,越南成为日本扇贝的重要替代市场。
不过,这里有一个细节必须说清楚。
有人认为,日本扇贝运到越南去壳、分装、冷冻,包装上就可以直接改成越南原产地。这种说法过于简单。
国际贸易中的原产地认定有具体规则,并不是在哪个国家加工,产品就自动属于哪个国家。是否构成实质性改变,要看具体加工方式和进口国的法律规定。
美国海关曾经处理过日本扇贝在中国加工后出口美国的案例,认定相关加工没有改变扇贝的原产地,日本仍然是原产国。
所以,加工转移确实可以帮助日本企业调整生产链条,却不能简单理解为换个包装就能规避进口限制。
第三个因素,是汇率和日本政府的出口扶持。
日元长期偏弱,使日本产品在一些海外市场的价格竞争力有所提高。对欧美采购商来说,如果产品质量、供应能力和价格都符合要求,自然会考虑增加采购。
与此同时,日本政府也在推动农林水产品出口,支持企业参加海外展会、建设冷链设施、拓展国际销售渠道。
这背后其实是日本产业政策的一种调整:国内市场增长有限,就想办法扩大海外市场。
日本国内水产品消费长期面临压力,年轻消费者的饮食结构也在发生变化。日本水产厅公布的消费资料显示,日本人均鱼贝类消费量相比二十多年前明显下降。
国内吃得没有以前多,企业自然更加重视海外订单。
因此,日本水产品出口恢复,并不是某一个因素单独发挥作用,而是市场、加工、价格和政策共同作用的结果。
但真正值得关注的,是第四个问题:中国为什么没有简单地全面恢复日本水产品进口?
2025年6月29日,中国海关总署发布第140号公告,有条件恢复日本部分地区水产品进口。
但这次恢复并不是全面放开。
福岛、群马、栃木、茨城、宫城、新潟、长野、埼玉、东京和千叶等10个都县仍然被排除在外。其他符合条件的地区,也必须满足生产企业注册、放射性物质检测和产地证明等要求。
这说明中国的监管思路非常明确:不是因为日本想出口,就必须允许它进入中国市场,而是要根据具体条件和检测结果作出判断。