想通过这个系列的文章,带给大家一套可落地的自由现金流分析和投资框架。
第五篇|主线一·反内卷:政策如何修复制造业现金流(被动改善)
第一条修复主线来自政策端。当"内卷式"价格战被叫停,制造业的现金流会从哪里冒出来?答案是 CAPEX 的纪律与价格的修复——典型的被动改善。
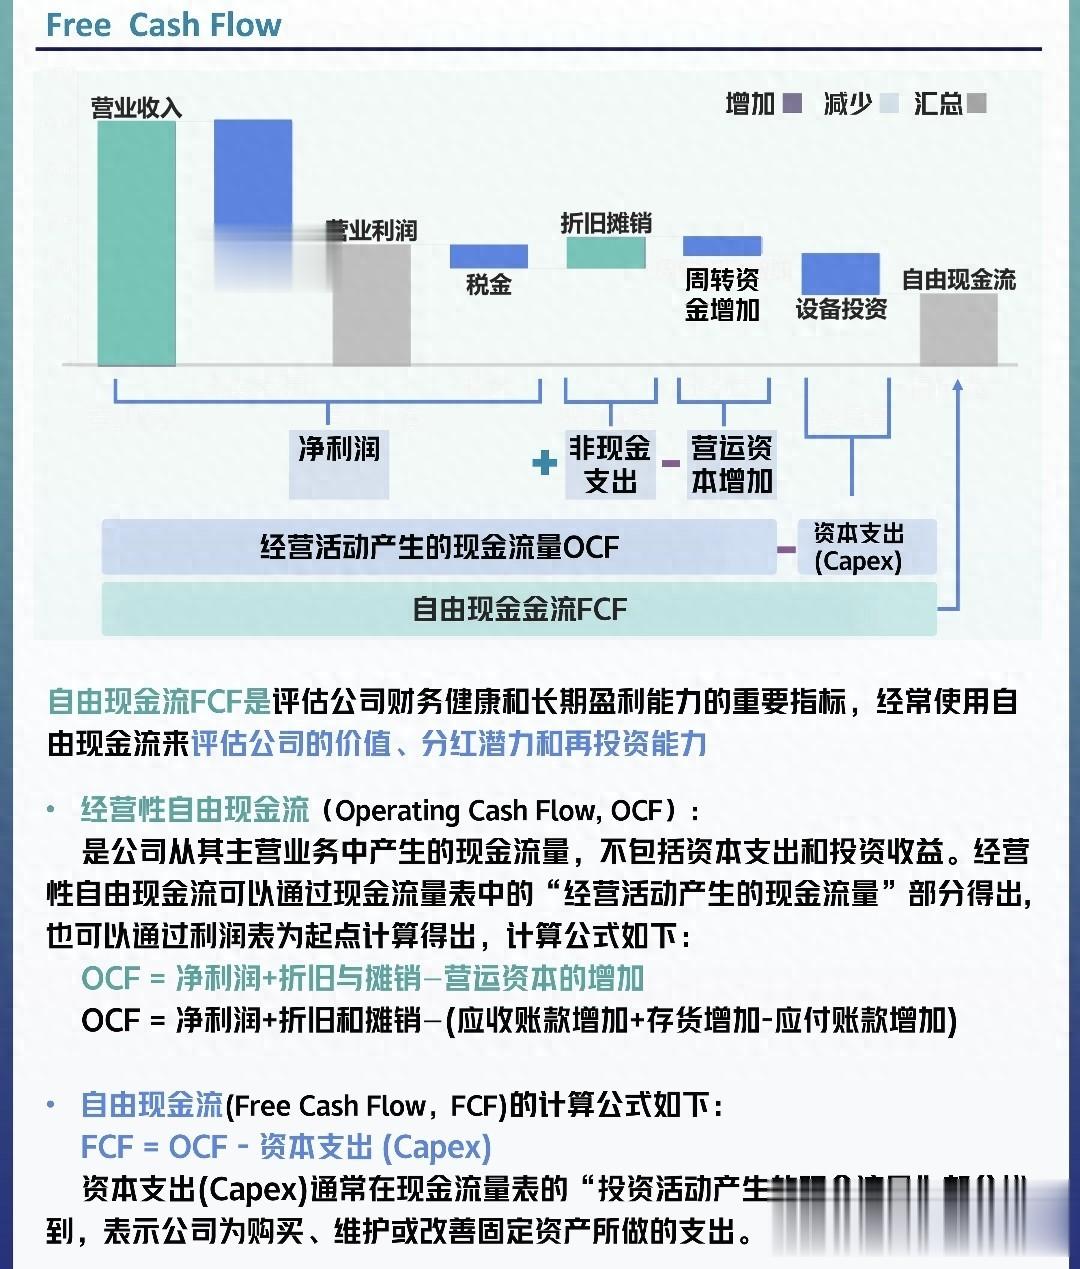
自由现金流公式里,CAPEX 是减项。当行业陷入"内卷",企业为了保份额拼命扩产、打价格战,CAPEX 高企、产品价格走低,自由现金流被双向挤压。而"反内卷"的本质,是让行业从"增量厮杀"回到"存量出清":落后产能退出、新增产能受约束,企业的资本开支意愿下降,同时供需改善推动价格回升——CAPEX 降、EBIT 稳,自由现金流随之修复。这正是一条被动改善主线。
2026 年,反内卷不仅存续,而且全面加码。光伏领域四部委联合座谈规范产能;汽车行业九部门印发发展规划引导有序竞争;工业品成本核算规则出台,倒逼成本曲线优化与龙头溢价。政策从"一刀切"转向"标准提升倒逼中小企业退出",行业格局改善的确定性明显增强。
数据端已经给出反馈。2026 年上半年,规模以上工业企业利润同比增长 18.7%(1—7 月同比 +17.6%,创 2022 年以来同期新高);摩根士丹利测算,约 85% 的制造业产能扩张速度放缓。利润改善呈现鲜明的结构性:高技术制造业利润大增 50.1%,原材料制造业 +55.2%(其中有色 +91.8%、化工 +56.6%),电子整体 +110%——反内卷与需求回暖共同驱动。
微观案例更具说服力。某快递企业 2026Q2 单票扣非净利润同比增长 235%,资本开支同比下降约 24%,自由现金流由去年同期的净流出转为约 6.1 亿元净流入——经营现金流改善、CAPEX 回落,被动改善的特征清清楚楚。这正是反内卷下"开源节流"在个体公司上的投影。
对投资者的启示:反内卷不是一句口号,而是一条正在发生的现金流修复主线,尤其利好那些走完资本开支扩张周期、行业格局清晰、产业链话语权强的制造龙头。但务必记住它是"被动改善",持续性取决于价格能否稳住、产能是否真出清。下一篇,我们看另一条常被误读的主线——跨境资本。
从受益顺序看,最先改善的往往是"产能过剩最严重、出清最坚决"的环节:基础化工(纯碱、PVC、钛白粉、农药)、部分材料与装备,以及产能天花板明确的铝、稀土等。这些领域龙头凭借成本曲线优势与份额提升,最易实现"CAPEX 降、价格稳、利润升"的被动改善三角。风险提示也不能省:被动改善的命门在价格。若需求再度走弱或产能死灰复燃,价格回落会吞噬利润,现金流改善随之逆转。因此跟踪反内卷,要同步看工业品价格、产能利用率与行业开工率,而非仅听政策口号。