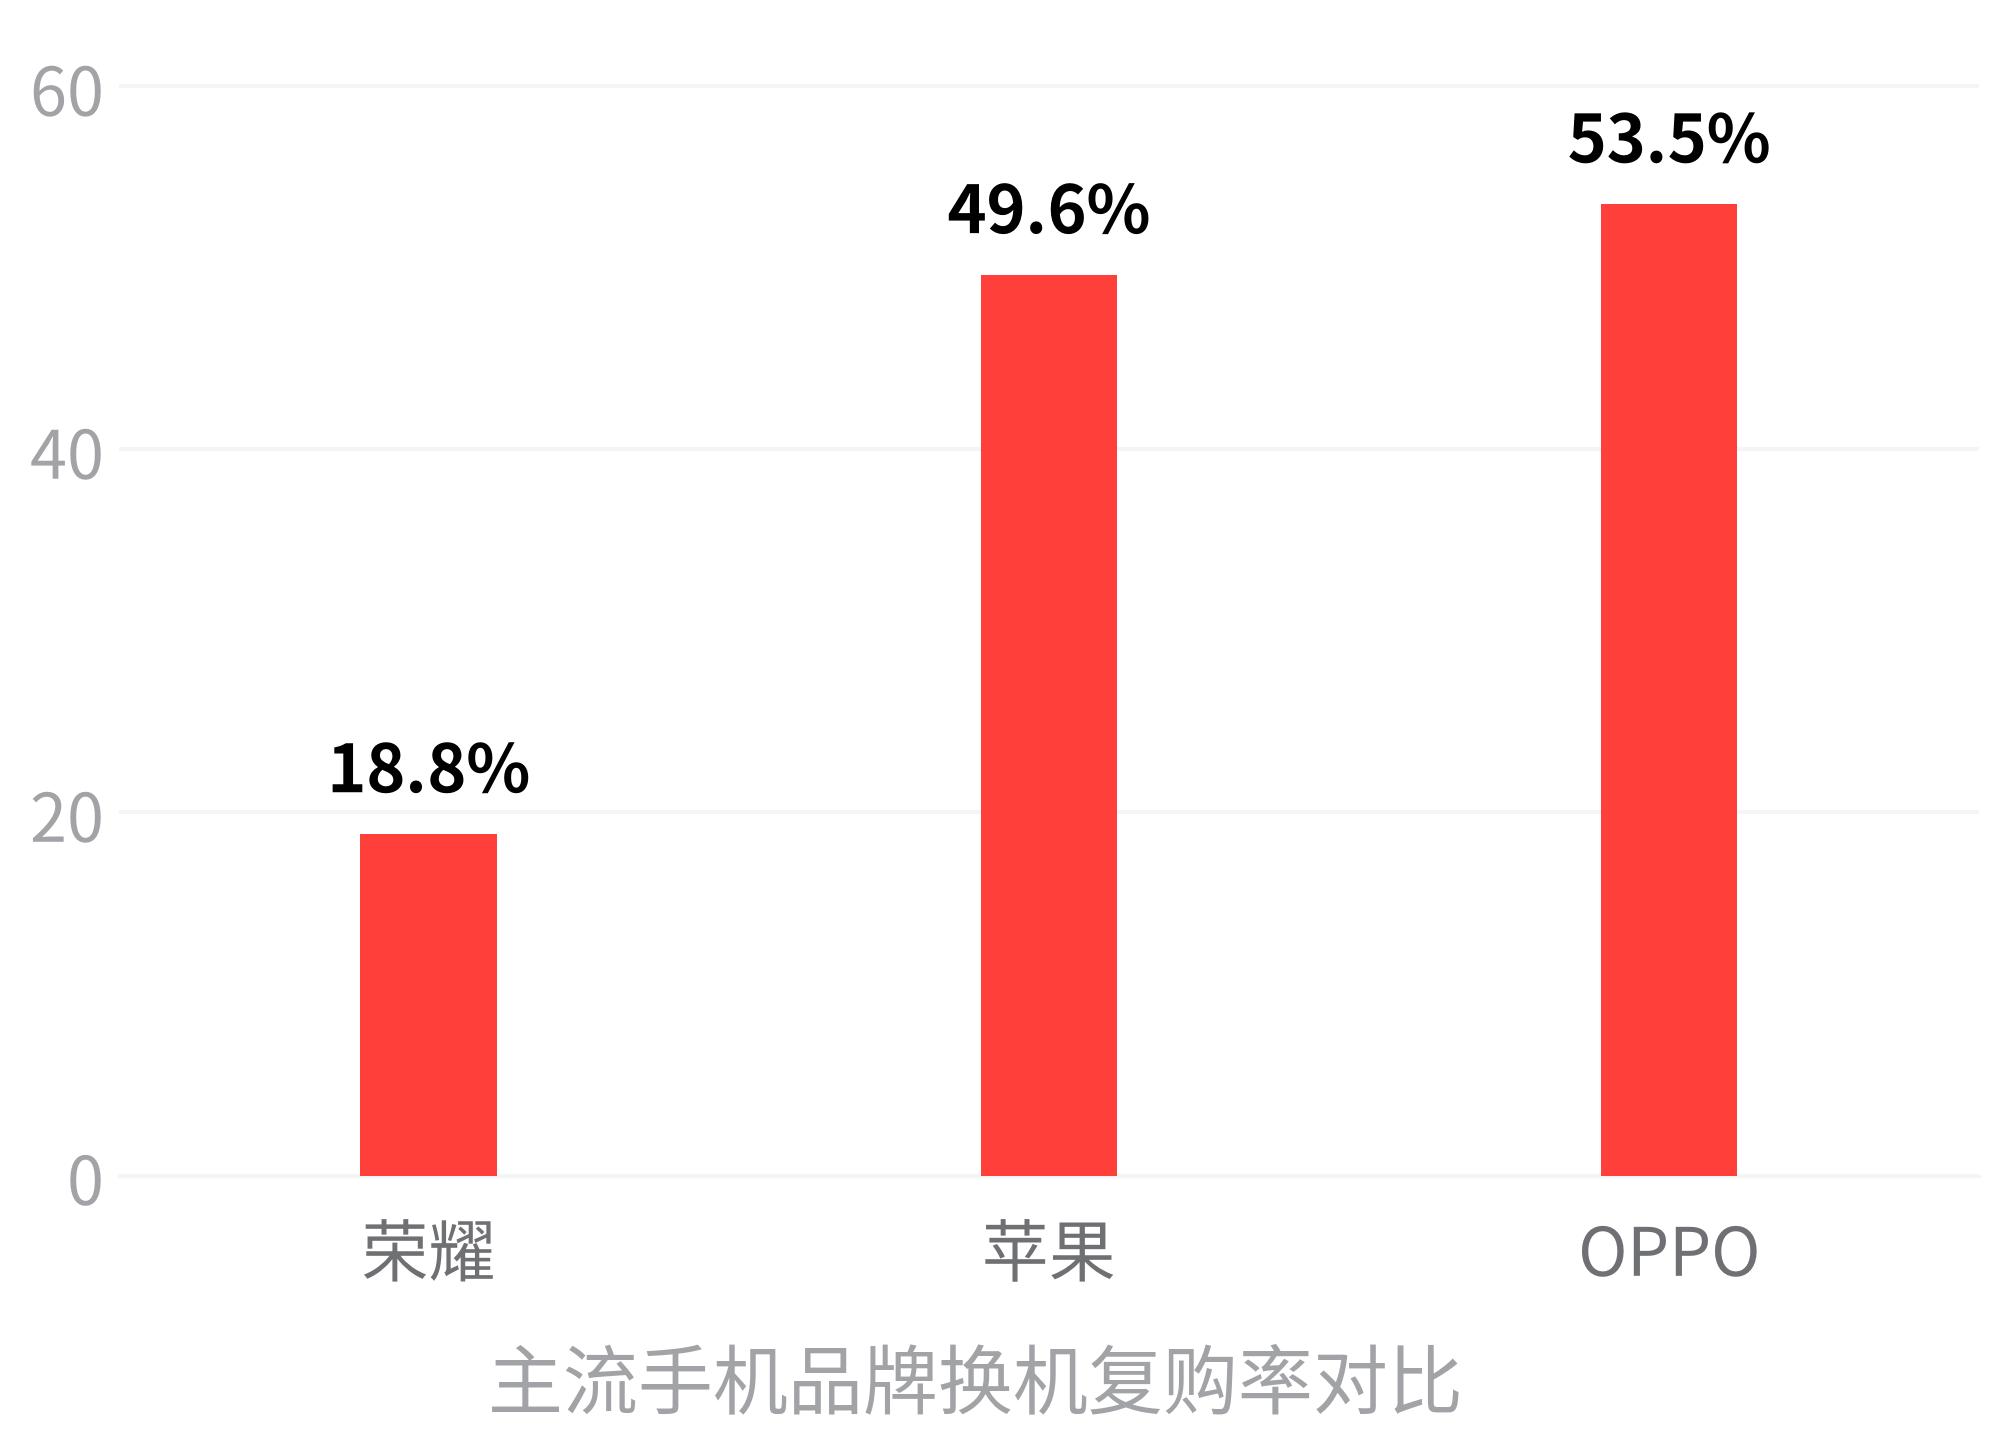
这不是某个小品牌的国内份额,而是荣耀同品牌用户的换机留存比例——也就是说,每100个用荣耀手机的人里,在换机时仍然选择荣耀的,不到20个。
同样是安卓阵营,OPPO今年的复购率是53.5%,首次超过了苹果的49.6%。对比之下,18.8%这个数字意味着,超过八成的荣耀用户在换机时选择了离开。一个用户连自己都不愿意再买的品牌,指望他在网上主动安利给别人,逻辑上就讲不通。
但这18.8%背后,藏着一个更残酷的数字链。
换机流向,谁在接收荣耀的用户?根据QuestMobile 2026年6月的数据,荣耀用户换机流向华为的比例高达23.8%。
读懂这个数字,就读懂了荣耀过去三年的核心困境。
2020年底荣耀从华为独立,市场份额一度跌到3%。但在随后的两年里,趁着华为被制裁、Mate和P系列断供的空窗期,荣耀以“华为平替”的身份吃下了大量情绪红利——消费者买荣耀,买的不是配置,是一种代偿心理。2022年第二季度,荣耀登顶国内手机市场第一。
然后华为回来了。2023年8月Mate 60系列带着麒麟芯片回归,荣耀的用户开始“回家”。23.8%的换机流向华为,就是这场回归的量化证据。
荣耀不是不知道这意味着什么。从2025年末到2026年上半年,荣耀一口气上了11款新机,覆盖折叠屏、电竞、超轻薄、中端走量多条产品线。这是一个品牌在感到市场份额被撕裂时,能够做出的最剧烈的肌肉反应。
但肌肉记忆不是核心竞争力。
11款新机,换来了什么?2026年第24周的国内市场份额数据给出了答案:荣耀单周份额8.6%,排在第六,是主流品牌中唯一逆势下跌的。同期仅有的两款进入销量前30的机型,都是2000元以下的入门产品。
11款新机,半年时间,销量前30只进了两款。这不是产品不够多,是产品之间在互相打架——卖点和定价高度重叠,同一价位段多款机型内耗,没有一款能形成清晰的护城河。
再看另一组数据。截至2026年6月,荣耀月度活跃设备数量为1.00亿台,在六大主流品牌中排第六,与华为的2.76亿、苹果的2.68亿、OPPO的2.33亿、vivo的2.12亿差距明显。
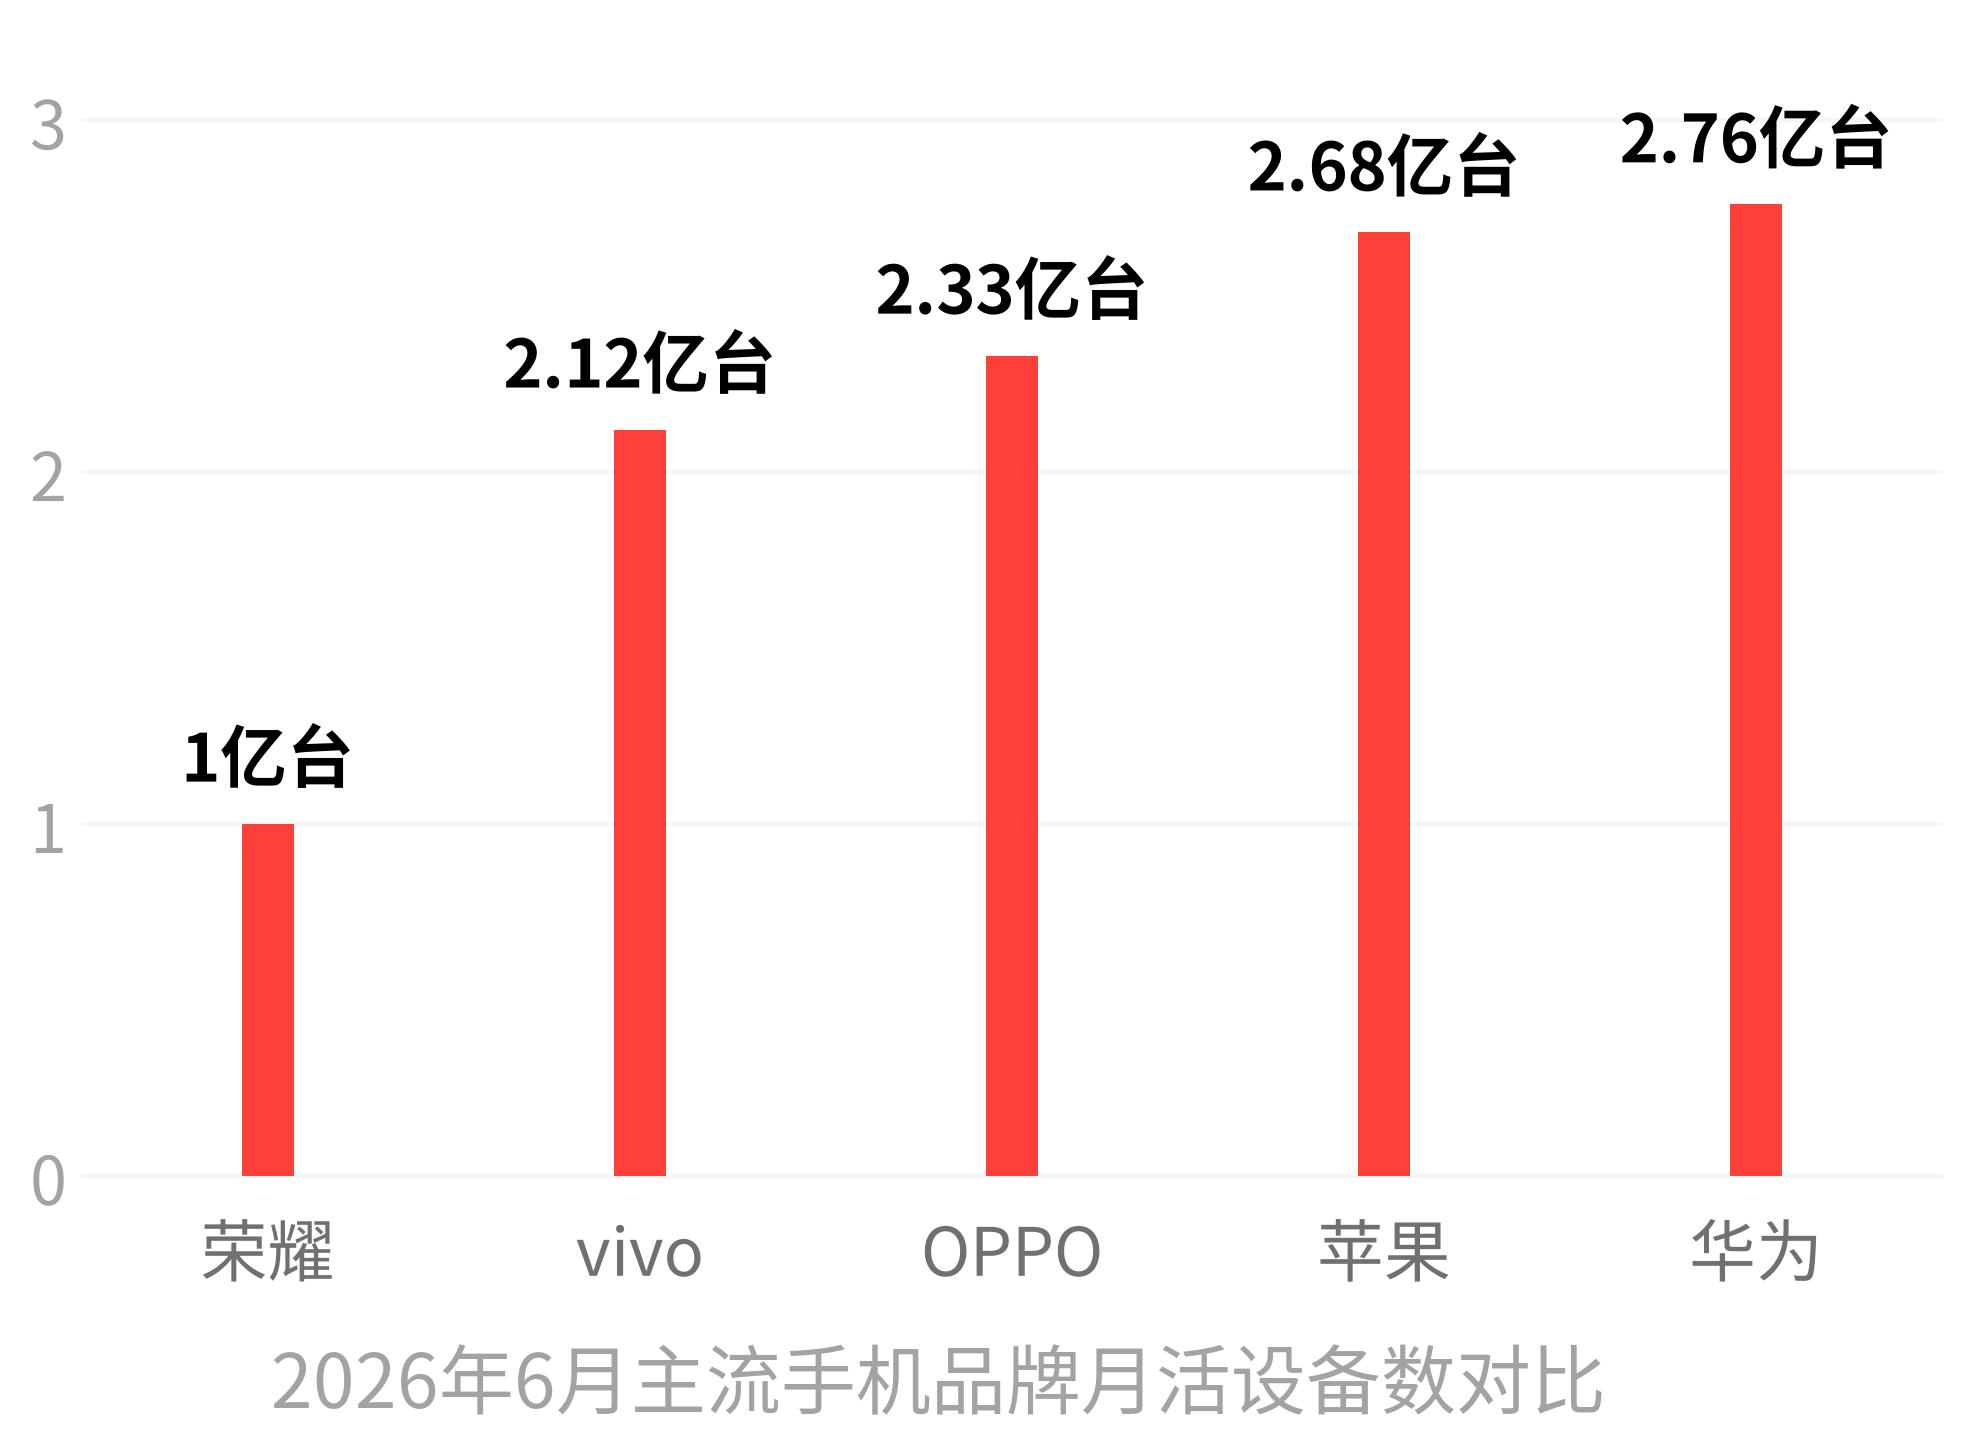
1亿月活,不是一个小数字。但当一个品牌走的是“机海战术”、覆盖全国98%以上县级行政区的线下渠道时,1亿月活在行业内的位置,揭示了问题的本质:用户基数够大,但用户粘性严重不足。
“魔法画报”事件,暴露的不止是UI设计问题9月10日,济南张先生在社交媒体发帖称,母亲凌晨突发心梗,父亲用荣耀X70拨打120时因为误入“魔法画报”界面、找不到退出按钮,最终只能出门求助邻居。母亲不幸离世。
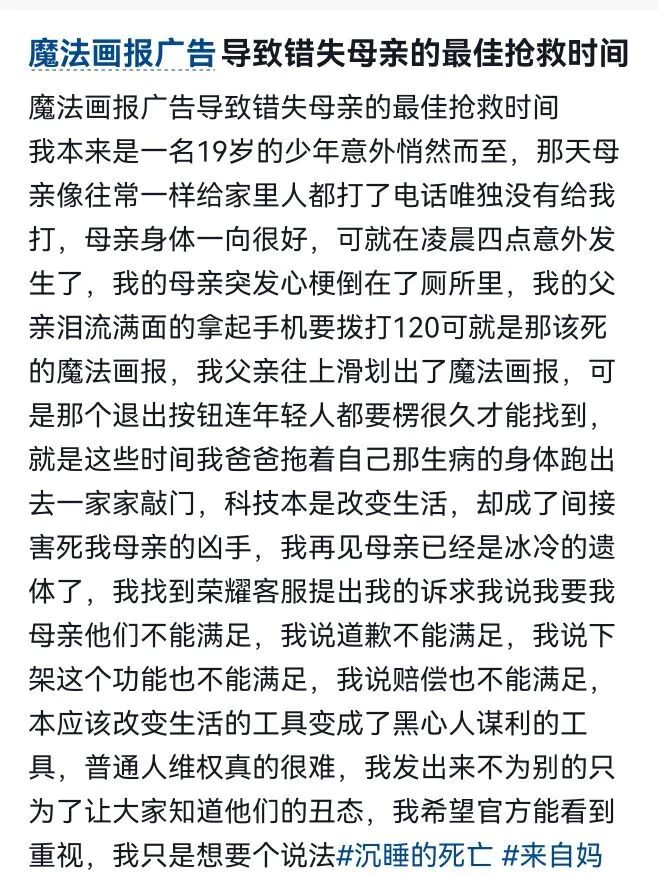 用户在社交平台发布相关事件的经历内容
事后确认的事实是:事发时段内手机实际正常拨打了8次电话、接听2次,用户父亲的求助操作并未被画报功能阻断。次日张先生公开澄清误解并向荣耀致歉。
但更有信息量的,不是事件本身,而是事件引发的连锁反应。
大量荣耀用户涌入评论区,讲述自己对“魔法画报”的愤怒:有人发帖说系统升级后无法卸载、关闭后杂志锁屏也跟着失效;有人选择“风景”标签,系统依然推送明星海报;甚至有手机店员专门录制视频教程,教用户新机到手后第一步就是关掉画报功能。
一个品牌的核心功能,需要销售人员在卖完手机之后教用户怎么关掉——这不是用户“不爱上网分享”的问题,是产品体验在制造负面的讨论,而不是值得推荐的谈资。
与此同时,黑猫投诉平台上荣耀的累计投诉量近1.5万条,在国内份额只有个位数的背景下,投诉量高于同梯队的vivo、OPPO。有用户在购买万元折叠屏使用两个月后出现花屏,反复送修近两年未解决,媒体介入后才改口“加钱换新机”。
线下沉默的用户 vs 线上不够强的产品回到最初的问题:荣耀没人安利,到底是不是因为核心用户群体“太沉默”?
目前没有第三方公开数据可以给“荣耀用户因为群体特殊所以不分享”这个命题画像是真是假。反对方给出了另一套解释逻辑,而且在多个信源中反复交叉印证:
荣耀品牌缺乏独立内核,增长的核心逻辑是承接华为缺位期的替代需求,而不是建立在用户对独立品牌的认同上。华为回归之后,这个叙事就瓦解了。
2025年全年,荣耀国内出货3810万台、份额13.4%,跌出前五。600美元以上的高端市场,荣耀份额仅1.58%,华为是16.4%。
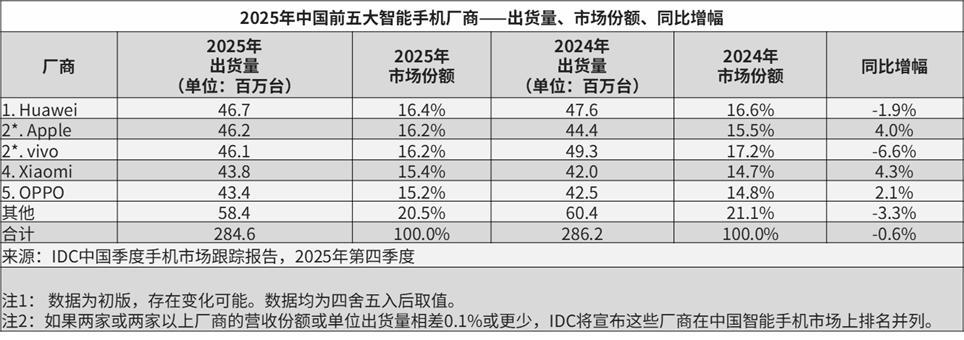 2025年国内前五大手机厂商出货数据一览
没有小米式的性价比社区心智,没有vivo的影像标签,没有OPPO的线下情感锚点——消费者想起荣耀,第一反应还是“那个从华为分出来的牌子”。
这个市场位置上,不是用户“不愿意分享”。是产品本身没有提供足够多值得分享的东西。一台2000元以下走量的入门机,配一组系统级别的广告推送,一条需要店员录教程才能关掉的锁屏功能,一个不如同价位竞品有差异化的产品定义——这些都构成不了用户主动安利的理由。
关于“沉默的线下用户”这种解释,2023年后国内出现过一个非常相似的案例:OPPO。
OPPO的线下销量占比长期在65%-70%,远高于小米的40%,被称为“县城之王”。线上讨论热度同样显著低于其销量位次。但OPPO在2025年因为主动精简千元机产品线、聚焦3000元以上高端化,错失了国补带来的线下换机红利,当季度出货增速低于行业平均。
2025年通过Find X9系列回调产品策略,Pro版销量占比从15%拉到60%,但主品牌竞争力仍依赖子品牌一加的增长拉动。
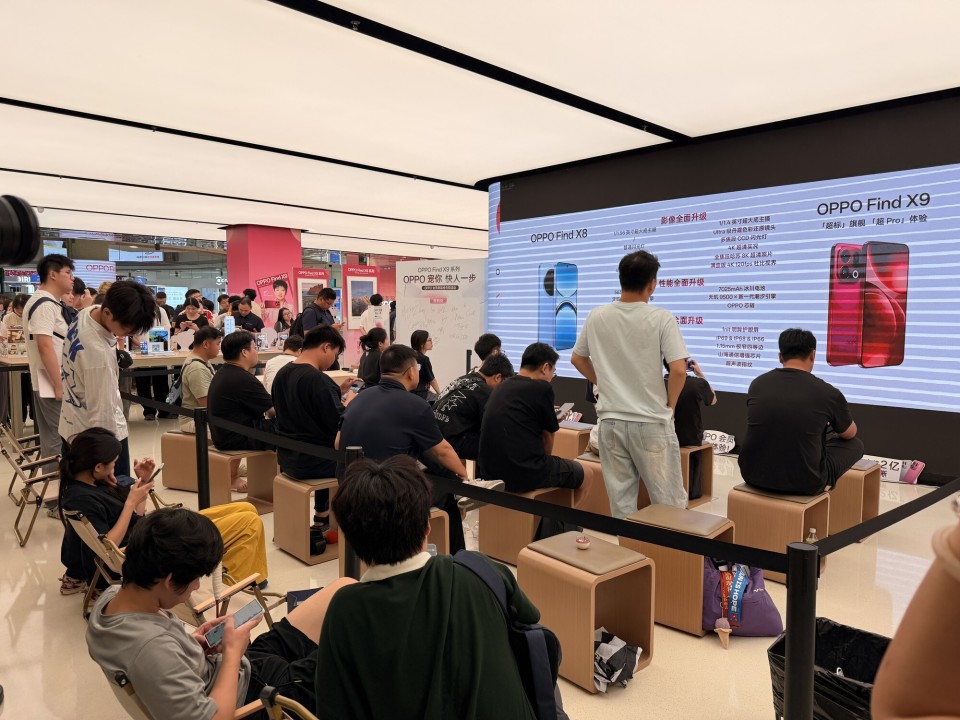 消费者在OPPO线下门店排队体验新品手机
这说明了一件事:线下渠道是基本盘,但它遮不住品牌本身的产品力空洞。当外部刺激(国补、换机红利)来了,没有产品内核的品牌接不住;当刺激退潮,沉默的用户会用脚投票——不换你的下一代。
荣耀不是没有翻身的机会。2026年8月发布的Robot Phone预约量突破40万台,荣耀CEO李健说“历史上荣耀做了这么多旗舰,从没遇到过这么多人找我讨优购码”。上半年全球销量增长9%、海外收入增长26%,是所有安卓厂商里增长最快的。
但这些增长,目前还不足以逆转一个更根本的趋势:线上讨论中的缺席,根源不在于用户群体的特殊性,而在于“没有不可替代的卖点”这件事本身,已经反映在了换机留存的断崖、高端市场的失语和投诉量的积压里。
并没有那么多沉默的、特殊的、不爱上网的用户在默默爱着荣耀。数据只是在说:当用户自己都不愿意再买一部的手机品牌,想让别人主动去推荐,比想象中难得多。