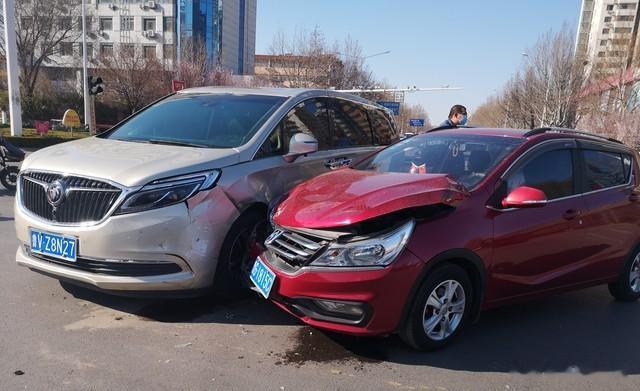
投保人15时53分收到短信提示,说“投保成功”了,说巧不巧,在当天16时20分左右,投保成功半小時不到的被保车辆就发生了交通事故。
发生事故后,车主走程序向保险公司索赔,保险公司一下晕了,你投保成功才30分钟就出车祸了,TM这个索赔动作也太快了吧?吃亏的事保险公司一般是不干的,于是,保险公司以“该车保单次日零时才能生效”为由,拒绝车主的理赔要求。
按一般人常规操作也就认了,人家有专业的法务,法律与保险专业知识远比一般车主要强千百倍,怎么能斗得过保险公司呢?可这个车主有点二愣, 他的出手与众不同,一看保险公司拒绝理赔,直接转身走进法院,一张诉状递提向法院窗口,起诉要求法院支持索赔要求。
接这起案子的宣城市宣州区法院是如何对待这起案保险纠纷案的呢?
提示一下:下面的内容各位一定要睁大眼睛仔细看,这对有车一族以后类似的维权很重要。
法院受理该案后,对报单与案情的前后因果做了一个分析,得出的观点是:1、在投保人支付保费、並收到已投保成功短信,此时对车辆已投保具有合理信赖。2、该报价单中的保险时间字体与其他条款未有明显区分,且保险公司未能举证证明已就该条款向投保人履行提示及明确说明义务。故该条款对投保人不具有法律效力。3、基于以上原因,保险公司应承担保本车辆事故后的赔偿责任。
同时,就这起案件法官还提醒,该保险赔偿案争议焦点集中于→保险合同中“次日零时生效”格式条款的效力认定问题。
依据相关司法解释,车辆保险单中该类条款并非当然生效,保险人需负有法定的提示与明确说明义务。而此处所谓的“明确说明”,不仅仅是在保险凭单上作出提示就了事了,重要的是→还应当就这一条款的概念、内容以及法律后果,必须向投保人作出清晰明了的解释,使投保人真正理解该条款的含义及该条款涉及的风险所在。
如果保险公司不能举证在出售保险单的同时,已做了“明确说明”,并有相关旁证、物证或者视频,那么一旦发生保险索赔争执着,保险公司会大概率因此而败诉。
为什么法院会有对保险条款有这样一个“明确说明”的要求呢?那是因为保险公司从业人员具有专业信息优势,投保人在保险专业知识上处于弱势,故保险公司的提示说明义务属于法定强制义务。
一旦发生索赔事時,保险公司一方倘若以行业惯例、投保人应当知悉等这些貌似合规的理由拒绝理赔,投保人可以向法院起诉,申请索赔要求。
实事求是的说在一般的索赔事例中,如果事实、理由清晰的事故,保险公司的赔偿也是很爽气的。但涉及到这一类格式条款时,比如本案受理投保成功才半小时不到就发生事故的这一类案例中,要让保险公司爽气的拿出钱来赔偿,保险公司往往会以各种理由来搪塞,拒绝赔偿。
海哥认为本起保险案例的意义在于:受理法院的判决告诉大众,保险不是简单收取保费,而是要兑现风险保障的契约承诺。
保险公司在订立保险合同过程中,对于免除减轻自身责任的格式条款必须切实履行“明确说明”的义务并留存相关证据,不能为了获取保单而将法定义务流于形式,事后又用各种借口为自己开脱。
这起案例给广大投保人提了个醒,在订立保险合同时,要重点关注保险生效时间、免责范围等关键性内容。对于理解不很透彻的保单条款,需及时要求保险公司予以解释,并妥善留在沟通中的证据和凭证,这样可以更好的维护自身保险保障权益,免得事后扯皮。