DC娱乐网

标签: 三环集团_个股

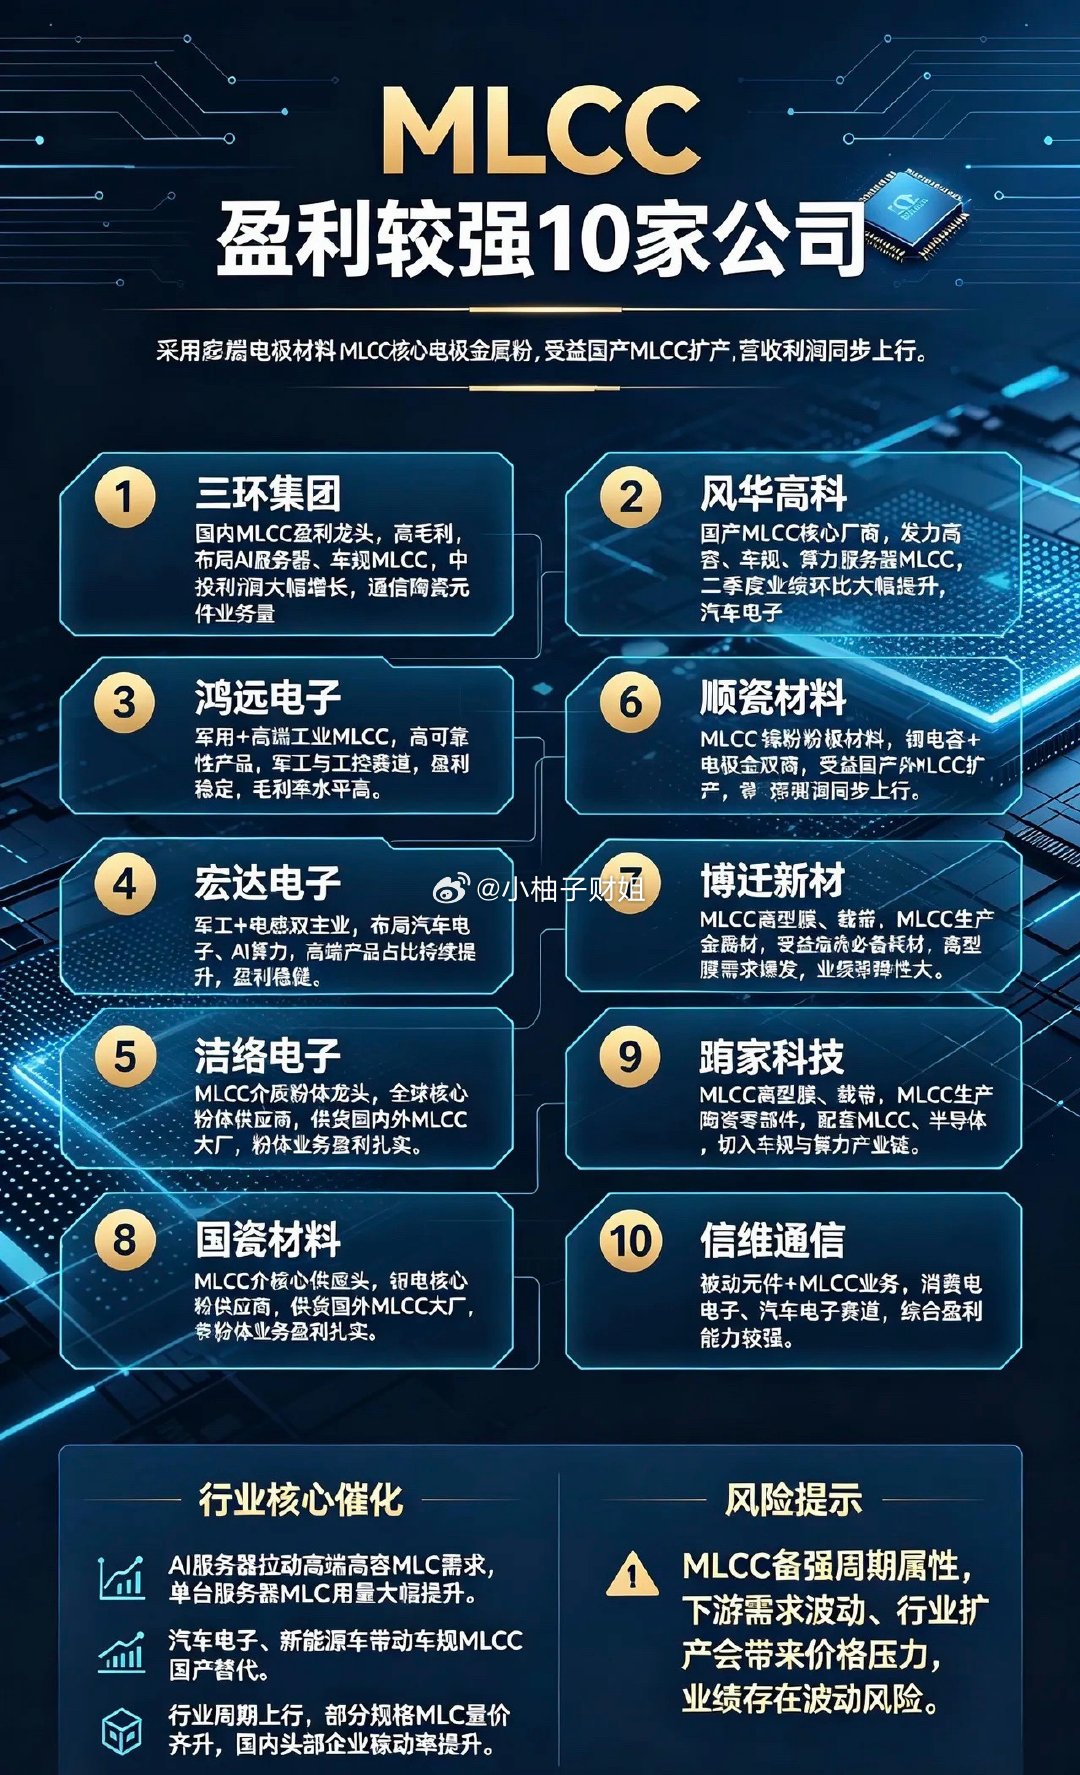
MLCC盈利较强10家公司1.三环集团国内MLCC盈利龙头,高毛利,布局AI服务器、车规MLCC,中

MLCC盈利较强10家公司1.三环集团国内MLCC盈利龙头,高毛利,布局AI服务器、车规MLCC,中

MLCC盈利较强10家公司1.三环集团国内MLCC盈利龙头,高毛利,布局AI服务器、车规MLCC,中报利润大幅增长,同时通信陶瓷元件业务放量。2.风华高科国产MLCC核心厂商,发力高容、车规、算力服务器MLCC,二季度业绩环比大幅提升,汽车电子、工控业务增长亮眼。3.鸿远电子军用+高端工业MLCC,​MLCC盈利较强10家公司1.三环集团国内MLCC盈利龙头,高毛利,布局AI服务器、车规MLCC,中报利润大幅增长,同时通信陶瓷元件业务放量。2.风华高科国产MLCC核心厂商,发力高容、车规、算力服务器MLCC,二季度业绩环比大幅提升,汽车电子、工控业务增长亮眼。3.鸿远电子军用+高端工业MLCC,高可靠性产品,军工与工控赛道,盈利稳定,毛利率水平高。4.宏达电子军工MLCC核心供应商,钽电容+MLCC双线,现金流优秀,军工订单保障盈利水平。5.顺络电子MLCC+电感双主业,布局汽车电子、AI算力,高端产品占比持续提升,盈利稳健。6.国瓷材料MLCC介质粉体龙头,全球核心粉体供应商,供货国内外MLCC大厂,粉体业务盈利扎实。7.博迁新材MLCC镍粉电极材料,MLCC核心电极金属粉,受益国产MLCC扩产,营收利润同步上行。8.洁美科技MLCC离型膜、载带,MLCC生产必备耗材,离型膜需求爆发,业绩弹性大。9.昀冢科技MLCC精密陶瓷零部件,配套MLCC、半导体,切入车规与算力产业链。10.信维通信被动元件+MLCC业务,消费电子、汽车电子赛道,综合盈利能力较强。行业核心催化1.AI服务器拉动高端高容MLCC需求,单台服务器MLCC用量大幅提升。2.汽车电子、新能源车带动车规MLCC国产替代。3.行业周期上行,部分规格MLCC量价齐升,国内头部企业稼动率提升。风险提示MLCC具备强周期属性,下游需求波动、行业扩产会带来价格压力,业绩存在波动风险
未来科技领域细分核心汇总1、MLCC:龙头,风华高科、三环集团2、电子布:龙头,

未来科技领域细分核心汇总1、MLCC:龙头,风华高科、三环集团2、电子布:龙头,

未来科技领域细分核心汇总1、MLCC:龙头,风华高科、三环集团2、电子布:龙头,生益科技、宏和科技3、半导体设备:北方华创、中微公司4、光刻机:张江高科5、存储芯片:江波龙、德明利、佰维存储6、先进封装:长电科技、通富微电、华天科技、深科技7、铜箔:铜冠铜箔、双星材料8、玻璃基板:京东方A、彩虹股份9、PCB:东山精密、沪电股份10、CPO:中际旭创、新易盛11、光钎:长飞光纤、亨通光电、烽火通信12、六氟化钨:中船特气13、高端芯片:海光信息、澜起科技14、硅片:沪硅产业、中晶科技15、光刻胶:南大光电16、功率半导体:三安光电17、服务器:浪潮信息、紫光股份、中科曙光科技龙头风风光光了大半年,你们觉得这些明年还有戏吗?其实调整到位,依然还有机会的,毕竟AI科技革命,刚刚才开始。
这三只MLCC龙头公司可以参考1、三环集团——高容MLCC量产龙头,华为核心供应商。业务逻辑:公司是

这三只MLCC龙头公司可以参考1、三环集团——高容MLCC量产龙头,华为核心供应商。业务逻辑:公司是

这三只MLCC龙头公司可以参考1、三环集团——高容MLCC量产龙头,华为核心供应商。业务逻辑:公司是国内MLCC行业技术龙头,产品线覆盖0201至2220尺寸常规产品及中高压、车规产品。2026H1营收64.23亿元同比+54.82%,归母净利润19.32亿元同比+56.18%,扣非净利润18.09亿元同比+69.66%。兑现路径:高容MLCC已量产080547μF/100μF产品,获华为通信设备80%-90%订单份额。上半年新增投入5.60亿元用于高容量MLCC扩产,扩产进度近50%。电子陶瓷粉体完全自给,盈利能力领跑国内中游厂商。2、风华高科——国内MLCC规模第一,高端转型加速。业务逻辑:公司是国内MLCC规模第一、全球第八的被动元件龙头,拥有从材料、工艺到产品大规模研发制造的完整产品链。2026H1营收35亿元同比+26.28%,归母净利润2.9亿元同比+74.01%,二季度净利润环比增长127.8%。兑现路径:祥和工业园项目全面达产,产能利用率保持较高水平。高端MLCC...这三只MLCC龙头公司可以参考1、三环集团——高容MLCC量产龙头,华为核心供应商。业务逻辑:公司是国内MLCC行业技术龙头,产品线覆盖0201至2220尺寸常规产品及中高压、车规产品。2026H1营收64.23亿元同比+54.82%,归母净利润19.32亿元同比+56.18%,扣非净利润18.09亿元同比+69.66%。兑现路径:高容MLCC已量产080547μF/100μF产品,获华为通信设备80%-90%订单份额。上半年新增投入5.60亿元用于高容量MLCC扩产,扩产进度近50%。电子陶瓷粉体完全自给,盈利能力领跑国内中游厂商。2、风华高科——国内MLCC规模第一,高端转型加速。业务逻辑:公司是国内MLCC规模第一、全球第八的被动元件龙头,拥有从材料、工艺到产品大规模研发制造的完整产品链。2026H1营收35亿元同比+26.28%,归母净利润2.9亿元同比+74.01%,二季度净利润环比增长127.8%。兑现路径:祥和工业园项目全面达产,产能利用率保持较高水平。高端MLCC(高容+车规+中高压)营收占MLCC总营收约40%,MLCC占整体营收约40%。车规级MLCC市占率超30%,汽车电子板块销售额同比+30%,工控板块同比+54%。新品超级电容器销售额同比+85%,AI服务器用MLCC新产品陆续通过客户认证。3、洁美科技——MLCC离型膜国产替代核心标的。业务逻辑:公司是国内MLCC离型膜龙头,离型膜是MLCC陶瓷层叠关键耗材,以前靠日本进口。2026H1营收11.69亿元同比+21.42%,归母净利润1.378亿元同比+39.87%,离型膜业务营收2.07亿元同比+79%。兑现路径:离型膜已批量供货村田、三星电机、太阳诱电、TDK等韩日系大客户,以及三环、风华、国巨、华新科等国内主流客户。华北产研总部追加4.28亿元扩产,离型膜年产能从4.8亿㎡提至7.68亿㎡,产能增幅60%。天津基地5月试生产,预计三季度量产,国产替代进程持续加快。月度出货从1月2100万平米提升至6月超4000万平方米。以上内容仅代表个人观点,不构成投资建议。
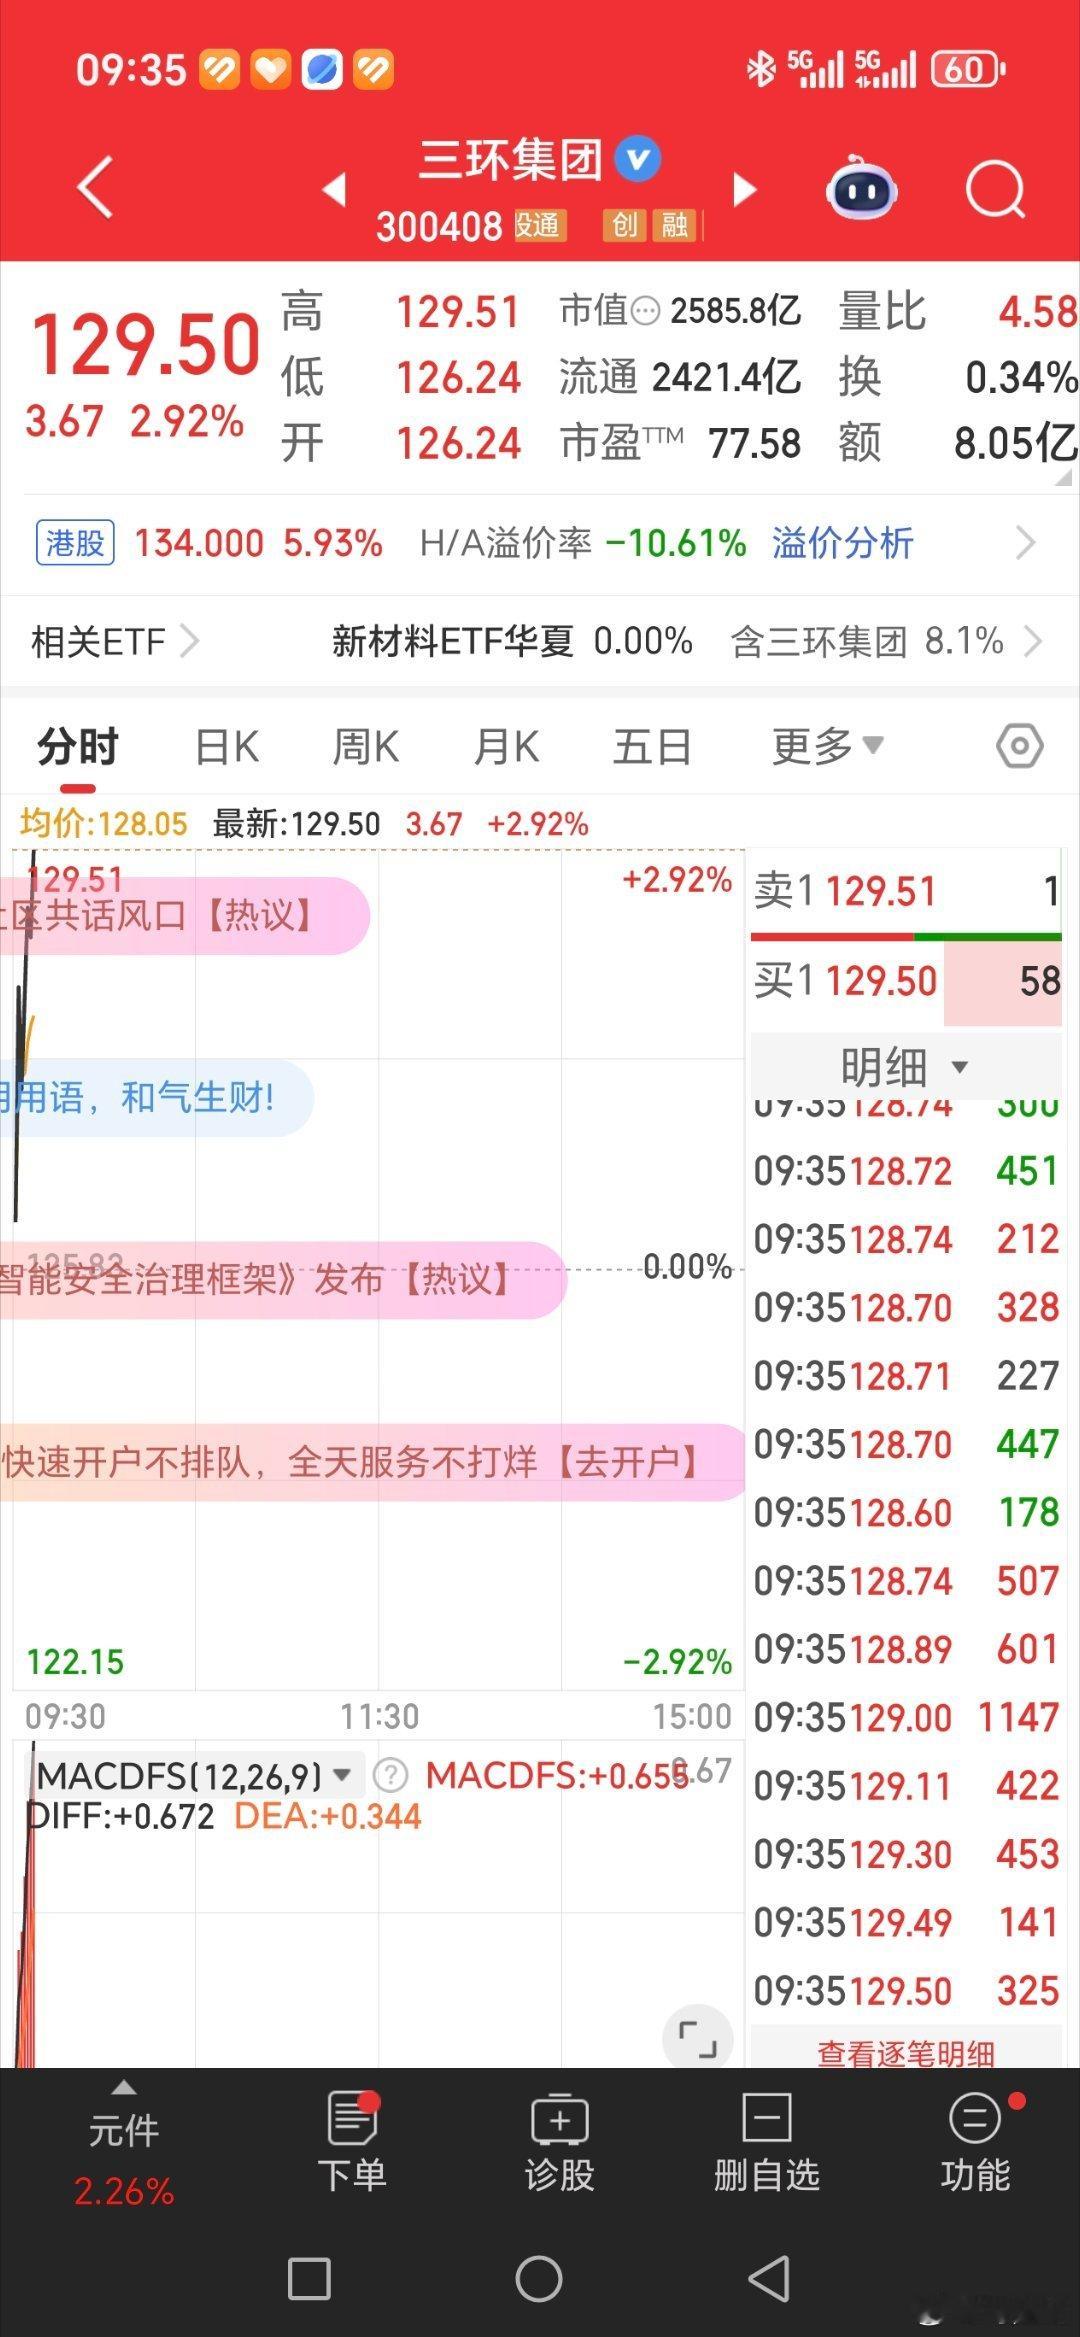
,三环集团,继续冲冲冲[666][666][666]​

,三环集团,继续冲冲冲[666][666][666]​

,三环集团,继续冲冲冲[666][666][666]​​​