标签: 股票板块-有色金属
云南锗业前三季度净利润1.76亿元, 同比增长869.79%
云南锗业(002428.SZ)10月20日公告, 今年前三季度实现营业收入13.64亿元, 同比增长70.71%;归属于上市公司股东的净利润1.76亿元, 同比增长869.79%。 分季度看, 公司第三季度营业收入为6.32亿元, 同比增长134.61%;归属于上市公司股东的净利润1.02亿元, 同比增长2642.24%。 公司称, 本期业绩增长主要来自下游AI数据中心、光通信等市场需求的大幅增加
厦门钨业公司的控股股东是福建稀土集团,持有超过百分之二十八的股份,福建冶金控股集
厦门钨业公司的控股股东是福建稀土集团,持有超过百分之二十八的股份,福建冶金控股集团只持有百分之二点几的股份。福建稀土集团的控股股东是福建冶金控股集团,持有其超过百分之八十五的股份。实际中,管理厦门钨业的母公司是福建冶金控股集团公司,那福建稀土集团具体又管什么呢?有知道的吗?
62万砸进去,20万股铜陵有色,成本3.1元。这位在静安做财务的老哥,入市七八年
62万砸进去,20万股铜陵有色,成本3.1元。这位在静安做财务的老哥,入市七八年,张口巴菲特,闭口长期持有,一门心思想等估值修复。后来股价冲到9.19元,账面浮盈121.8万;就算5.5元卖,也能落袋48万。账算得明明白白,可问题恰恰不在账上。铜陵有色真不是“铜价一涨它就躺赢”的票。2024年营收1455亿,归母净利28亿;铜产品收入占八成多,毛利率却只有4.38%。到了2025年,铜价涨了8%,营收冲到1727亿,归母净利反倒掉到24亿。为啥?矿端紧、加工费低,冶炼环节利润被挤得难受。所以别一看市盈率不到20倍就喊便宜。周期股的利润本来就忽上忽下,景气时估值看着低,等行业一变脸,便宜可能只是幻觉。更扎心的是,很多人把“低价买入、死拿不动”当成价值投资。3元买,5元想6元,6元想8元,真到9元又盯10元。浮盈没卖,就只是屏幕上的数字,别搞得好像那100多万已经进过银行卡。长期投资不是猜最高点,而是买之前就想清楚:什么情况必须卖。逻辑坏了走,估值离谱走,竞争力掉了走。定个“12元必须到”,那不是投资,是跟市场许愿。还有,20万股就是62万。要是这钱占了你家大部分可投资资产,那风险早就不是“能不能拿住”,而是“错了扛不扛得起”。别光盯着少赚70万。真正该记住的是:周期股买入价、盈利质量、仓位、退出纪律,少一个都可能白忙。你觉得,3.1元重仓铜陵有色,是价值投资,还是低价执念?
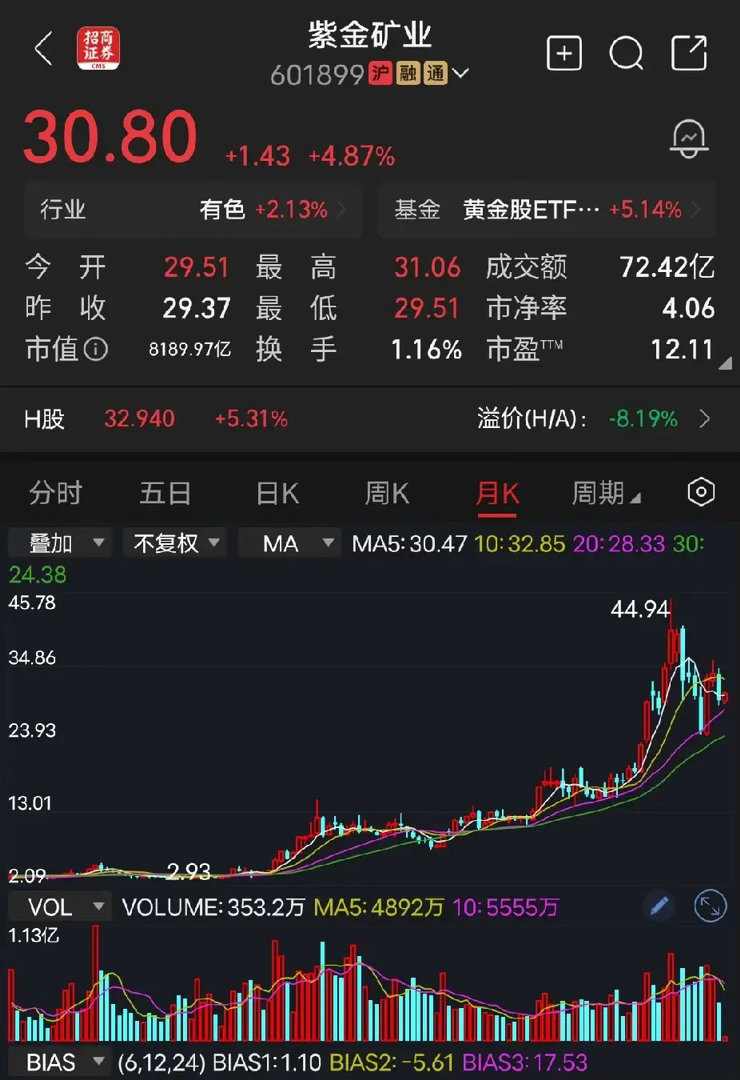
2026半年报,大A散户最多的top10:京东方A紫金矿业东方财富隆基绿能中国
2026半年报,大A散户最多的top10:京东方A紫金矿业东方财富隆基绿能中国能建洛阳钼业包钢股份长江电力利欧股份中国船舶京东方,192.5万户,再次一骑绝尘,遥遥领先啊!