标签: 银行股
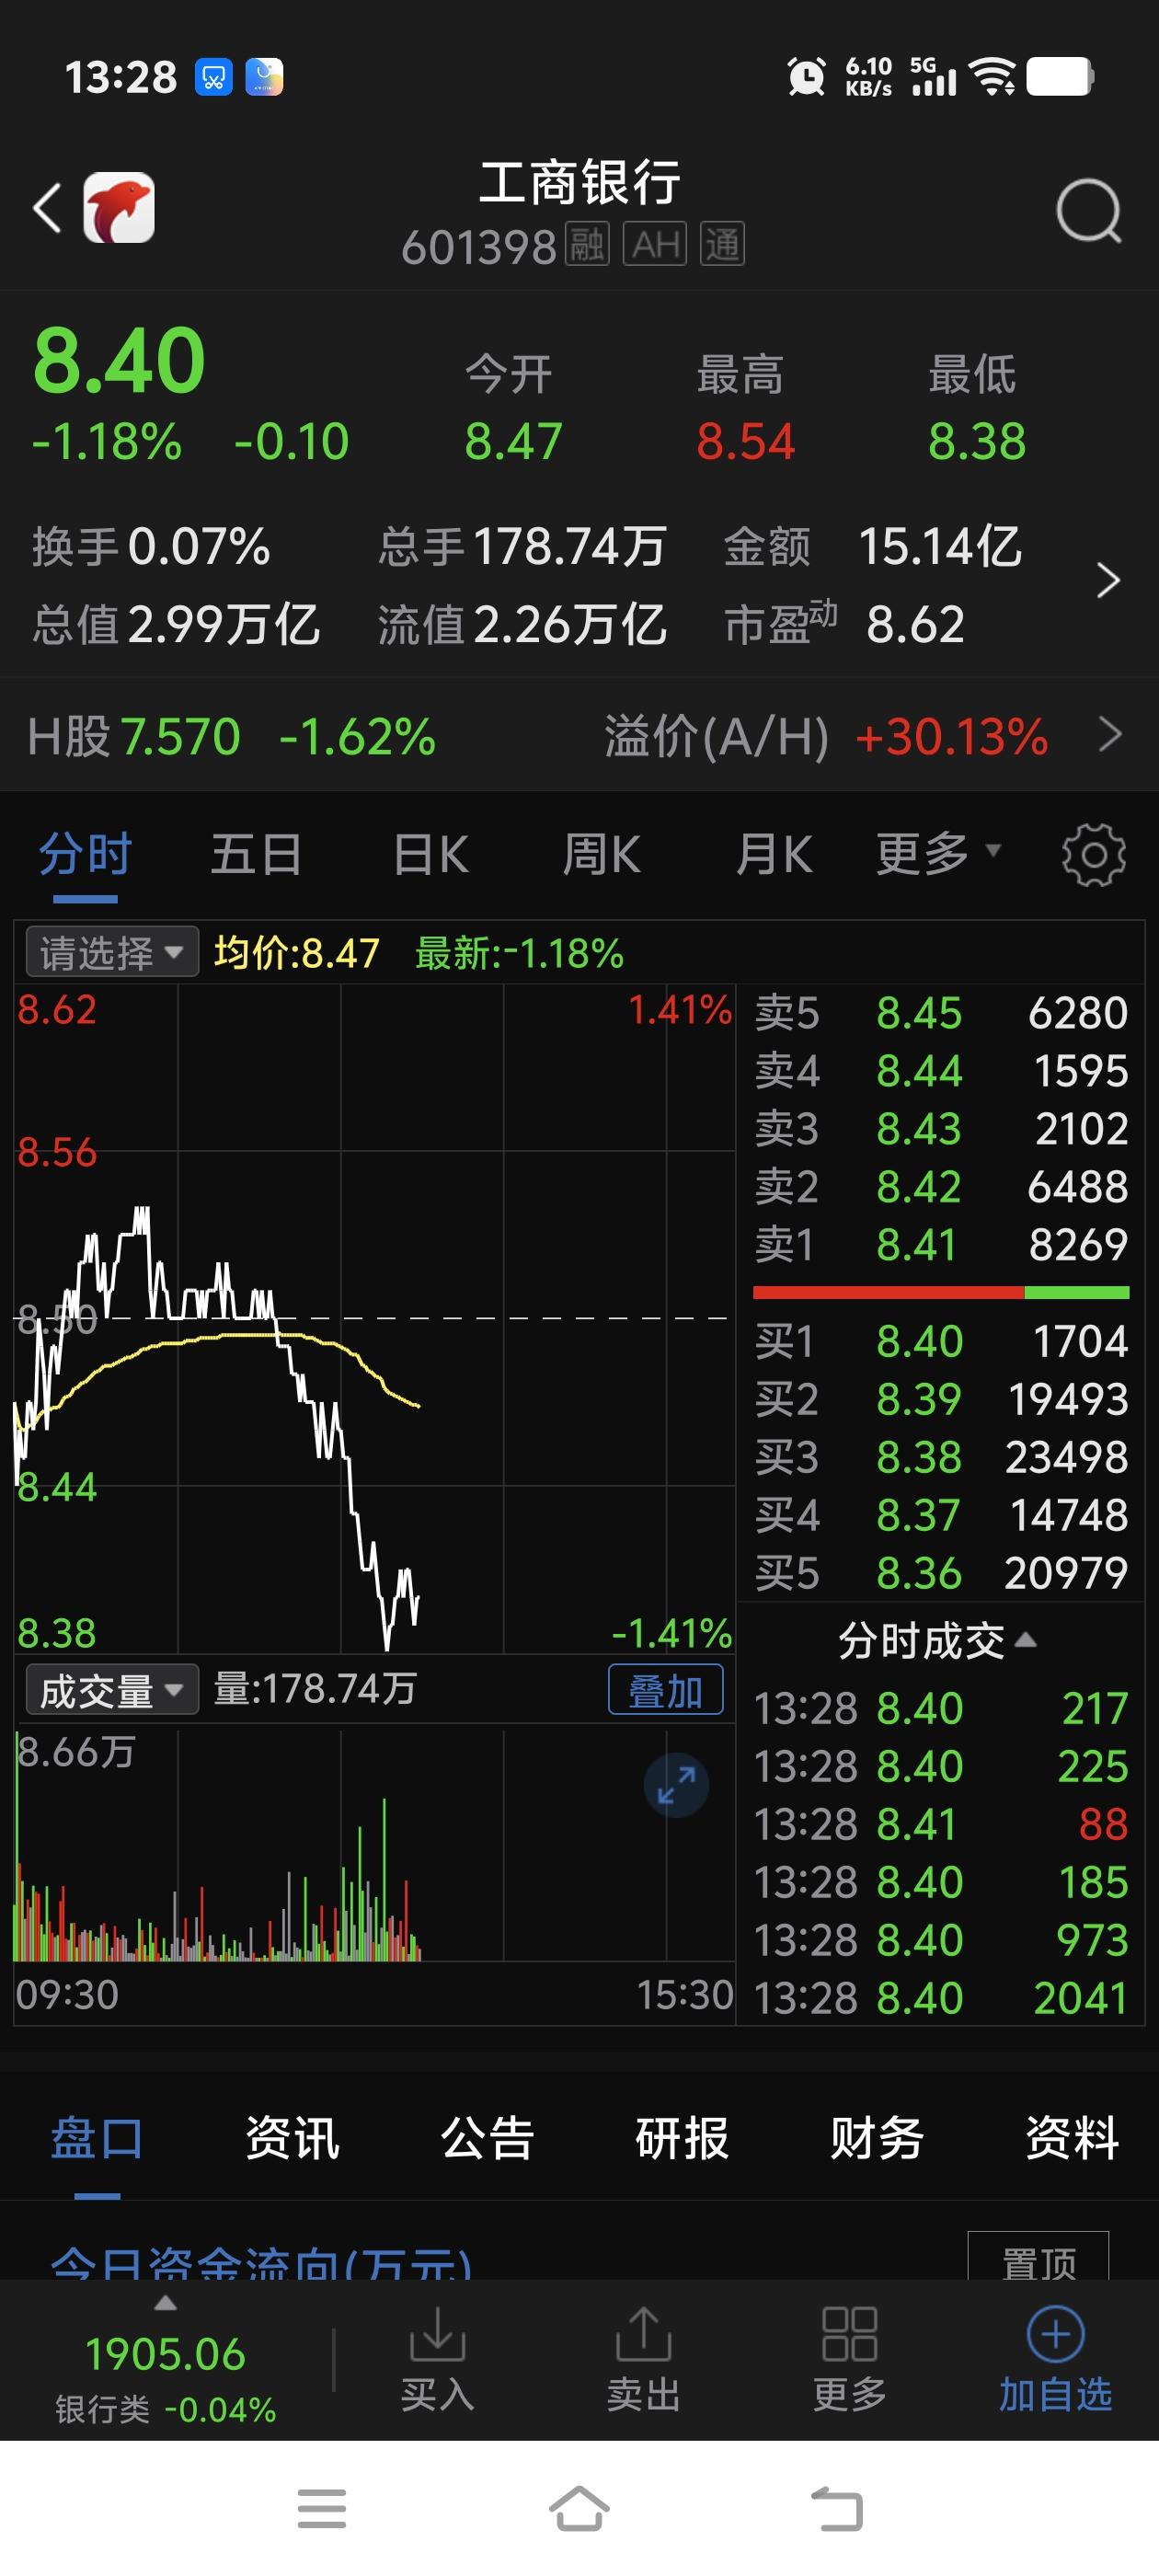
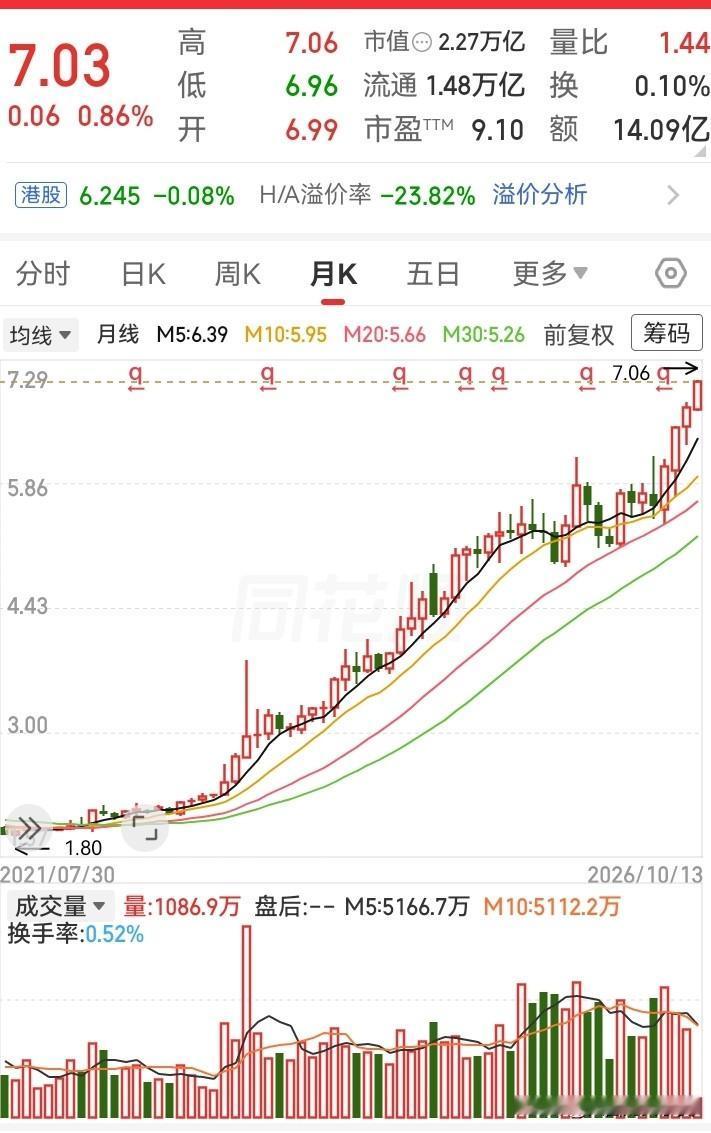
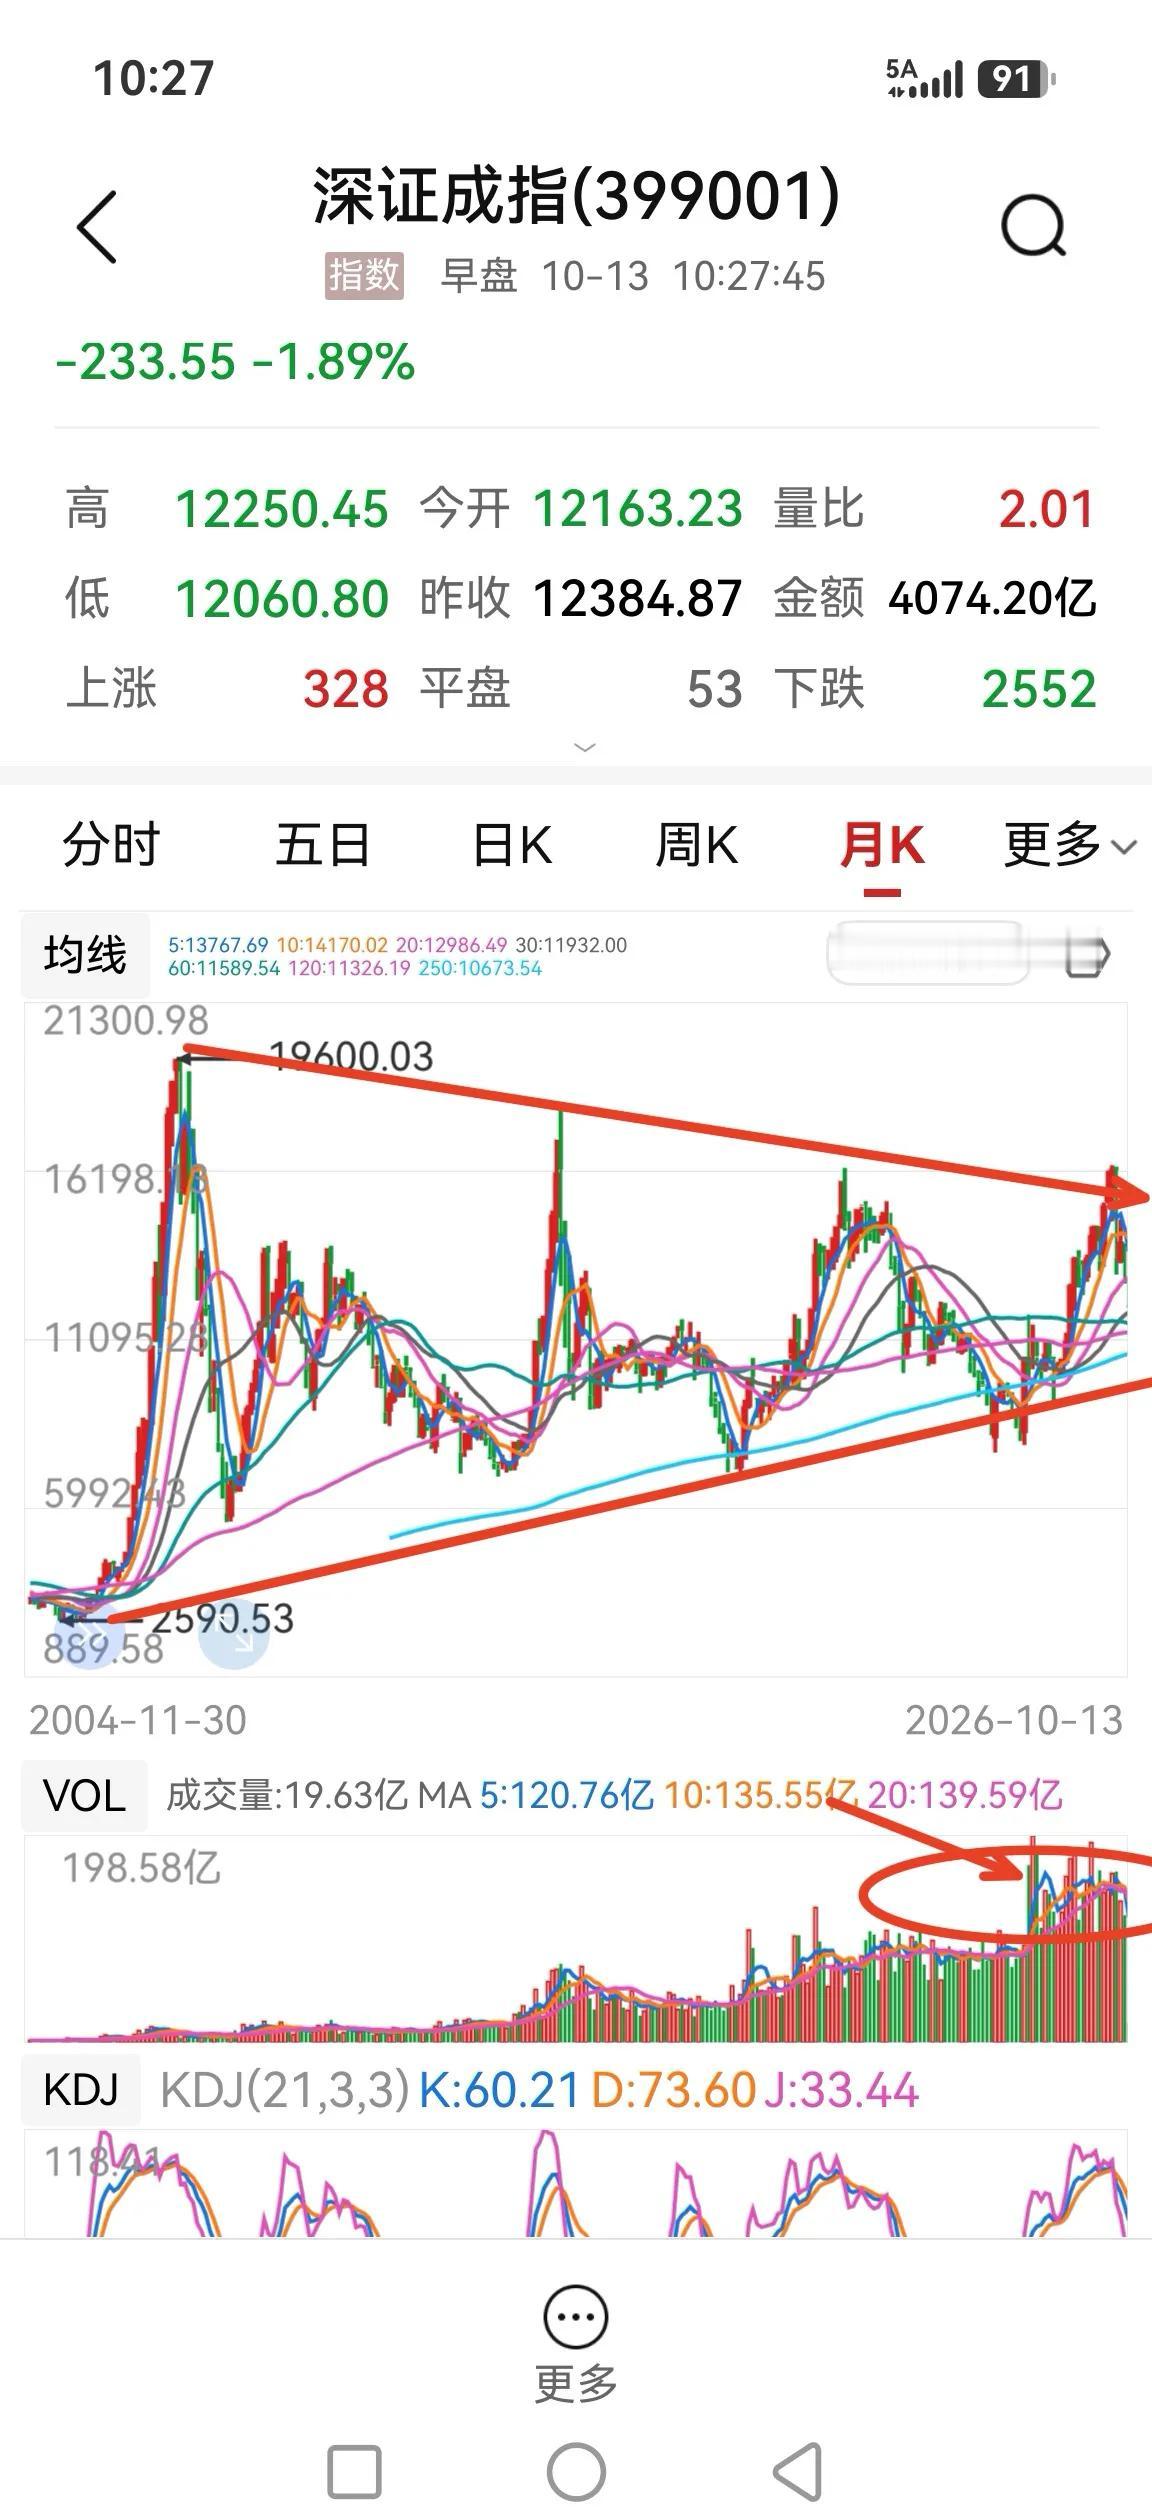
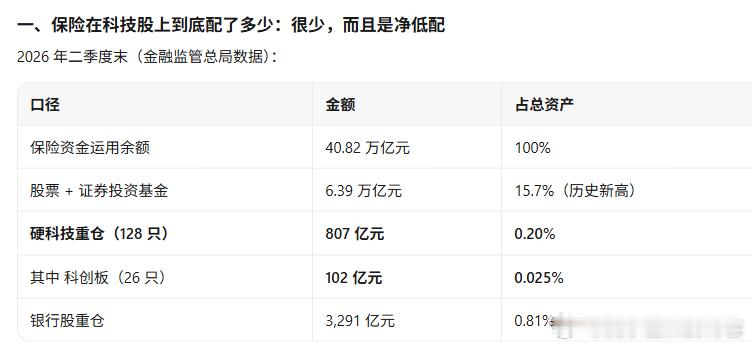
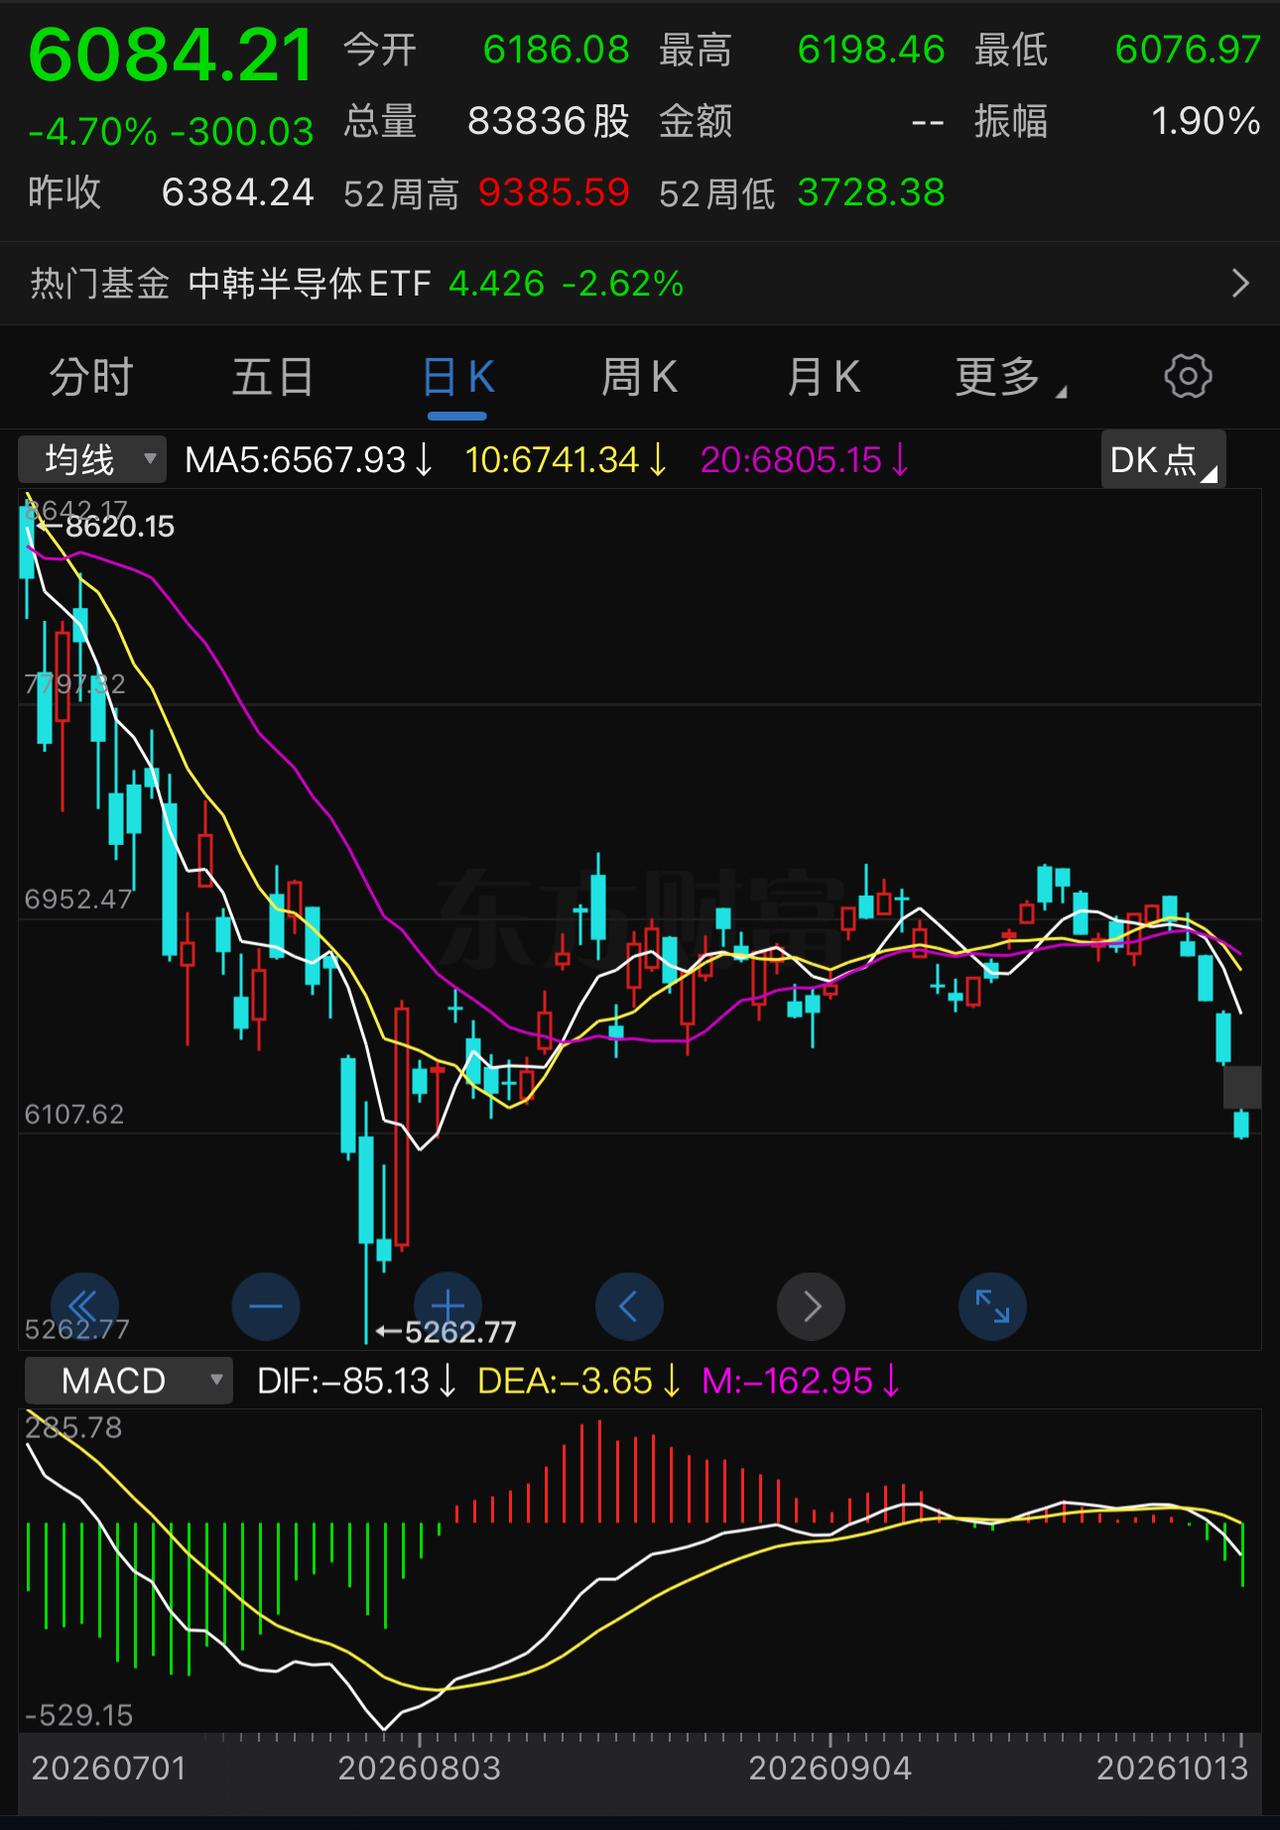
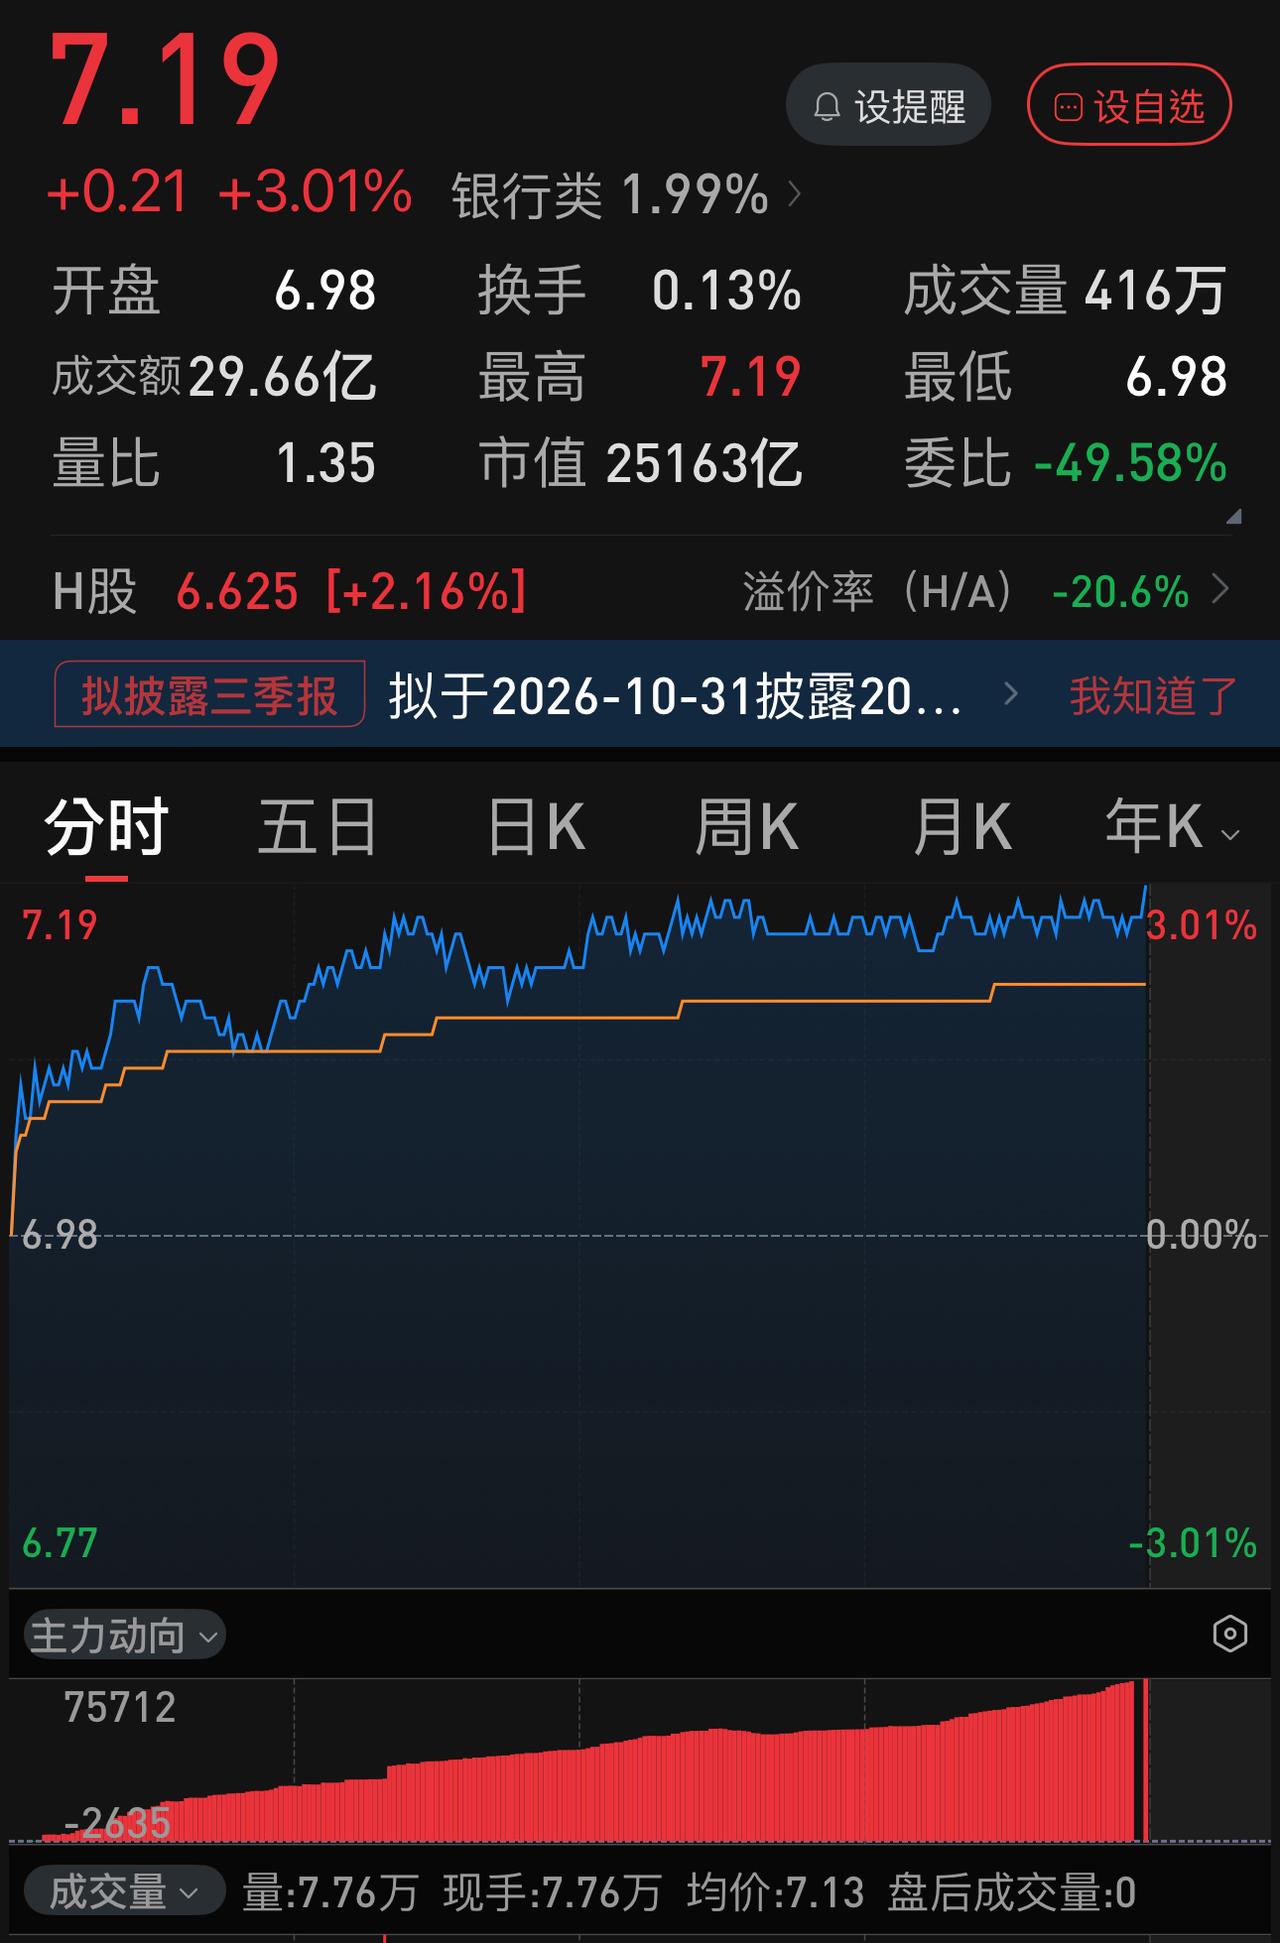
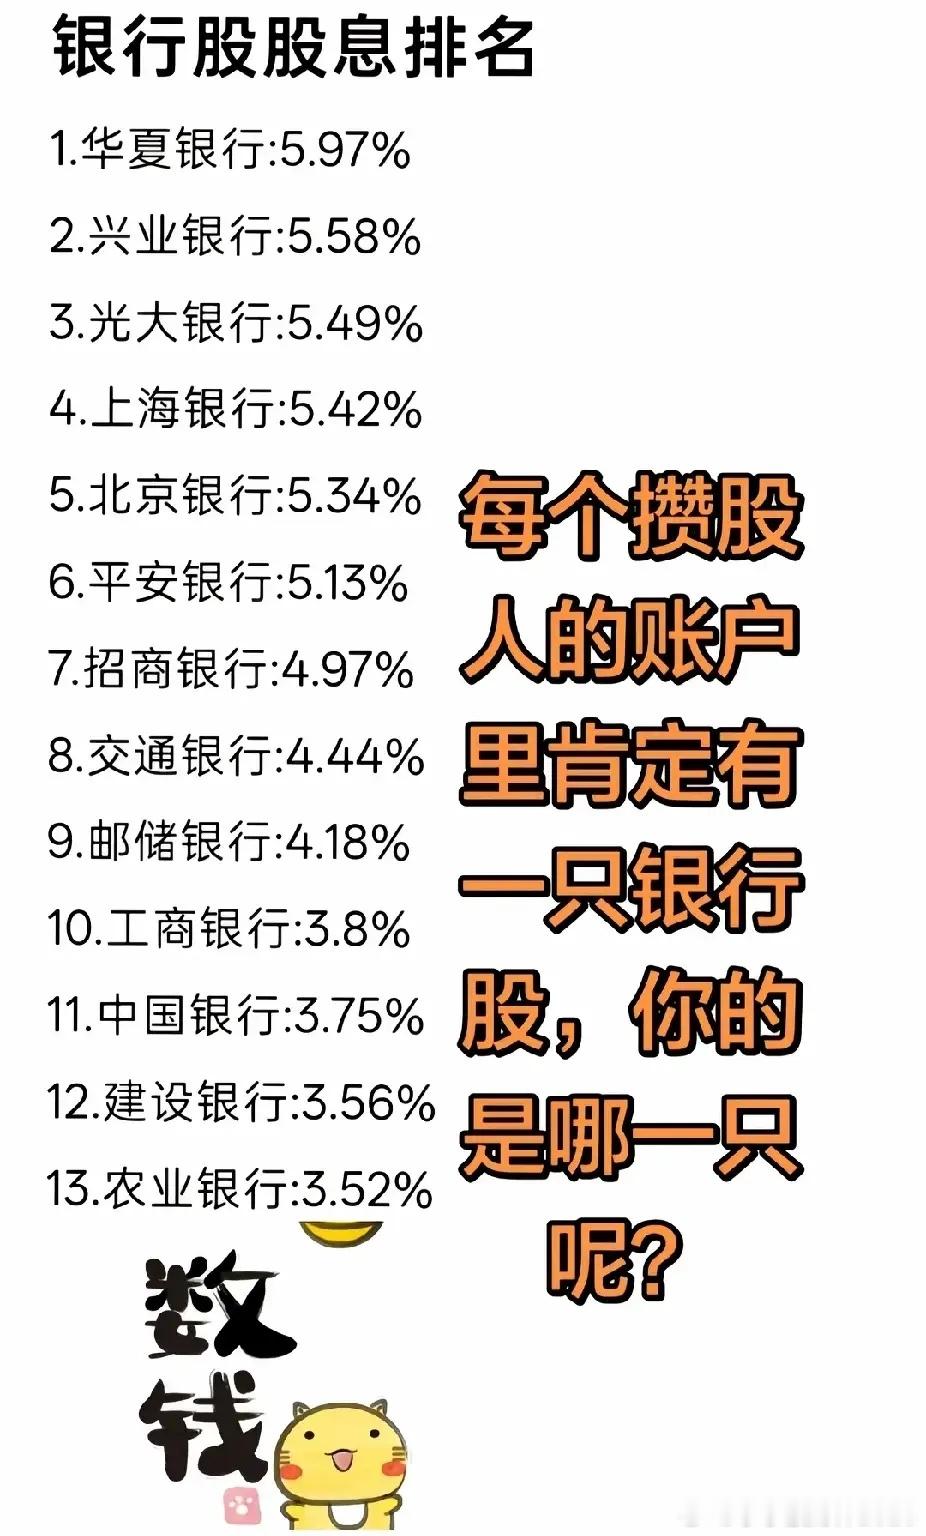
有朋友问我,银行股还可以买吗?我不再买了,我今天加了点中国平安,股息率5%以上。
有朋友问我,银行股还可以买吗?我不再买了,我今天加了点中国平安,股息率5%以上。看好平安加仓港股中国人寿,而且中国平安连续14年增加分红,2026年每股分红约2.8元。个人观点,不构成投资建议。
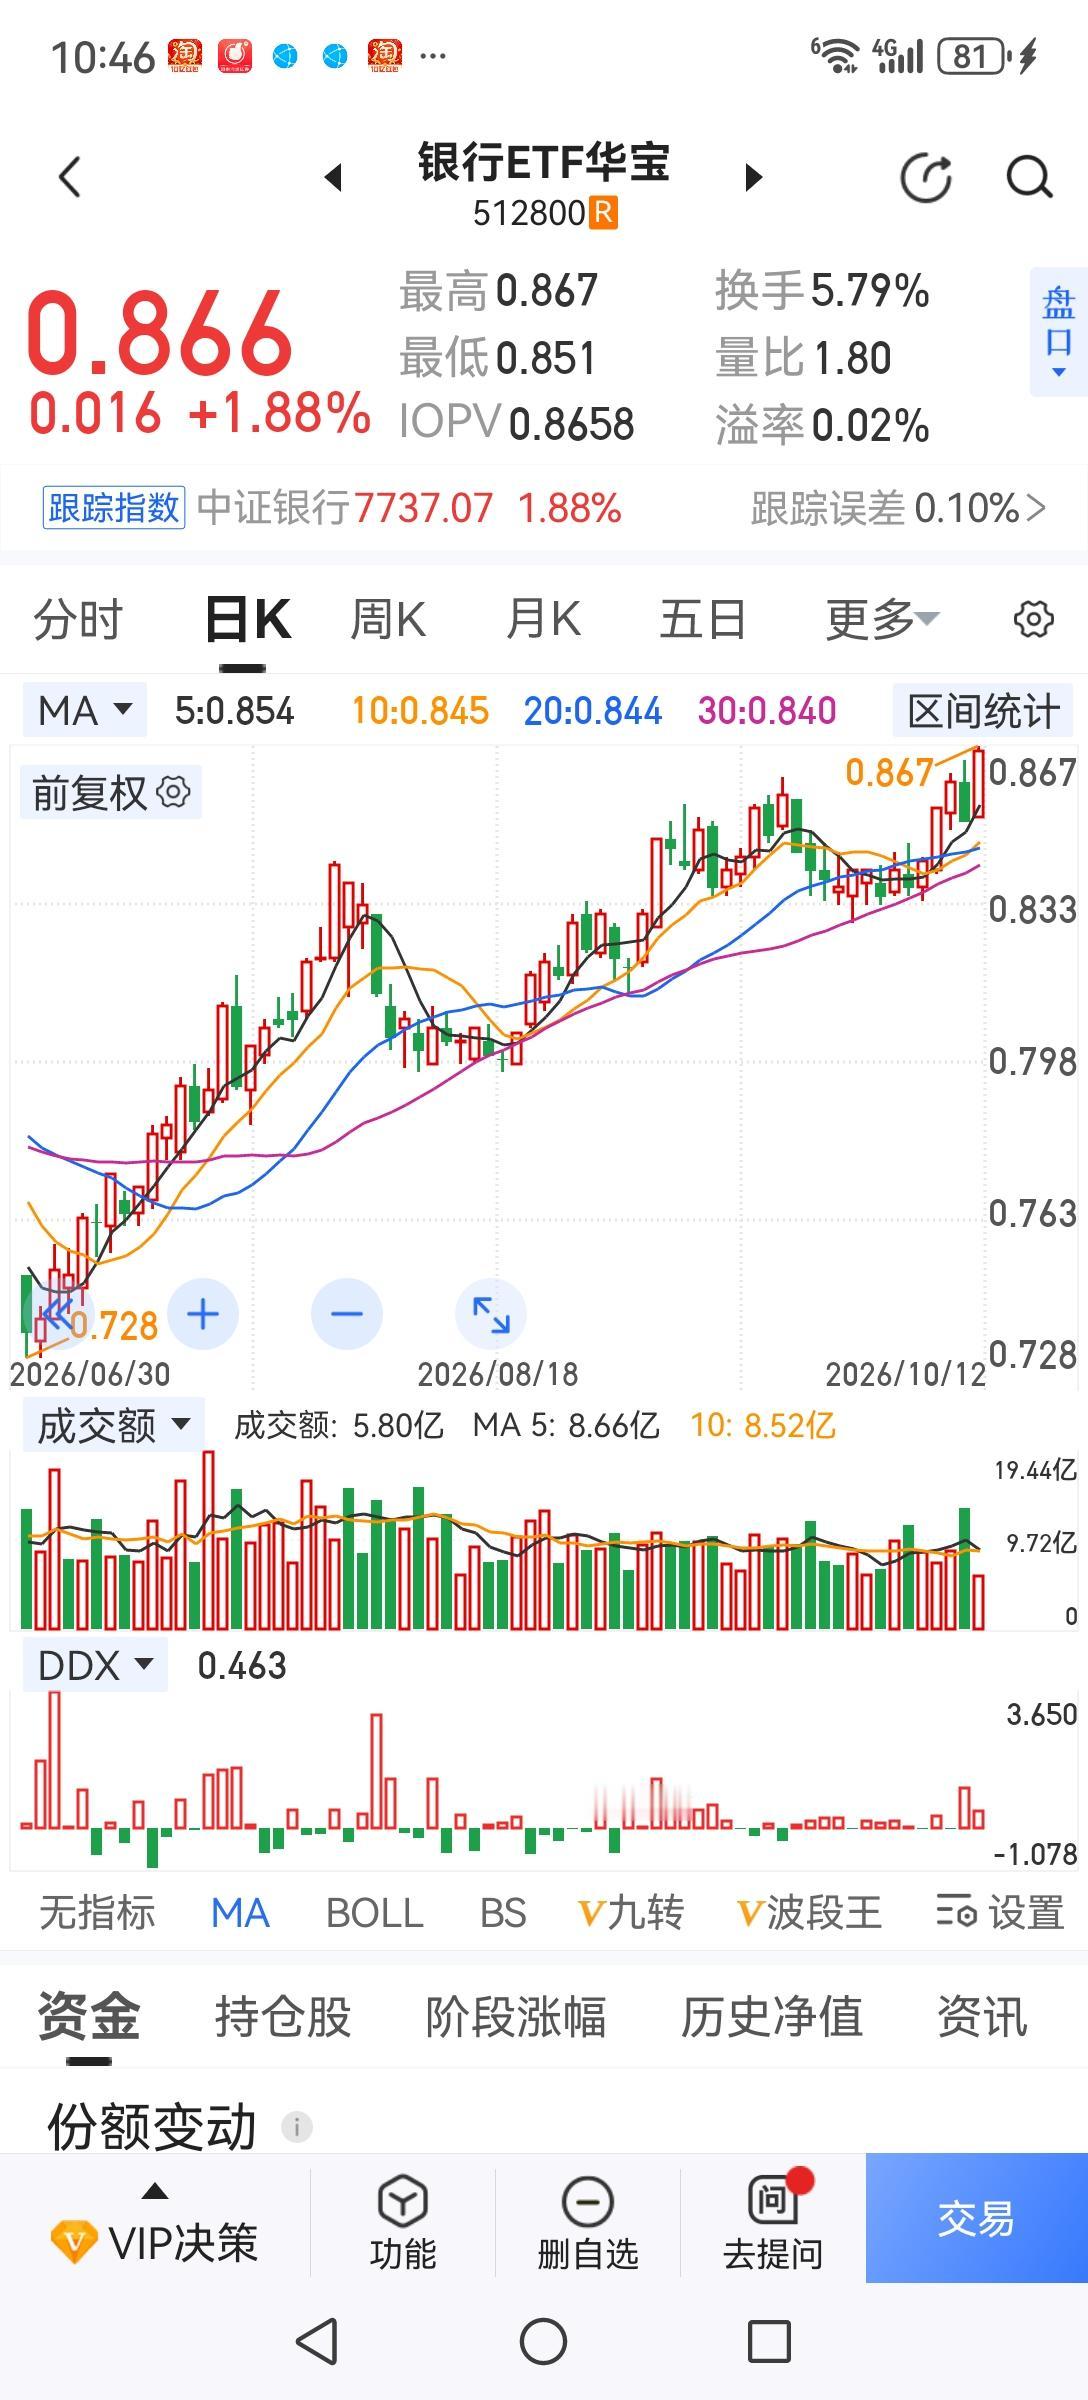
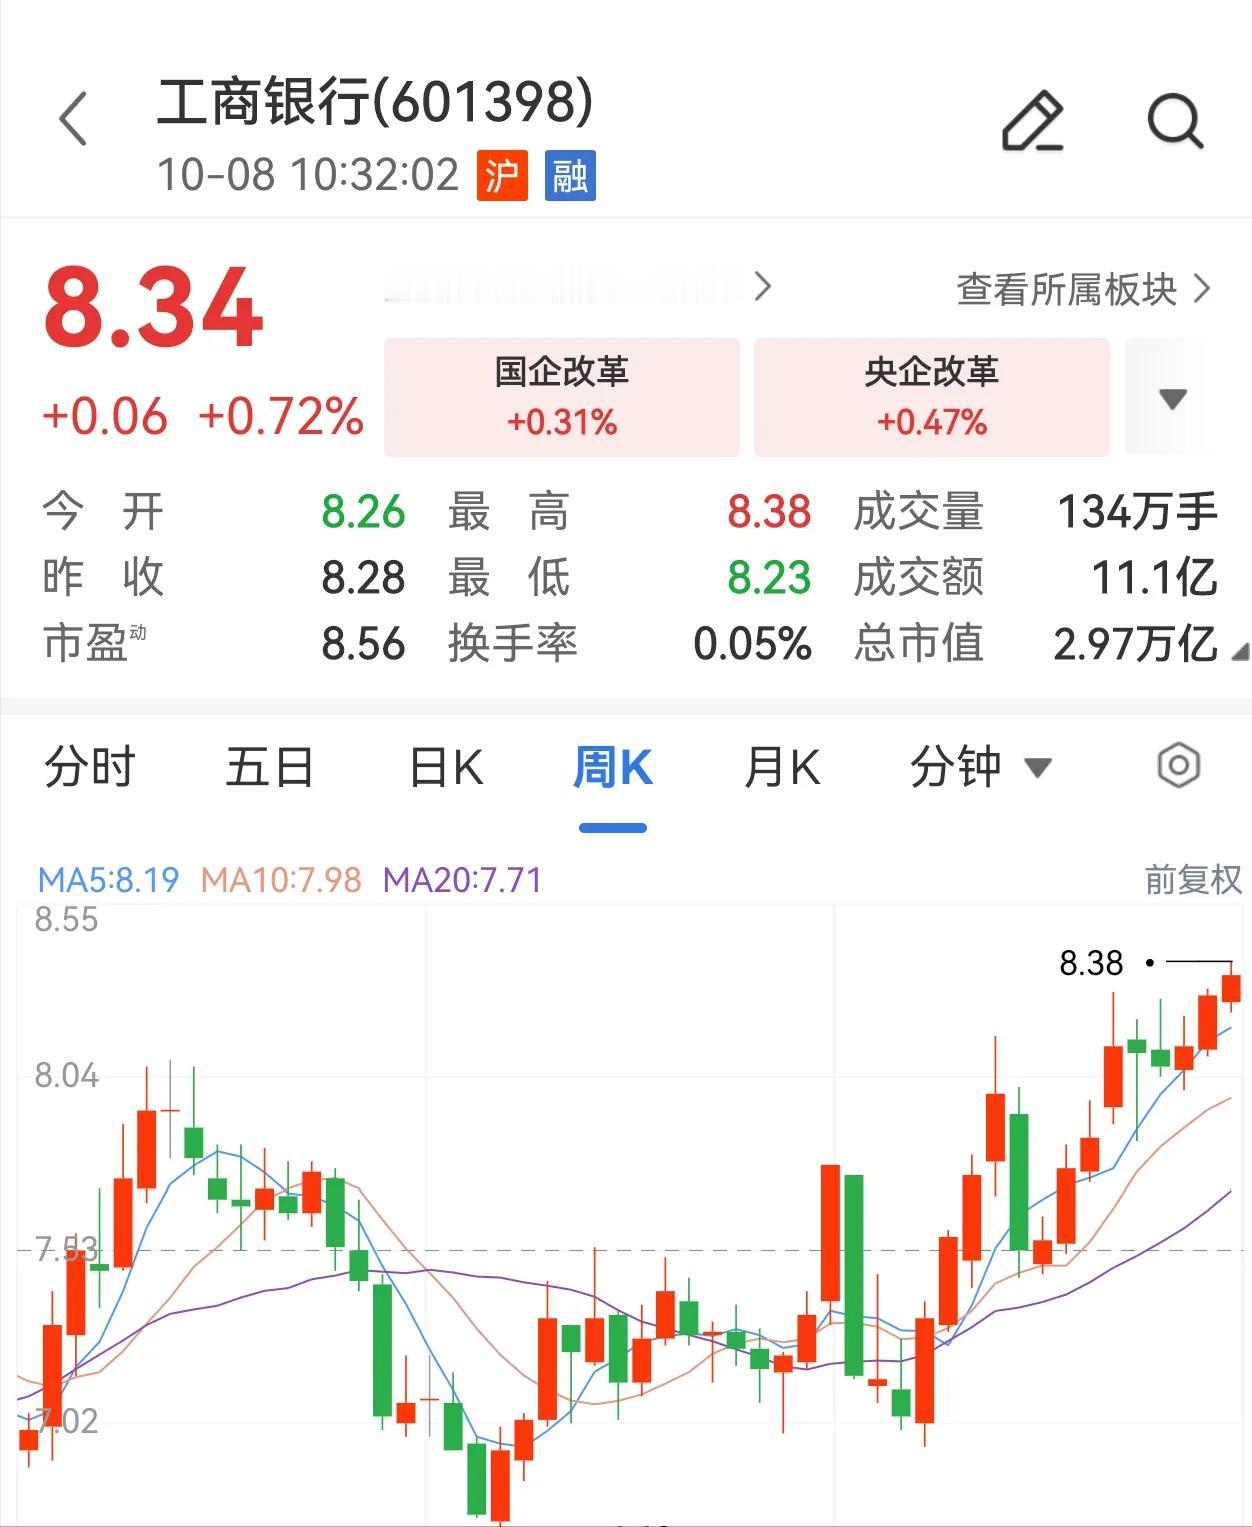
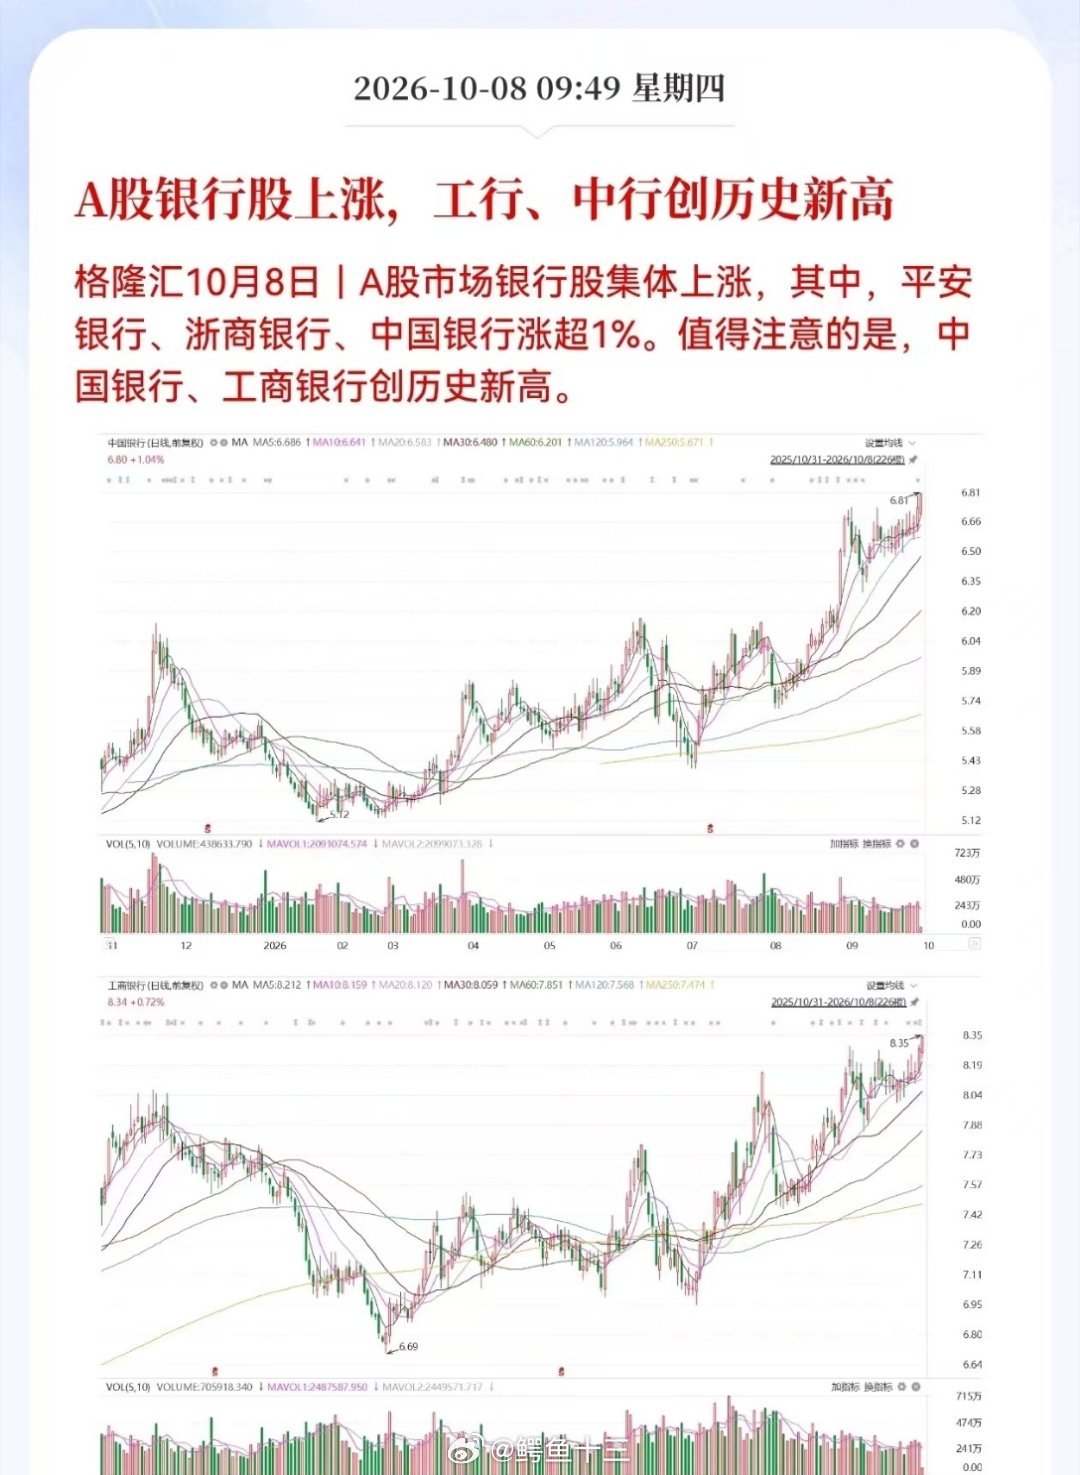
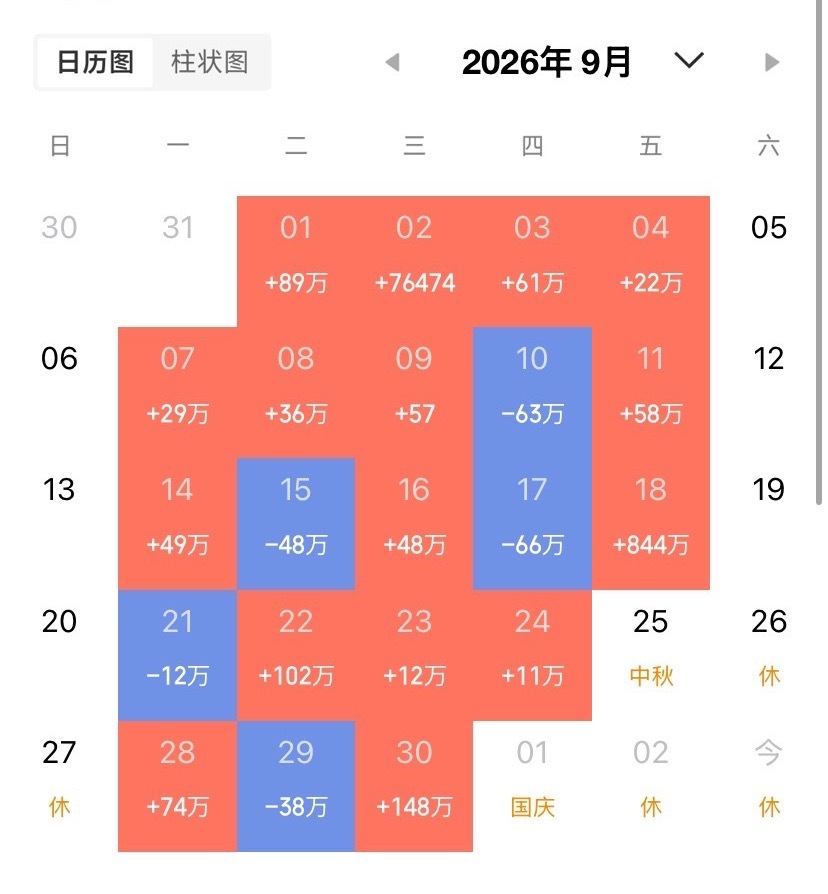
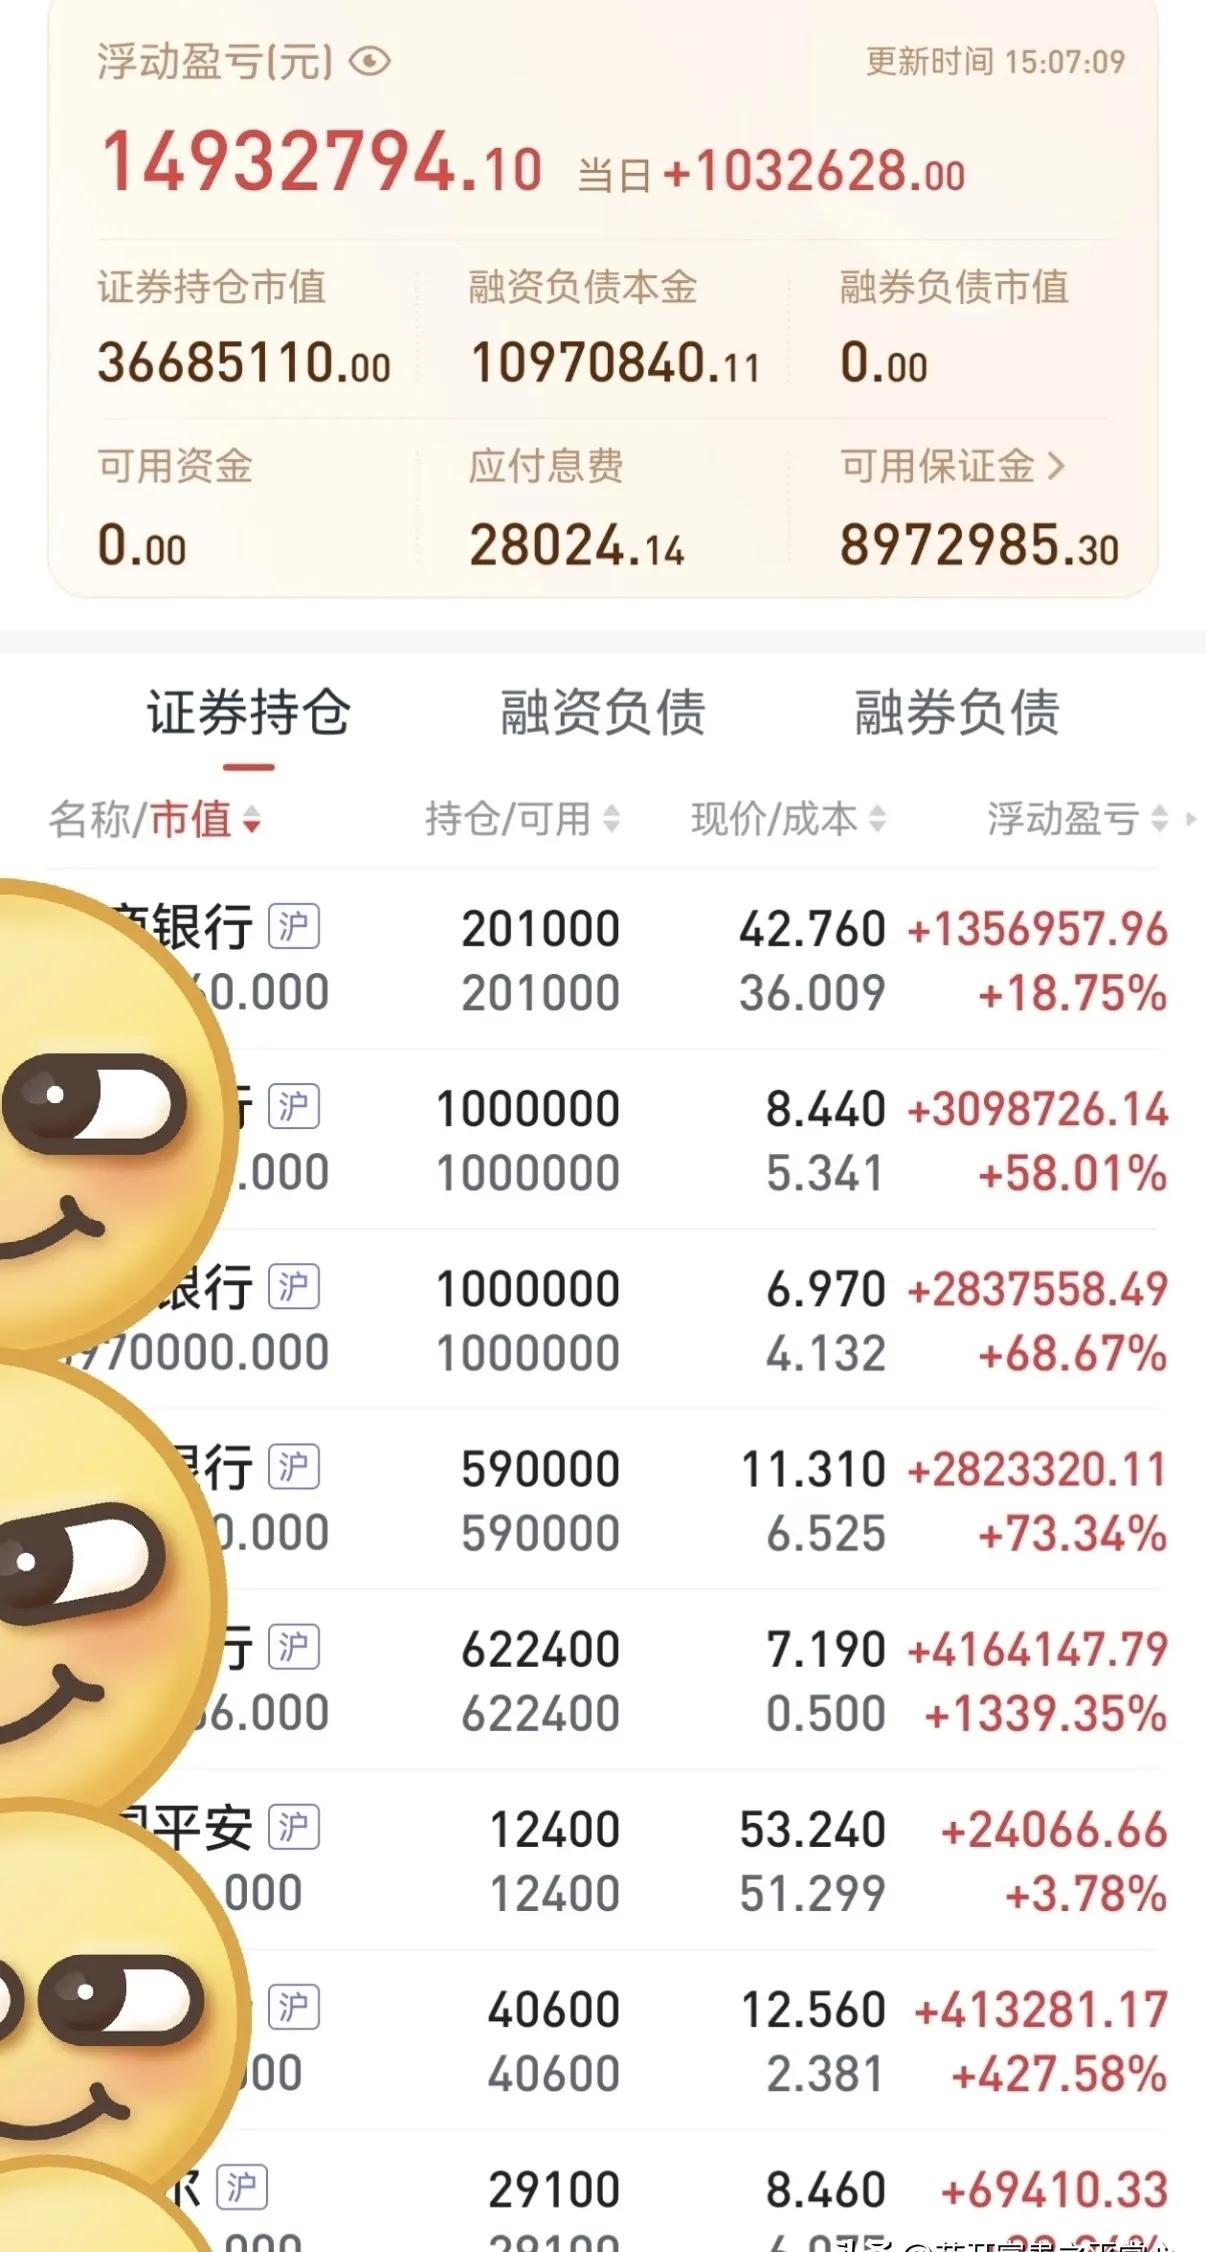
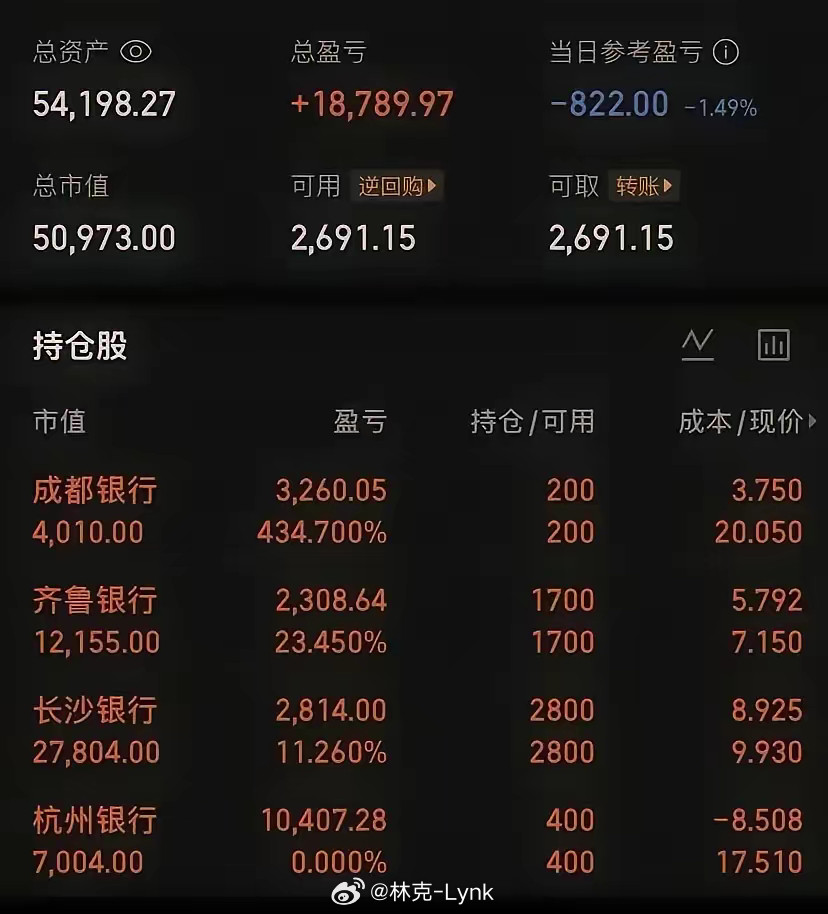
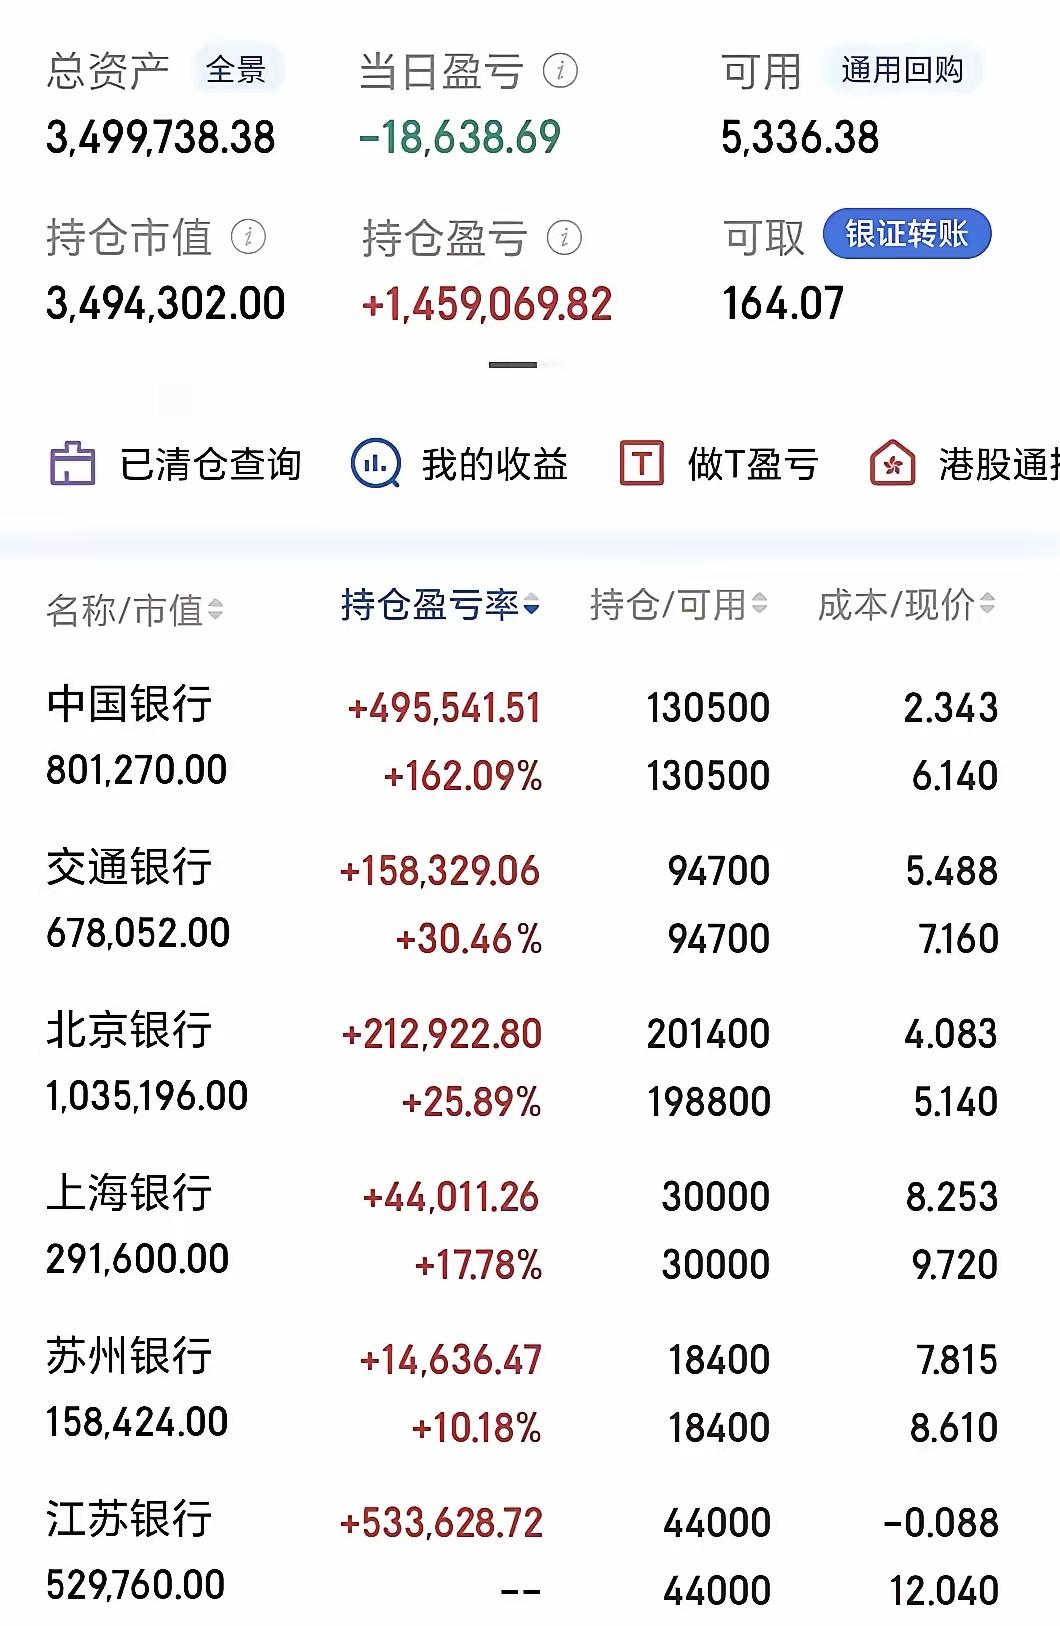
网传百万持仓拿银行股六年浮盈200万刷屏,很多人拿来嘲讽天天盯盘的散户。但大家一
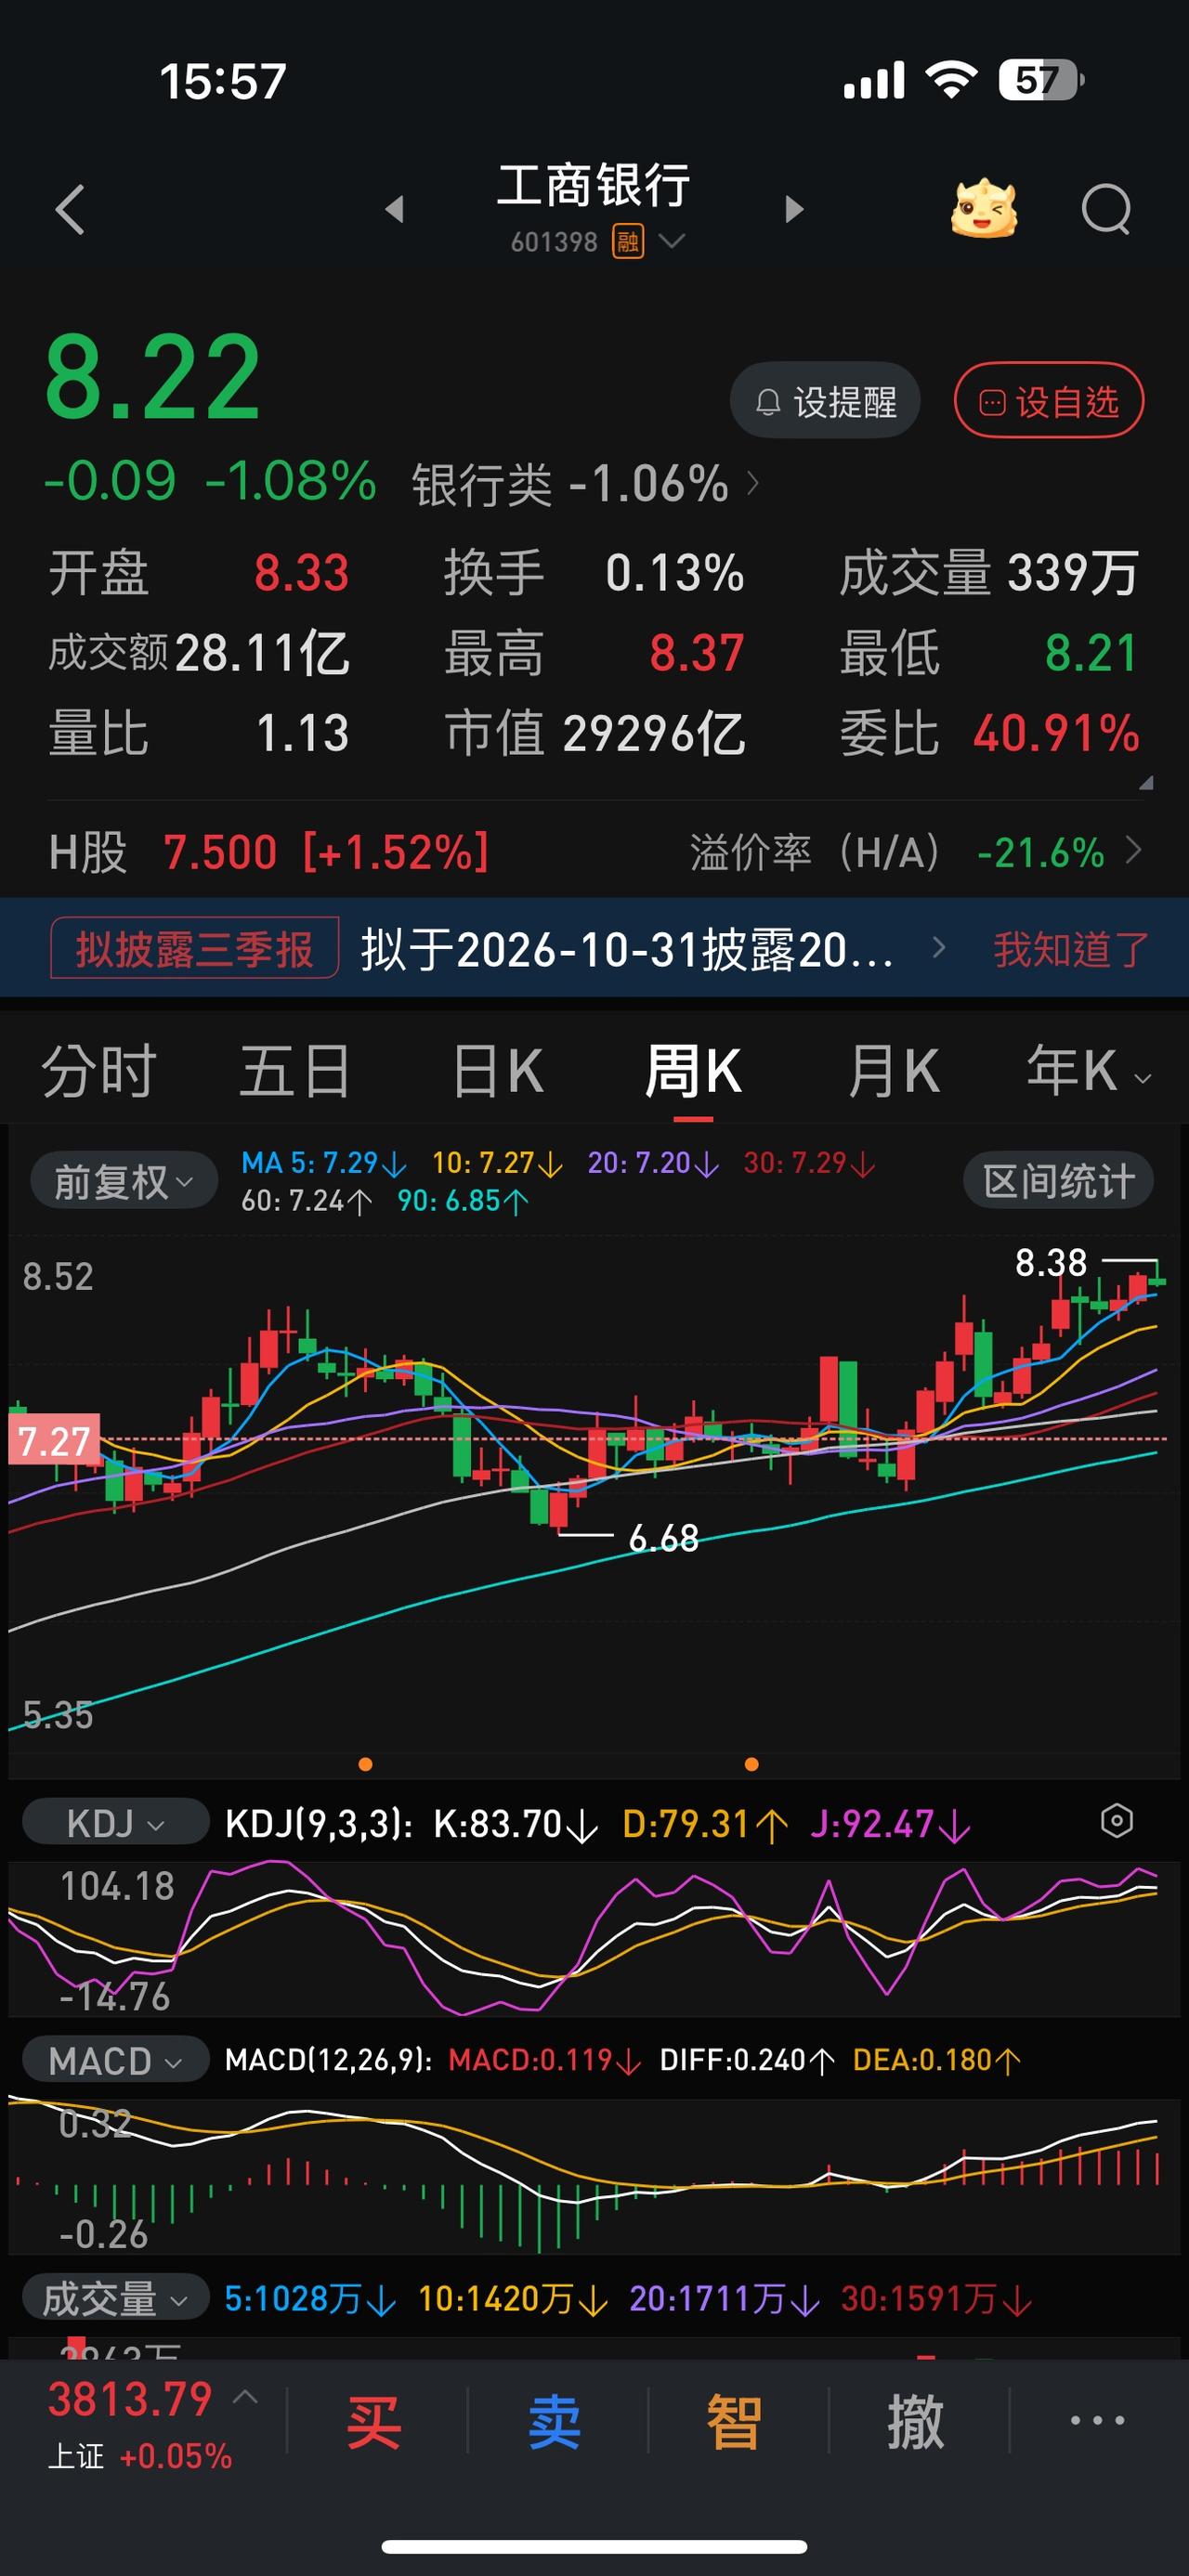
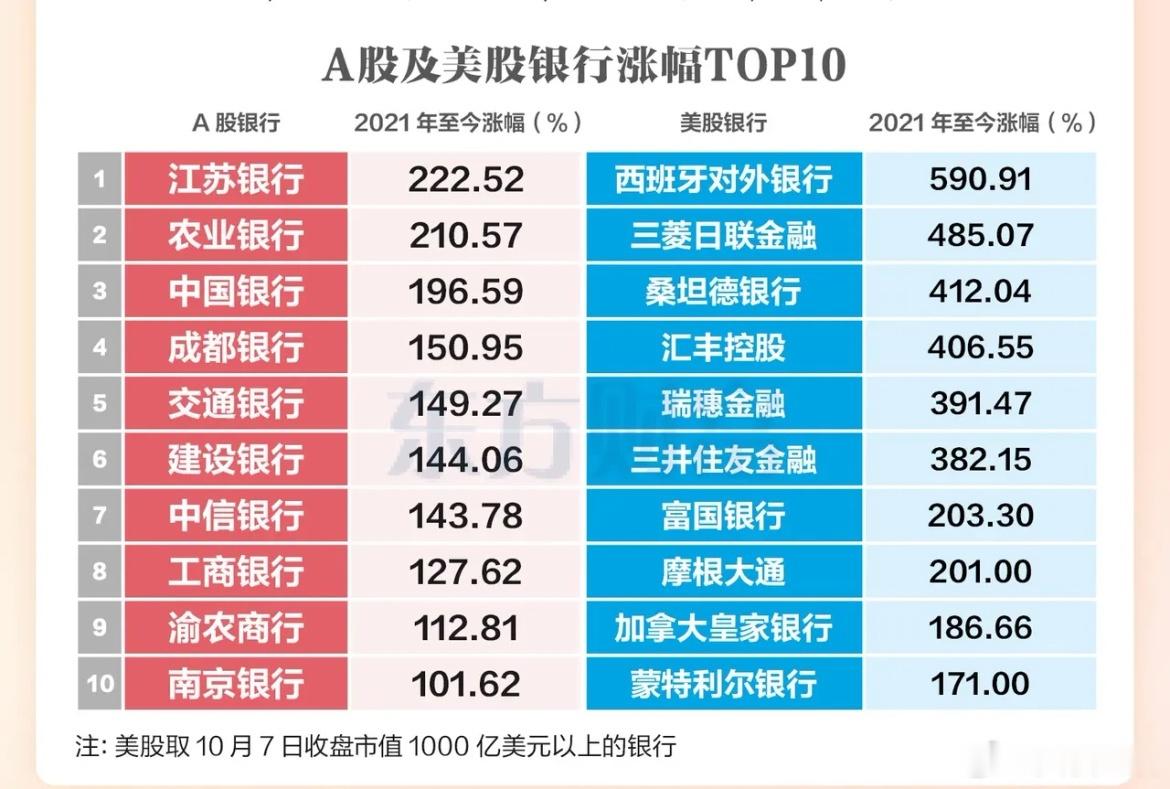
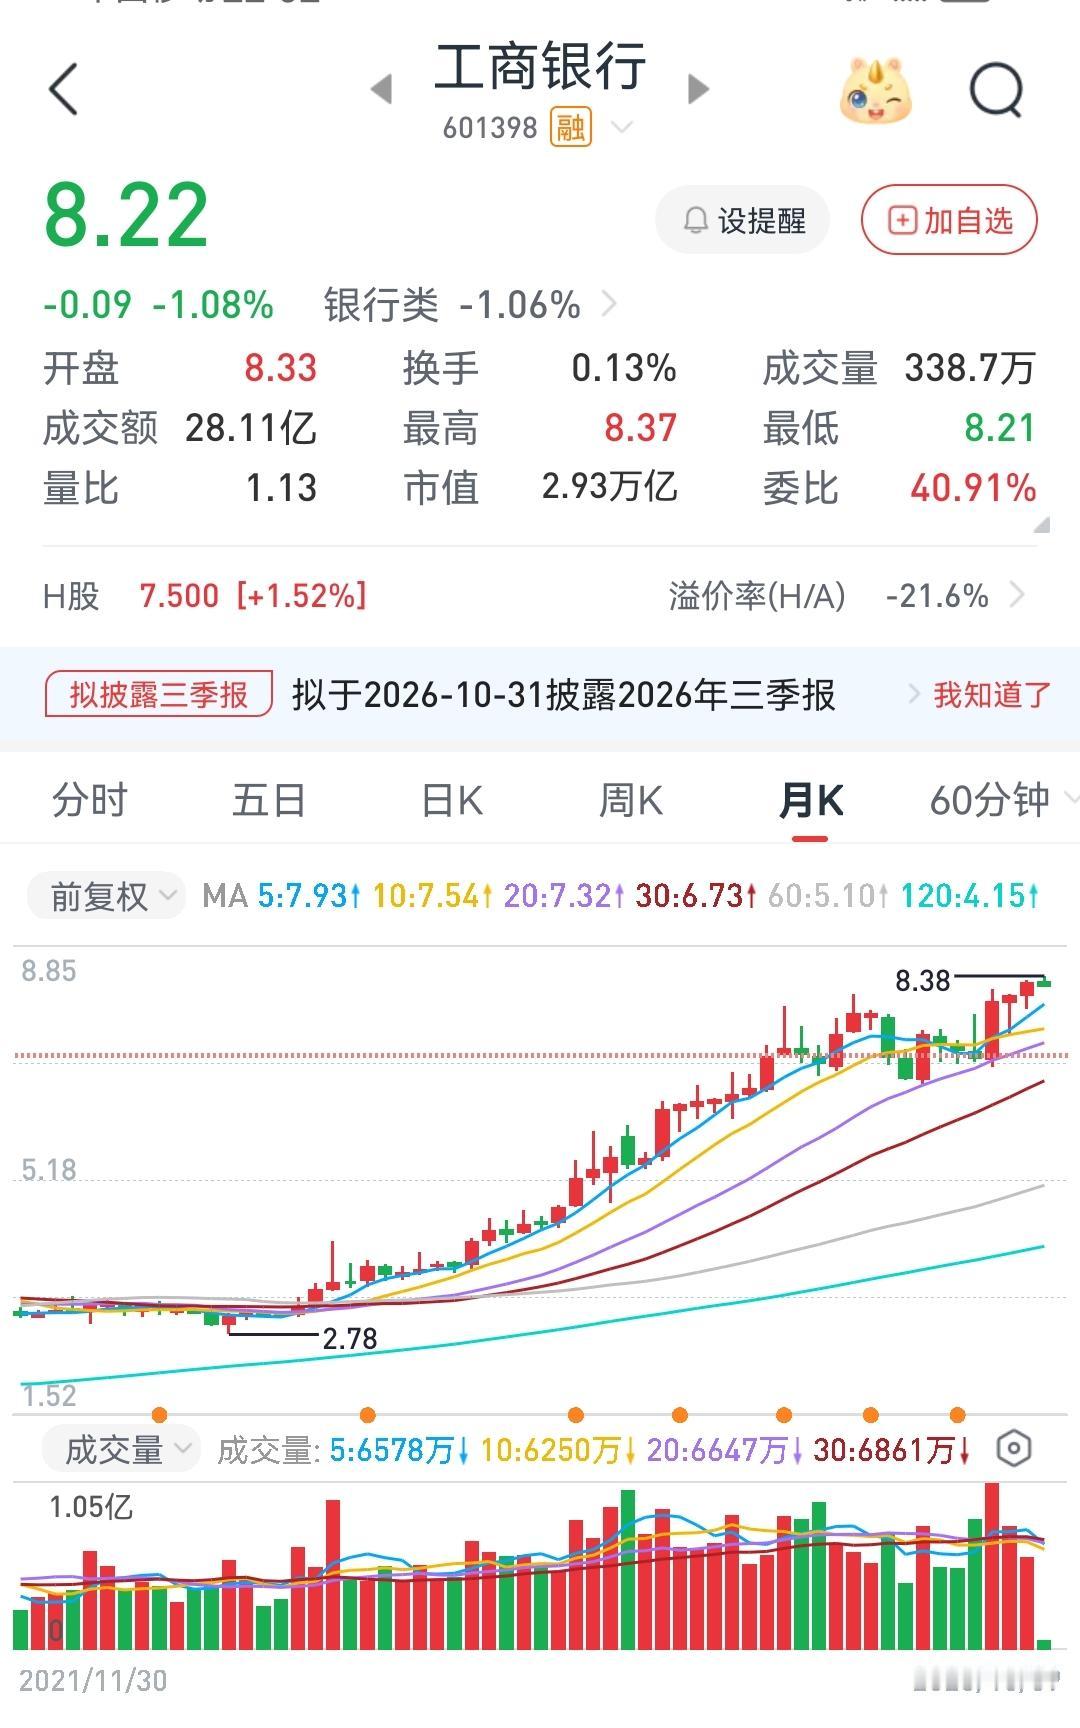
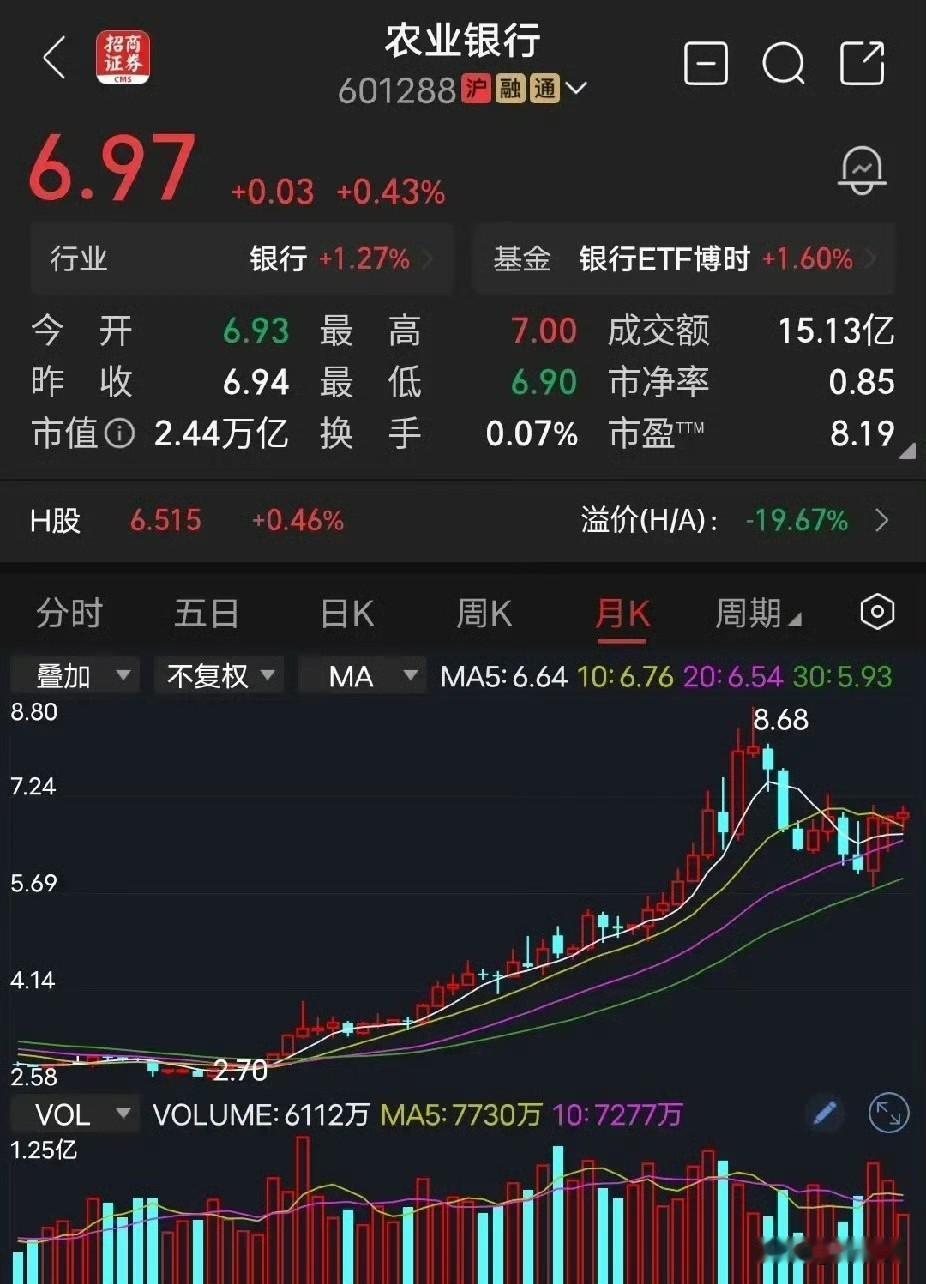
网传百万持仓拿银行股六年浮盈200万刷屏,很多人拿来嘲讽天天盯盘的散户。但大家一定要分清:成本股息率≠现价股息率。别人2块多的底仓,和现在7元入场,完全是两笔投资。分红不是存款利息,没有保本,分红金额也不会永久不变。集中重仓单只标的同样有风险。长线不是简单躺平,要用长期不用的闲钱,合理价格买入,持续跟踪基本面。不要把别人的成功案例,当成自己可以照搬的致富模板。⚠️仅科普,不构成投资建议,股市有风险,投资需理性。
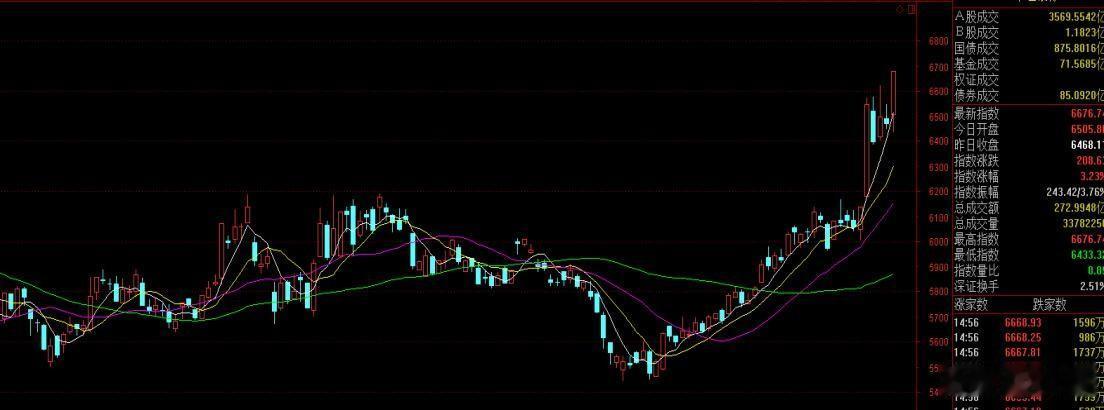
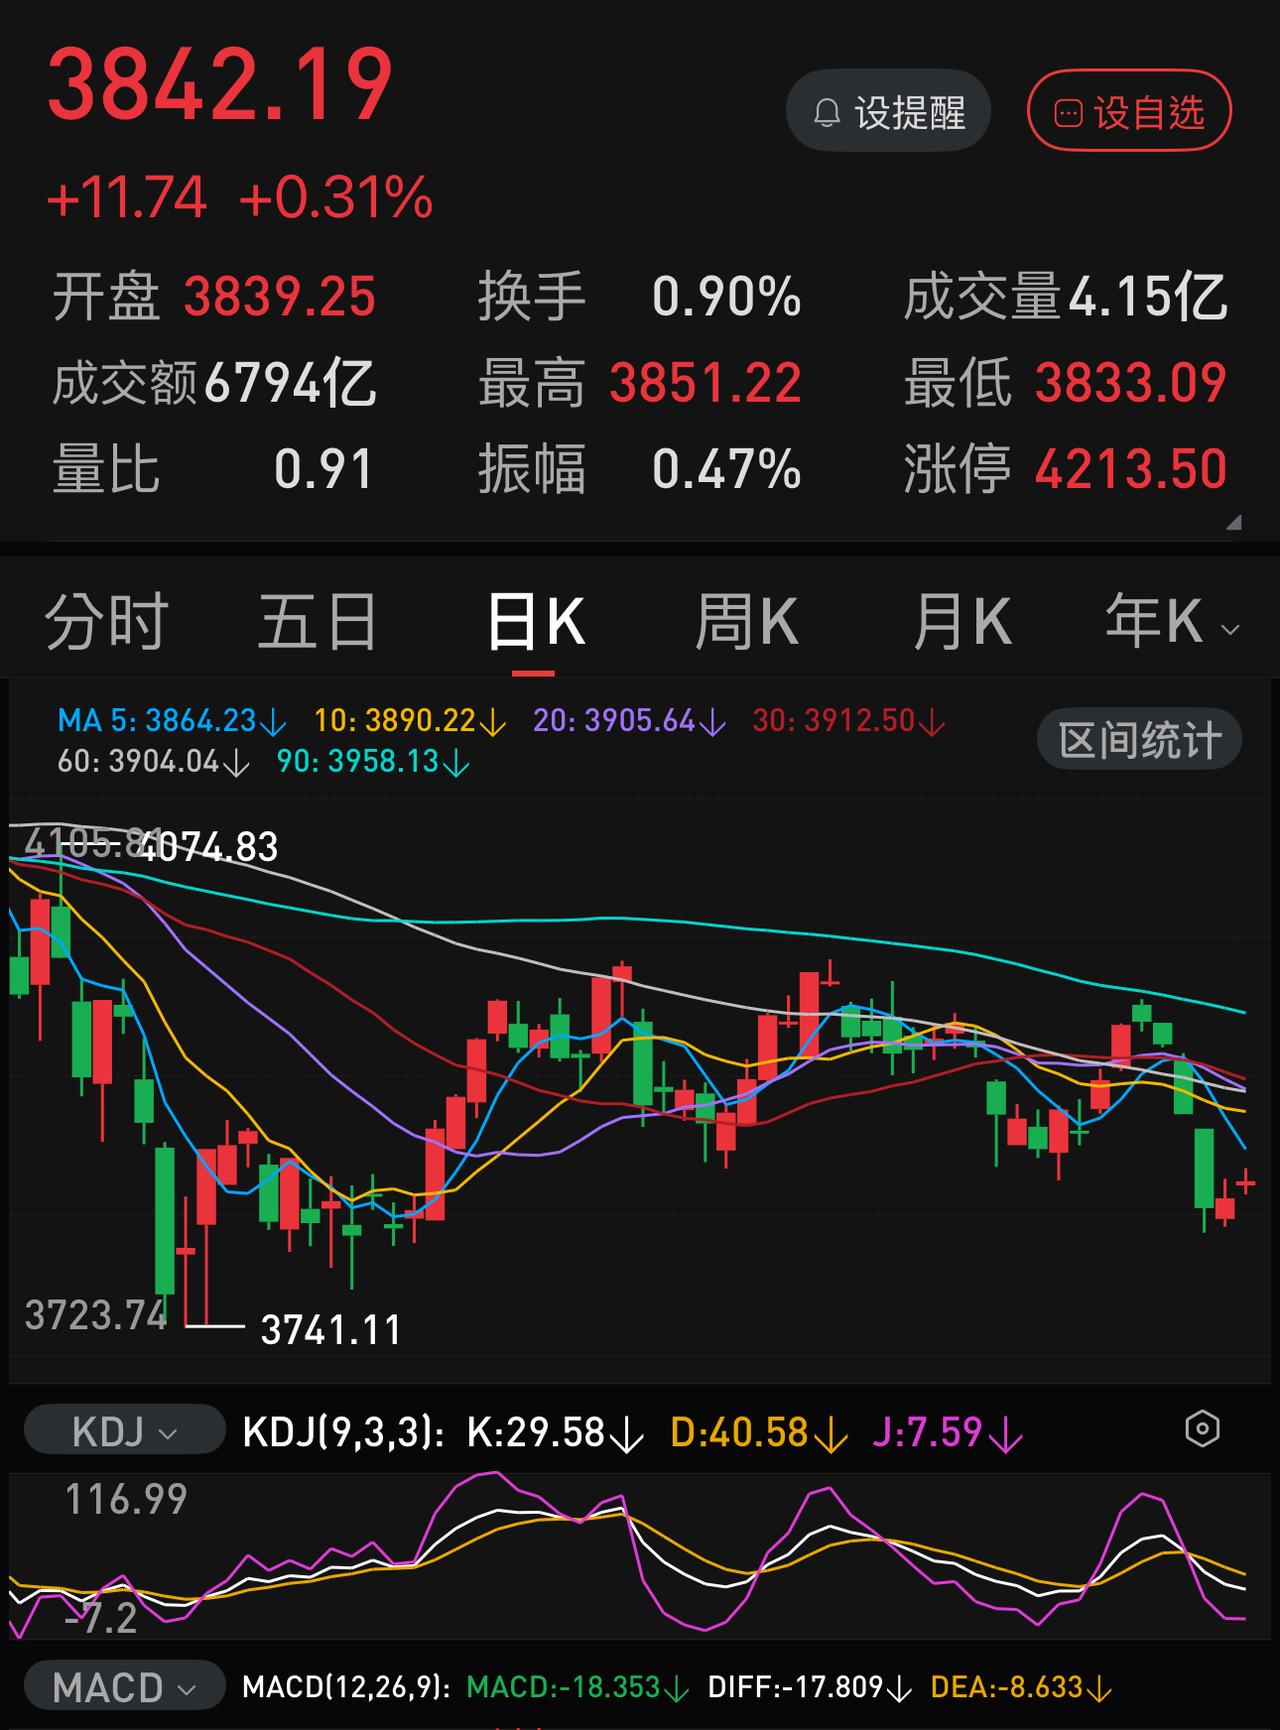
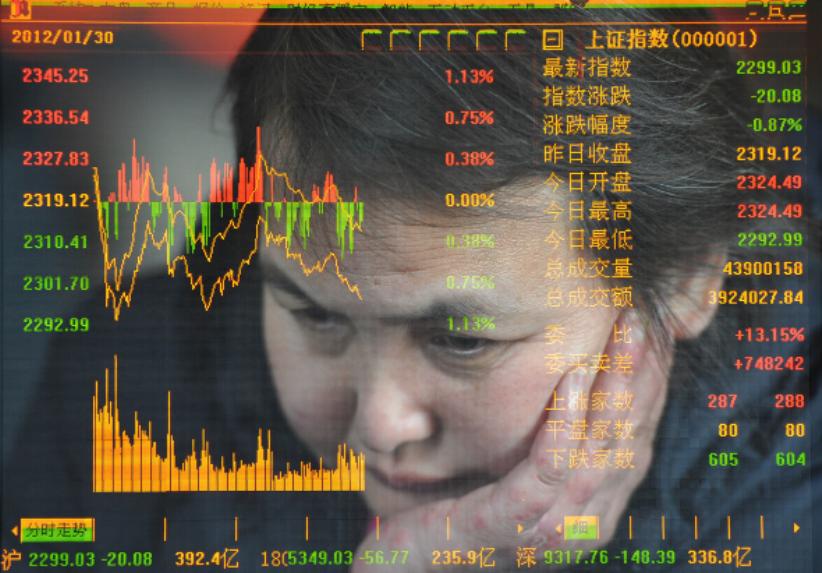
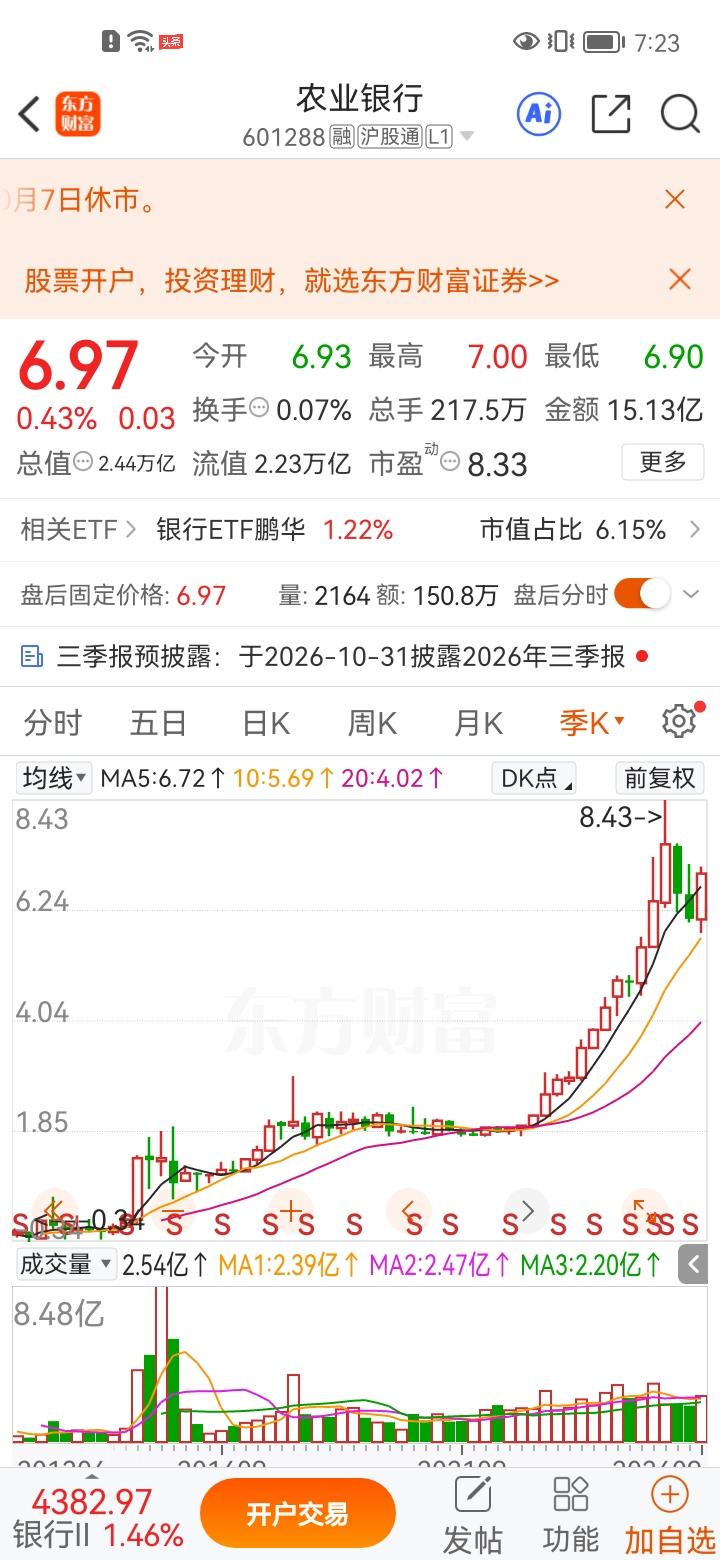
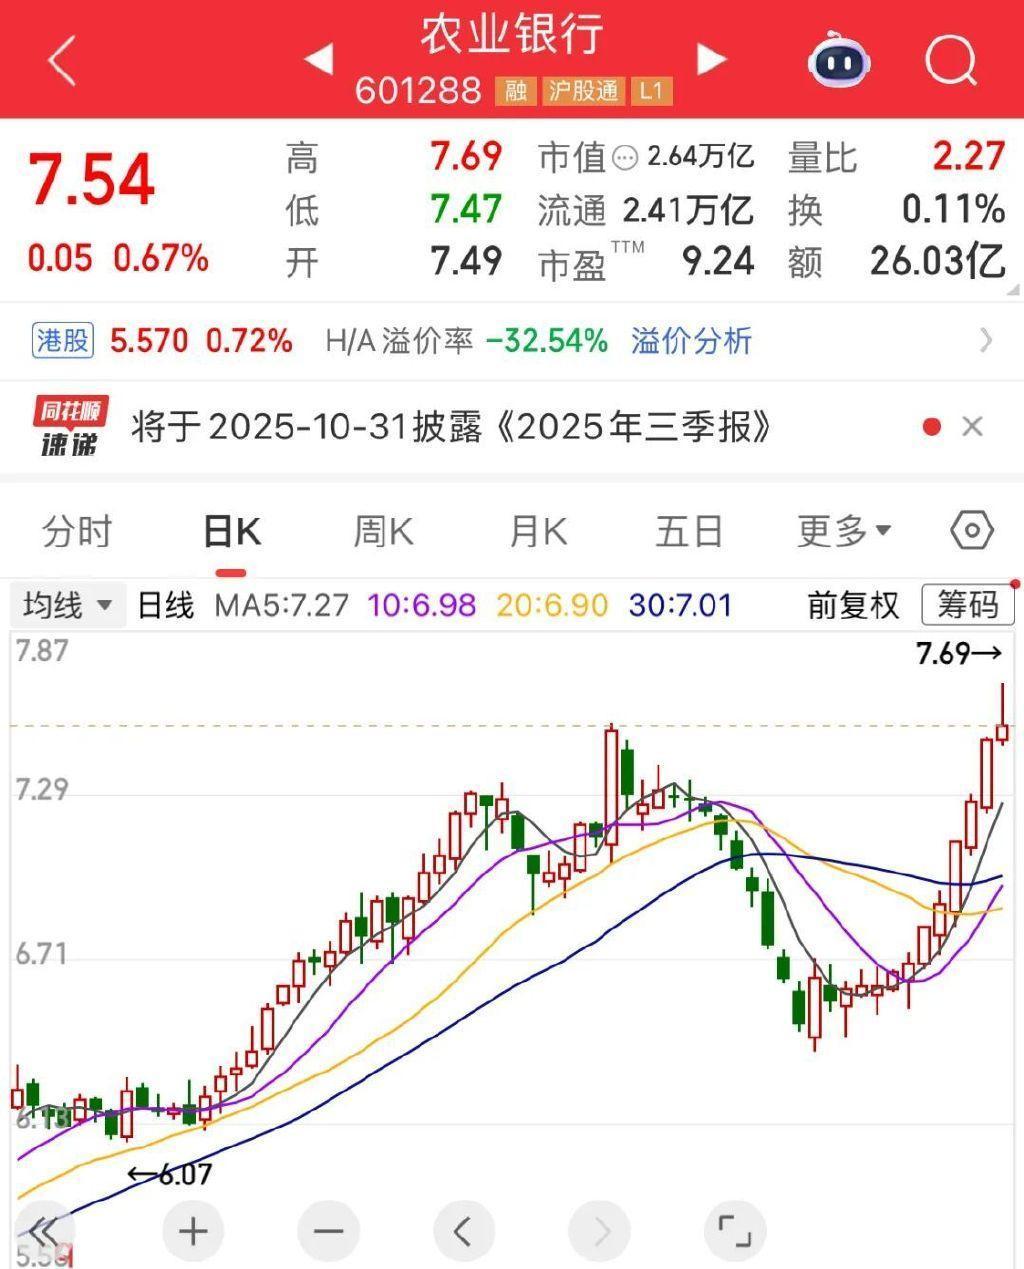
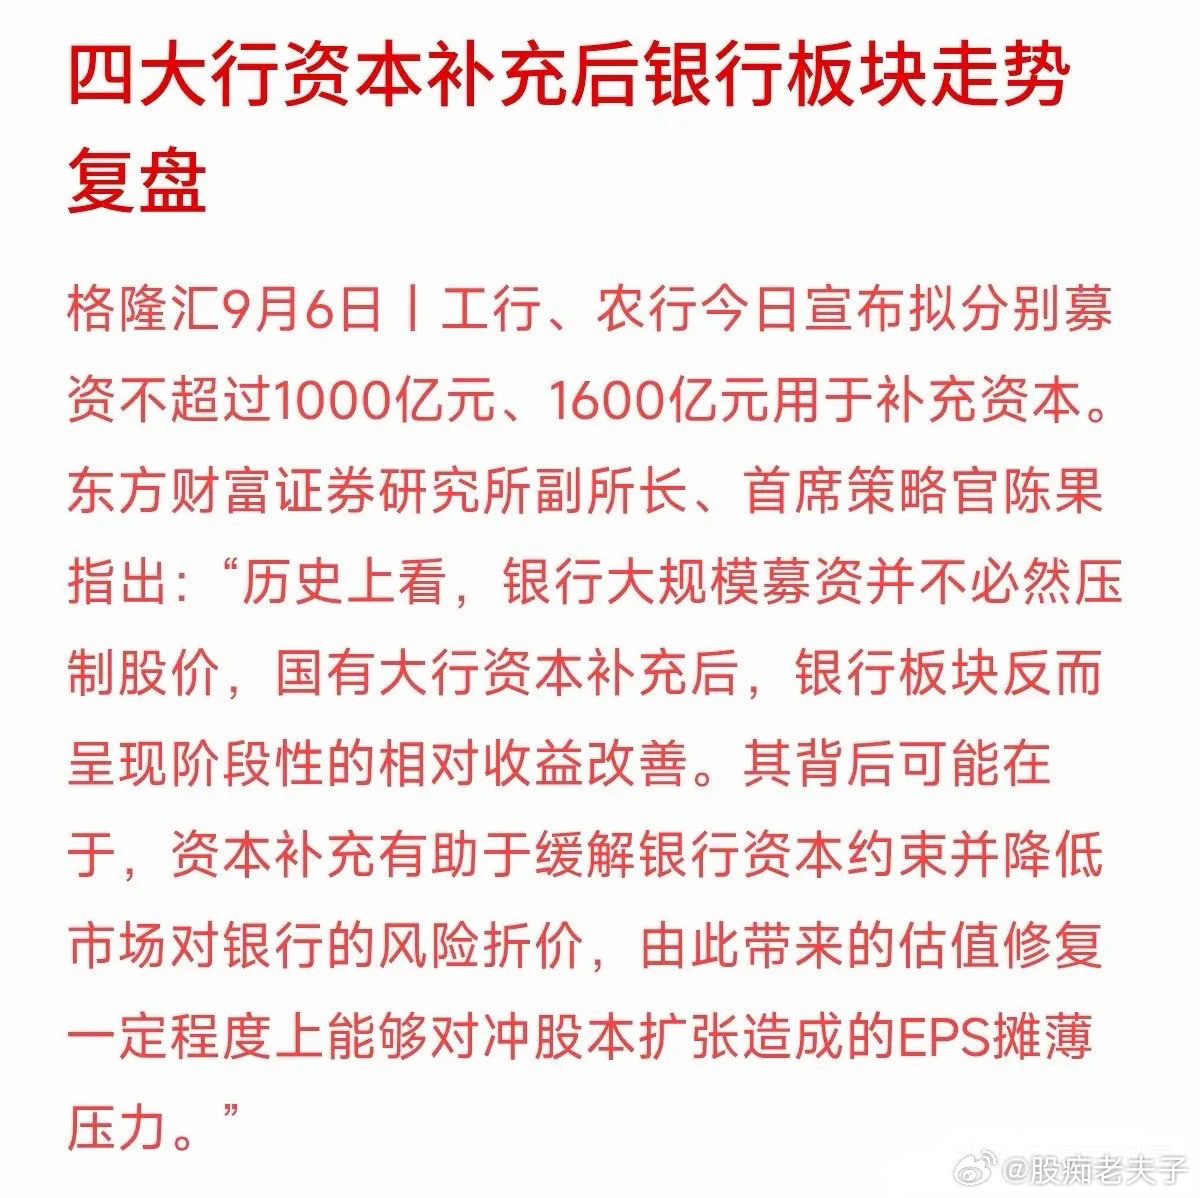
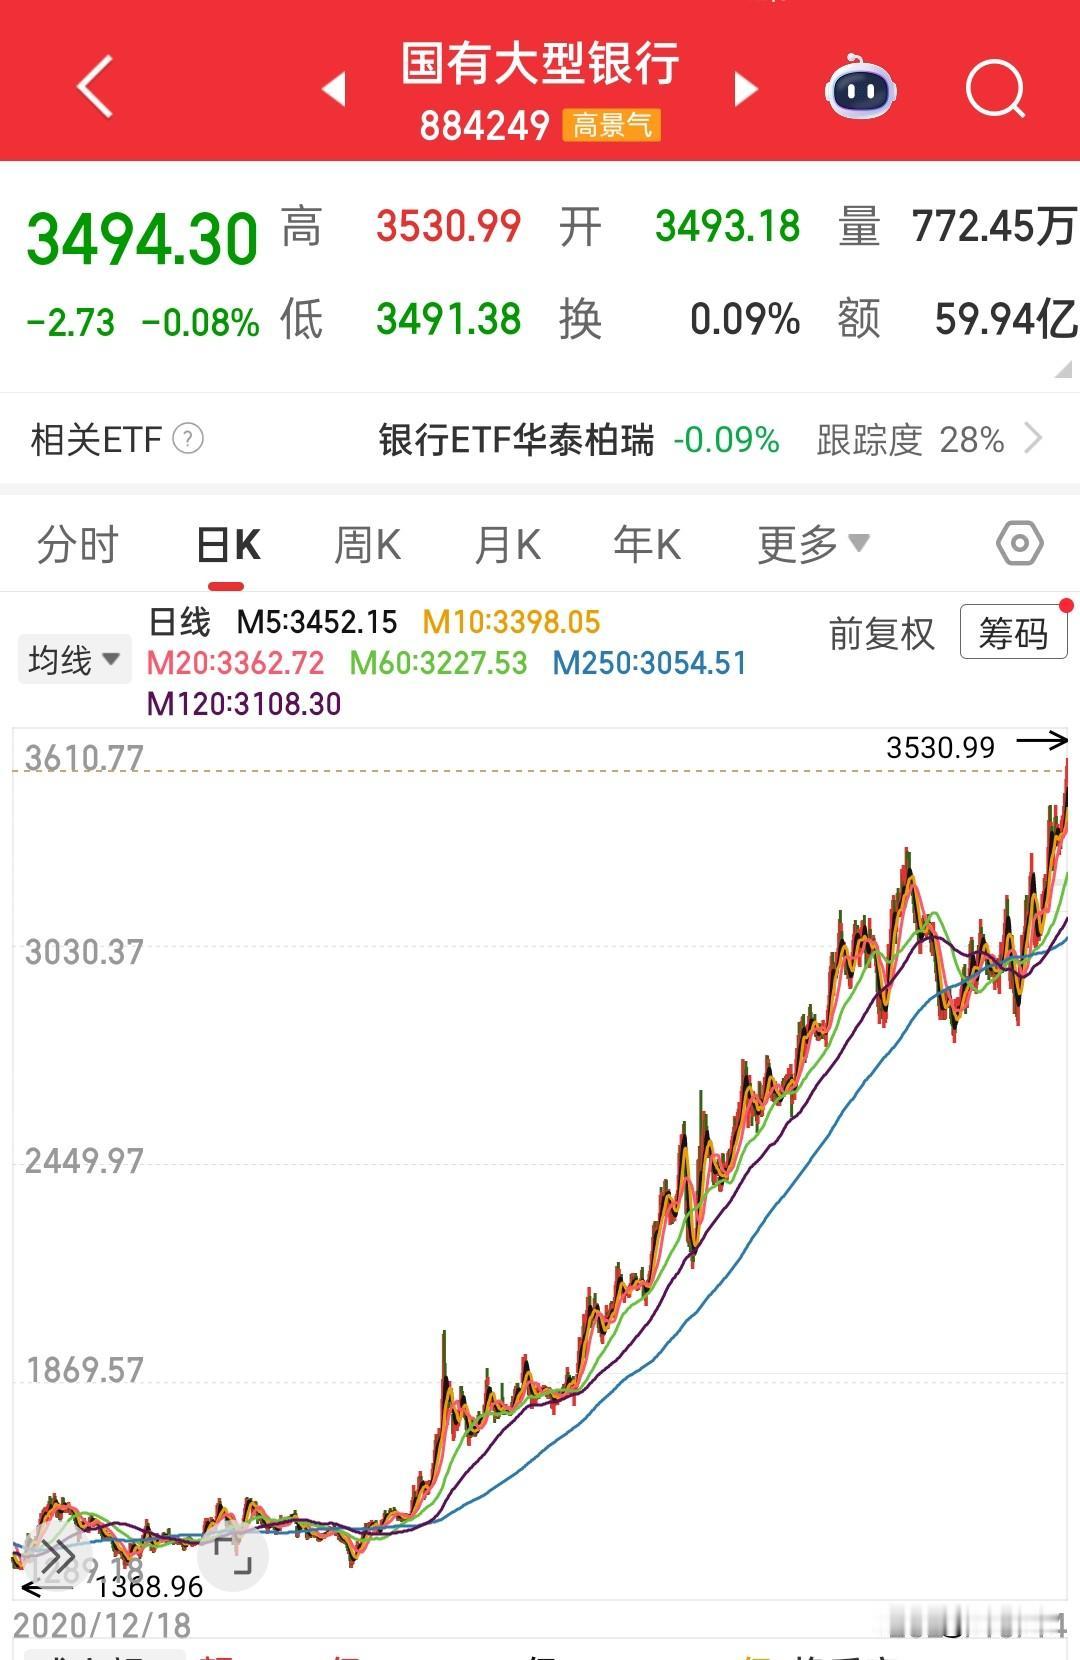
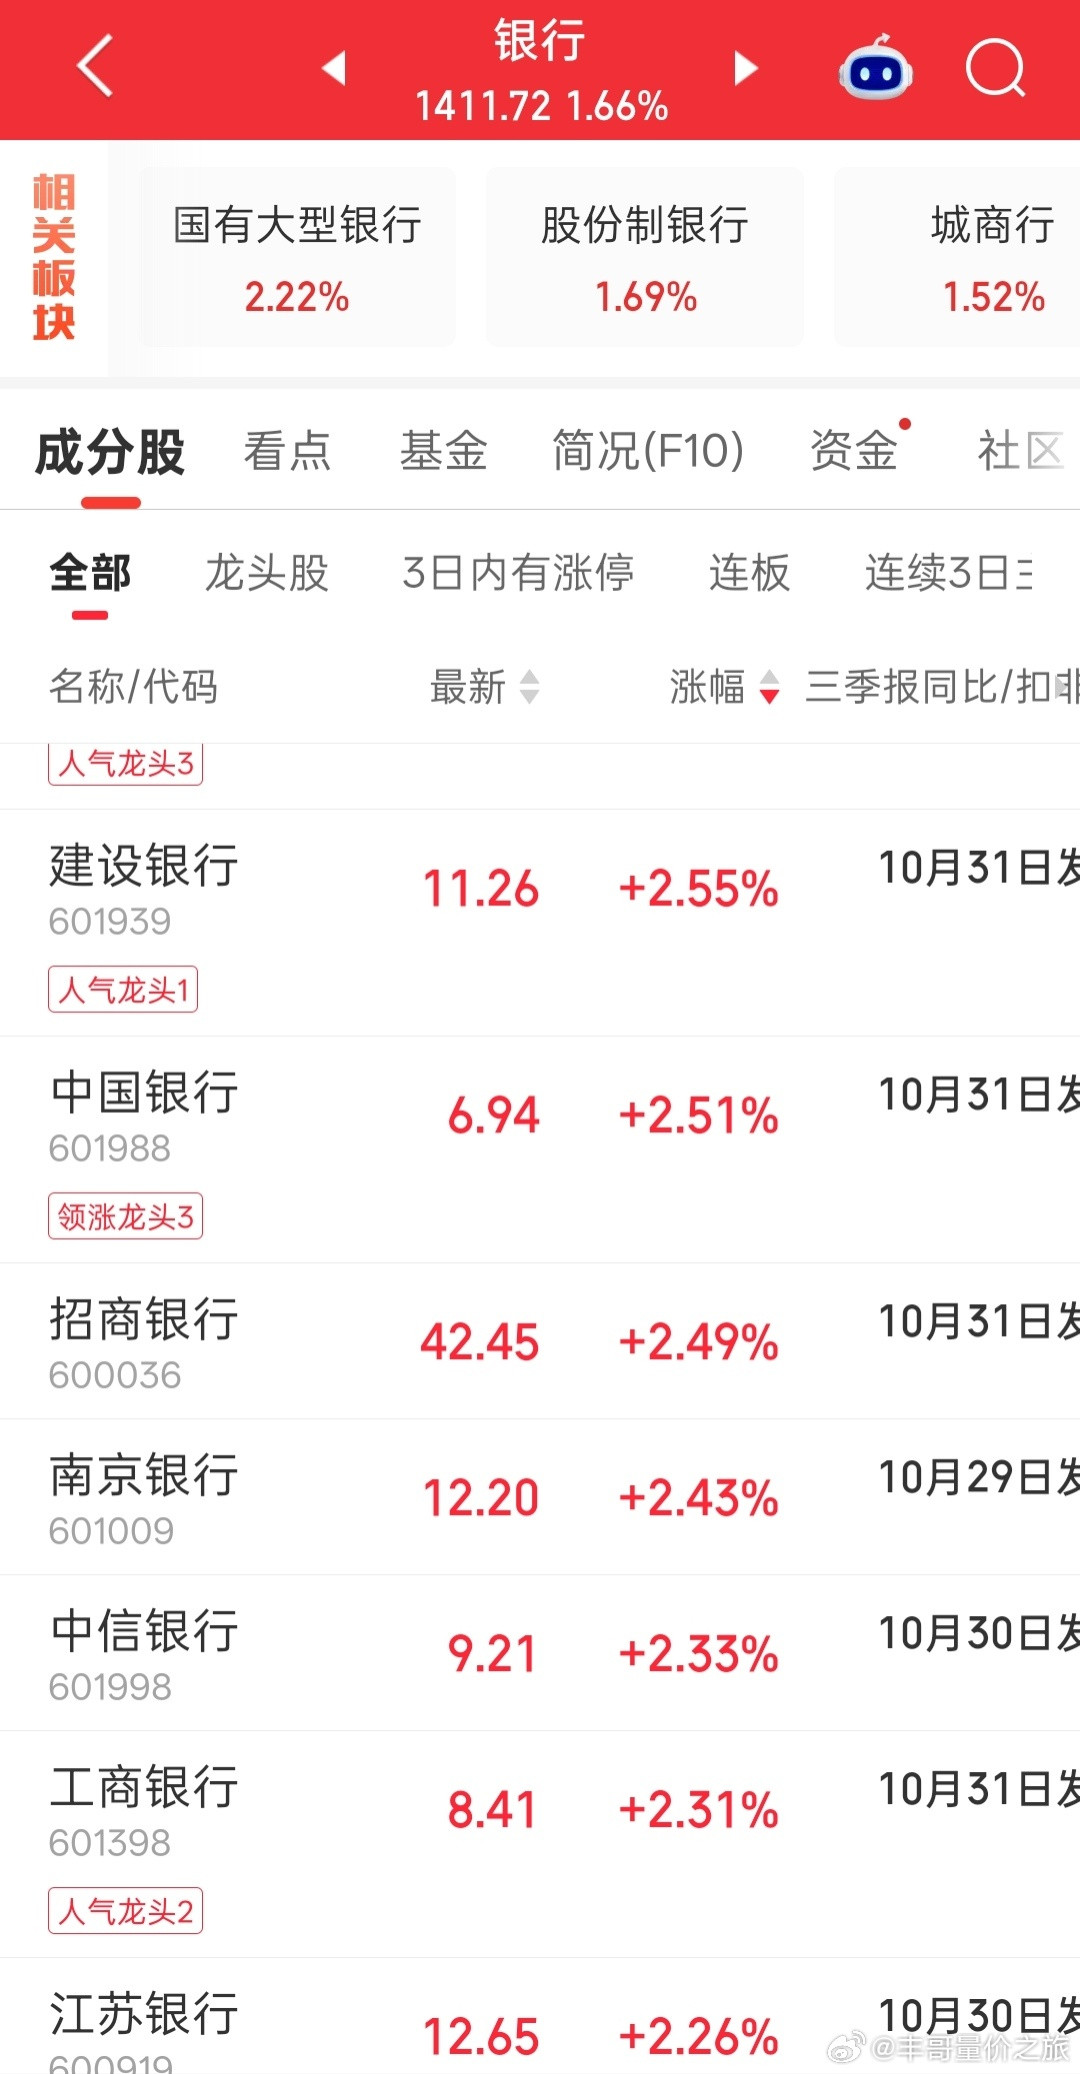
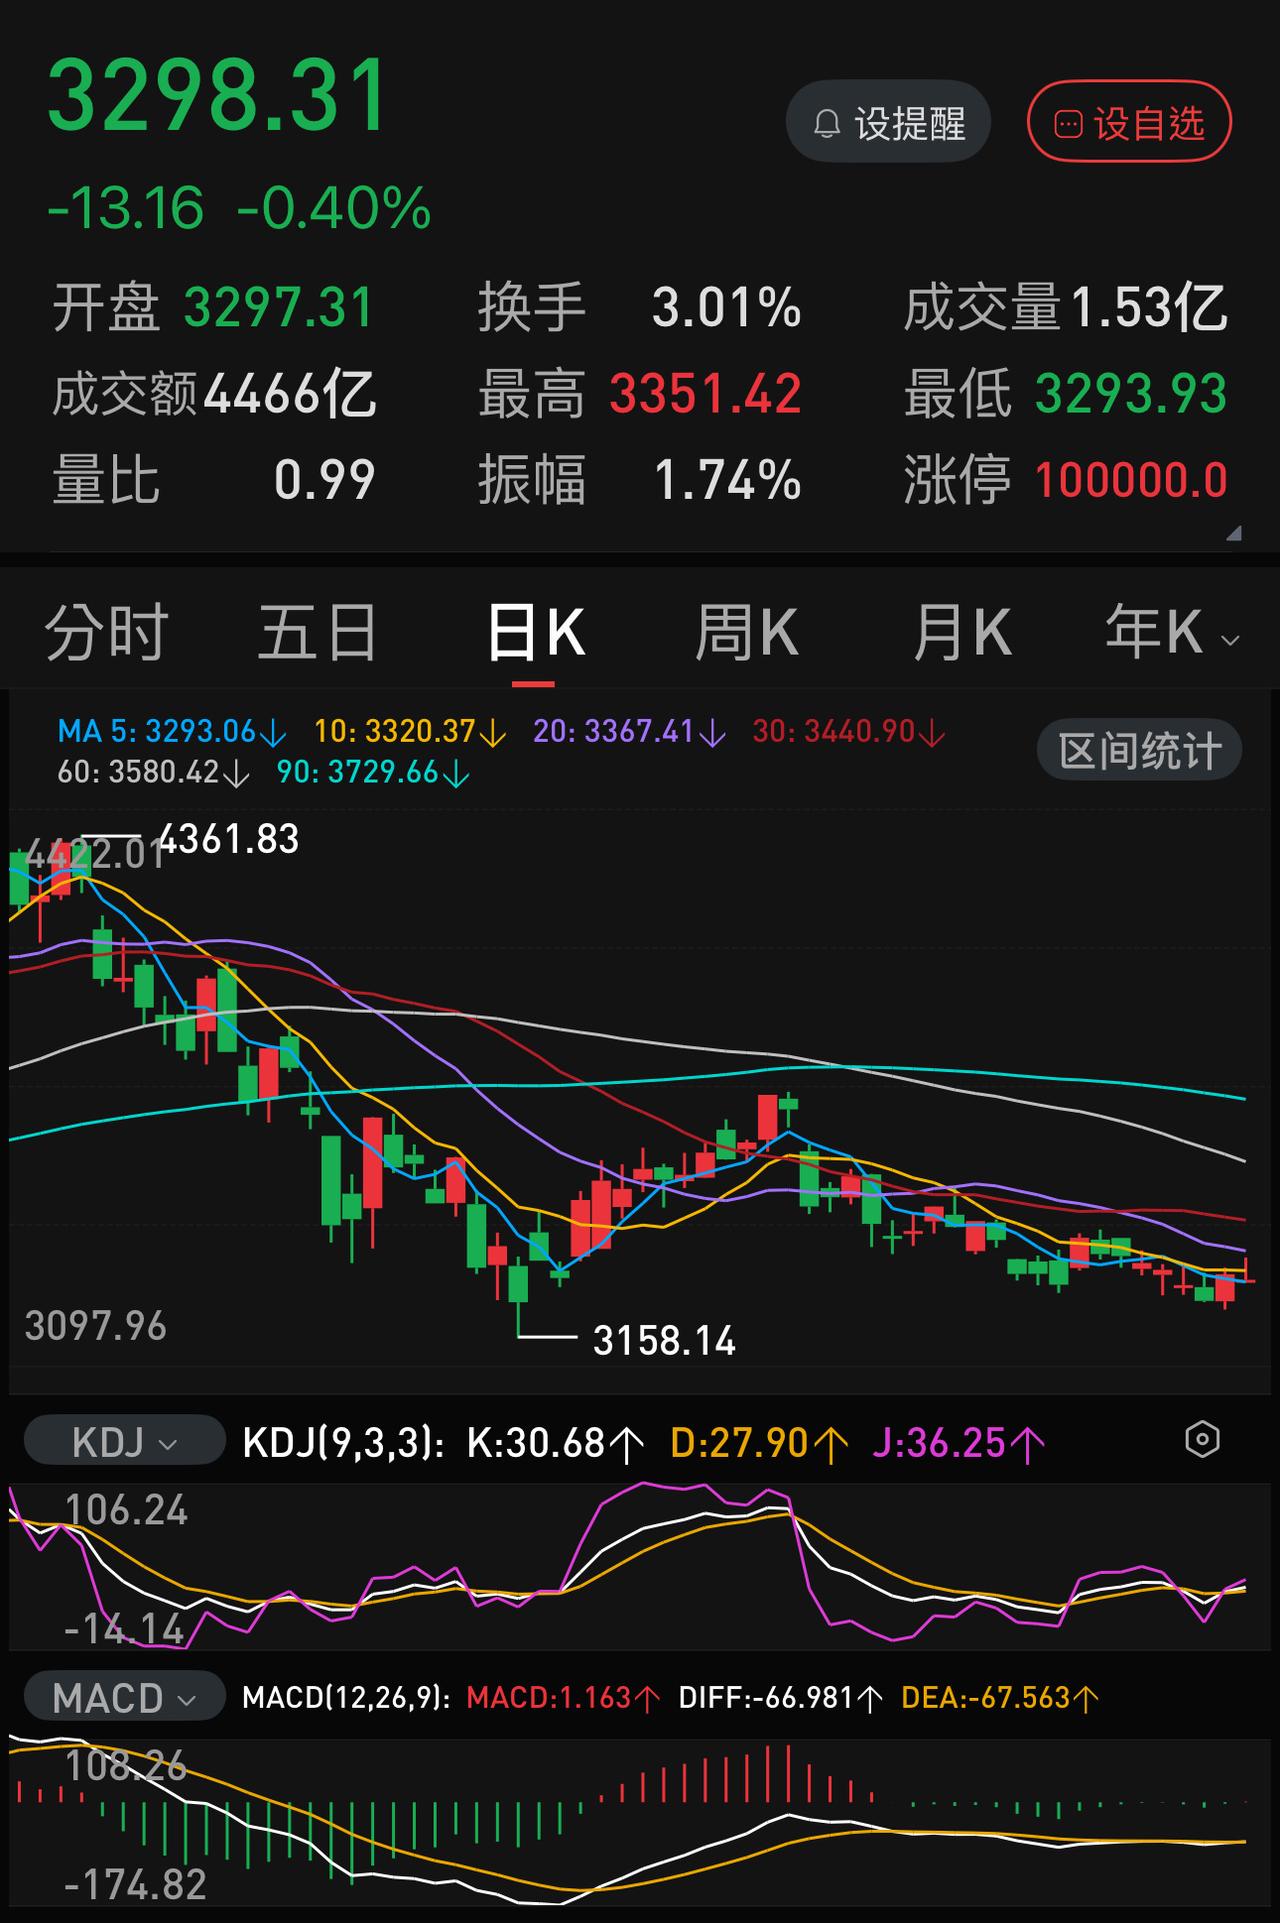
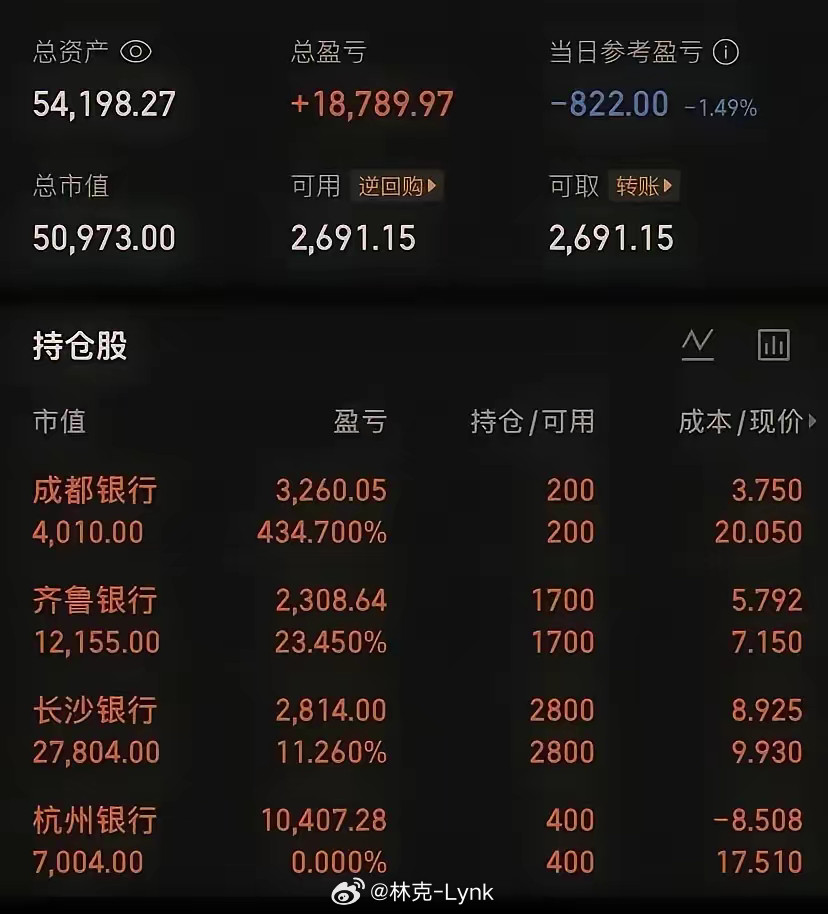
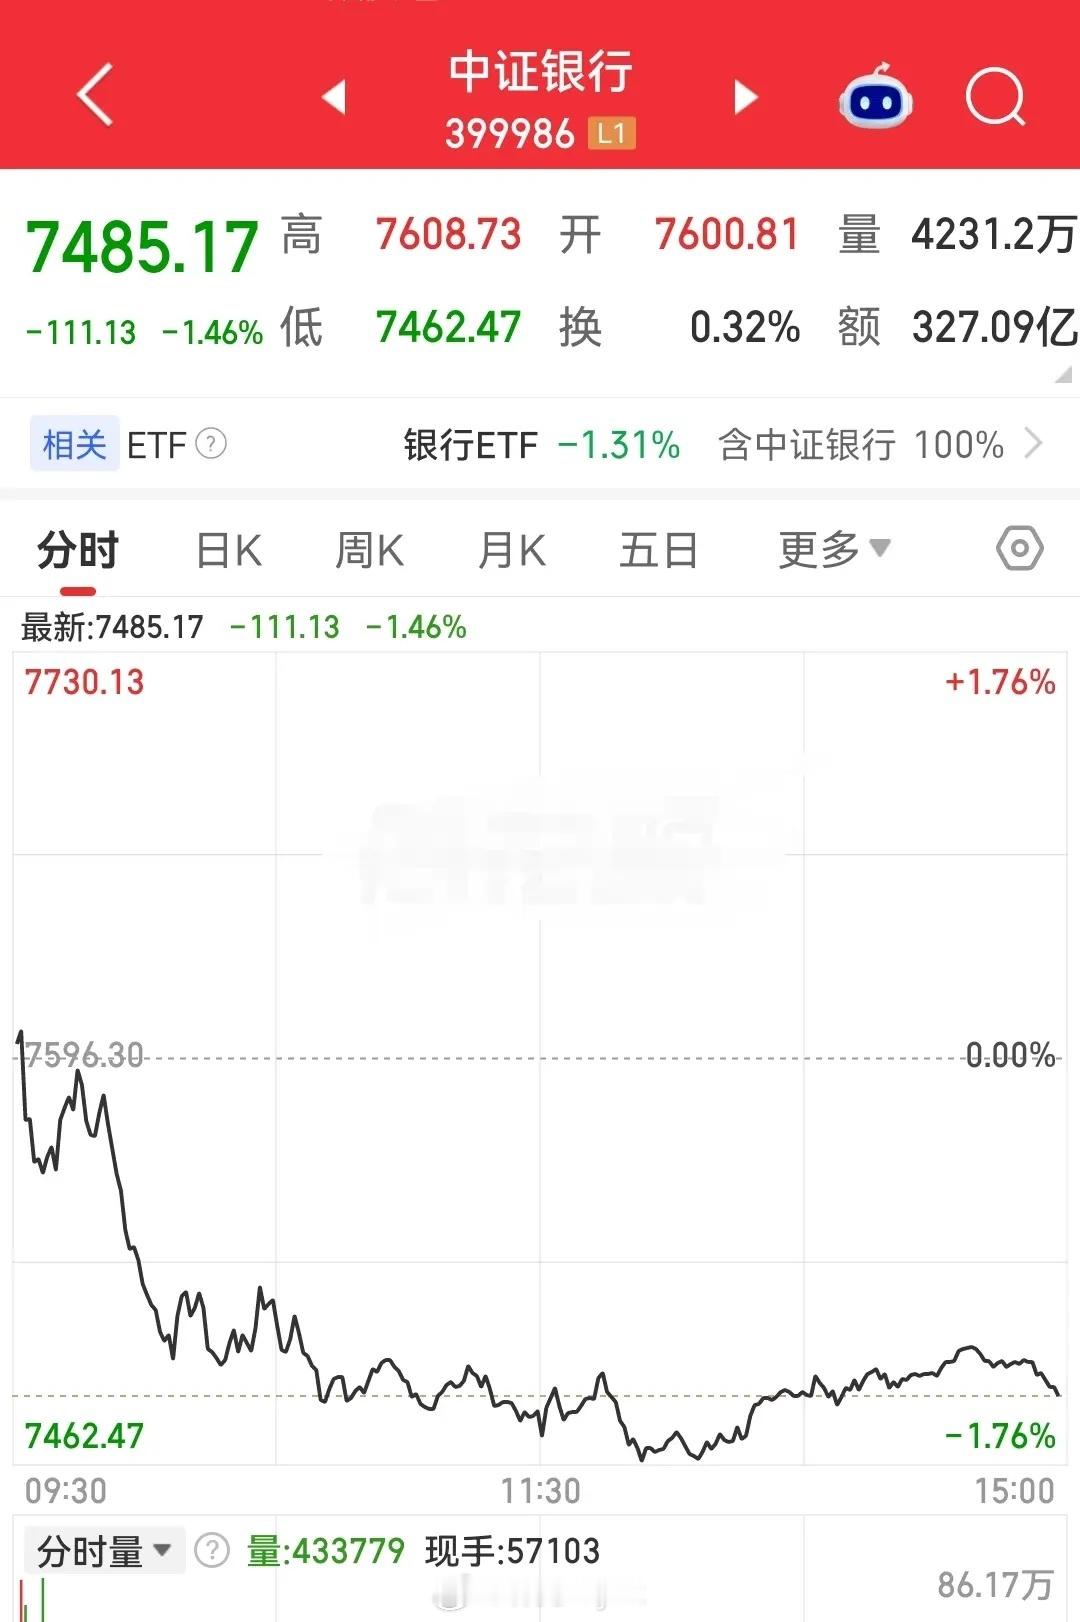
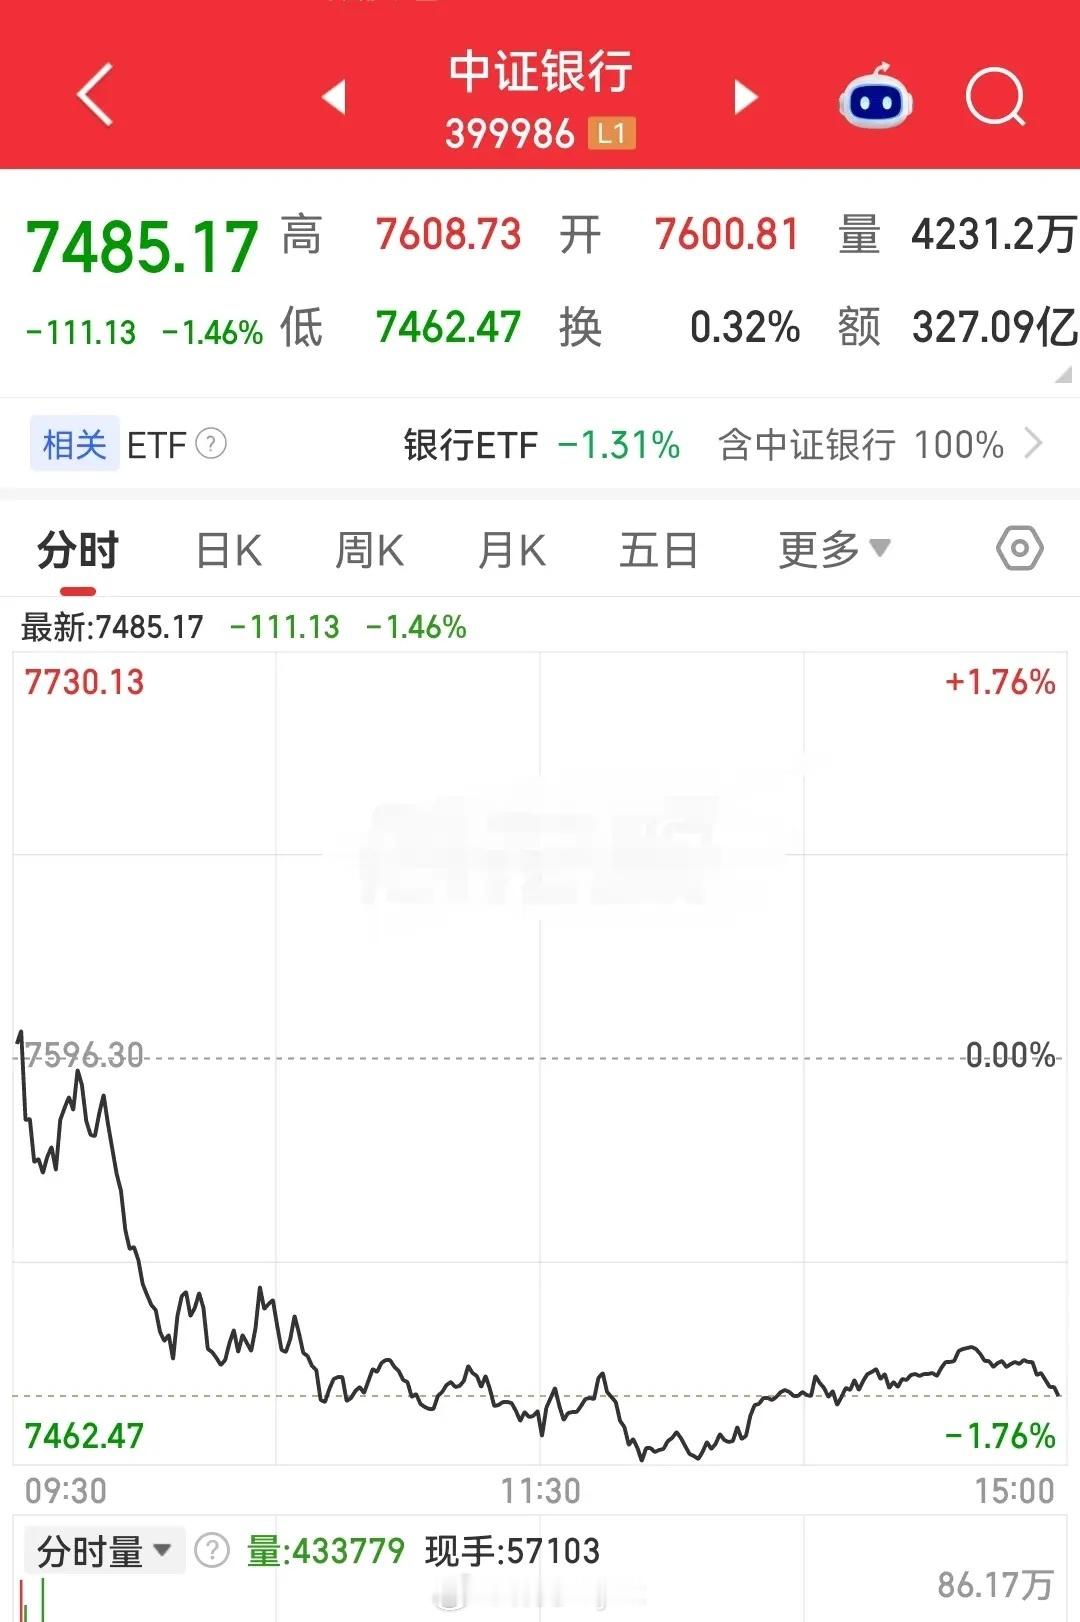
节前最后一个交易日,两市成交1.44万亿,大金融表现挺好。42只银行股全部收红,
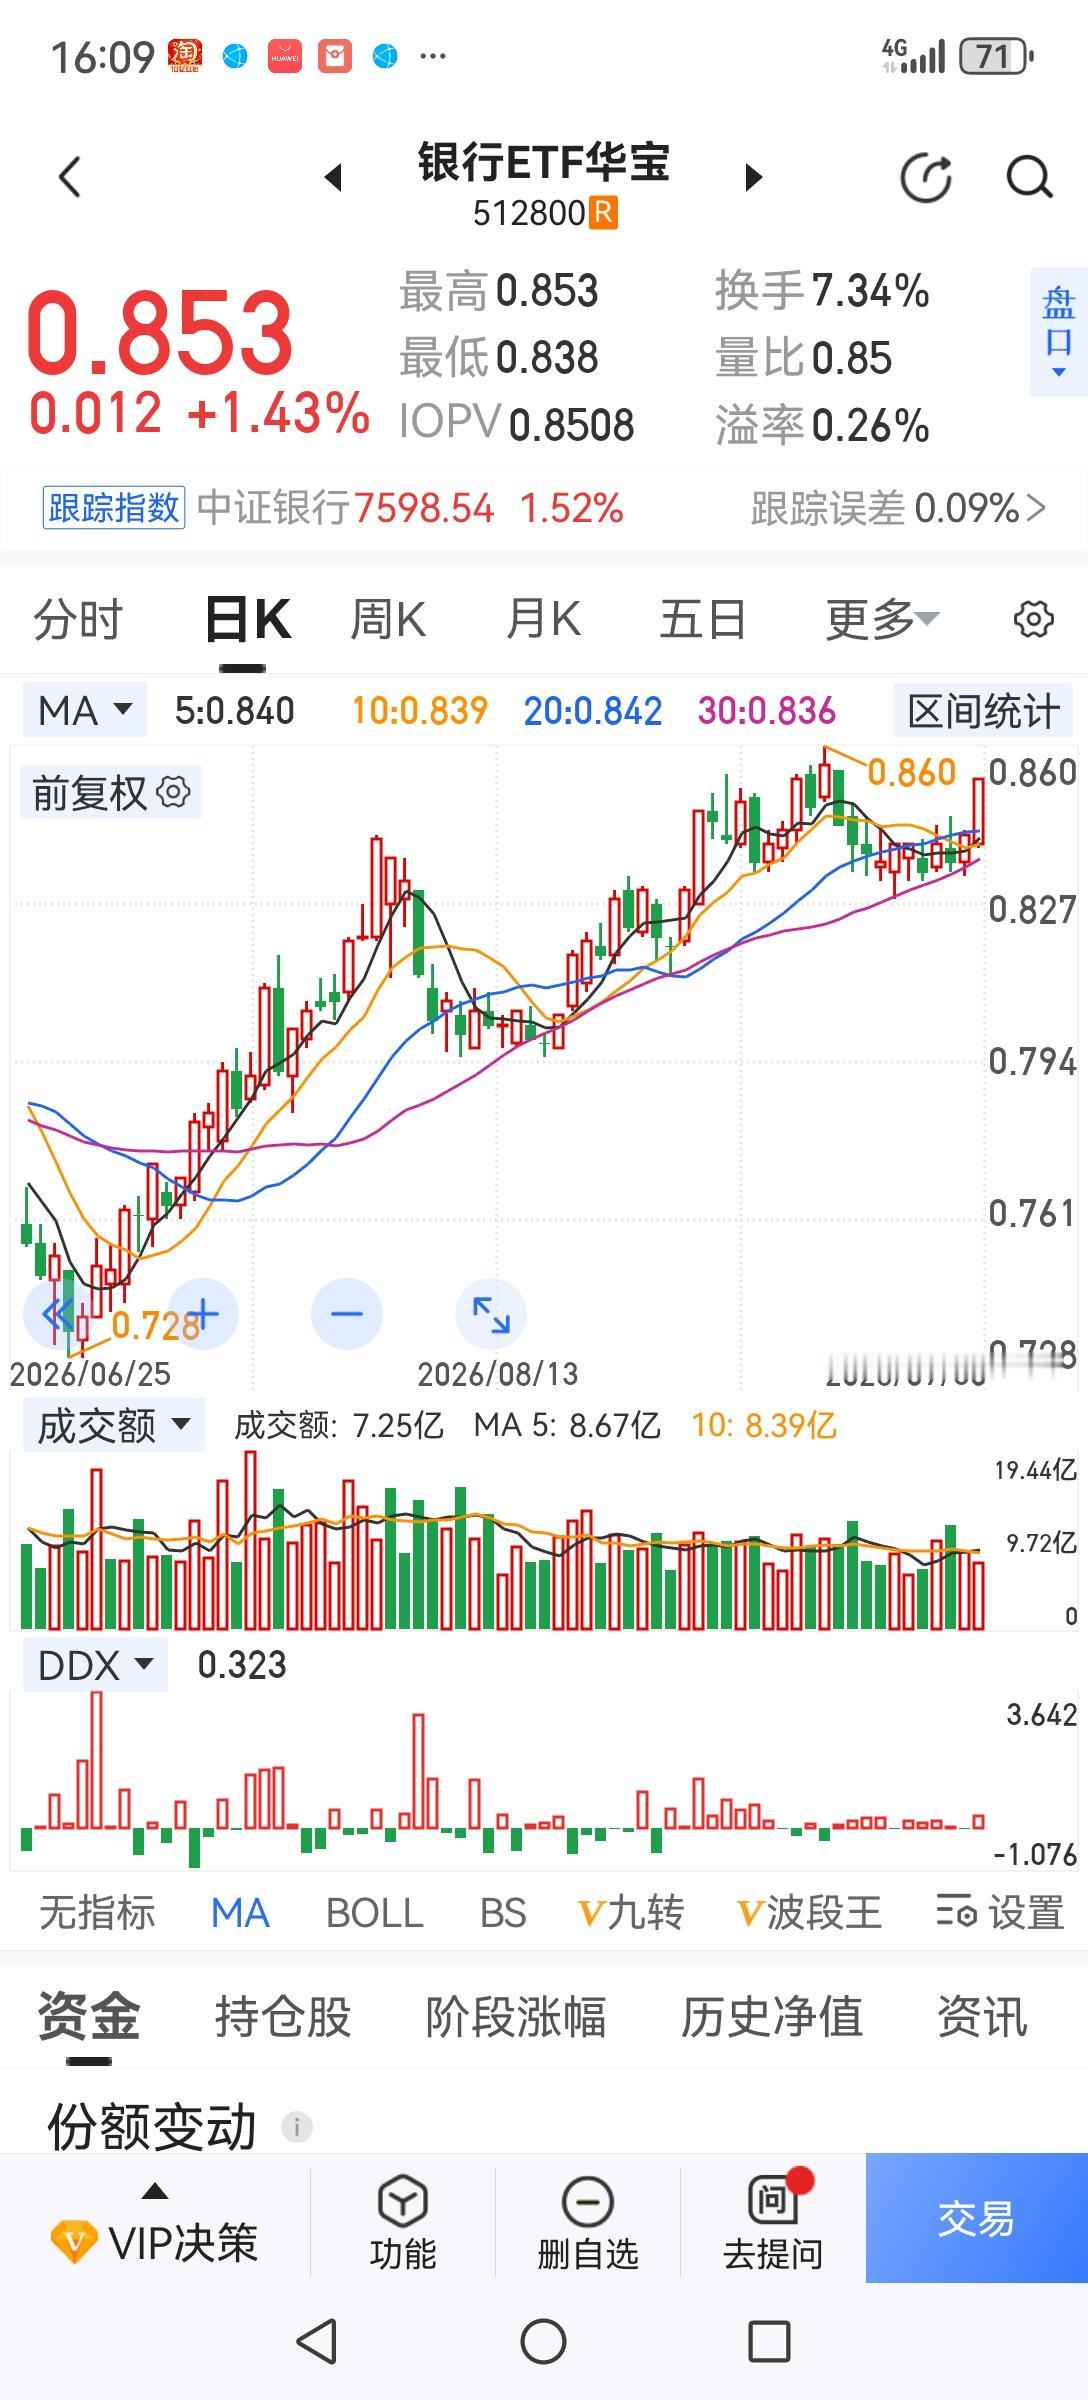
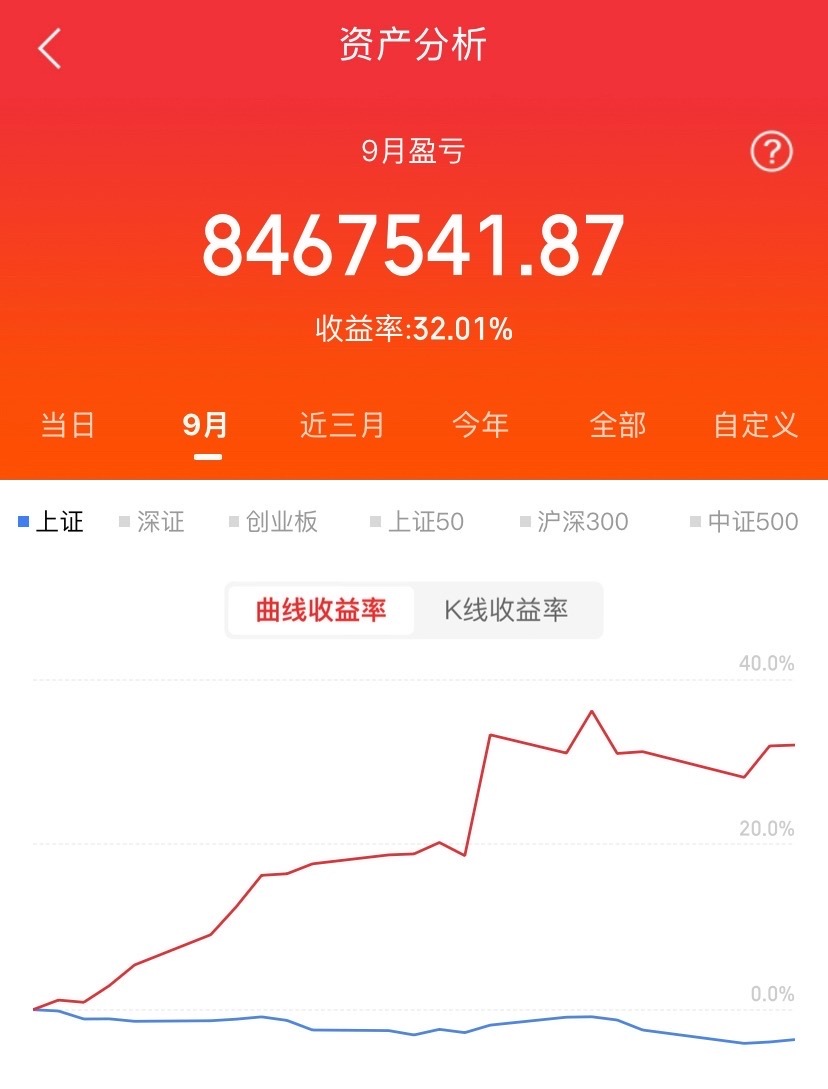
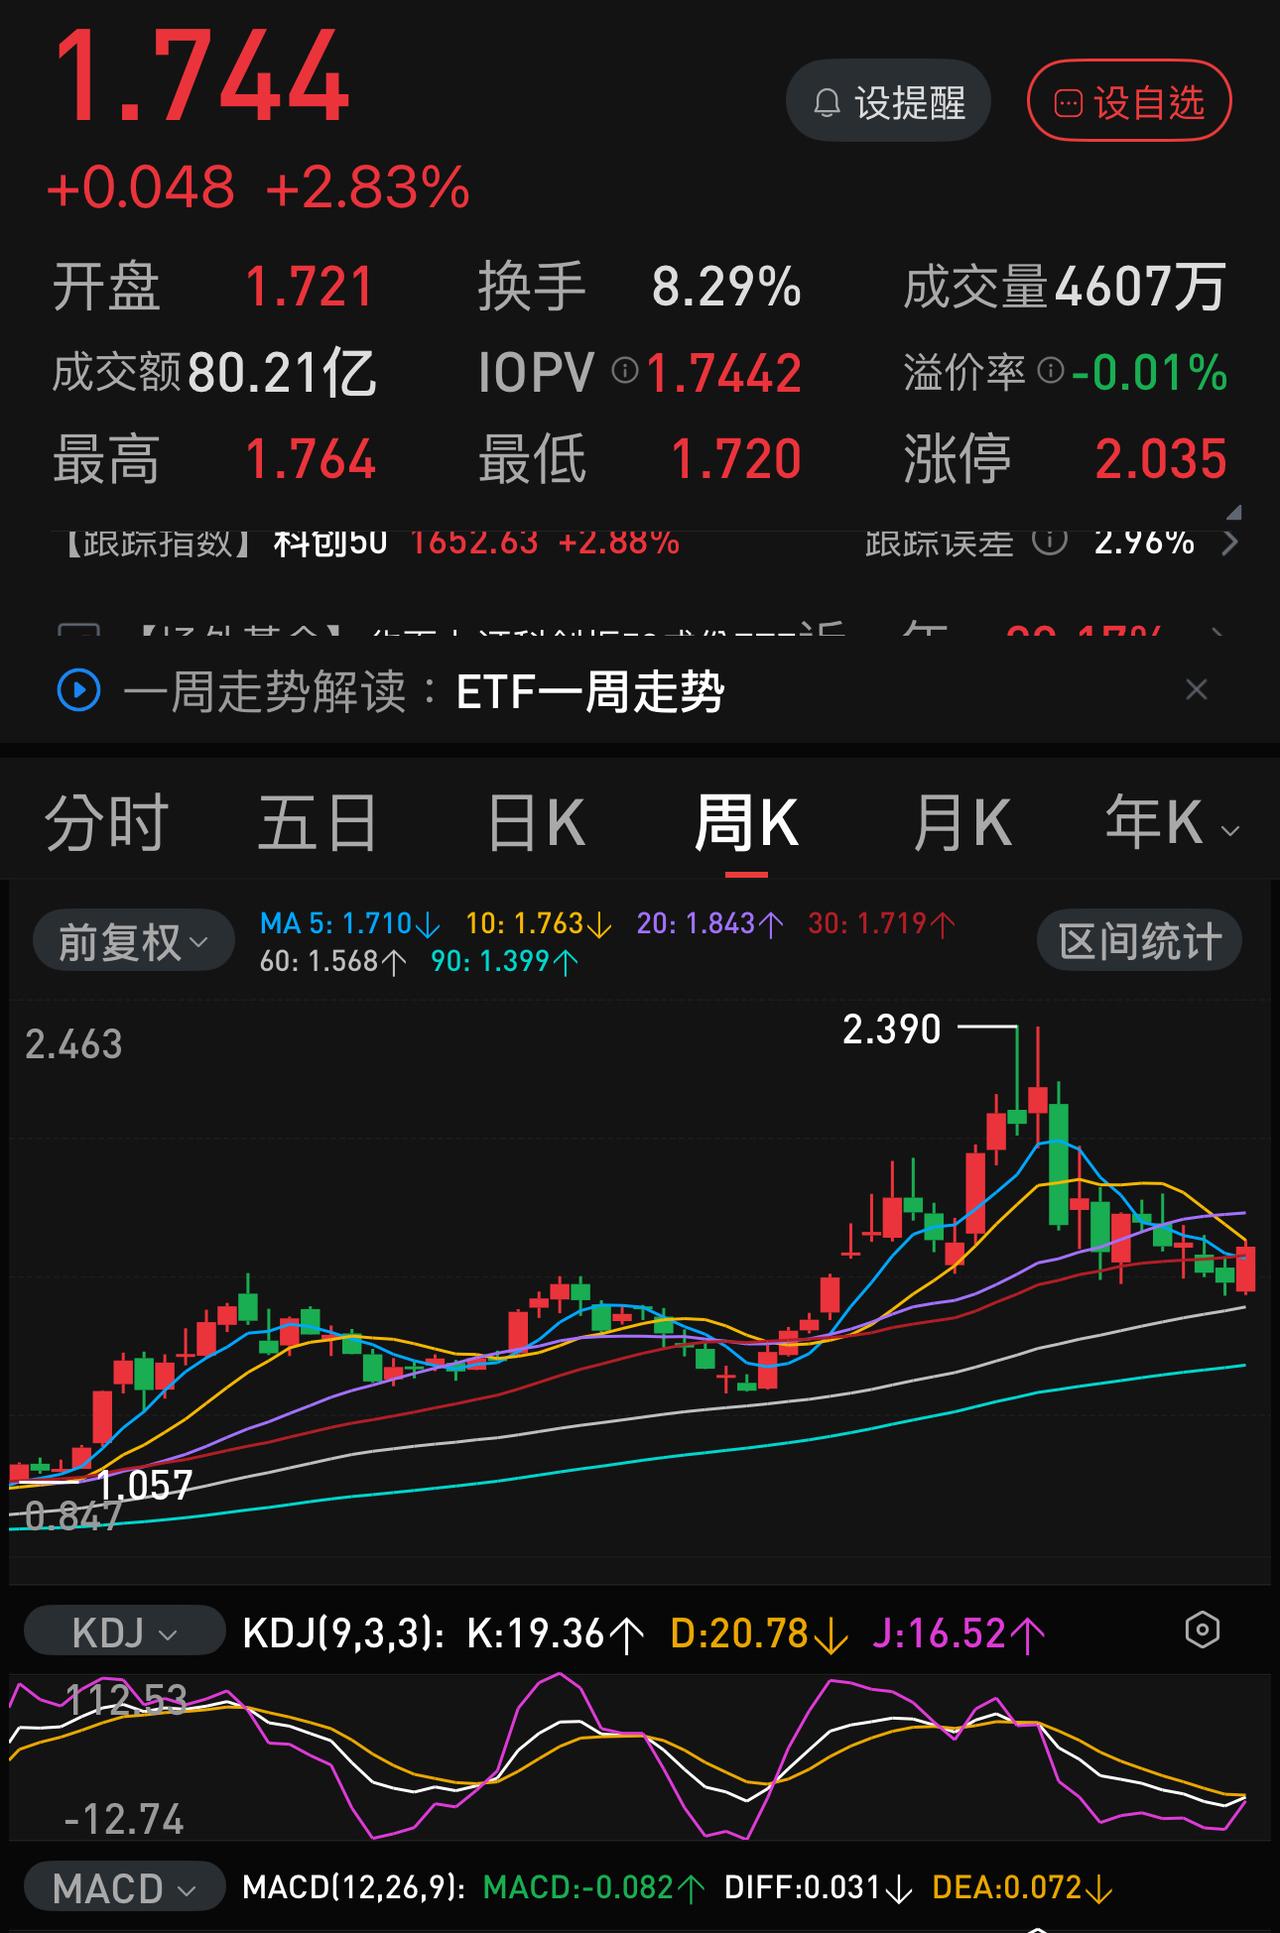
节前最后一个交易日,两市成交1.44万亿,大金融表现挺好。42只银行股全部收红,杭州银行接近填权。又是一个皆大欢喜的日子。银粉们可以开心过节了。自从2026年6月30日以来,我的可用融资终于有额度了,但也没有买的想法,看着熟悉的标的,都有些贵了。永不追高是我的信条,宁可错过,绝不做错。科创50还是以1530点收盘,接近前低了。对科创50,我1000点的有买入的想法,如今还是认为贵。
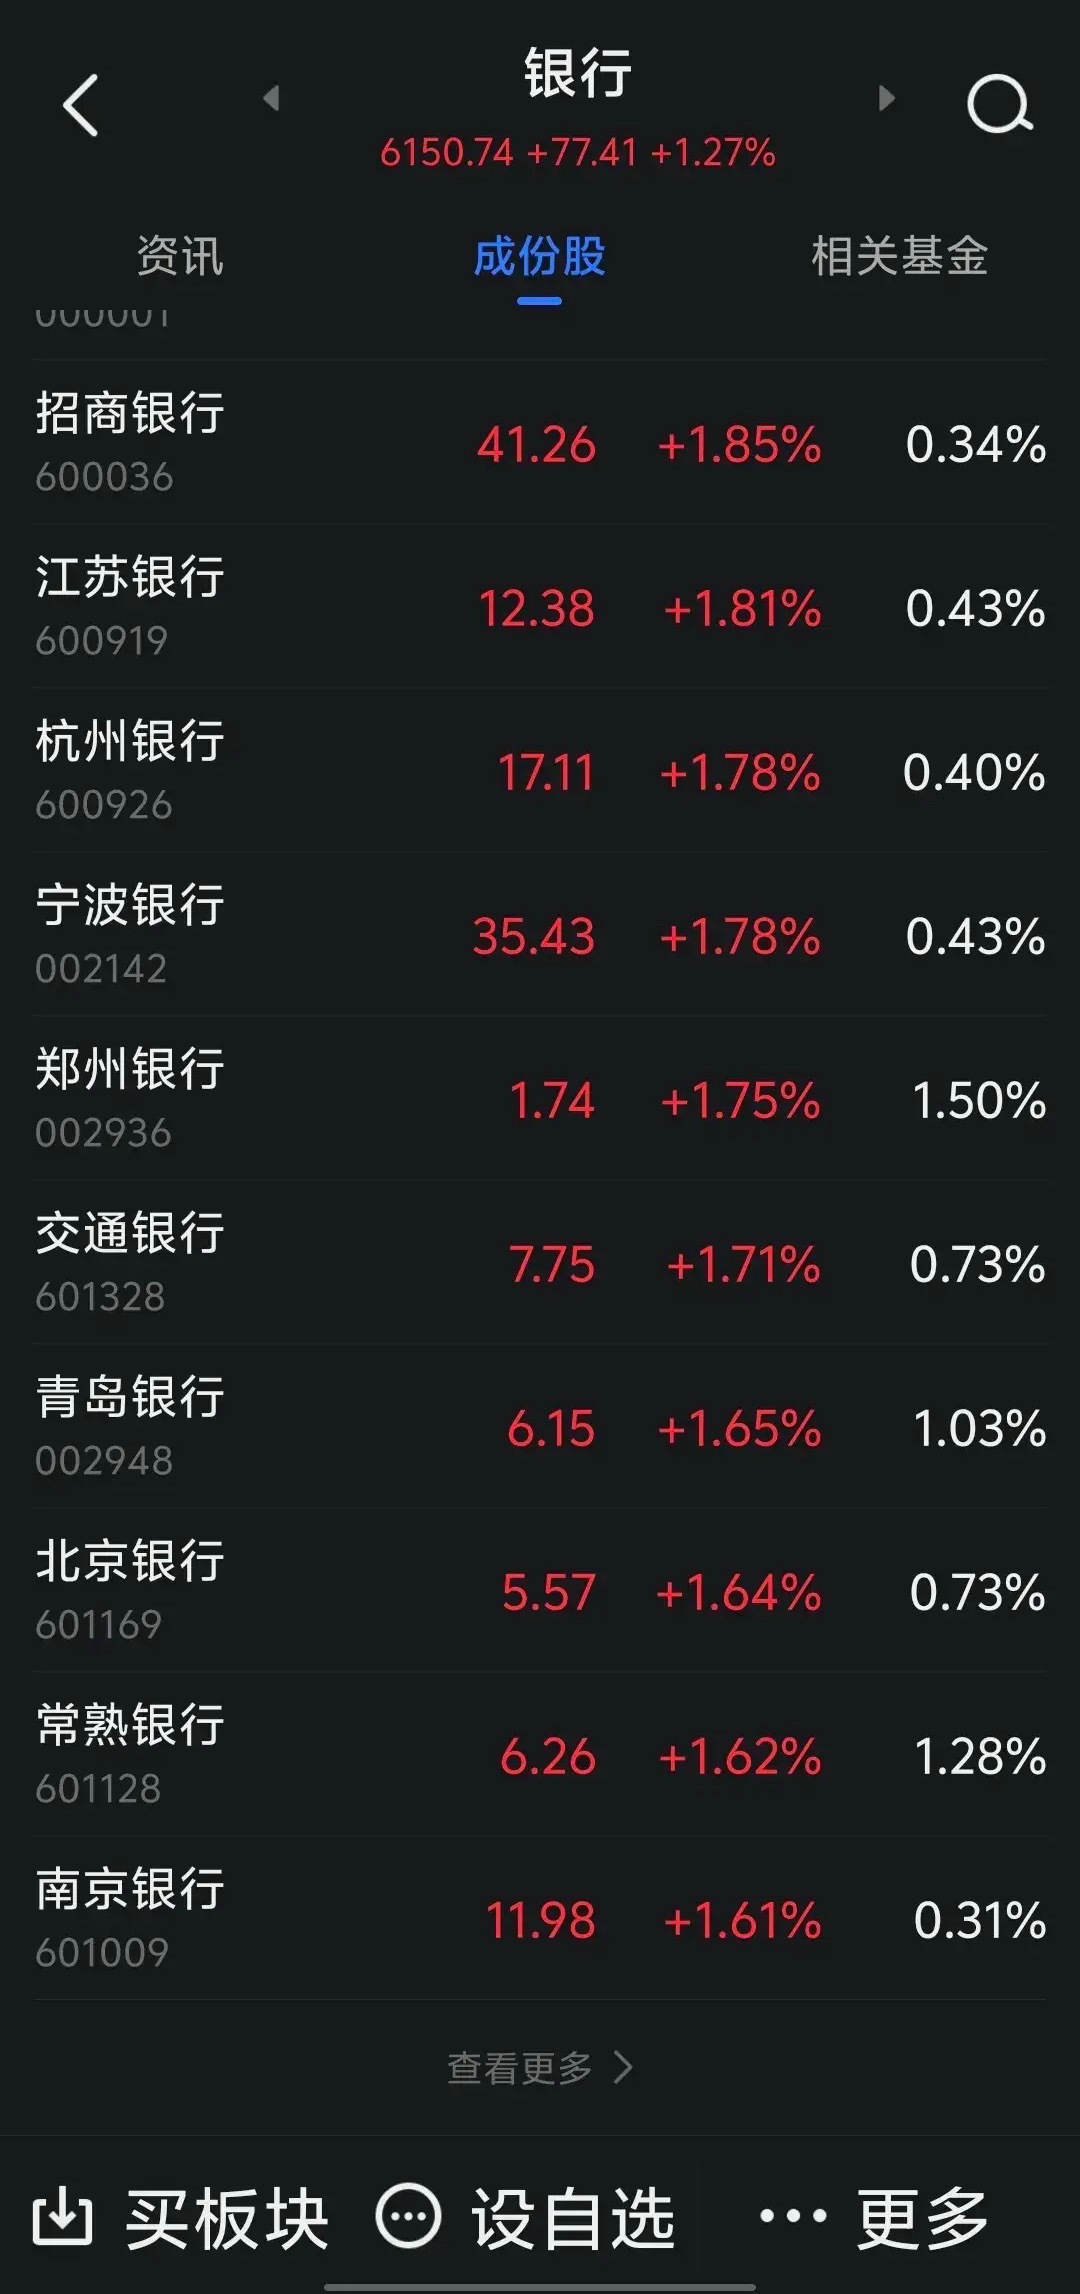
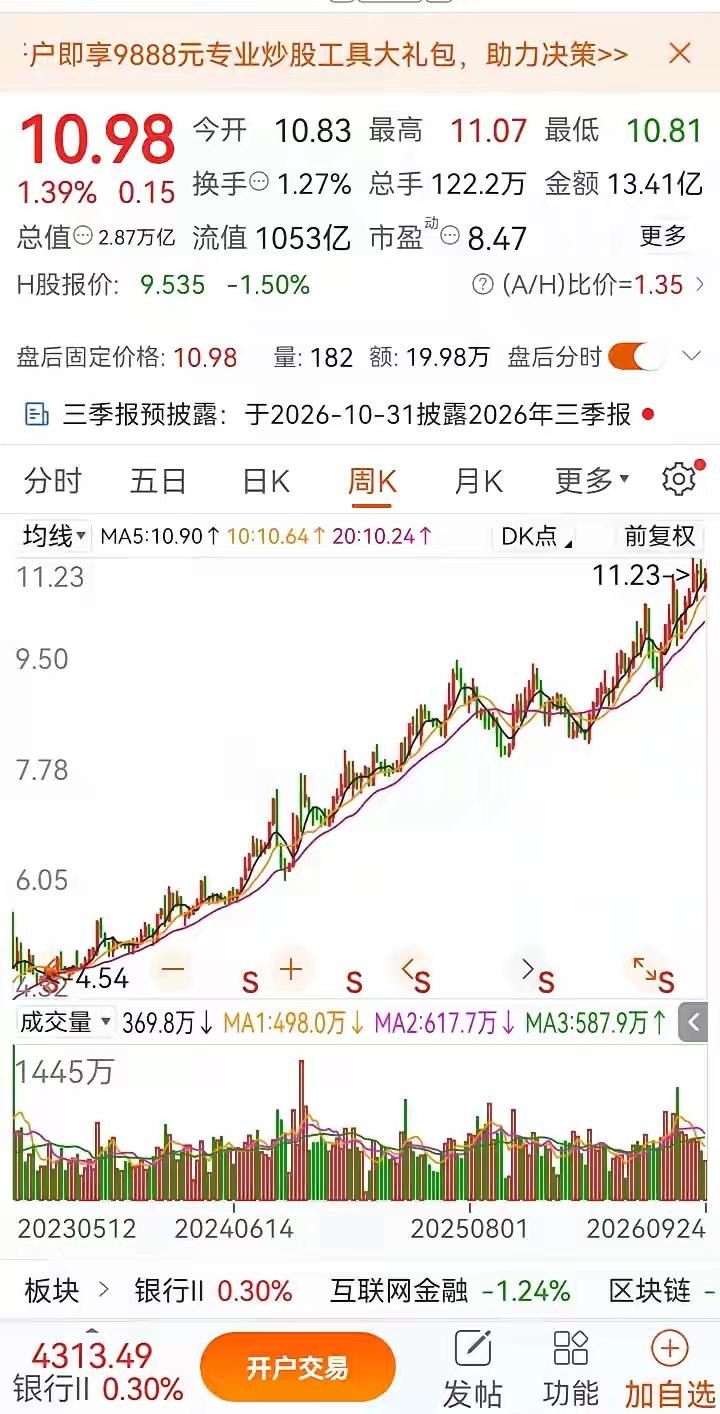
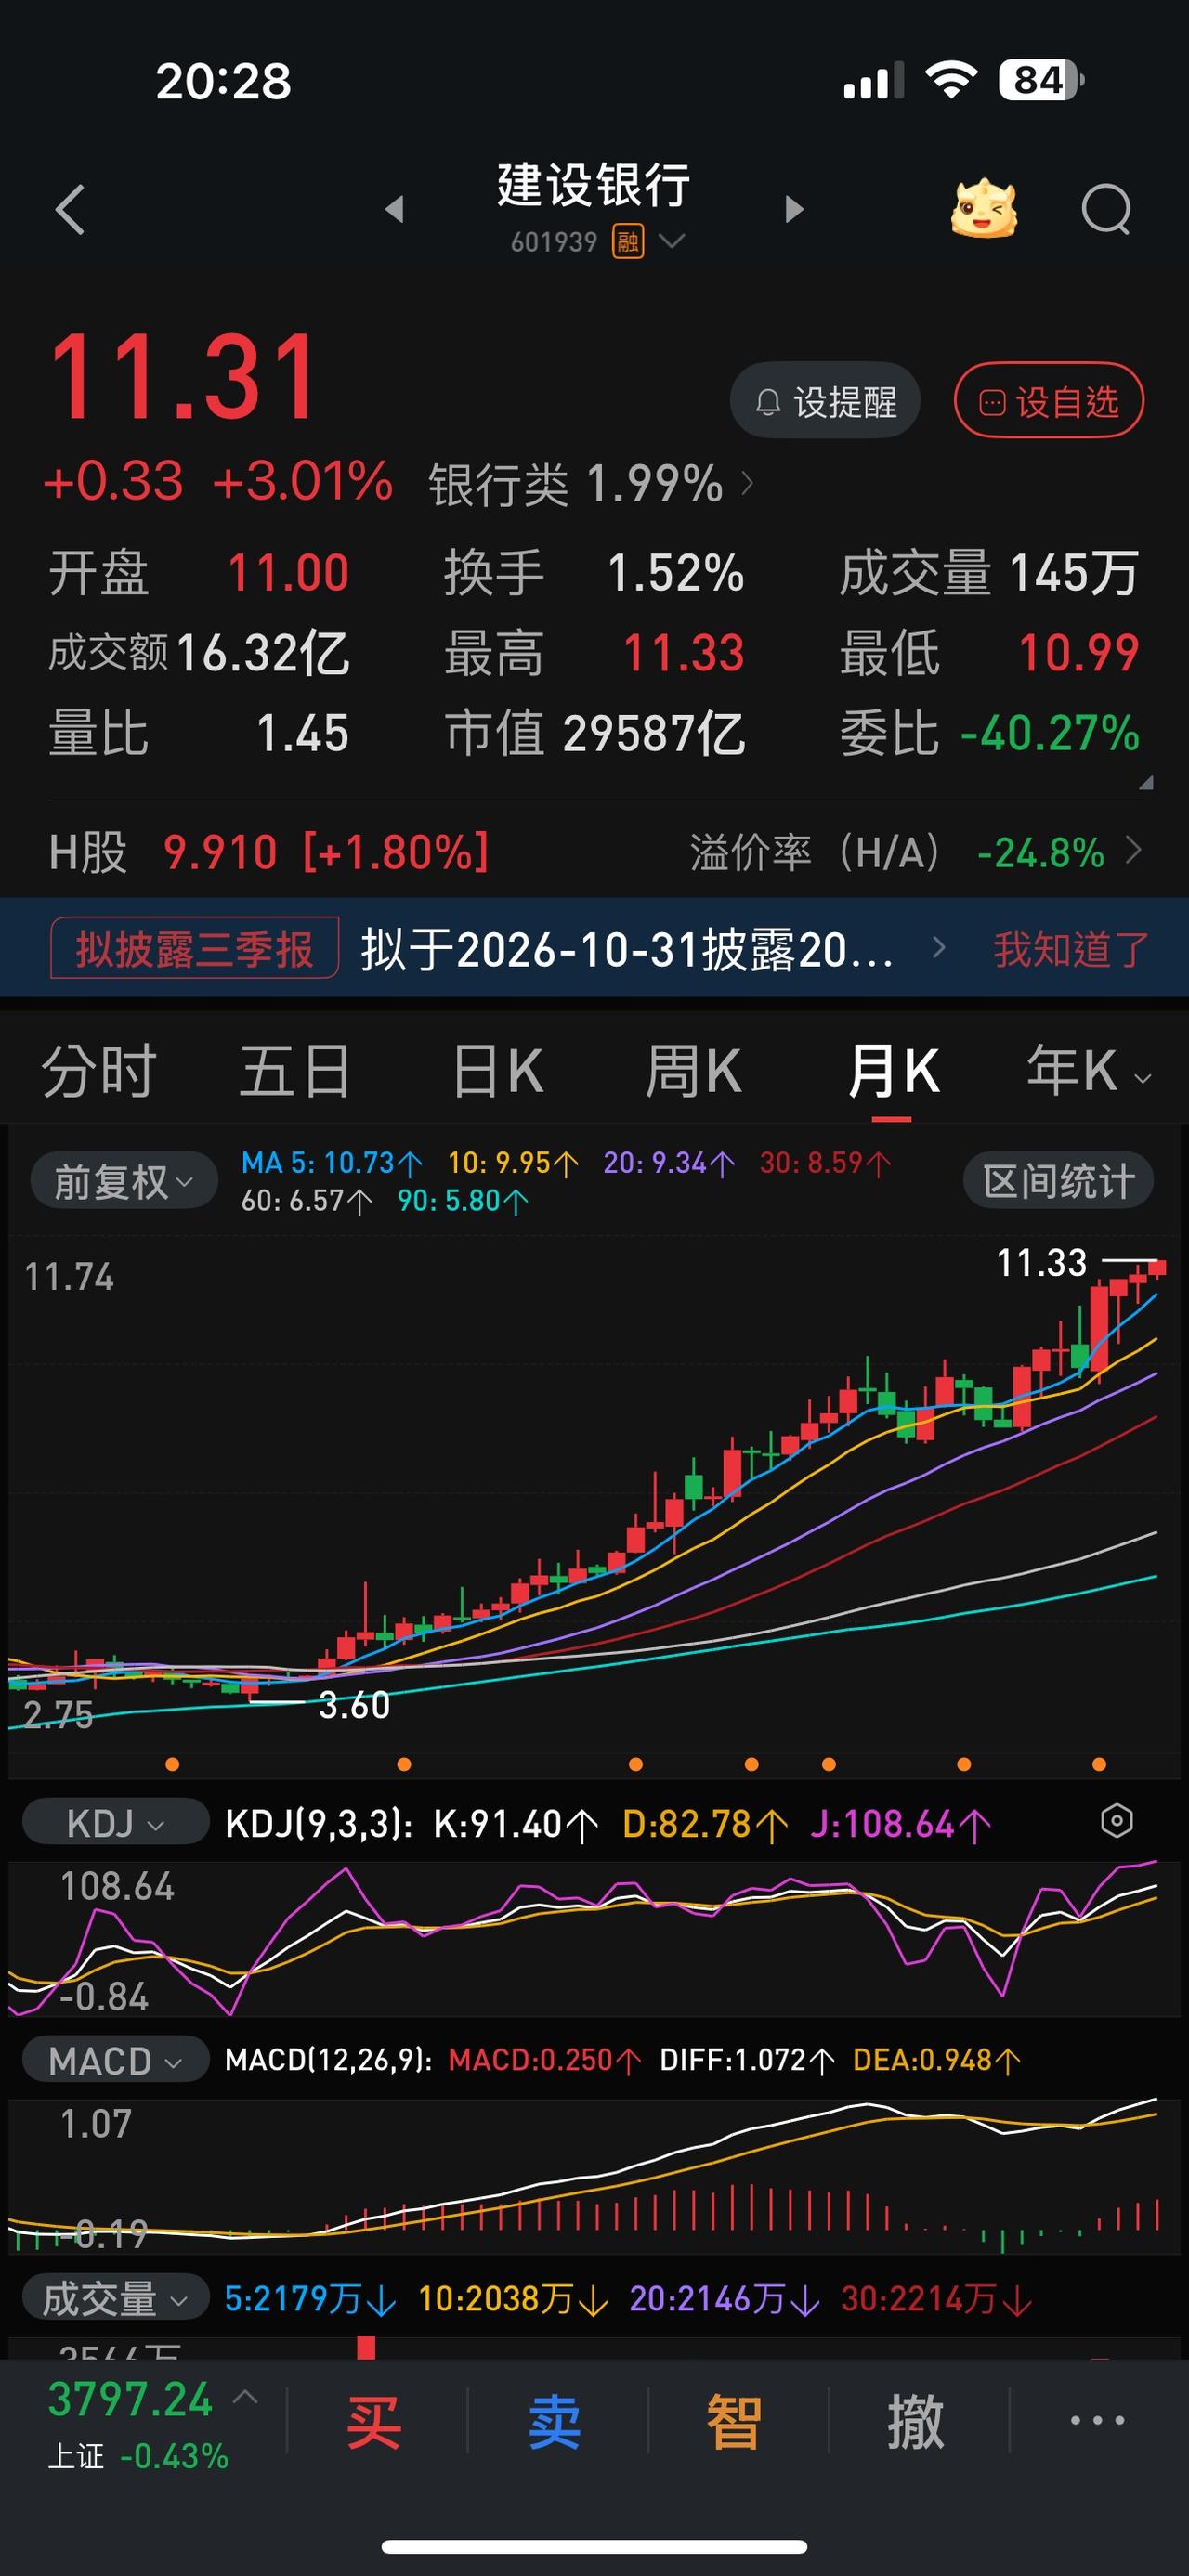
谁能想到,一只银行股走出了如此强势的行情股价一路稳步向上攀登,从2元多的低
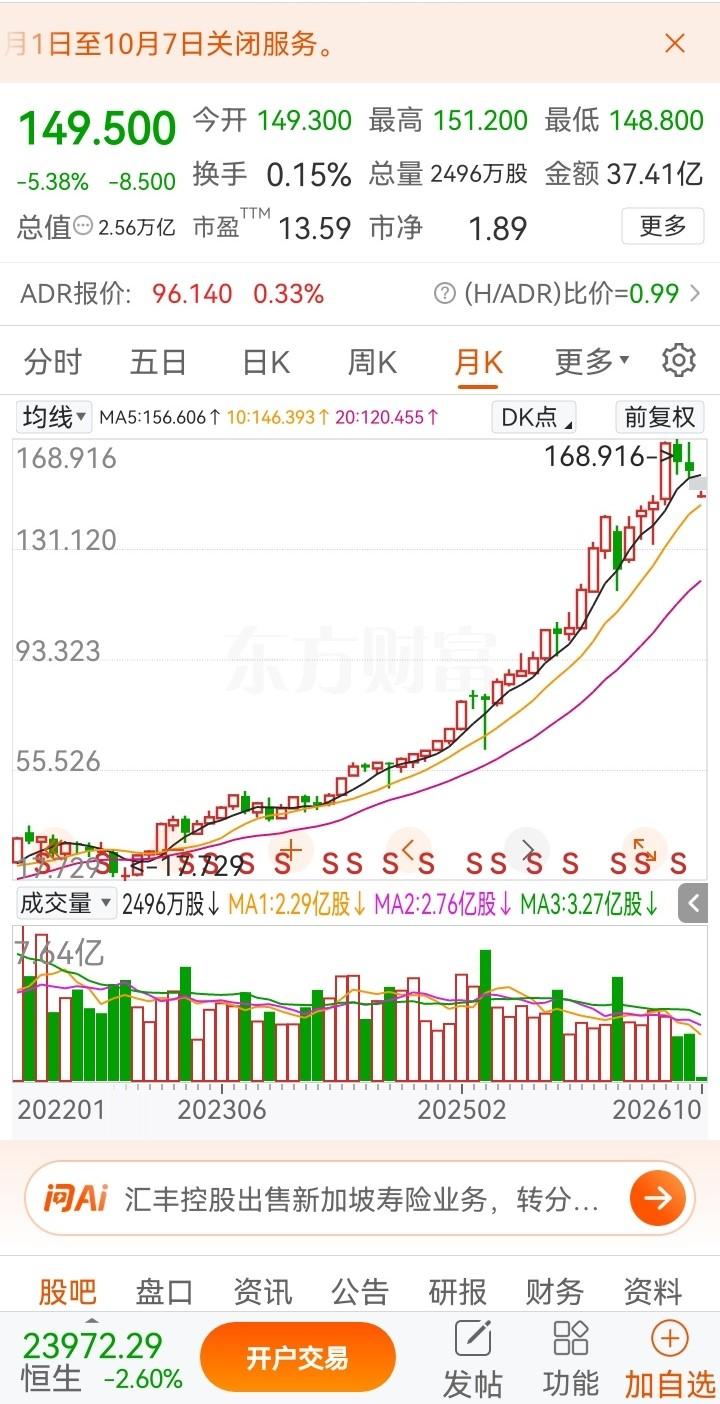
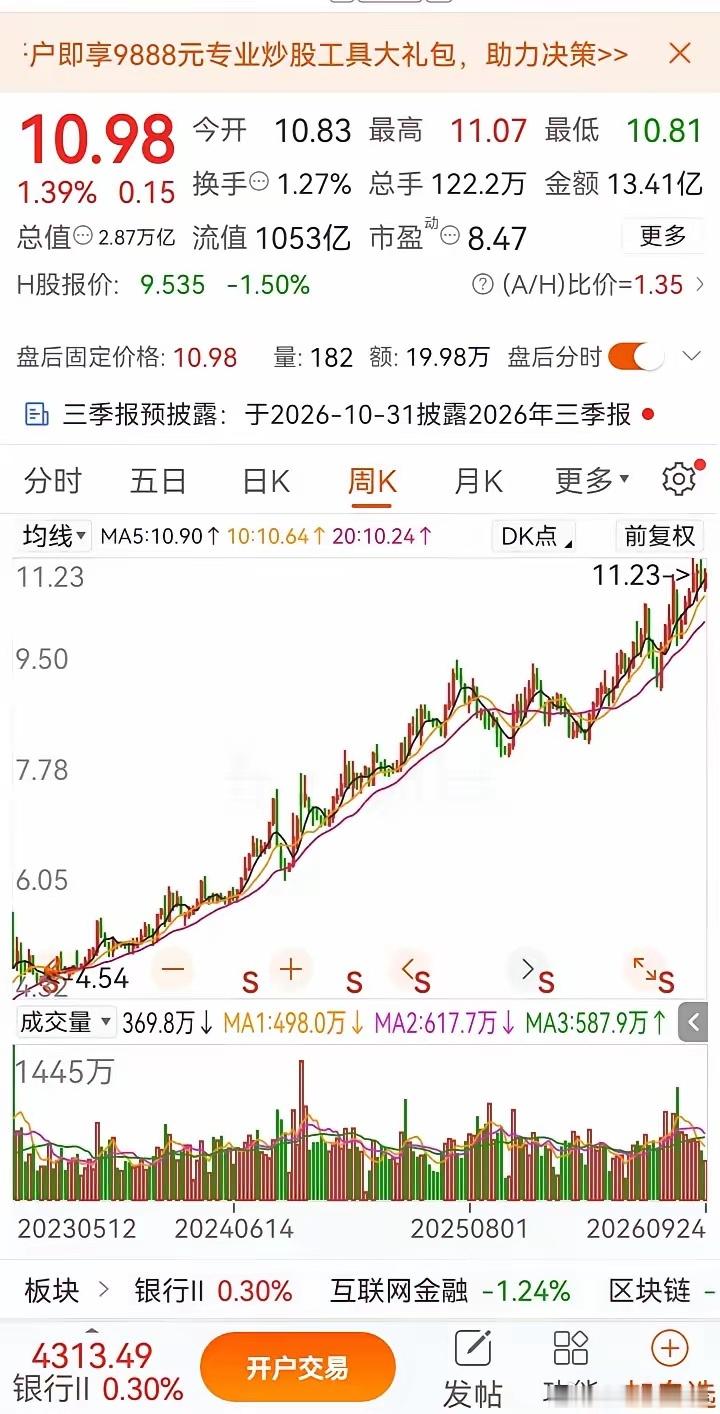
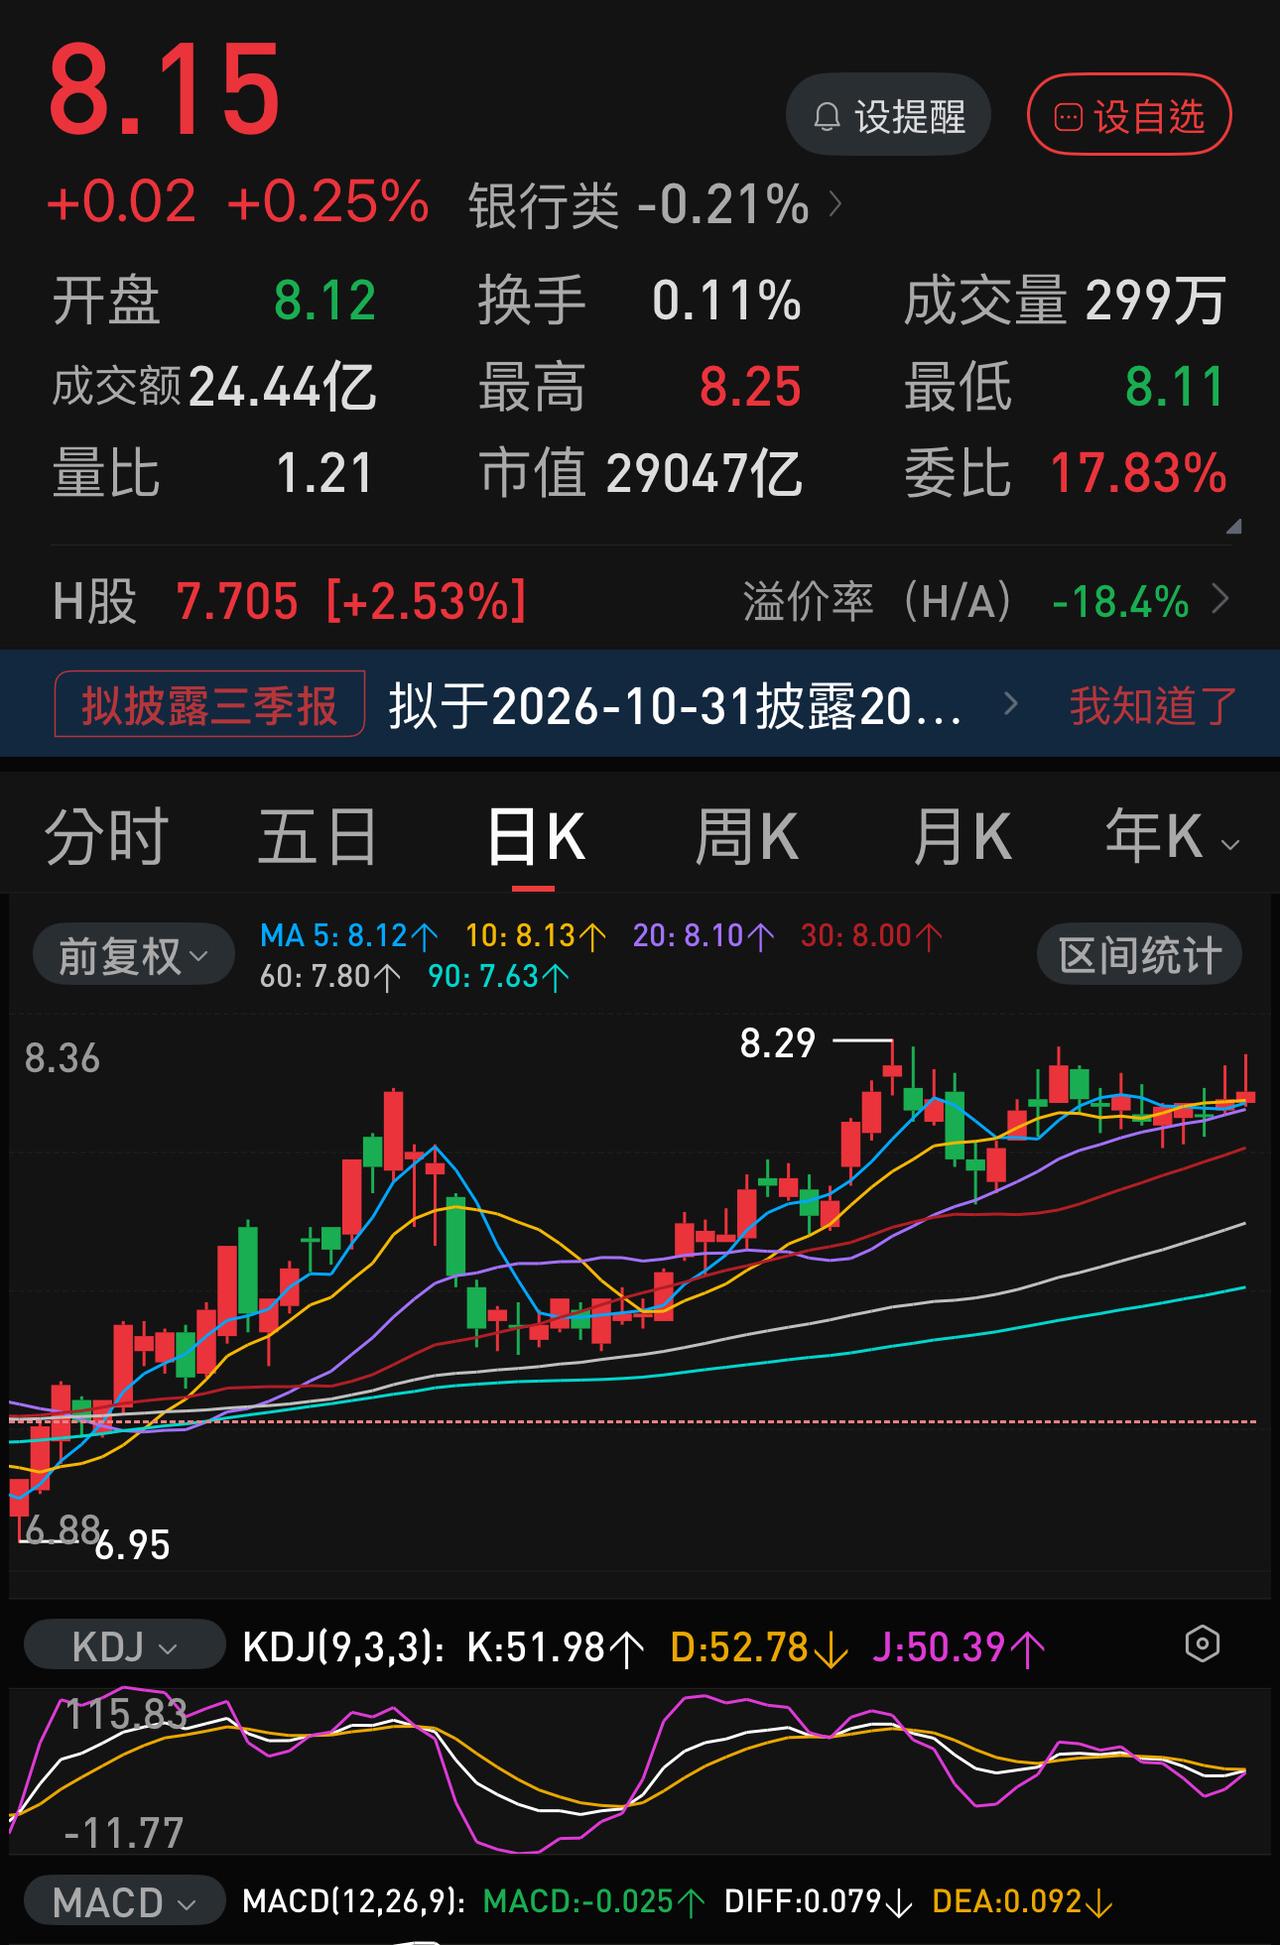
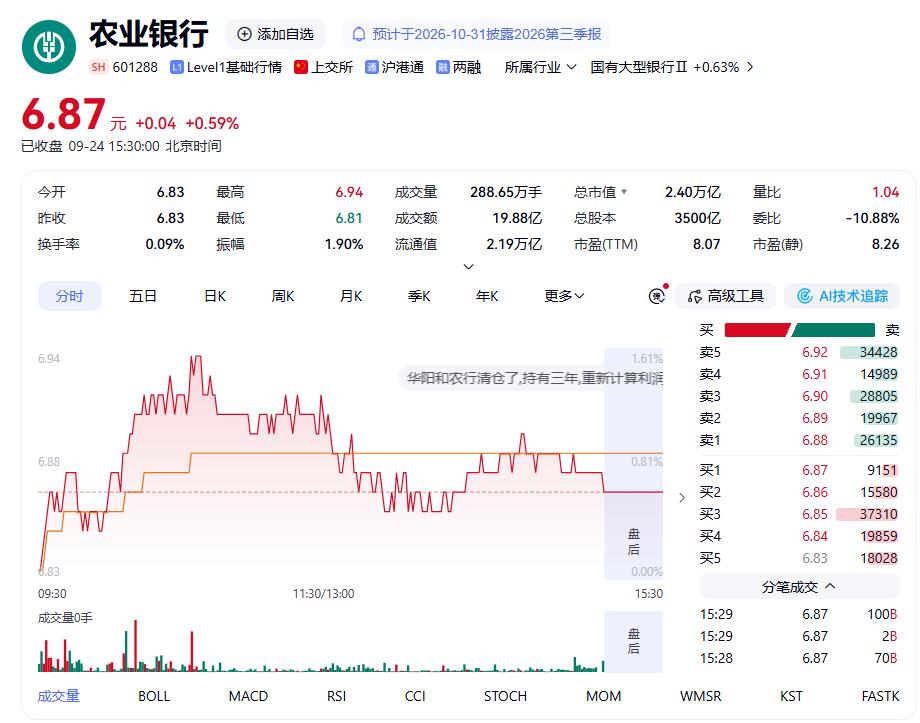
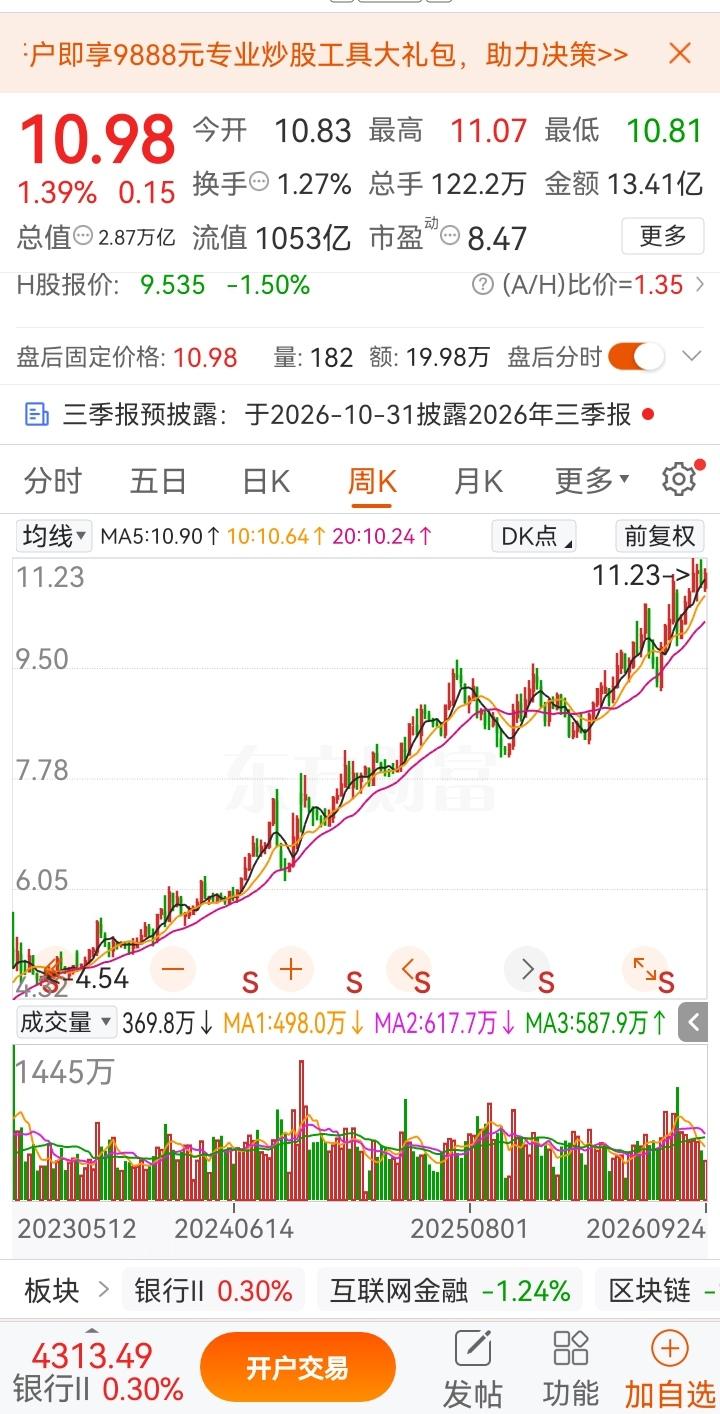
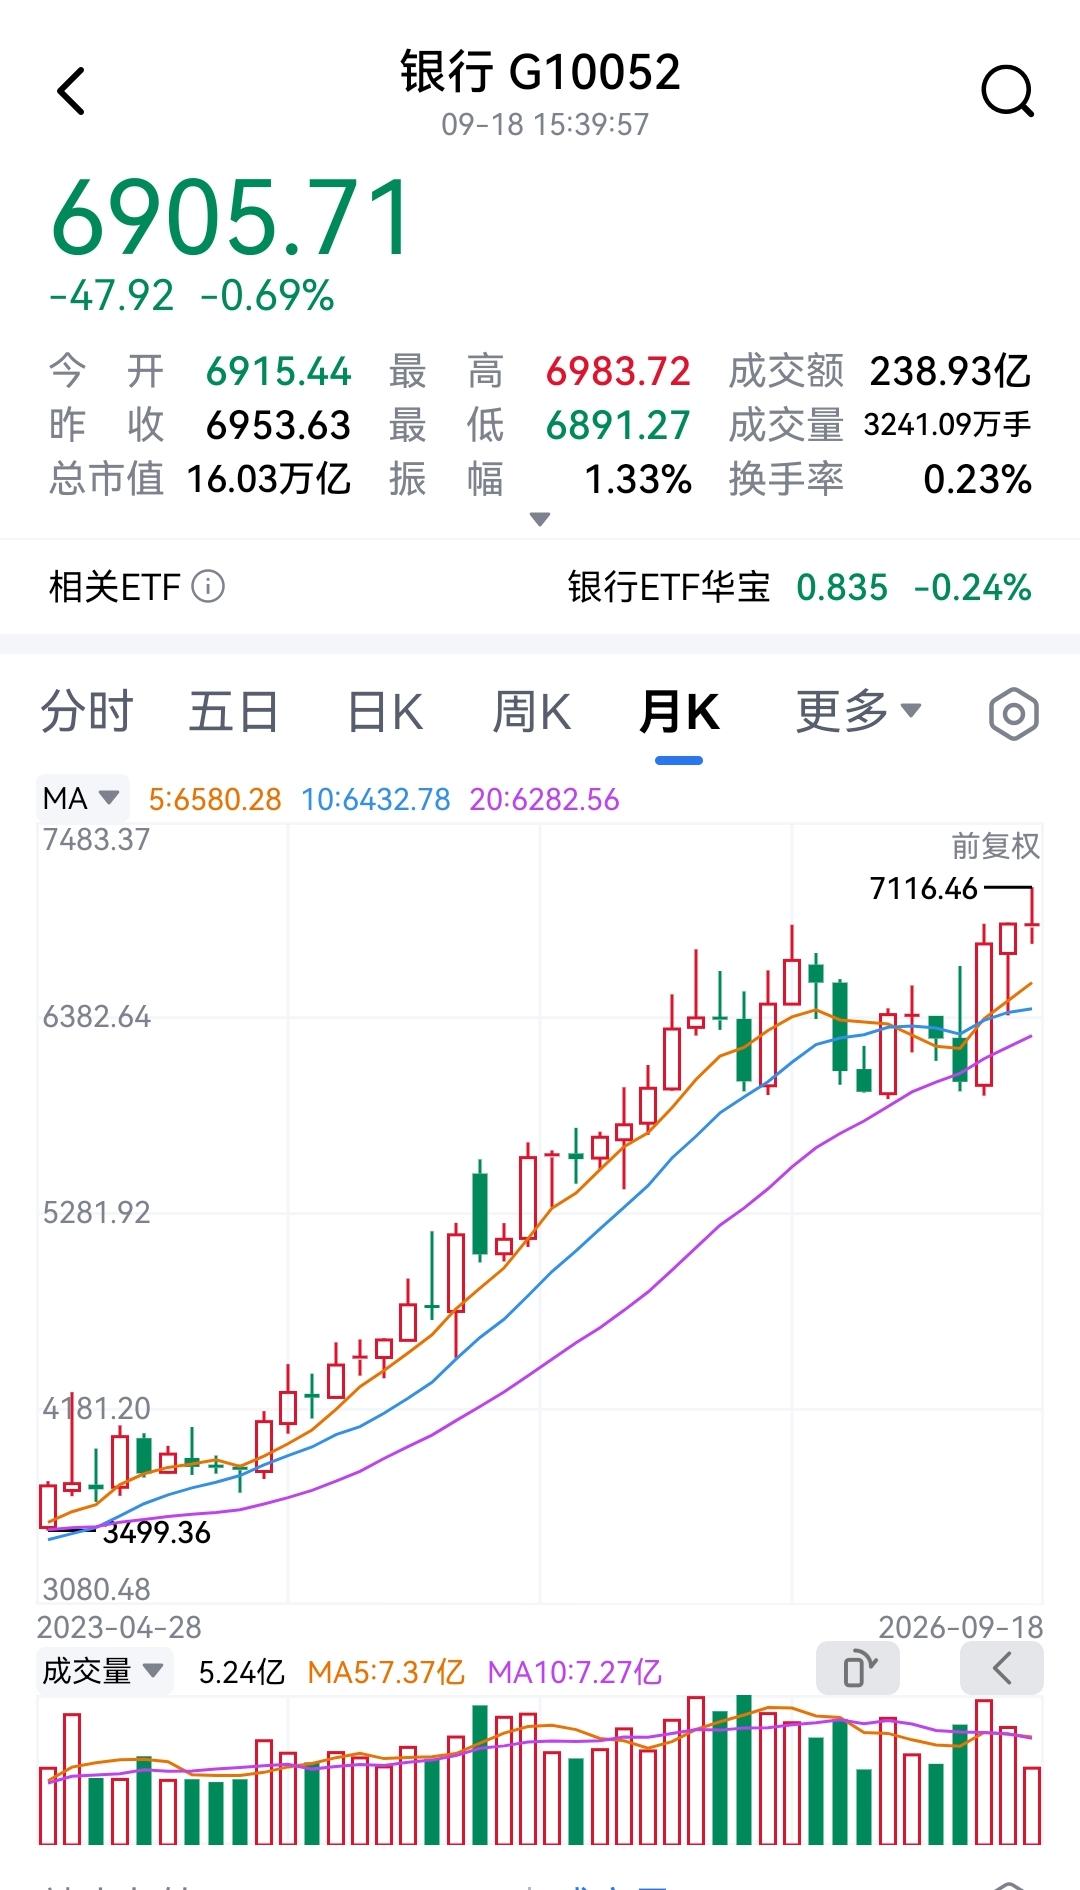
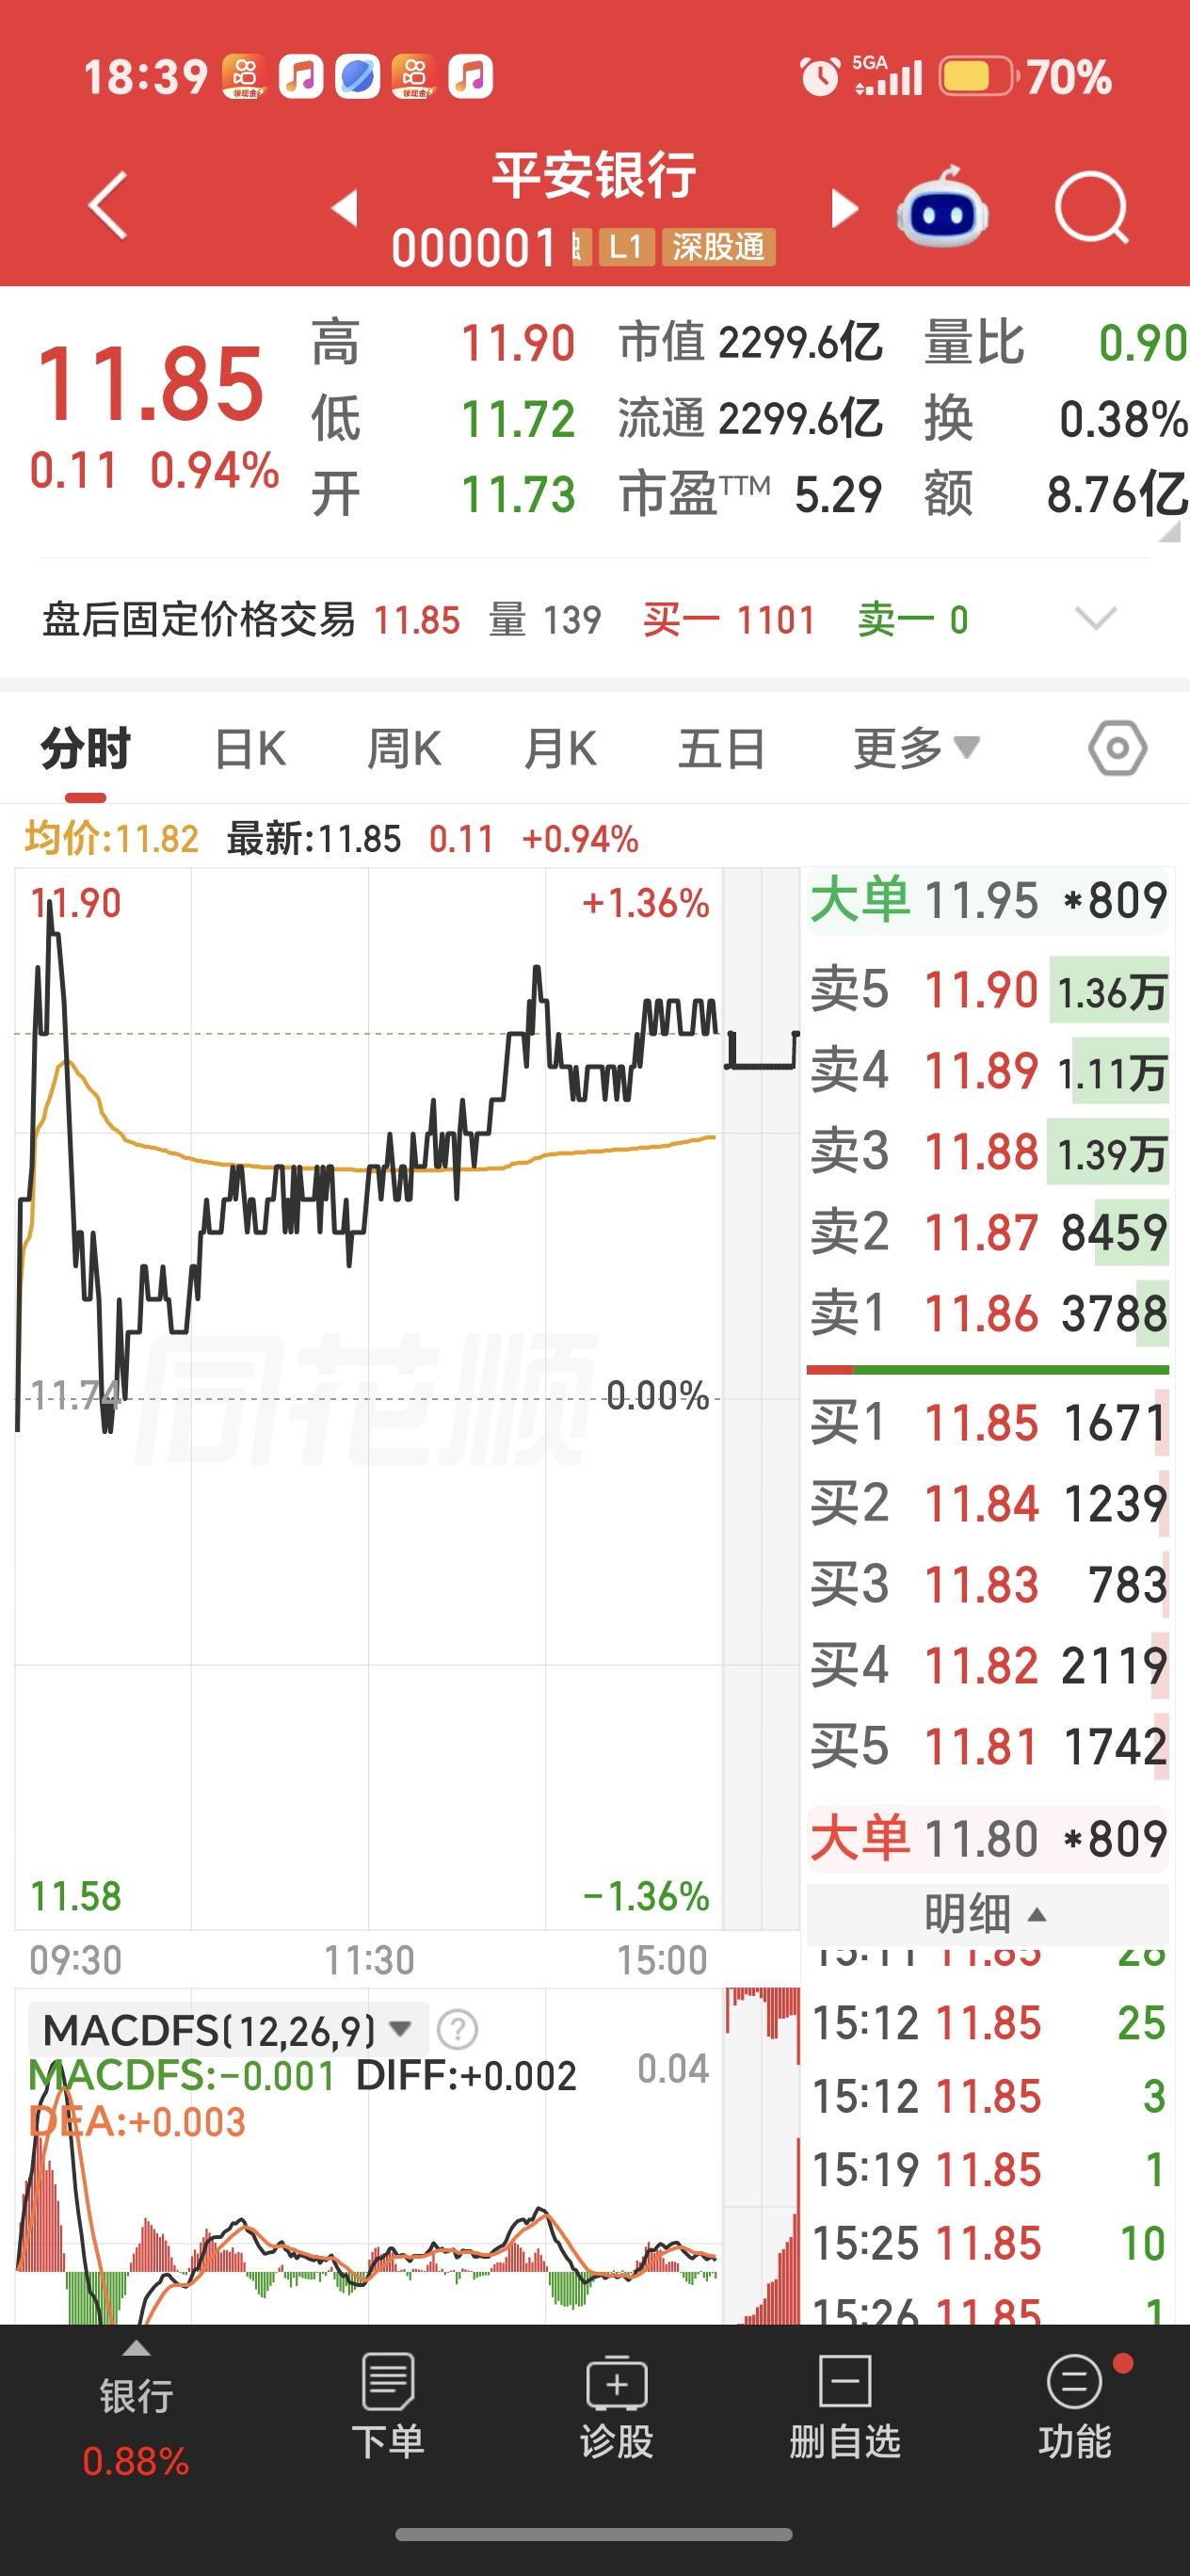
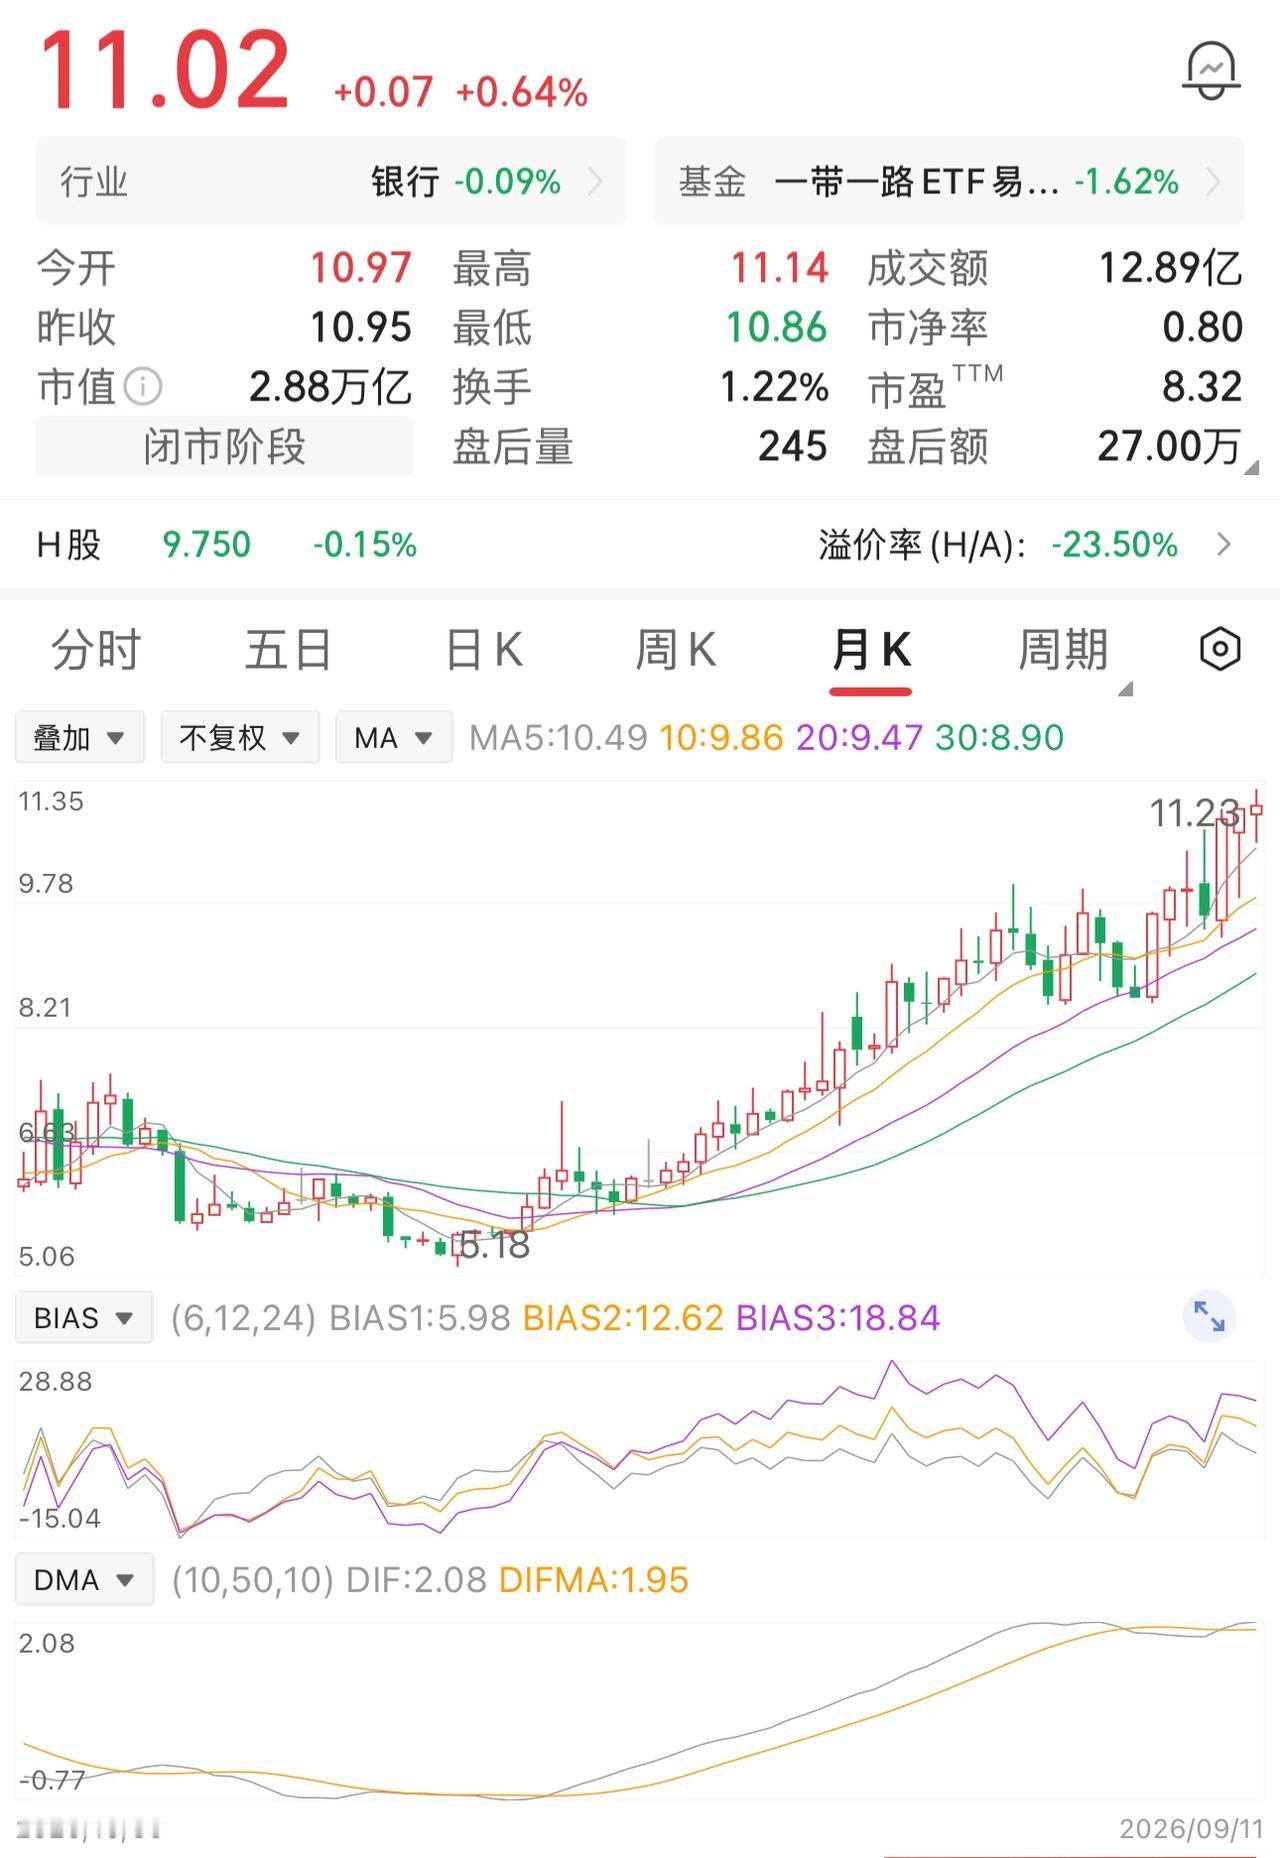
谁能想到,一只银行股走出了如此强势的行情股价一路稳步向上攀登,从2元多的低位,一路上涨突破到11元区间,走出一段长周期上行行情。在我看来,研究这只银行股,重点不在于惊叹“它怎么能一直涨”,核心是读懂背后的本质:为什么它在持续上行的过程中,可以不断消化前期堆积的套牢盘,层层化解上方的压力位。不少散户看到这类银行股的走势,第一印象就是上涨节奏偏慢,缺少短线爆发的爆发力,很难第一时间吸引目光。市场里最容易被大家忽略的,恰恰就是这种不张扬、不抢镜的慢牛走势。短线资金大多偏爱连板、大阳线,追求几天之内快速获利,对于每天小阴小阳、缓步抬升的标的提不起兴趣。慢牛股没有轰轰烈烈的拉升,上涨过程时常穿插震荡回调,每一波上涨之后都会停下来横盘震荡。而这个震荡阶段,就是消化套牢盘的关键。前期高位进场被套的筹码,在股价慢慢回升到成本线附近时,很多人会选择解套离场,筹码完成换手。旧的套牢盘离场,新看好的资金进场,市场平均持仓成本不断抬高,上方压力自然逐步减轻,为后续继续上行扫清障碍。银行板块给人的固有印象,大多是波动低、弹性弱,更多作为底仓防御品种,很难走出几倍的涨幅。这只个股能够走出长牛,往往不是单纯依靠板块普涨红利,背后离不开基本面逻辑支撑:资产质量持续改善,不良率稳步下行,净息差企稳回暖,营收和利润保持稳定增长,叠加分红回报具备吸引力,持续吸引长线机构资金分批布局。机构资金的交易风格不同于游资,不会一次性暴力拉抬,而是持续分批买入,造就这种稳步抬升的走势。慢牛行情看着舒服,但持仓的考验一点不小。持股期间会反复经历横盘磨底,很长一段时间看不到明显收益,大部分散户很难耐住这份寂寞。很多人就算早早发现这只股票,也常常拿不住,小幅震荡就容易提前下车,只能看着股价不断创出新高。当然,慢牛不等于永远上涨。持续上涨之后,估值、基本面预期都会发生变化。一旦基本面逻辑松动,或是宏观环境出现转向,漫长的上涨趋势也会迎来拐点。慢牛股最大的风险,就是大家习惯了长期上涨,忽略估值与基本面边界,在高位盲目追入。短线赚快钱看爆发力,长线赚趋势看稳定性。这只银行股的走势也印证一个道理:股市里面,最诱人的往往是暴涨的短线机会,但能够穿越周期、持续走出行情的,很多都是这种安静蓄力、慢慢爬坡的慢牛。
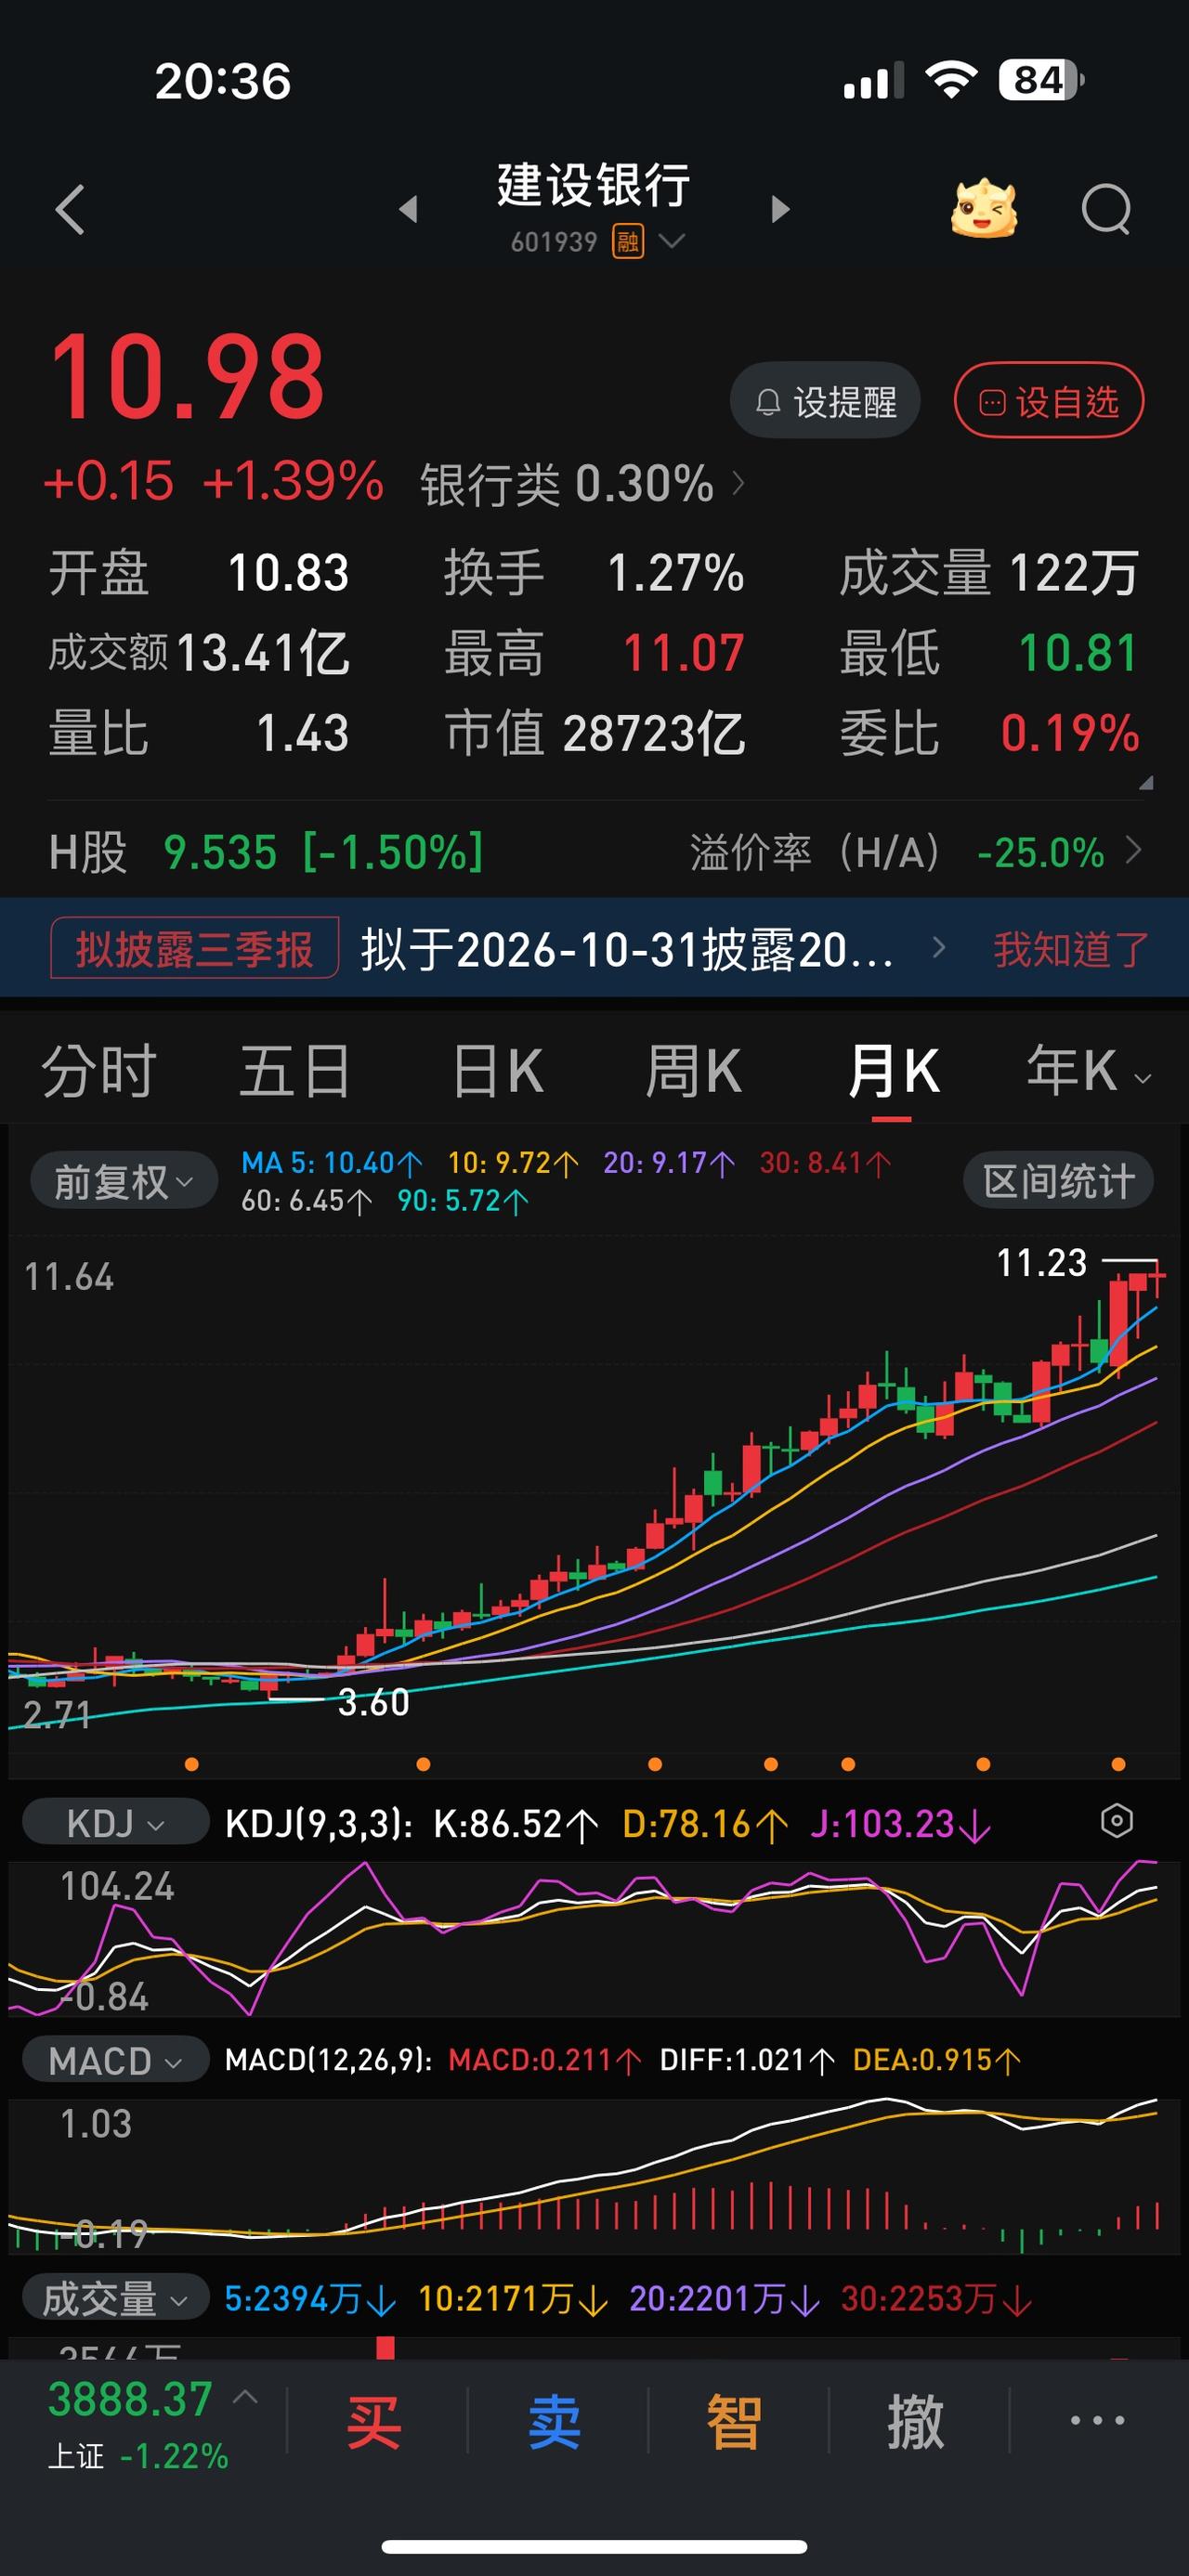
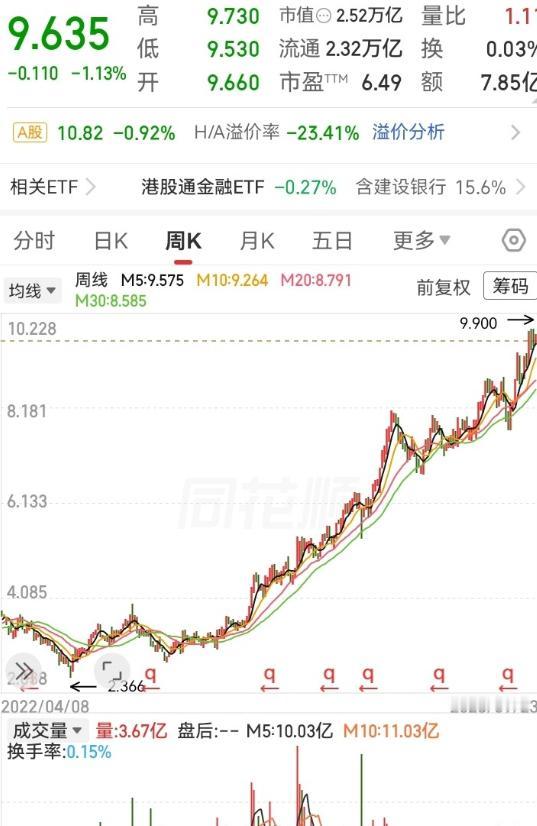
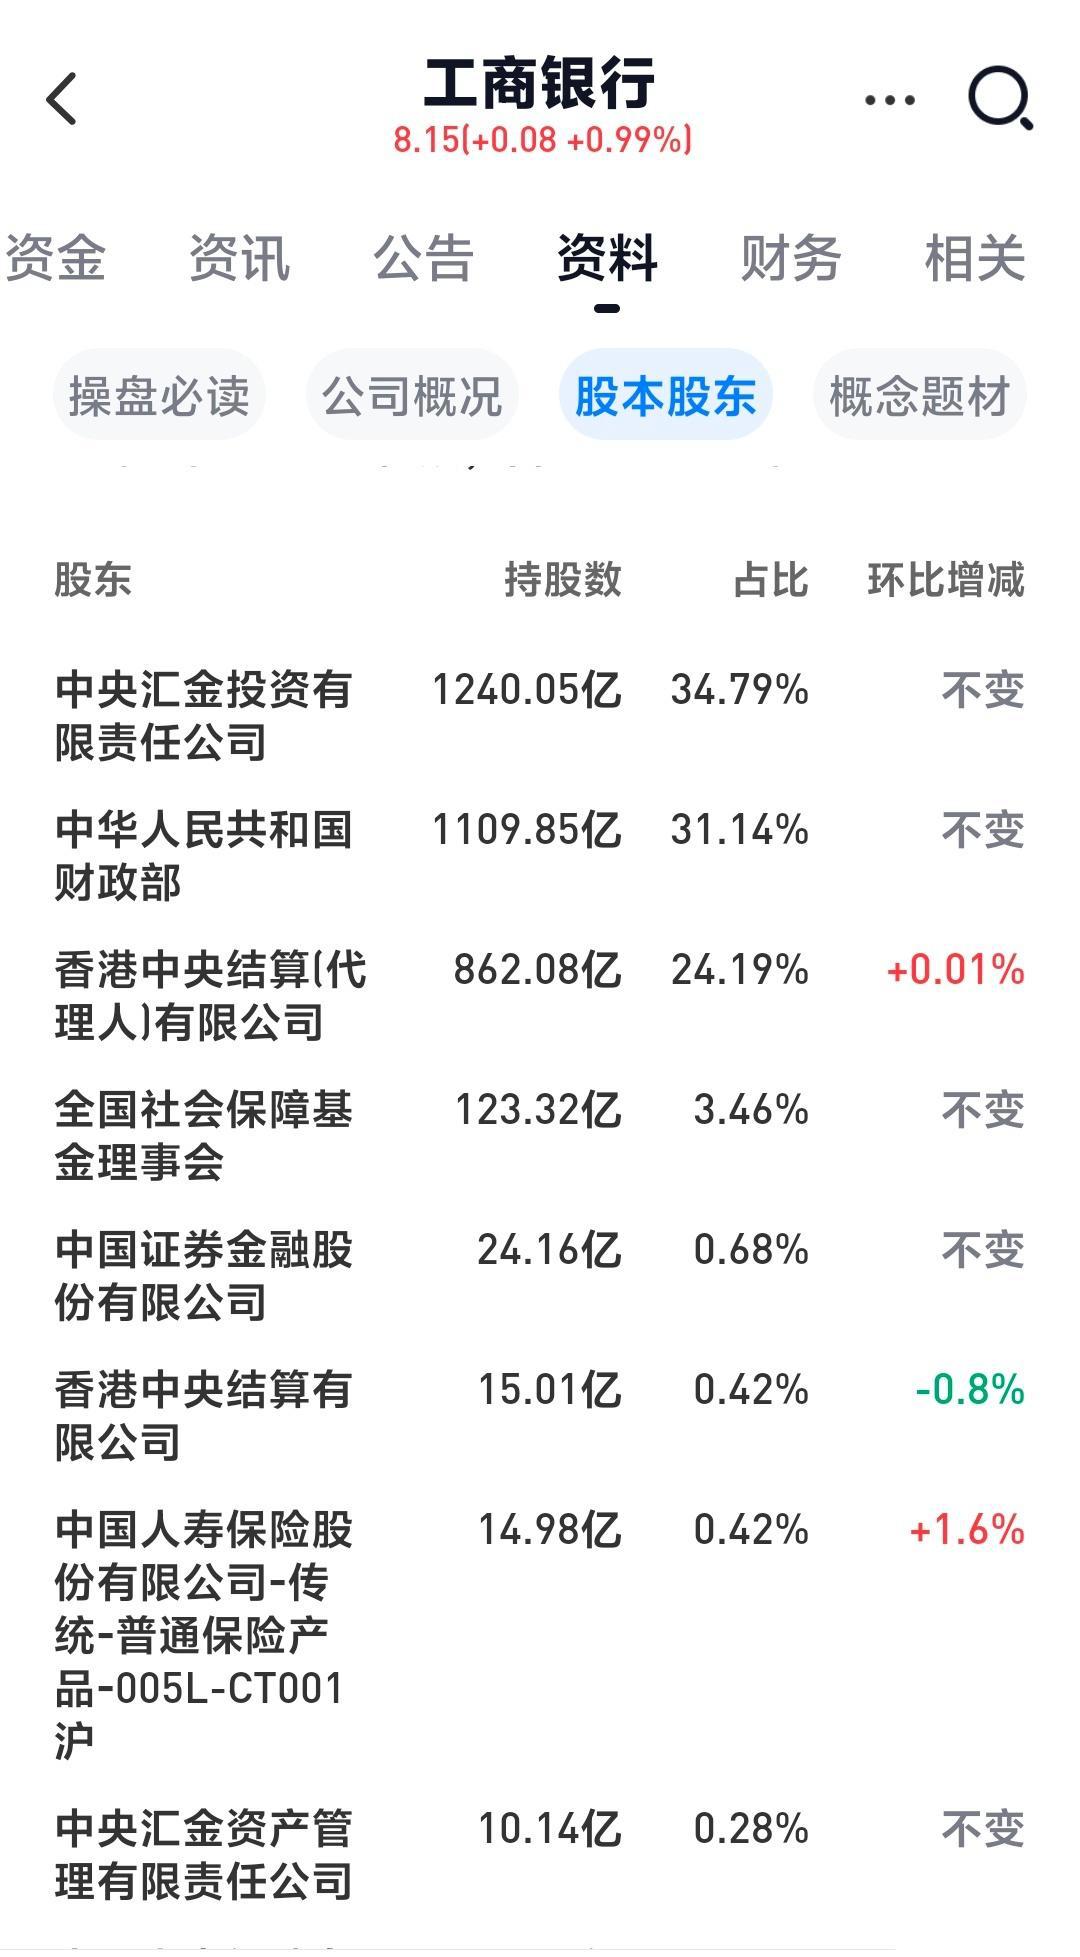
一位股民在6元时买入10万股,投入本金60万元。当年市场很多人不看好银行股,旁人
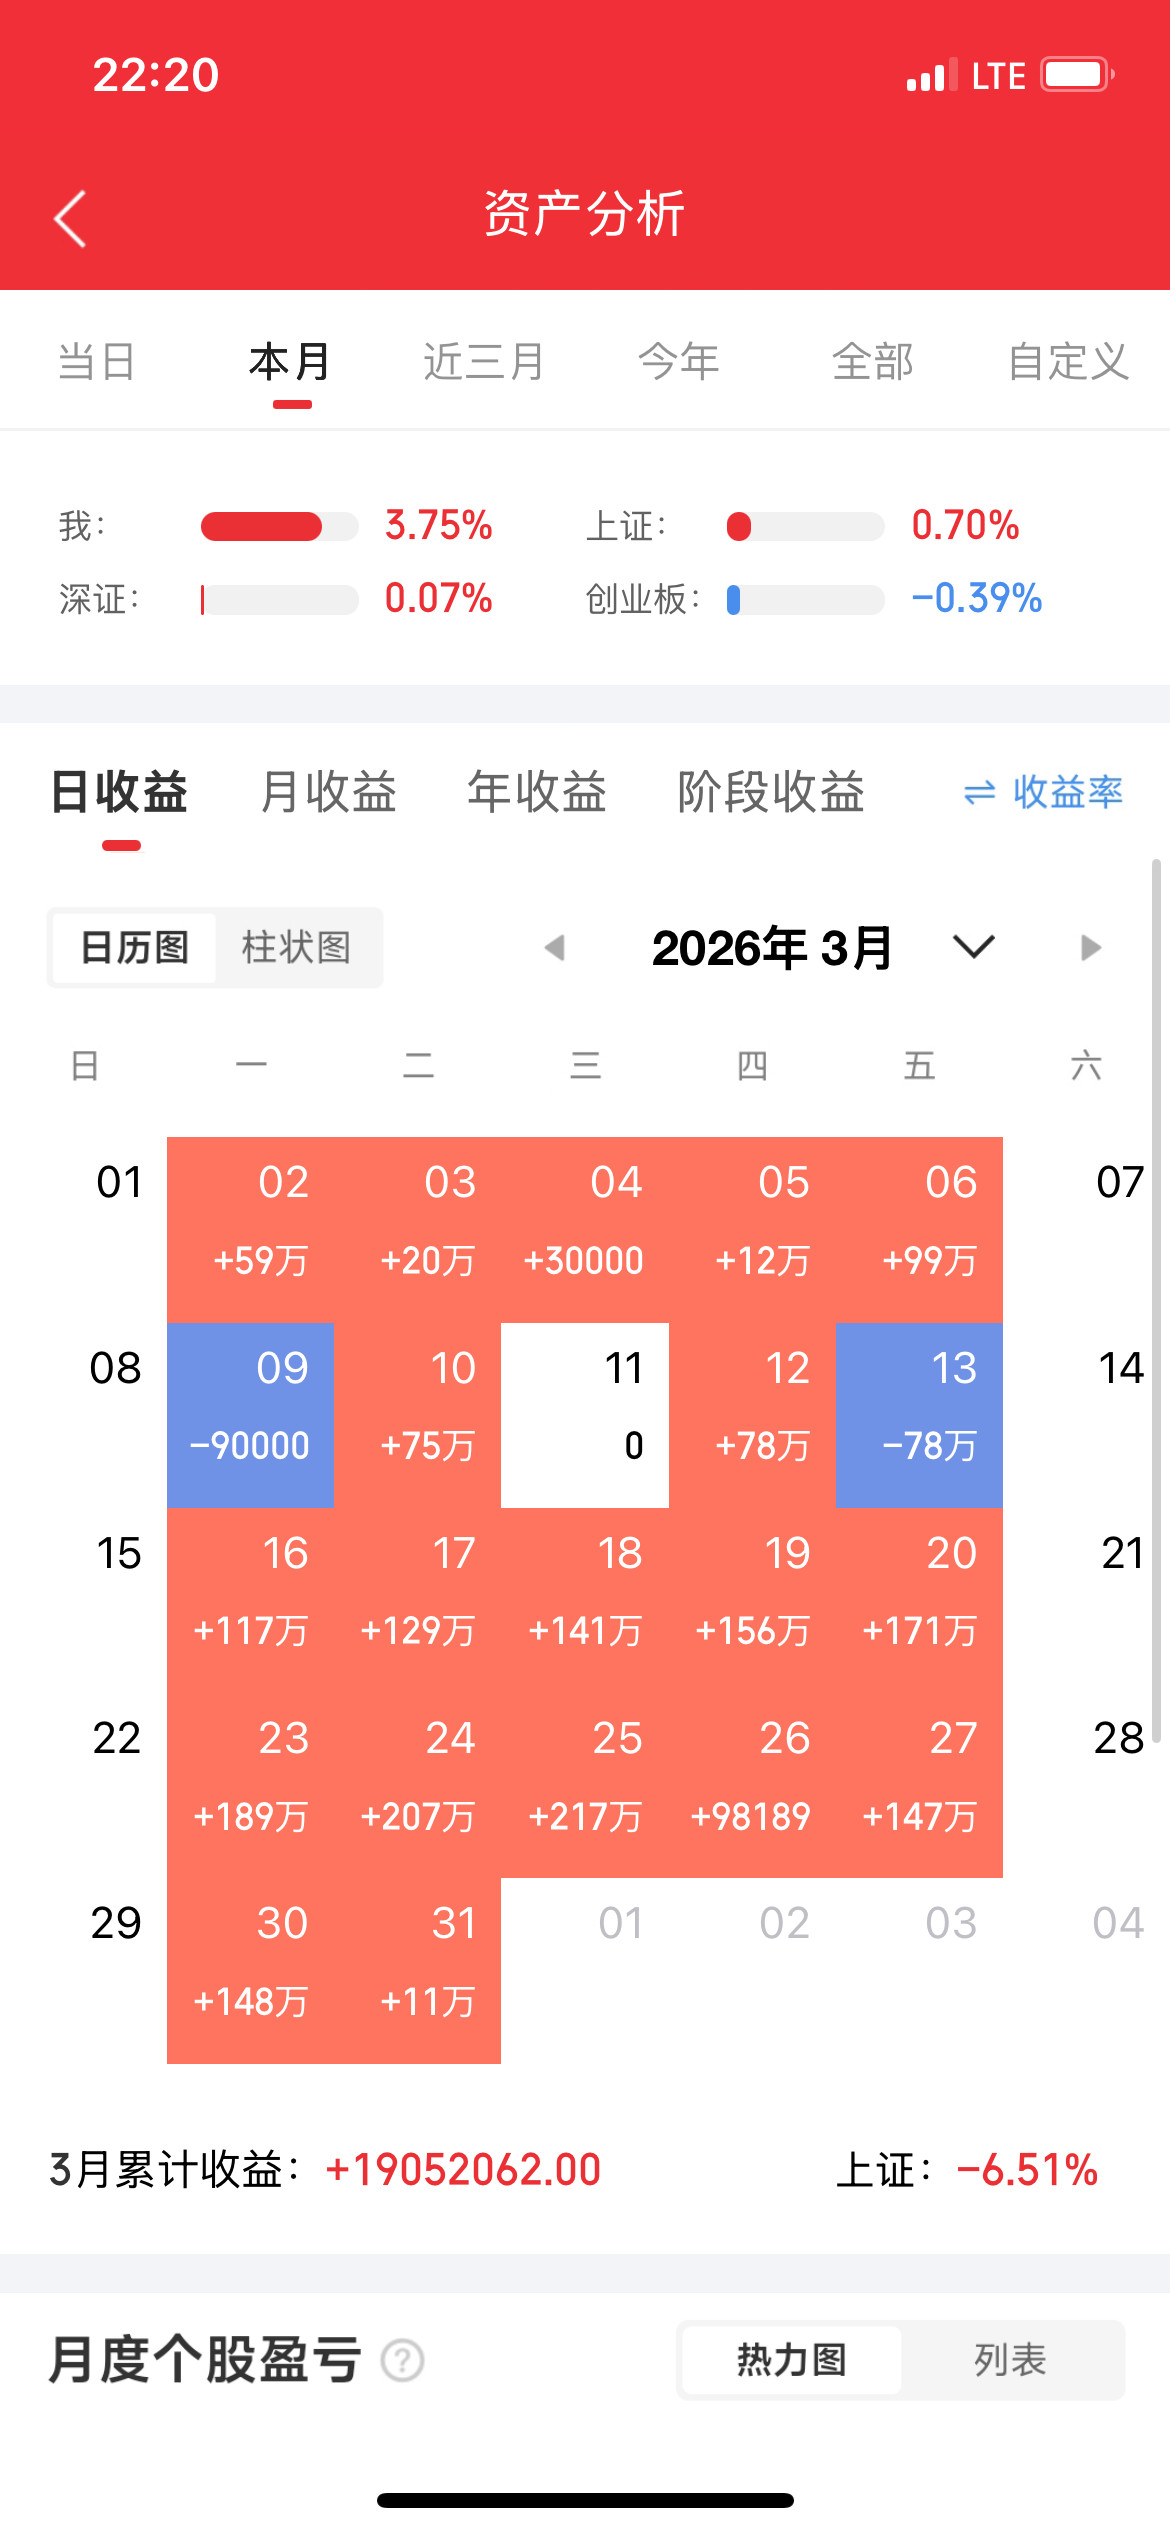
一位股民在6元时买入10万股,投入本金60万元。当年市场很多人不看好银行股,旁人纷纷劝他放弃,可他不为所动,打定主意长期持有。中途股价最低跌到5.1元,账户一度浮亏,他一点不慌,心想就算不涨价,靠着每年股息也能稳住。我认为,这个故事真正值得聊的,不是“拿住三年就能赚一倍”,而是很多人容易忽略的一件事:长线投资从来不是比谁更能熬,而是看你拿住的东西有没有持续创造现金流的能力。按故事给出的数字算,他6元买入10万股,本金60万元,股价跌到5.1元时,账面市值只有51万元,浮亏9万元。换成不少做短线的人,这个阶段最难受的往往不是亏了多少钱,而是每天都会怀疑自己,当初到底有没有买错。可他没动,一些文章喜欢把这种经历写成“定力战胜市场”,我觉得只说对了一半。一个人敢扛住15%左右的下跌,光靠脾气硬远远不够,真正能让人坐得住的,应该是他对公司盈利能力、资产质量、分红水平和估值有自己的判断。证监会这些年一直提倡理性投资、价值投资、长期投资,我理解这里面最值得普通投资者注意的,不是简单盯住“长期”两个字,而是先把基本面看明白。一家公司的经营逻辑已经发生变化,你还拿着不动,那不叫价值投资,更像是不愿承认判断需要调整。故事里最吸引人的一笔账,是三年累计拿到大约12万元股息。10万股拿到12万元,等于三年合计每股分红大约1.2元,平均每年约0.4元。买入价按6元算,只看这个平均数,对应的年均现金回报大约6.7%。很多人看到这里可能会觉得,哪怕股价趴着不动,每年收钱也挺舒服。我更愿意说,分红的吸引力确实存在,可不能把股票分红理解成银行定期利息。上市公司的现金分红要看盈利情况、现金流、资本支出安排和公司决策,监管部门鼓励上市公司形成持续稳定的分红机制,也明确要求企业兼顾股东回报与自身经营发展。也就是说,今年分多少、明年还能不能保持,不是股民买进那一刻就已经锁死的数字。还有个知识点容易被忽略,现金分红也不是凭空从市场里多出来的一笔钱。上交所现行交易规则里,对除权除息有明确计算办法,只发生现金分红时,除息参考价格会考虑扣除现金红利。股东账户里拿到了现金,股票价格在规则层面也会作相应调整。我觉得高分红股票真正值得研究的地方,不是“发一次钱”,而是一家公司分完钱以后还能不能继续挣钱,资产质量能不能守住,下一年还有没有能力继续拿出真金白银回报股东。这才是持续分红和一次性分红最大的区别,再看三年后的这笔账,假定股价真的来到11元,10万股对应市值110万元。相较60万元买入本金,单看股票市值就是50万元浮盈,再加上三年累计约12万元现金股息,合计收益约62万元。62万元除以60万元本金,简单算下来已经超过100%,从纯数学角度看,这组数字没有毛病。问题也在这里,故事没有提供银行名称、证券代码、具体买入日期,也没有列出三次分红公告,我无法从上市公司正式公告里把“6元、5.1元、11元、12万元”四组关键数据全部对应起来。这样的材料拿来讲投资逻辑没问题,直接包装成经过证实的真实人物经历,我认为就不够严谨了。我更在意后面那句,“卖掉一半以后,剩下的一半就成了零成本底仓”。这句话在股民圈里很常见,可真按经济账算,它并不准确。按11元卖掉5万股,可以拿回55万元现金,距离最初投入的60万元只差5万元。若把前三年收到的12万元股息也算进累计现金回流,收回的钱确实已经超过原始本金。从投资者自己的心理账户来看,他完全可以觉得“本金已经回来了”。可剩余5万股不是凭空出现的,这5万股在市场上依然价值55万元,它们依旧会涨会跌,公司经营变差时照样可能缩水。把它叫“零成本仓位”可以帮助一些人调节心态,却不能理解成“这部分钱从此没有风险”。在我看来,这个故事真正有知识含量的地方,正好就在这里。一个人的股票收益,不能只看股价涨了多少,一块来自企业经营后真正分给股东的现金,一块来自市场价格变化带来的市值增减。还有一块往往没人计算,那就是投资者自己有没有在价格波动里反复追涨杀跌,把原来的投资计划折腾坏了。三块放在一起,才更接近完整的投资结果,不少人看完这种故事,会把全部功劳归结成两个字:死拿,我不太认同。我的看法是,耐心确实是投资里很稀缺的能力,可耐心前面还得加两个字:研究。没有研究支撑的坚持,可能只是硬扛;有基本面、有现金流、有持续跟踪的长期持有,才更接近理性投资。资本市场不存在只涨不跌的承诺,上市公司的分红也不是永久不变的合同。投资可以有信心,也要留有敬畏,这比一个“长期持有必胜”的故事,更值得长期记住。
银行股,股价最低的4元有几只?一,郑州银行股价只有1.78元郑州银行,之前的股价
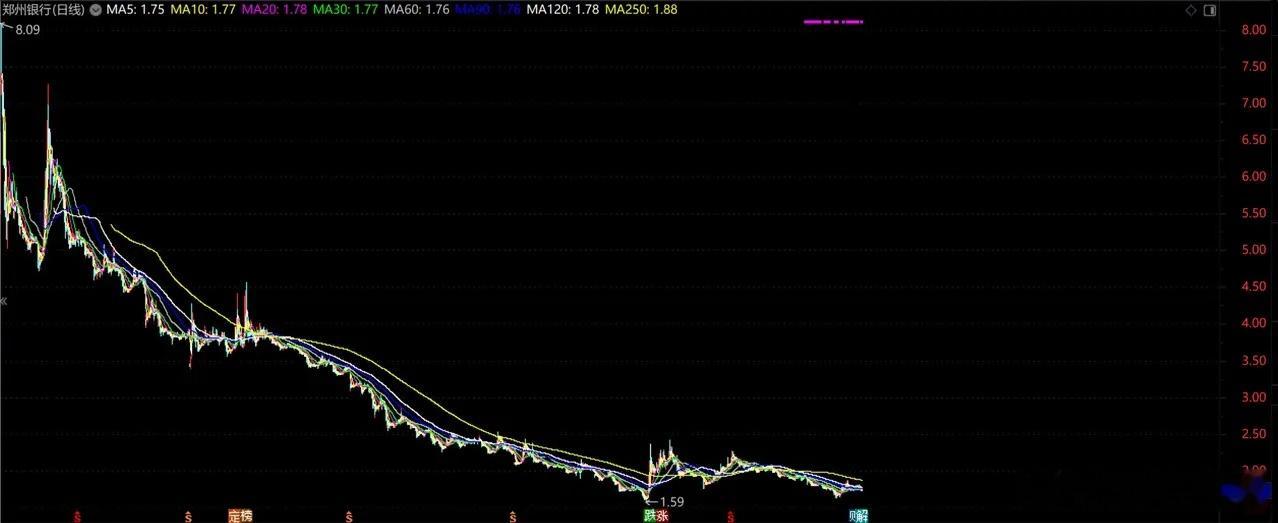
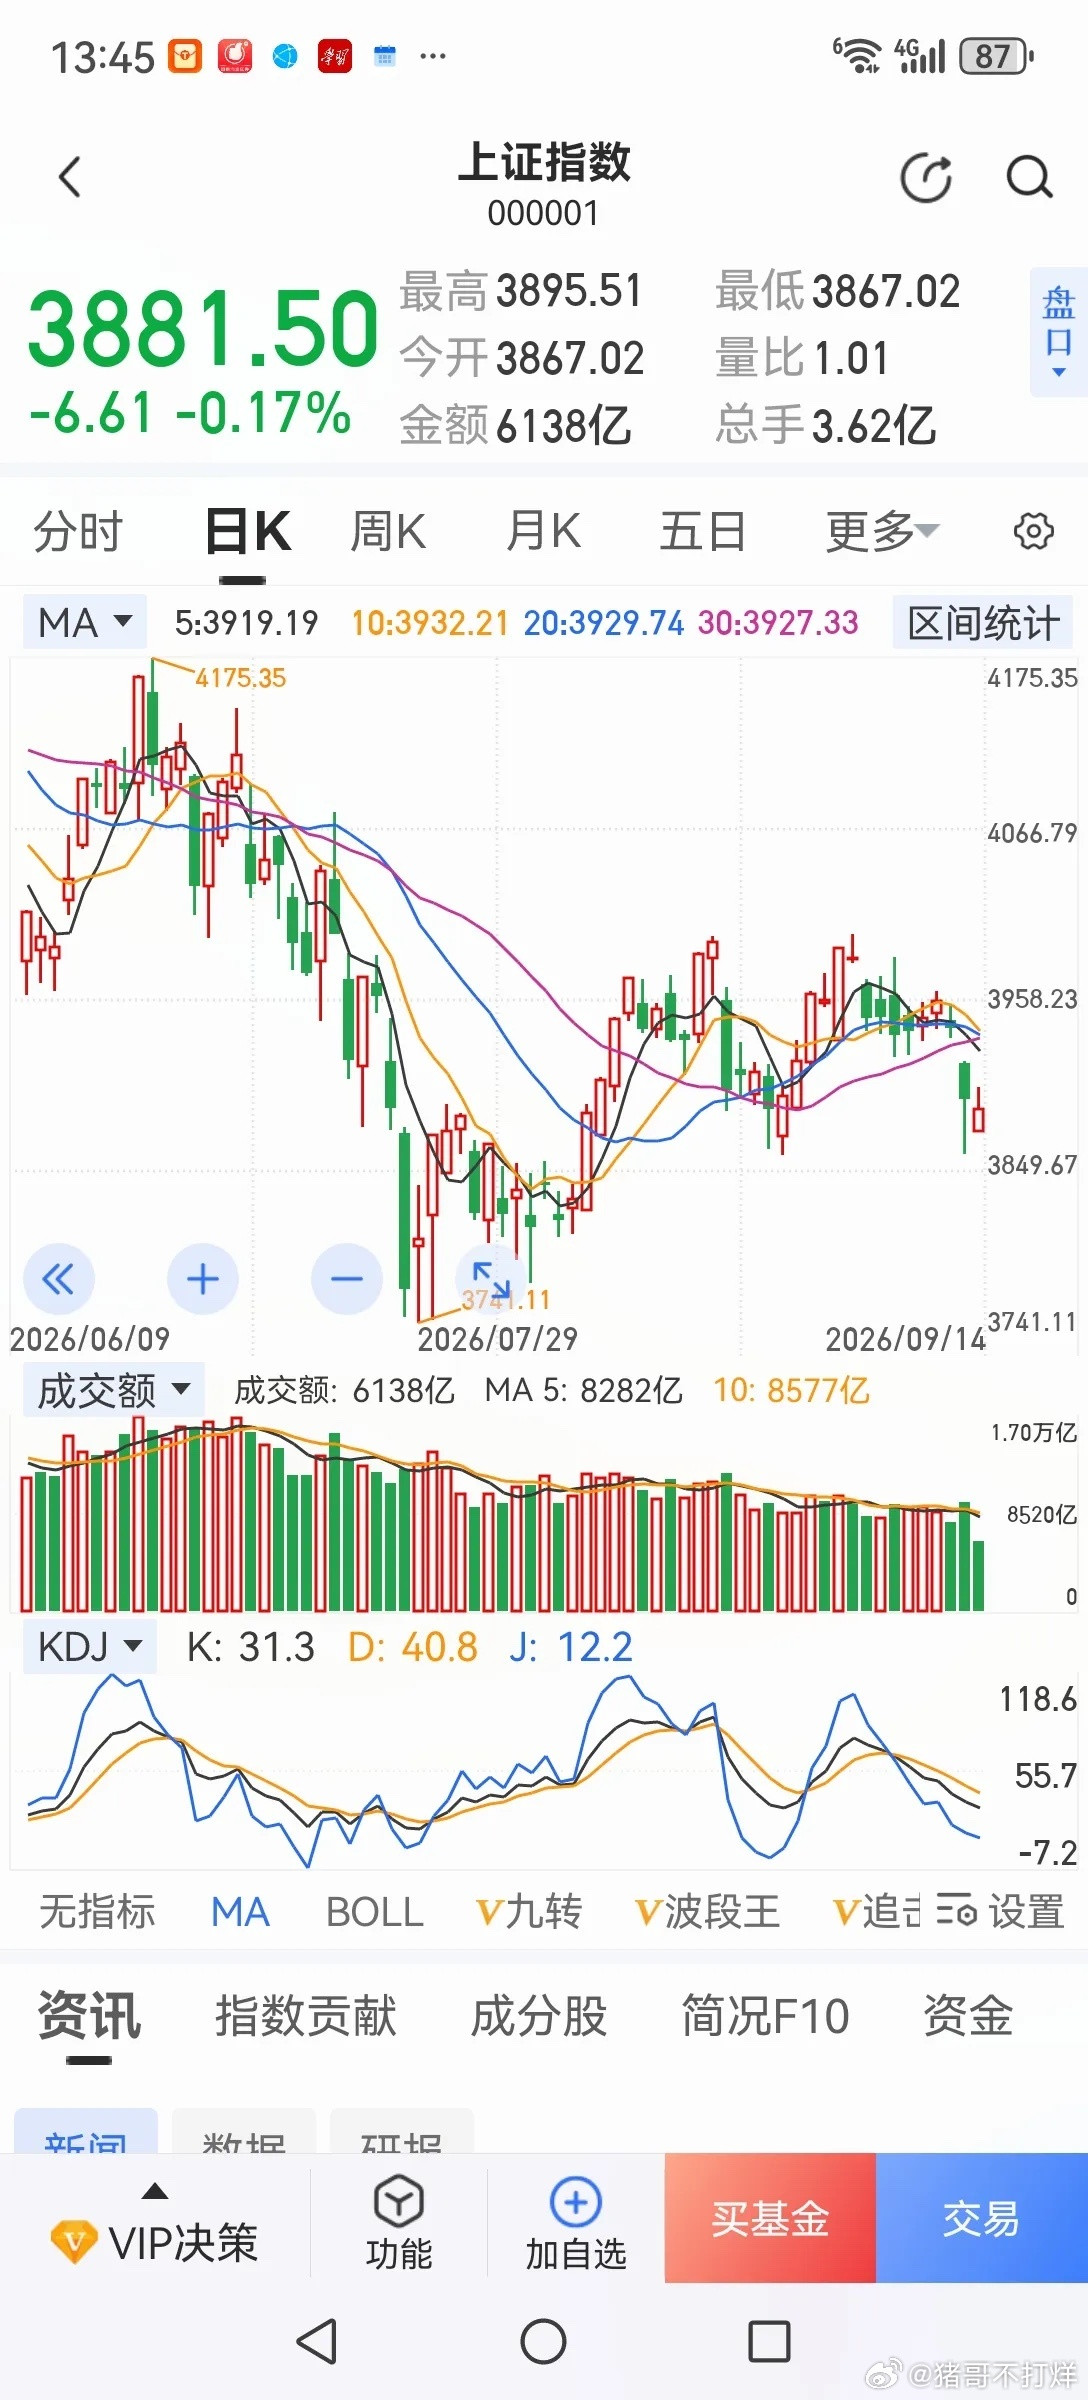
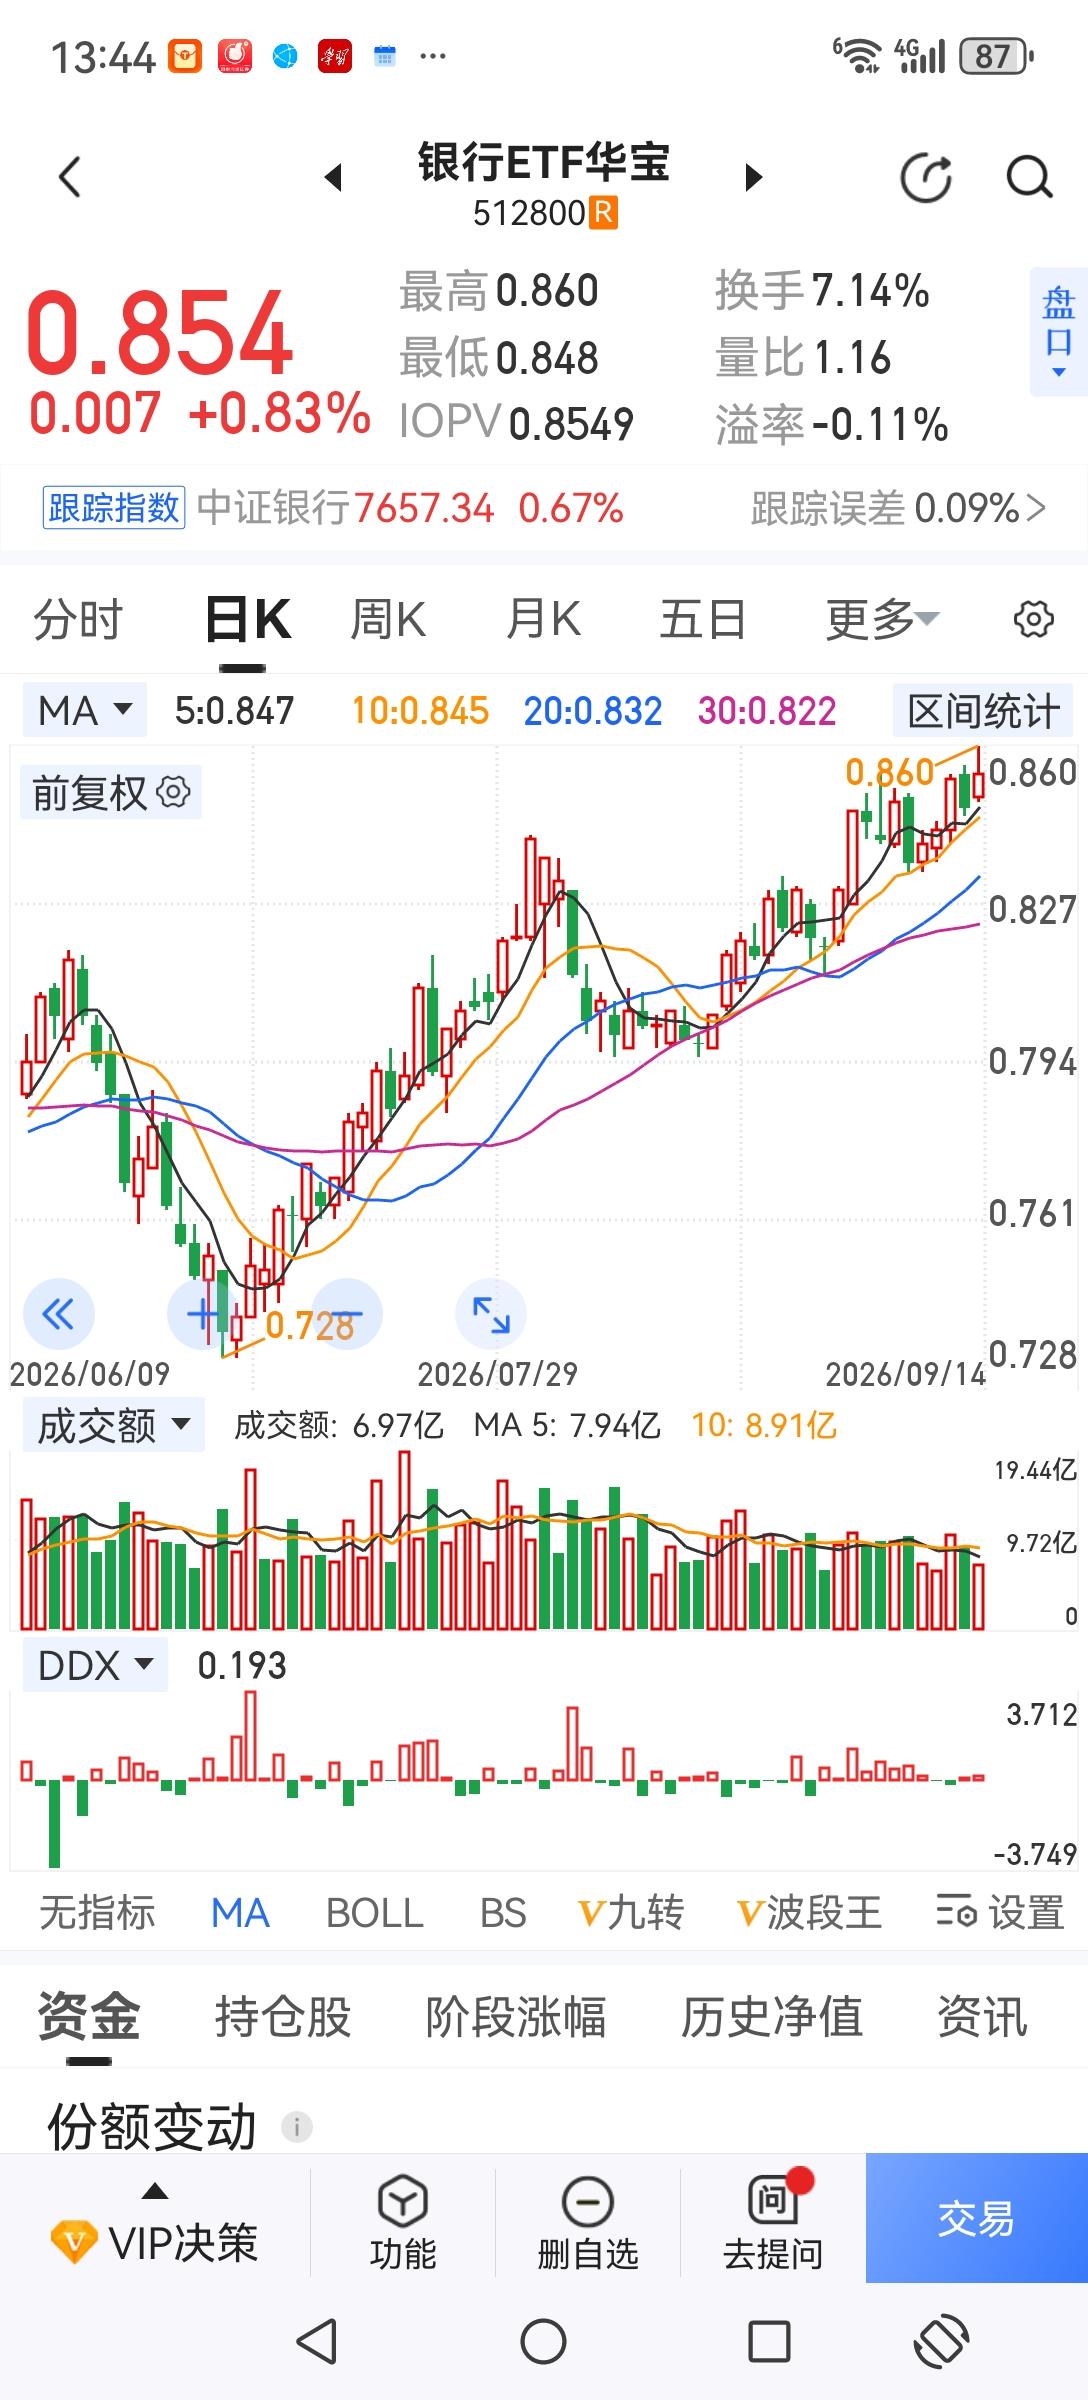
银行股,股价最低的4元有几只?一,郑州银行股价只有1.78元郑州银行,之前的股价高点是8.09元,2018年,郑州银行,股票上市,当时部分散户,认为公司会持续提升收入,净利润,但郑州银行,后面没有实现,2018年上半年,公司收入是51.59亿,净利润是23.67亿2026年上半年,公司收入是67.59亿,净利润是16.77亿上市八年以来,净利润没有增长,反而减少了好几亿。这是郑州银行,股价低的核心原因。二,兰州银行股价只有2.14元兰州银行,之前股价的高点是7.52元兰州银行,股票上市时间是2022年2016年,公司的收入是28.42亿,净利润是10.57亿2025年,公司的收入是41.79亿,净利润是8.66亿,净利润比十年前还要低。三,紫金银行股价只有2.61元紫金银行,之前股价的高点是11.8元紫金银行,股票上市时间是2019年2018年,公司收入是42.3亿,净利润是12.54亿2025年,公司收入是41.18亿,净利润是12.44亿净利润,收入,都比七年前低。四,浙商银行股价2.95元五,青农商行股价3元六,光大银行股价3.02元七,西安银行股价3.58元八,民生银行股价3.7元。这些银行股,股价很低但各自的收入,净利润,市值都不一样具体情况要具体分析,散户们,要多花时间。总结:股票市场,风险很大,散户们,要非常小心。以上观点仅供参考!
周末和证券公司的朋友聊天。他说现在很多散户专注于炒银行股。但是真正会吵的寥寥无几
周末和证券公司的朋友聊天。他说现在很多散户专注于炒银行股。但是真正会吵的寥寥无几。银行股是有他自己的运行特点的。他说银行股一年只做4个月(4次)就行。其他时间你就空仓。我总结了一下,大概如下。✅3-4月年报分红预期,冲高减仓;✅6-7月流动性+填权行情,7月末降仓;✅11-12月机构避险,正收益概率超70%;✅次年1月信贷开门红,胜率超80%,1月底离场。那总结下来,变成极简策略:在每个窗口期,6成仓低吸,涨10%-15%止盈。银行股价值分析银行股解读银行股走强银行攒股银行股十年银行股季报银行收盘
买银行股就是开盲盒!2026青岛银行向上!浦发银行向下!2026年银行板块走
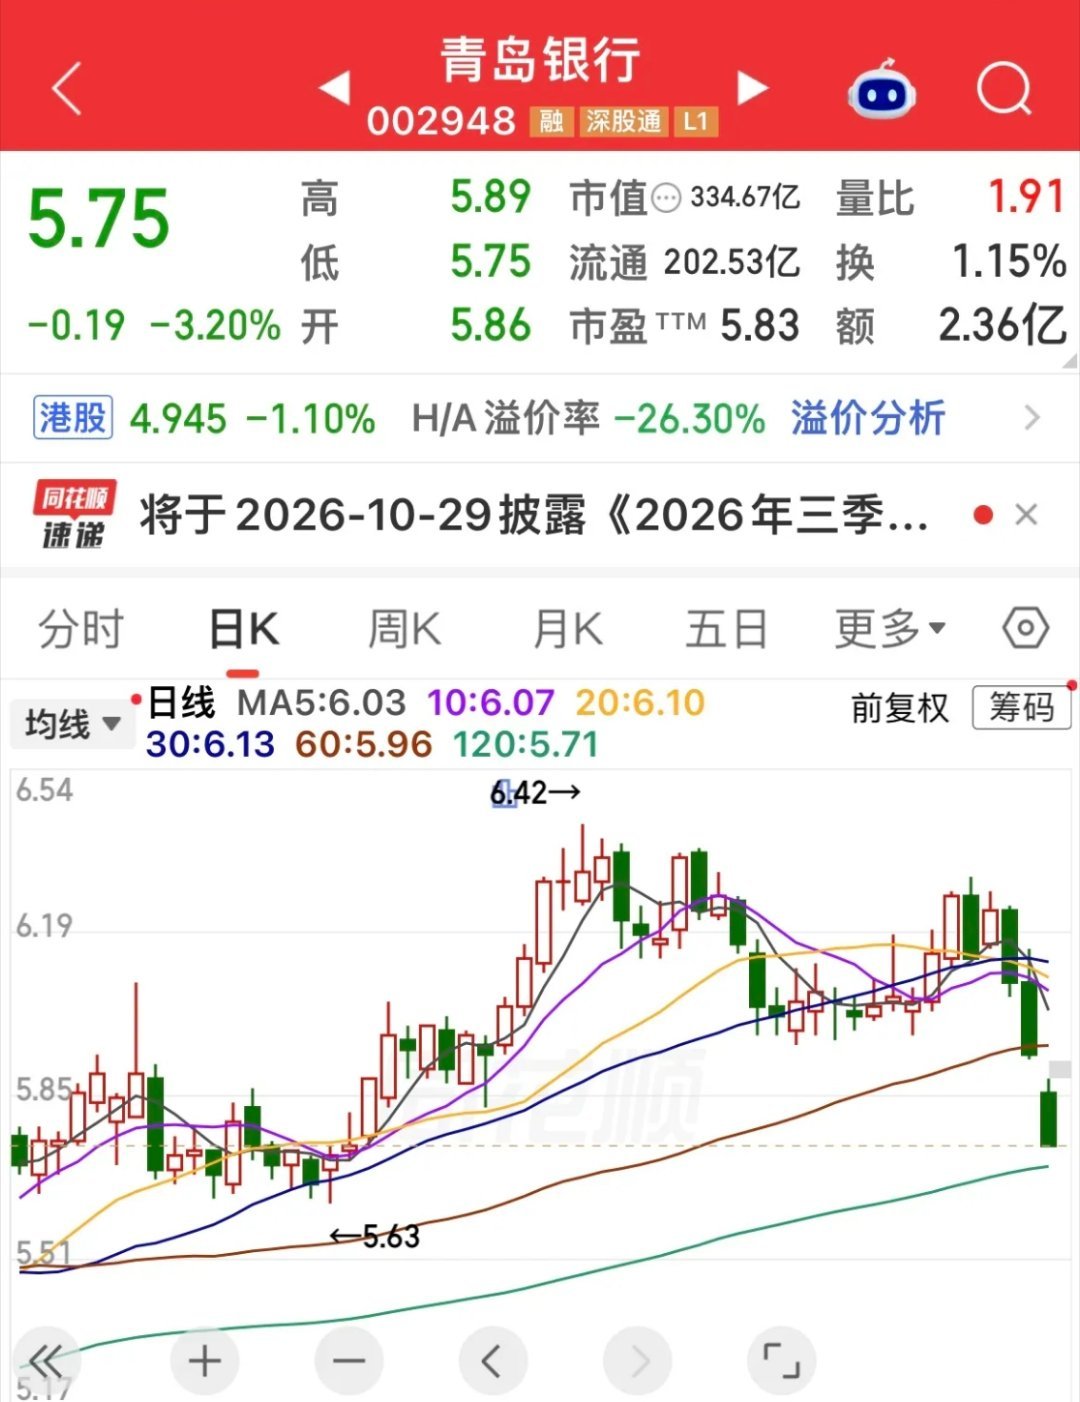
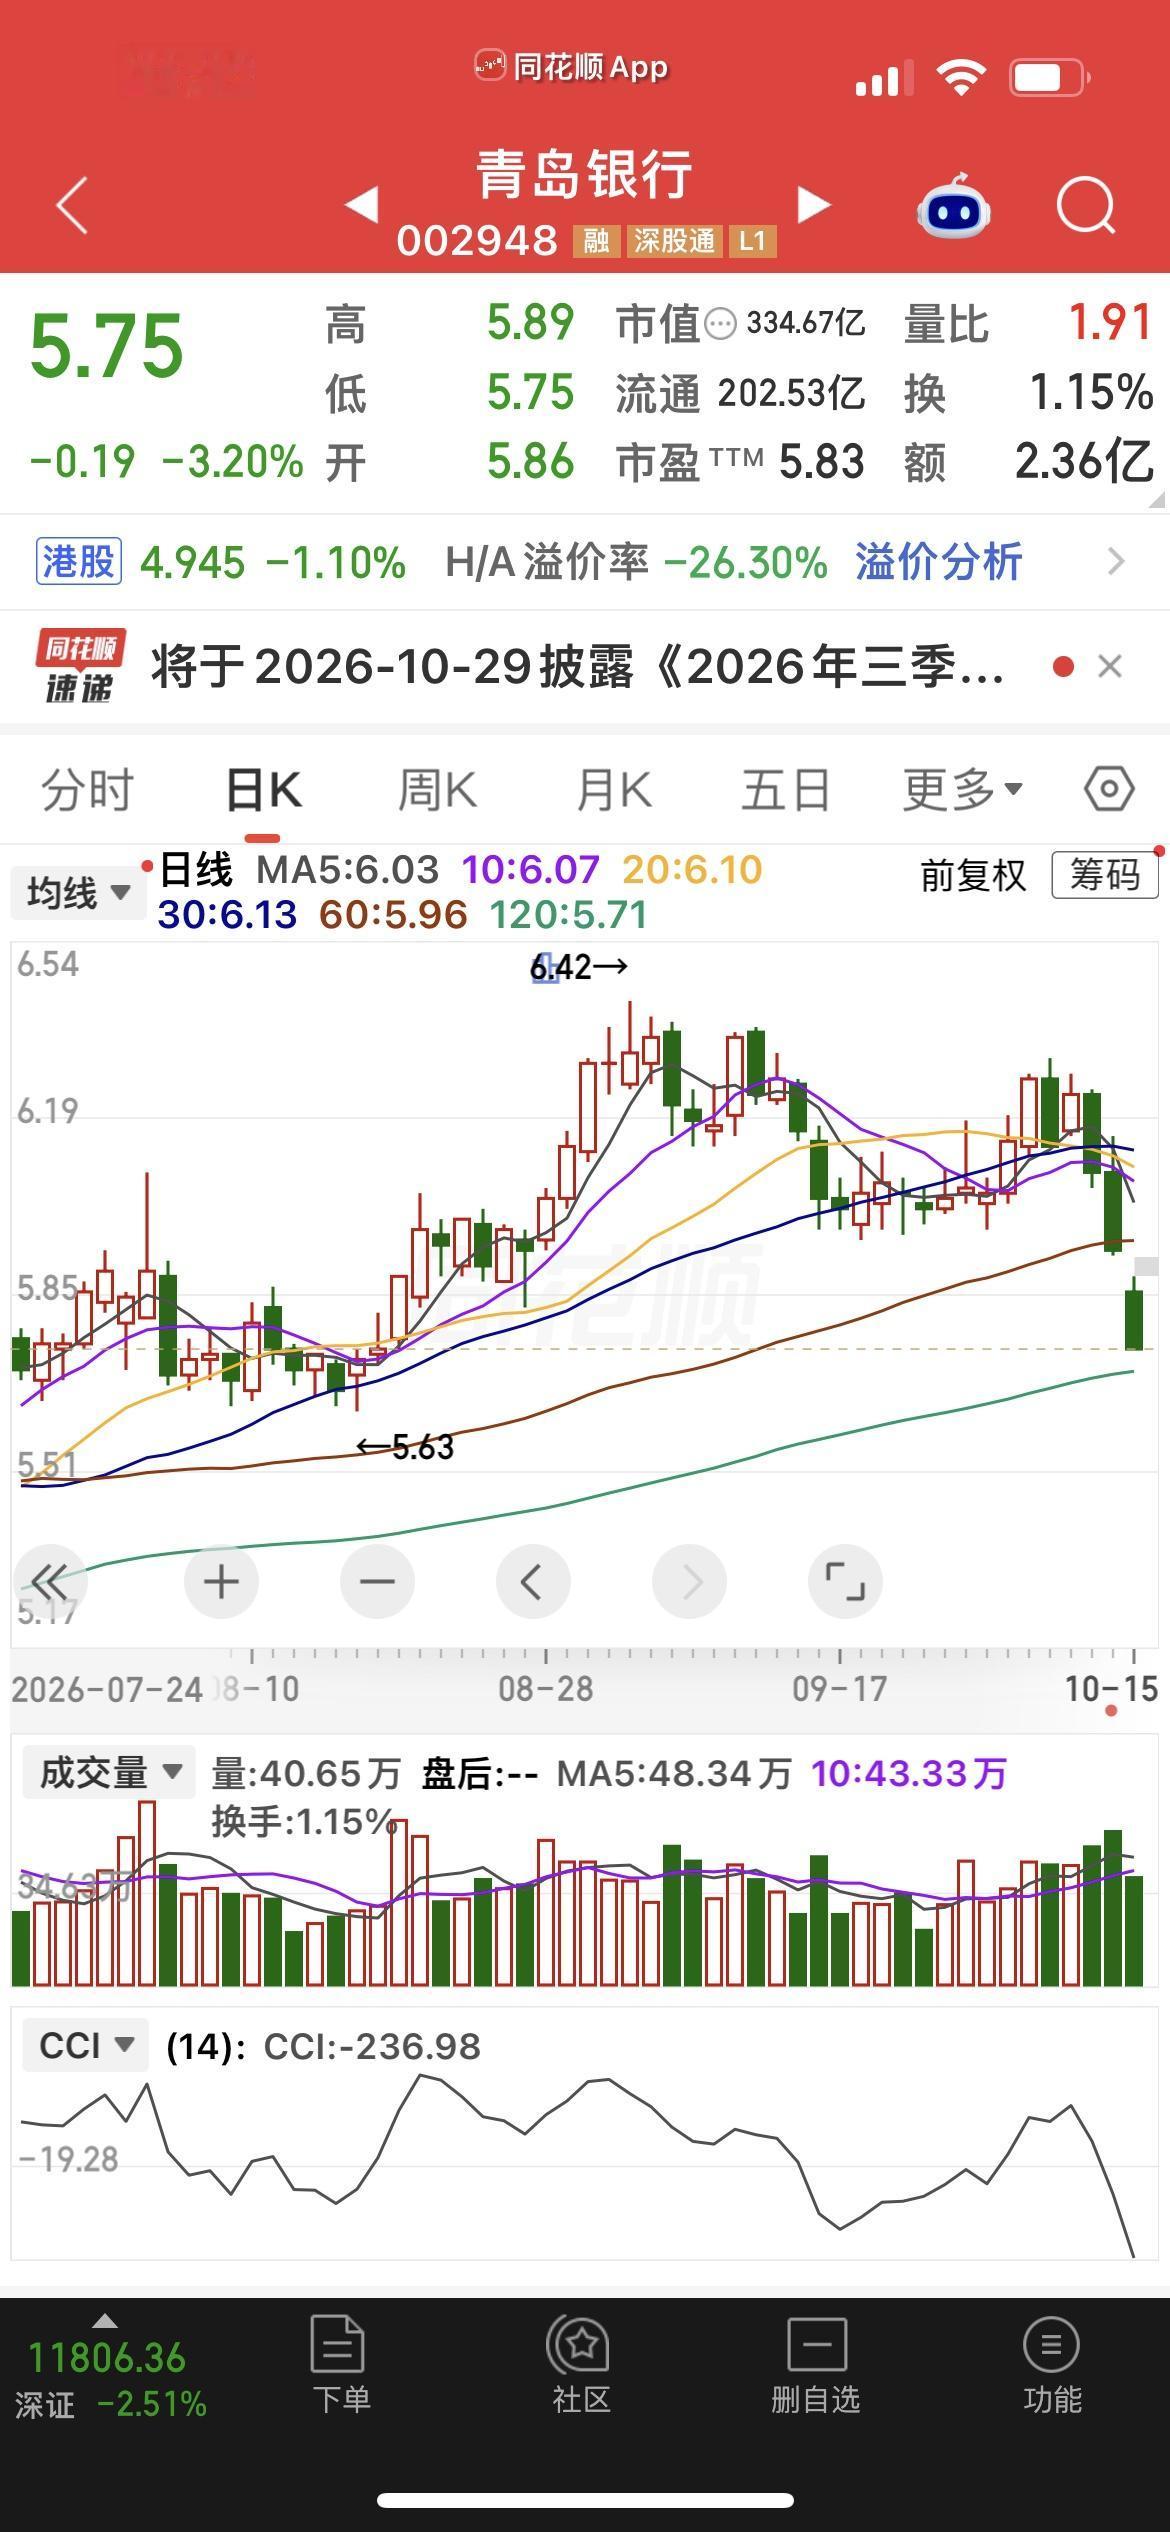
买银行股就是开盲盒!2026青岛银行向上!浦发银行向下!2026年银行板块走势严重!青岛银行涨幅超过30%!一枝独秀!宁波银行、齐鲁银行、成都银行、江苏银行涨幅超过20%!建设银行、中信银行、中国银行、杭州银行、苏州银行涨幅超过10%!也有一些银行股2026年股价下滑!浦发银行跌25.56%!兴业银行跌13.91%!光大银行跌13.47%瑞丰银行跌11.93%!苏农商行跌9.9%!农业银行跌9.24%!常熟银行跌8.95%!华夏银行跌7.57%!兰州银行跌7.76%!郑州银行跌7.77%!浦发银行跌幅第一名!原因是巨额可转债转股,2025新增约40亿流通股本,总股本一次性扩张约13.47%!

史玉柱三次神操作,第一次,2008年抛售银行股,大举减持民生银行、华夏银行,成为
史玉柱三次神操作,第一次,2008年抛售银行股,大举减持民生银行、华夏银行,成为资本市场经典一战,躲过了全球金融危机。2008~2009年累计套现30亿,那时候的30亿现金含金量到底有多高,自然不用多说。2002年在脑白金巅峰时期退出,2005年对赌履行完毕,史玉柱彻底脱离保健品经营,全身心allin网游,全力做《征途》,完成从保健品老板向游戏大佬、金融投资者的身份切换。最近又开始套现自家公司股份,套现累计超10亿。