标签: WTO
个人感觉目前国内的劳资关系其实比进WTO之前还要差~
个人感觉目前国内的劳资关系其实比进WTO之前还要差~
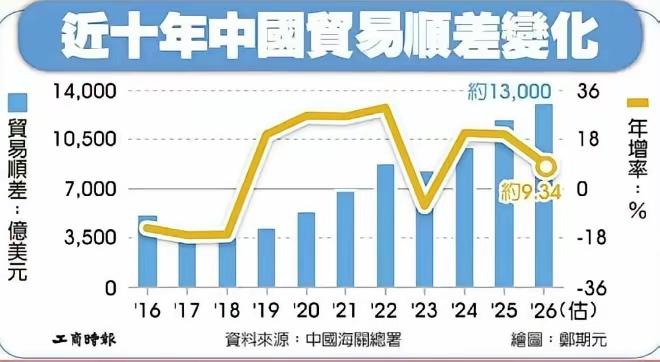
如果中国每年都一万亿以上贸易顺差一直顺差下去会怎么样?德国人曾经说过这样一句话
如果中国每年都一万亿以上贸易顺差一直顺差下去会怎么样?德国人曾经说过这样一句话,如果中国贸易顺差一直持续下去。我们西方人可能会没有钱再买中国的产品了。中国长期贸易顺差,世界贸易会达到怎样的境地呢?第一,欧盟再也没有钱购买中国的商品了。也是,贸易平衡才是最合乎道理的贸易交易方式,你中有我,我中有你,你的商品卖给我,我的商品卖给你,这样贸易平衡了。社会商品交流,才是最佳状态。欧洲商会主席在面对媒体采访时,终于忍不住抛出了一句怨气冲天的形象比喻:“中欧贸易,现在就像是一艘装满2.4万个集装箱去欧洲,回程却几乎全空的巨轮。”那么从另外一个角度讲。甚至不仅仅是欧洲。其他贸易逆差的国家也是如此。中国贸易顺差除了中国香港顺差3041.9亿美元以外,香港是转口贸易主导,是我国最大单一顺差来源地。来自欧盟顺差2918亿美元,汽车、机电、轻工产品出口拉动顺差持续扩大。来自美国顺差2803.8亿美元,虽出口下滑,但仍是我国核心顺差来源,顺差规模同比收窄。来自东盟顺差2758亿美元。另外,印度、越南我们都是顺差。他们的顾虑也是有根据的,中国顺差等于自己的钱全流出去了。第二,外贸摩擦会进一步增强,关税站关税壁垒会进一步侵蚀贸易的安全。由于贸易顺差差距太大,会造成贸易不可调和的矛盾,这个矛盾会波及到全球的各个国家的各个行业。这就是美国贝森特所说的,绝不允许中国贸易顺差1.2万亿美元这种现象发生。那么不能靠打仗来掠夺,只能靠关税战、贸易战这样的贸易政策来调控了。所以这个时候贸易组织就显得更为重要了,油料经济上、贸易上的矛盾,你可以找一个组织调和一下,也是一个出路,也是一个玩儿法。另外外汇多了,总不能总是替第三方小国还债再加上易货贸易这种简单的方式消耗外汇,庞大的外汇需要有正常贸易出口,免得出现新的贸易纠纷或贸易摩擦。第三,长期的贸易顺差会对汇率有影响,对人民币升值做出强烈的反应,从而进一步影响出口。说到价,这就是一个汇率的相互触动的利益链条。不可能永久地占据利益的一方。市场规律下,巨额顺差必然带来人民币升值压力。本币升值后,中国商品在海外价格变贵,低价优势削弱,劳动密集型出口最先承压,顺差会被汇率上涨自然对冲,形成自我抑制。如果人为压制汇率,又会加剧国内通胀。这就是一个杠杆平衡效应,不压不行,压大了也不行。第四,长期的贸易顺差势必会影响内需,最后可能会把内需压没了。持续大额顺差,本质是国内储蓄大于国内投资,大量生产成果供给海外,本国居民消费没有同步吸收产能。要寻找投资的钱太多了,以后国内没有这个投资渠道和投资收益,就要寻找这样的渠道。资本市场会出现一边出口火热、一边国内消费复苏乏力的结构失衡,经济增长高度依赖外部需求,一旦全球经济衰退、外需下滑,国内产能过剩、就业压力会快速显现,经济脆弱性上升。不是会出现用于国内闲散资本太多,海外寻找新的投资,造成了资金外流的情况。也就是说,钱太多了也容易爆雷。第五,中国现在WTO中已经尝到了甜头儿,下一步要加入CPTPP。这利用好金砖组织这样的新兴国家经济组织的同时,我应该寻求更多的国际合作。国际组织对于弥合贸易矛盾,寻找新的贸易平衡是很好的机制。中国应该寻求尽早加入CPTPP这样的国际贸易。圈子很重要,圈子有多大,贸易的范围和贸易送达就会有多远,贸易量就会有多大。这个贸易顺差不能总是这么大,第六,要彻底改变中国人内需小的这个问题。中国已经是一个发展中国家,正在上升的这种国度,不适宜人口的市场应该有庞大的内需消费能力。内卷的同时,内需疲软也不能是总这样进行下去,我们可以多购买一些国外的各种商品,扩大一下内需,平衡一下贸易。把中国人民不善于花钱,不敢花钱的这个习惯修正一下。总之。中国顺差越来越扩大的这个趋势,不是一个好现象。需要正确面对,最好能够通过扩大进口平衡一些,才是正确的选择。
中国买矿石坚持用人民币,不再玩美元那一套了。美国让澳大利亚必须用美元卖,结果自己
中国买矿石坚持用人民币,不再玩美元那一套了。美国让澳大利亚必须用美元卖,结果自己又不用矿石,没法接盘。澳大利亚夹在中间没办法,只能听中国的。不过有个细节得先说清楚,目前没有任何权威公开信息能证明美国正式要求澳大利亚“只能用美元卖铁矿石”。这种说法更像是民间对中美金融博弈的一种直白概括,点中了现实矛盾,但未必是白纸黑字的官方指令。真正发生的事情,比“美国施压”这个说法复杂得多。事情得从2025年夏天说起。那年8月,中澳双方坐下来谈2026年度铁矿石长期协议,全球铁矿石现货价已经跌到每吨80美元左右,可澳大利亚矿商必和必拓开出的条件是,涨价15%,报价约109.5美元一吨,坚持年度定价,而且只收美元。中方这边不干了,中国矿产资源集团直接出手:2025年9月30日,通知暂停接收必和必拓所有以美元计价的铁矿石,连已经在海上的12艘船也一刀切在名单里。这一下把澳大利亚拍懵了,过去二十来年,铁矿石定价权基本掌握在三大矿商手里,中国作为最大买家只能被动接受普氏指数定的价。普氏指数怎么来的?每天傍晚,普氏的记者打几个电话问问矿商“今天报价多少”,矿商报个虚高,这个数字就成了全球定价基准。就这么个游戏,他们躺着从中国卷走了不知多少钱。但这次不一样了。2022年中国成立了中矿集团,把过去分散在几百家钢厂的采购权收上来集中谈判。过去中国钢厂各自为战、互相竞价,被人牵着鼻子走;现在是一个拳头说话。拉锯持续了七个月,到了2026年4月,必和必拓终于扛不住了,4月22日,必和必拓正式官宣与中矿集团完成2026年度铁矿石长期销售合同谈判。合同的核心突破在于三个数字:年度长协价从109.5美元砍到80到90美元区间,人民币结算比例从30%提升到50%以上,必和必拓的长协定价体系首次纳入北京铁矿石交易中心的人民币港口现货指数,打破了以往单一锚定普氏指数的格局。此外还给了中矿集团1.8%的专属大客户折扣,据测算,这一让利每年可为国内钢铁行业节省超百亿元采购成本。必和必拓签了,力拓也没闲着,它拉着中国宝武、中铝跑到非洲几内亚投资西芒杜铁矿,西芒杜项目2025年11月正式投产,是全球品质最优、规模最大的矿山之一。到2026年6月,出口量已超过100万吨,二季度向中国发运了160万吨。规划年供应能力1.2亿吨。中国对单一矿区的依赖正在下降。三家里面只剩福德士河(FMG)还在硬扛,2026年6月,中矿集团要求国内钢厂不得与FMG探讨其计划7月发货的新产品。到了7月15日,管控进一步升级,中矿集团对已入境并存放于青岛、曹妃甸、日照三大港口的722万吨FMG铁矿石实施禁止提货出库。这批货已完成报关缴税,占全国港口铁矿总库存的约5%。FMG九成以上营收来自对华出口,现货被锁死后,面临巨额资金占用、仓储费及矿石风化贬值等多重压力。货就在眼皮底下,就是动不了,这种“港口锁喉”比直接禁运还疼。FMG硬扛了一阵子,最终也松口了。2026年8月传来的消息是,人民币结算份额从30%提升到了50%以上。力拓和FMG也相继宣布改用其他指数。三大矿商,就这样被各个击破。澳大利亚政府彻底坐不住了,铁矿石价格从110美元以上一路跌到93美元一吨。每跌1澳元,光西澳政府就少收9300万澳元的特许权使用费。有媒体测算,澳方整体损失可能高达200亿澳元。于是澳大利亚政府内部开始认真讨论一个被称作“核选项”的方案,让必和必拓、力拓、福德士河三大巨头组成出口卡特尔,统一谈判、统一定价。说白了就是三家合起伙来跟中国谈价格,一个天天念自由市场经的发达国家,要亲手扶植一个垄断托拉斯。澳大利亚的反垄断法明文禁止横向垄断协议,要让三大矿商团结起来对付同一个买家,政府得先给他们发豁免令,这在全球贸易史上极其罕见。但这个“核选项”面临多重风险,中国可以预料会对其他行业采取行动,农产品、旅游业、教育业都可能成为附带损害。澳大利亚一直以市场经济和自由贸易捍卫者自居,这个形象将彻底崩塌。中国还可以向WTO提起诉讼。更关键的是来自盟友的压力,美国一直在推动盟友对华“去风险”,但从来没有建议澳大利亚在铁矿石上对中国动手。如果澳大利亚真的对华断供或限供,全球钢铁价格将暴涨,压力迟早传导到美国。美国自己的钢铁工业也需要铁矿石。说到底,这场博弈真正改变的,不是谁“赢了美元”,而是谁开始拥有拒绝单一结算路径的能力。货币地位从来不是靠口号争出来的,而是靠产业、贸易和市场一笔一笔做出来的。对澳大利亚来说,最理性的选择不是在中美之间情绪化站队,而是承认订单决定商业规则。美国能提供金融和安全影响力,却替代不了中国大陆市场对铁矿石的真实需求。当西芒杜、巴西矿石和人民币支付网络同时向前推进,澳大利亚矿企的选择空间实际上在缩小。