波兰一个海上风电项目的变电站合同,被越南的工程公司收入囊中,拿到订单后,他们转身就奔向中国江苏、浙江、广东三地的工厂,把变压器、控制柜还有海缆统统订了个遍。
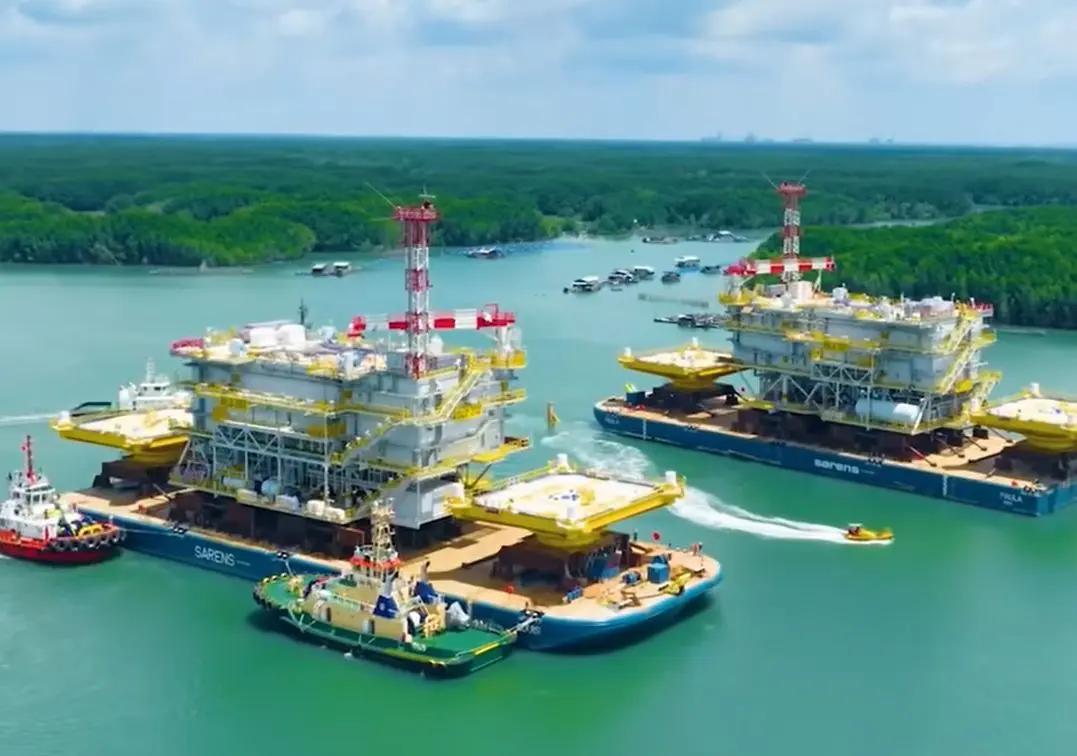
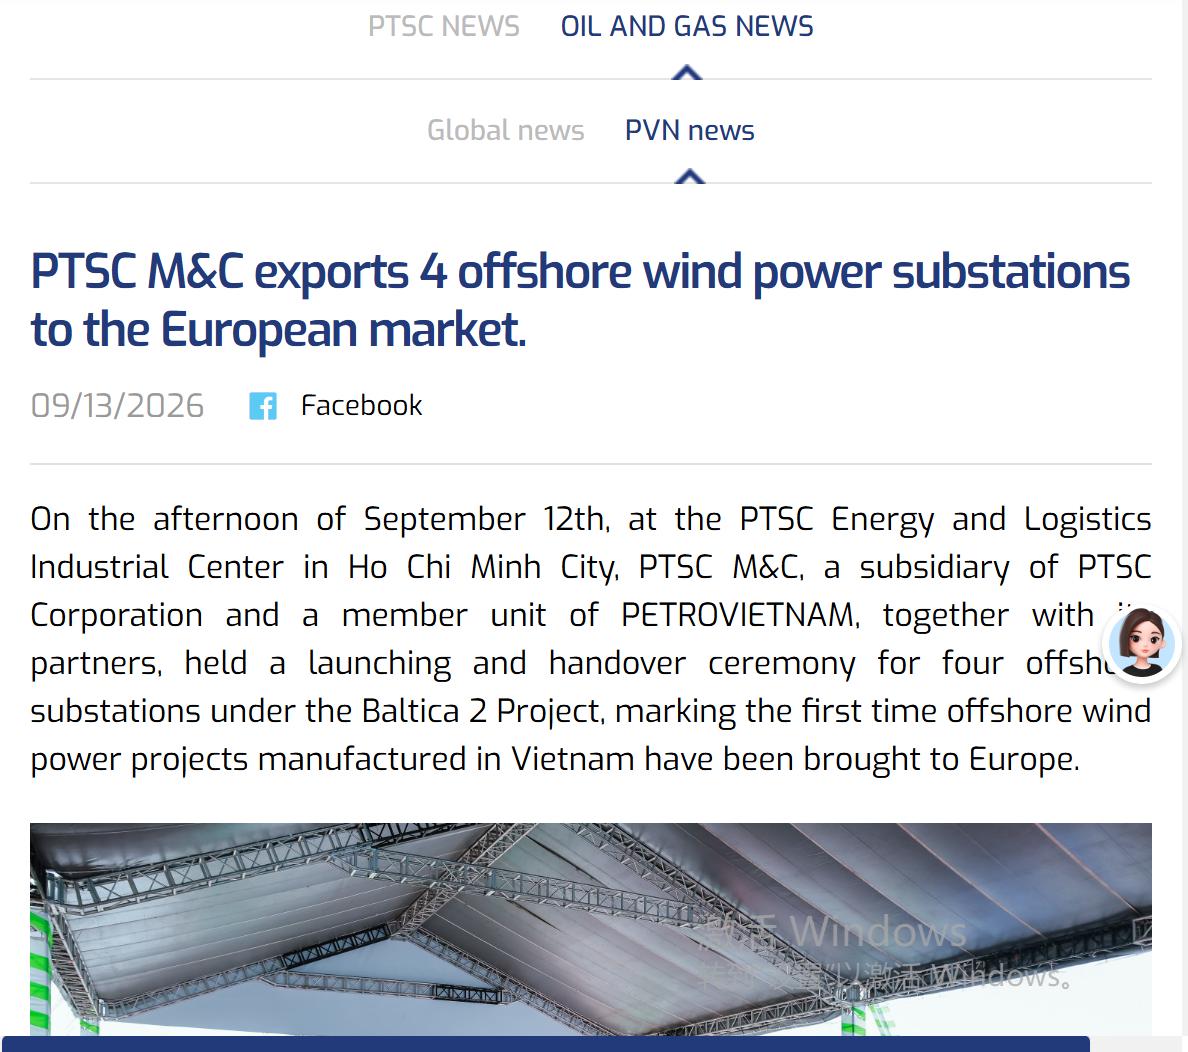
9月12日,越南头顿港。四座海上变电站的顶盖模块和支撑框架被依次装上驳船,目的地是波兰波罗的海的Baltica 2风电场。总重量16000吨,越南媒体把这件事称为“越南高端制造首次打入欧洲市场”。
越南国内的反应确实不小。从当天起,各大媒体开始密集报道,口径基本一致:这是越南重工的历史性突破,是从中国风电企业嘴里抢下的欧洲订单。话里话外透着一个意思,欧洲海上风电的供应链,越南来了。但这笔订单的真实分工,越媒没有主动挑明。
Baltica 2是丹麦沃旭能源和波兰国家能源公司联合开发的波罗的海风电项目,总装机1.5GW,建成后供电覆盖约240万户波兰家庭。海上变电站是风电场的电力汇集和升压枢纽,每座容量375MW,负责把风机发出的电升压后送上岸。
承担变电站建造的是丹麦Semco Maritime和越南PTSC M&C组成的联合体。Semco Maritime握在手里的是整体设计、高压系统调试、监控系统集成这些技术门槛高、利润也厚的环节。
韩国HD现代电气供应了275kV主变压器和并联电抗器,这是韩国电力设备企业第一次把变压器送到欧洲海上风电现场。越南这边承担的是钢结构焊接、模块总装和岸上调试。
换句话说,设计图纸是丹麦的,电气核心是韩国的,越南做的是把钢结构焊起来、把模块拼装好、把设备装进去。可即便是“把设备装进去”这件事,越南也得先来中国采购。
今年7月,PTSC M&C组织了一支十人团队,采购、技术、工程、质控岗位的核心人员全部到位,目的地是上海和江浙粤三地的工厂。
他们手里的采购清单包括防爆电气开关柜、自动化控制系统、高精度监测仪表,以及能适应波罗的海严寒高盐雾环境的特种海工钢材和防腐涂料。这些是变电站内部运转离不开的基础元器件和材料,越南本土供应链目前提供不了。
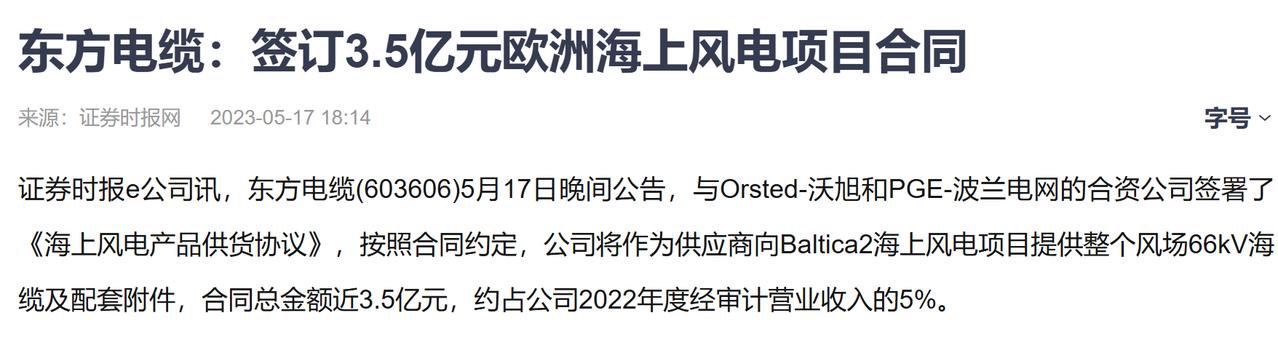
更关键的是电缆。整个Baltica 2项目需要174公里的66kV海底阵列电缆,用于连接风机和变电站,这部分由中国宁波东方电缆独家供应,合同金额接近3.5亿元人民币。
宁波东方电缆在2023年就与沃旭和PGE的合资公司签署了供货协议,是整个风场海底电缆的唯一供应商。
欧洲业主在这笔订单里的意图其实不难理解。海上风电是欧洲能源转型的核心板块,变电站又是风电场的关键设施,他们不希望总包环节握在中国企业手里。
把设计给丹麦、电气核心给韩国、钢结构建造给越南,拼出了一个不依赖中国总包商的供应链组合。
但供应链的物理逻辑不跟着地缘政治走。越南把钢结构焊完之后,转身就要去中国买开关柜、买控制系统、买监测仪表、买特种钢材。
欧洲把总包的头衔给了越南,把利润最厚的设备供应留给了自己人,可绕来绕去,核心元器件的采购单还是递到了中国企业手里。
越南在海工建造领域确实有底子。PTSC做了三十多年海上油气工程,钻井平台、储油轮、天然气处理平台都造过,这次变电站的体量和工艺路线跟那些东西是通的。焊接、总装、吊装这些能力是实打实的,能接下这个订单不奇怪。
但焊接能力和设备制造能力是两件事。越南风电产业的本土化目前集中在基础结构和塔筒这些相对简单的环节,发电机、控制系统、高压开关设备这些核心部件高度依赖进口。能干总装不等于能造核心设备。
这笔订单的分工格局,真正值得注意的不是越南能不能抢中国的饭碗,而是中国风电供应链在全球产业链里的实际位置。
欧洲在总包环节刻意绕开中国企业,这个趋势在延续。但绕开总包不等于绕开供应链。变电站里的电气设备、海底的电缆,这些技术门槛高、认证周期长的环节,短期内不是换个国家就能替代的。
中国企业在这笔订单里的角色,从总包变成了核心设备供应商。表面上看是退了一步,但从利润结构看,核心设备供应的技术附加值和利润率,未必比做钢结构总包低。宁波东方电缆那近3.5亿元的电缆合同,靠的是技术门槛和产品认证,不是靠人工成本。
越南媒体喊“抢饭碗”,喊的是焊接总装这个环节的饭碗。这个饭碗确实在往越南转移,人工成本摆在那里,欧洲业主也有分散供应链的意愿。
但真正决定风电产业竞争格局的,是谁能造出别人造不了的东西。变电站的外壳可以换地方焊,里面的心脏和血管,换起来没那么容易。
信源:证券时报网:东方电缆:签订3.5亿元欧洲海上风电项目合同