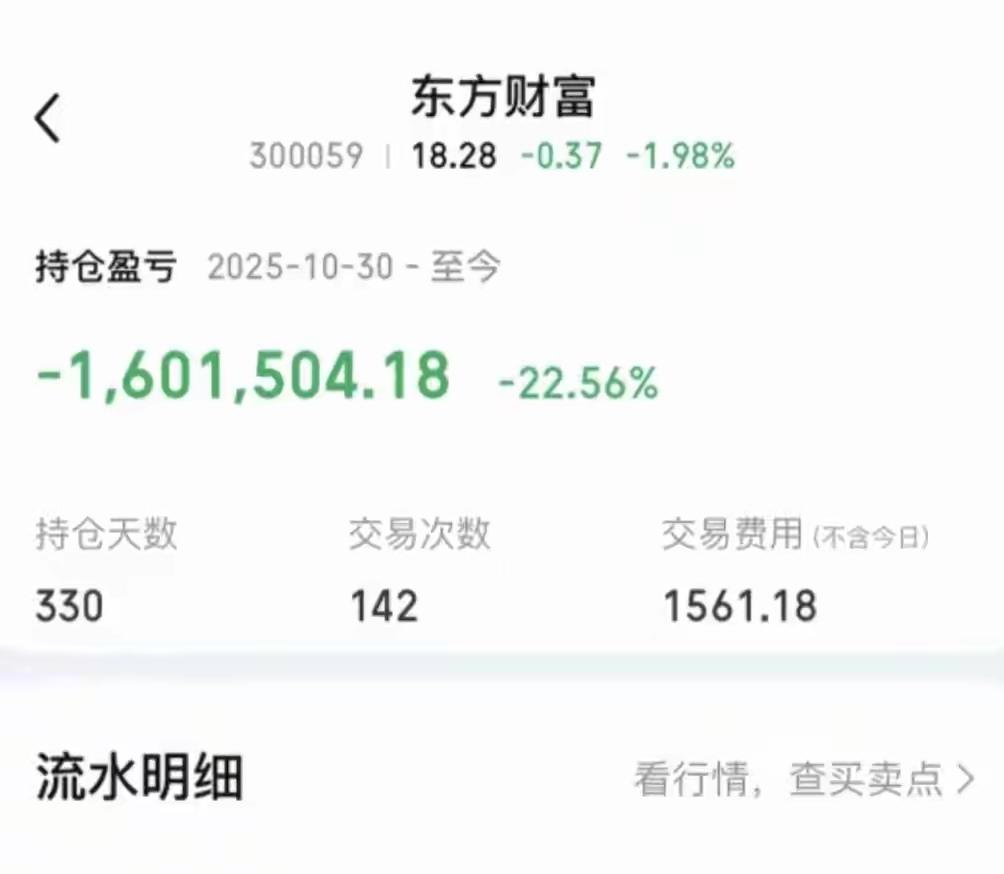
有一位江苏股民,在东方财富股价下行的初期,也就是2025年10月30日进场建仓,初次买入的成本大约在26元。这个位置刚好是该股一轮短线反弹的高点,刚一买入就直接被套在阶段顶部。
后续他开启了持续补仓之路,一路下跌一路加仓,如今一共持有东方财富300800股,经过多次摊薄之后,整体持仓成本依旧高达23.60元。这笔投资累计投入资金接近710万元,目前账户浮亏达到160万元,亏损幅度22.56%。
我的看法是,这个案例里最有价值的东西,不是追着研究这位股民到底买了142次还是140次,而是看清“补仓”这个动作到底改变了什么。
补仓最直接的作用,是降低平均持仓成本。
可降低成本,和降低风险,是两回事。
假设最开始只有10万股,每跌1元,持仓市值变化10万元。
如今变成300800股,每波动1元,对应的持仓市值变化就是30.08万元。
成本线从26元降到23.60元,看上去距离回本近了一些,仓位对股价波动的敏感度却已经放大了。
这也是我觉得不少投资者容易忽略的一点。
很多人盯着交易软件里的“成本价”,每天想着怎么把26元摊到25元,再摊到24元,却很少重新计算自己到底压进去了多少本金。
成本价是一个结果,仓位才是风险的放大器。
从710万元这个资金规模看,一只股票只要再下跌10%,账户市值变化就可能达到几十万元。
此时真正该问的已经不是“再补多少能把成本做到22元”,而是“这只股票占自己可投资资产多少”“继续下跌还能不能承受”“最初看好的逻辑有没有变化”。
我更愿意说,补仓应该建立在重新判断上,而不是建立在亏损情绪上。
觉得股票便宜了,和股票真的值得增加仓位,也不是一回事。
还有一个挺有意思的地方。
东方财富股价从2025年下半年高位回落,并不代表公司经营同步出现了同等幅度的恶化。
东方财富披露的2025年年报显示,公司全年营业总收入160.68亿元,同比增长38.46%,归母净利润120.85亿元,同比增长25.75%。
到了2026年上半年,公司营业总收入105.05亿元,同比增长53.22%,归母净利润80.64亿元,同比增长44.85%。
也就是说,这个案例还有一层更值得讨论的东西:好公司、业绩增长和股价一定上涨,本来就不是同一个概念。
股价交易的是市场对未来的预期。
一家公司利润上涨,市场如果此前给出的预期更高,估值照样可能压缩;市场风险偏好变化,行业估值变化,资金风格变化,股价也可能和当期利润走出完全不同的方向。
这也是为什么我不赞成只看“公司不错”四个字就无限补仓。
公司基本面可以不错,买入价格依旧可能贵。
买入价格不算贵,仓位也可能太重。
仓位不算太重,个人家庭的风险承受能力又可能根本扛不住大幅波动。
这几个问题要分开看。
中国证监会长期倡导理性投资、价值投资,并提醒投资者根据自身风险承受能力参与市场。
上交所投教材料也明确提到,要合理进行组合配置、分散风险,而不是把资产过度集中在单一方向。
放到这个案例里,我觉得最值得普通投资者记住的一句话就是:补仓不是消灭亏损,只是重新分配成本和风险。
低位买入的新仓确实能拉低均价,可旧仓的亏损不会凭空消失,新投入的资金还会继续承受后面的波动。
真正成熟的补仓思路,应该提前想清楚单只股票最多占多少仓位,什么条件发生变化就停止加仓,自己的判断错到什么程度需要重新审视,而不是看到浮亏扩大就机械地买一笔。
至于这位投资者后面应该继续拿、继续补,还是降低仓位,仅凭一张账户截图没人能替他下结论。
每个人的现金流、总资产、投资期限和风险承受能力都不一样。
理性投资也不是要求所有人碰到下跌都卖掉,而是让每一笔仓位都处在自己能够理解、能够承受的范围里。
市场永远存在波动,投资也没有必胜公式。
尊重市场规律,研究企业基本面,控制好仓位和风险,比单纯盯着“什么时候回本”更重要,这才是这个案例真正值得普通投资者吸取的经验。